

作者:陶烟烟
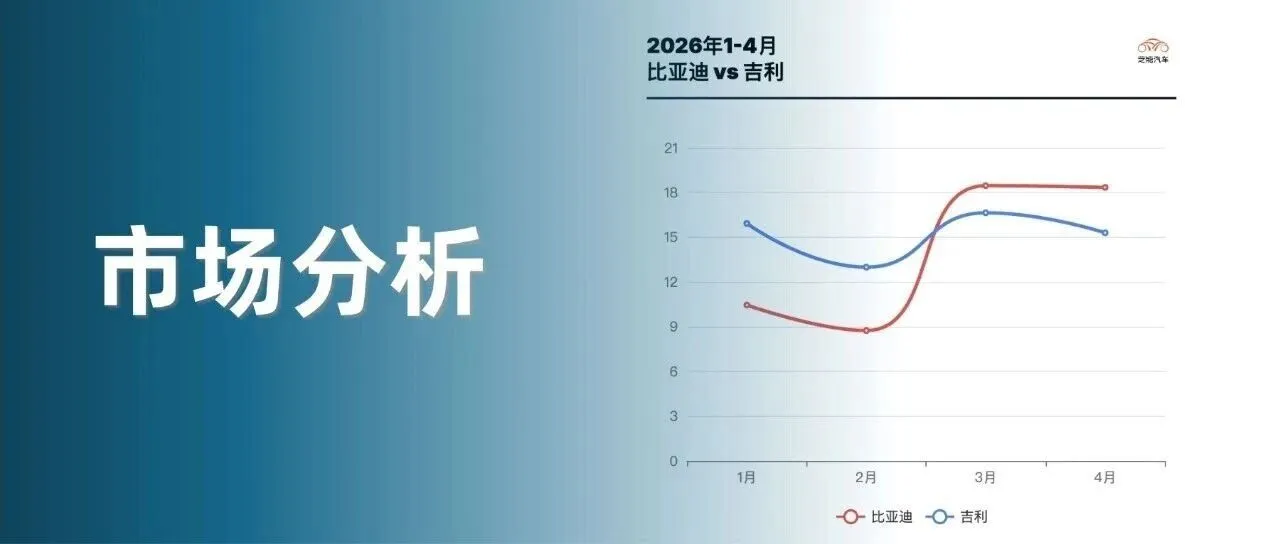
国内市场目前比亚迪和吉利处在第一梯队两强争霸状态,我们通过国内的终端数据 (上险) 数据来做个透视。
● 比亚迪
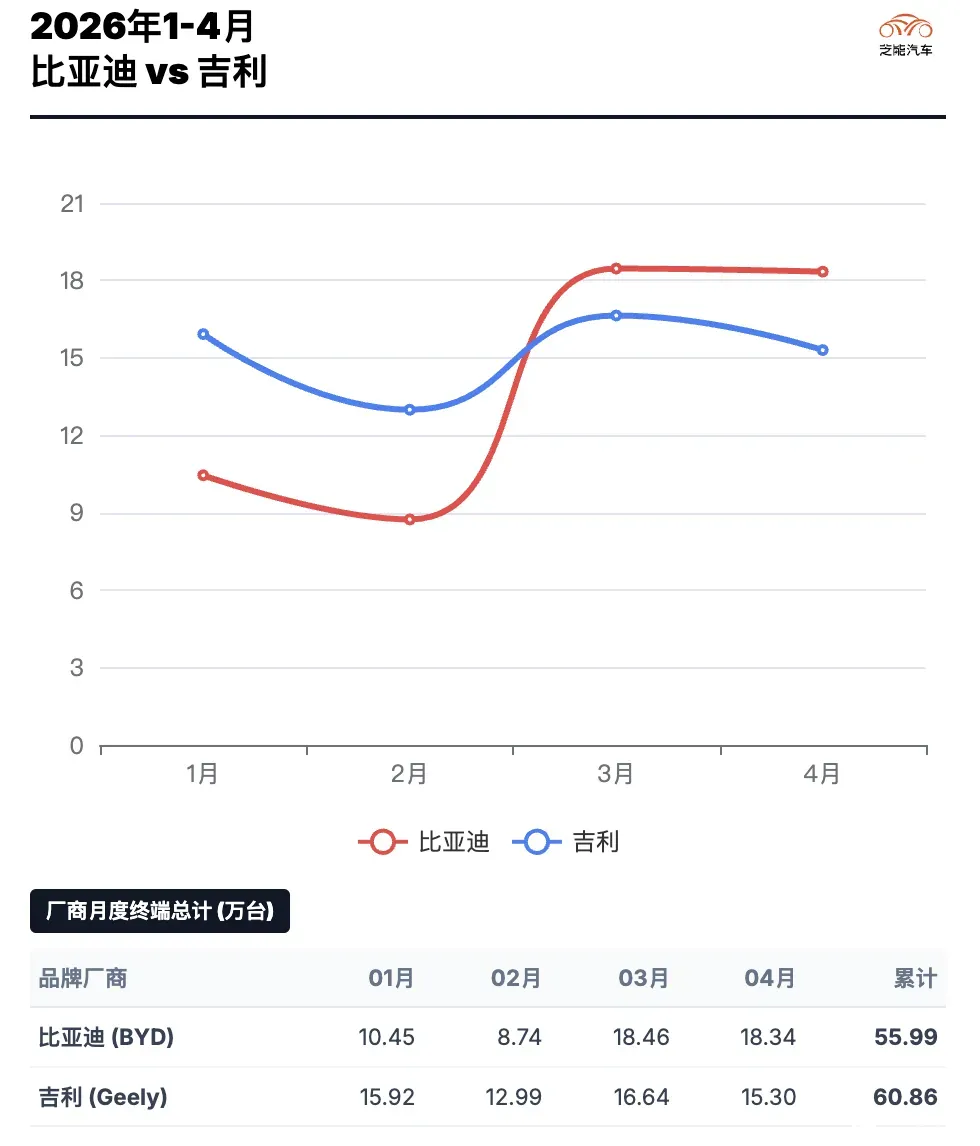
◎ 4 月:18.34 万台,同比:-29.7%
◎ 1 月 10.45 万 、2 月 8.74 万、 3 月 18.46 万、4 月 18.34 万
◎ 1-4 月累计:55.99 万台,同比:-40.6%
● 吉利
◎ 4 月:15.30 万台,同比:-6.7%
◎ 1 月 15.92 万 、2 月 12.99 万 、 3 月 16.64 万 、4 月 15.30 万
◎ 1-4 月累计:60.86 万台,同比:-10.0%
油价高涨对吉利的燃油车的销售产生了很大的影响, 燃油车转成混合动力 HEV 还需要时间。所以我们看到从 3 月开始,两家的态势出现了一些变化。

P a rt 1
比亚迪:4 月车型结构
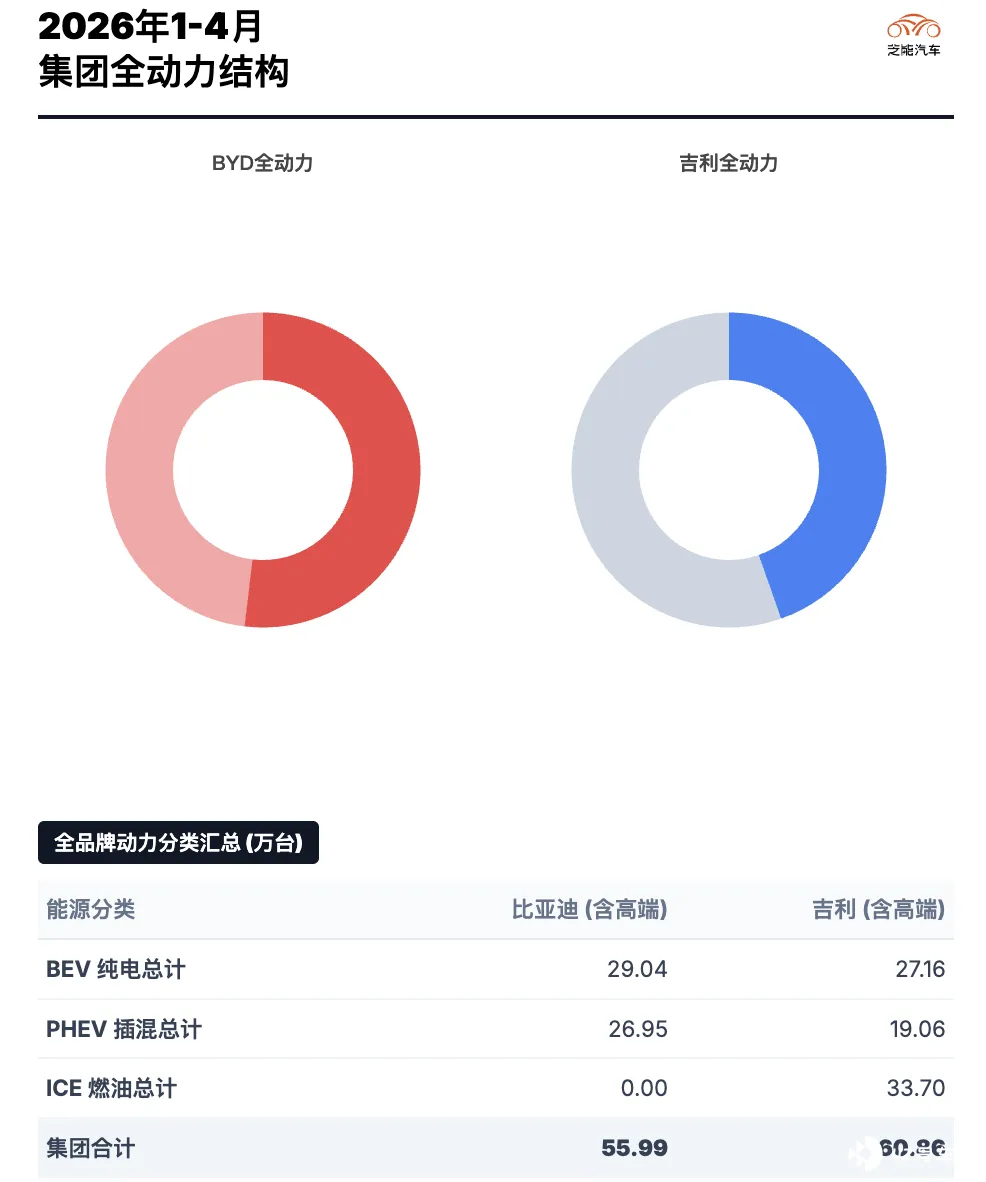
● BEV 纯电车型的逆转是从 3 月开始的,目前稳定在 10 万台。4 月核心车型包括:
◎ 海豚:1.43 万
◎ 海鸥: 0.99 万
◎ 元 UP :1.59 万
◎ 元 PLUS: 0.57 万
◎ 海狮 06 为:1.73 万
◎ 海狮 05 销量:0.52 万
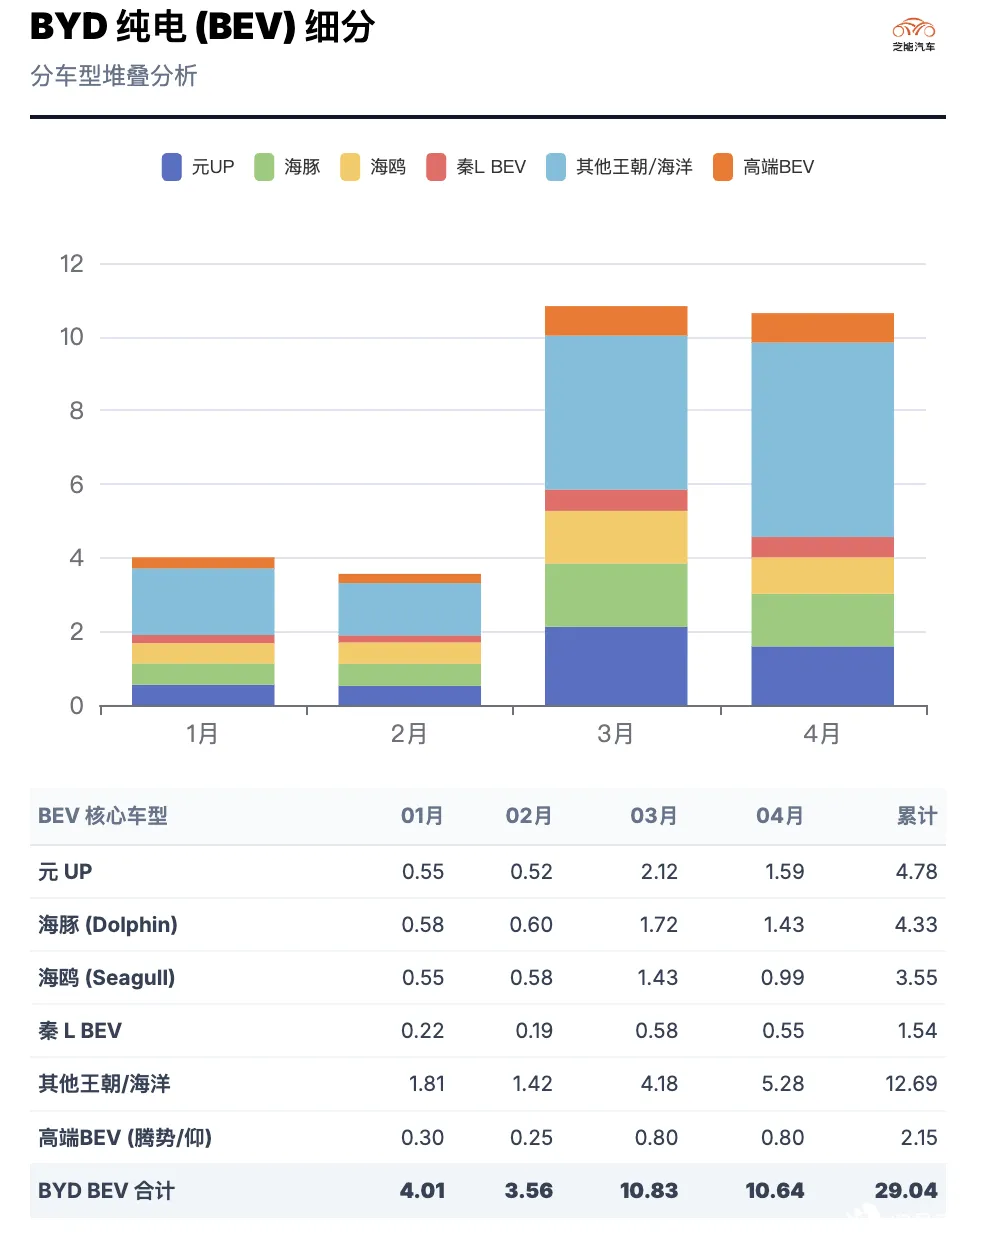
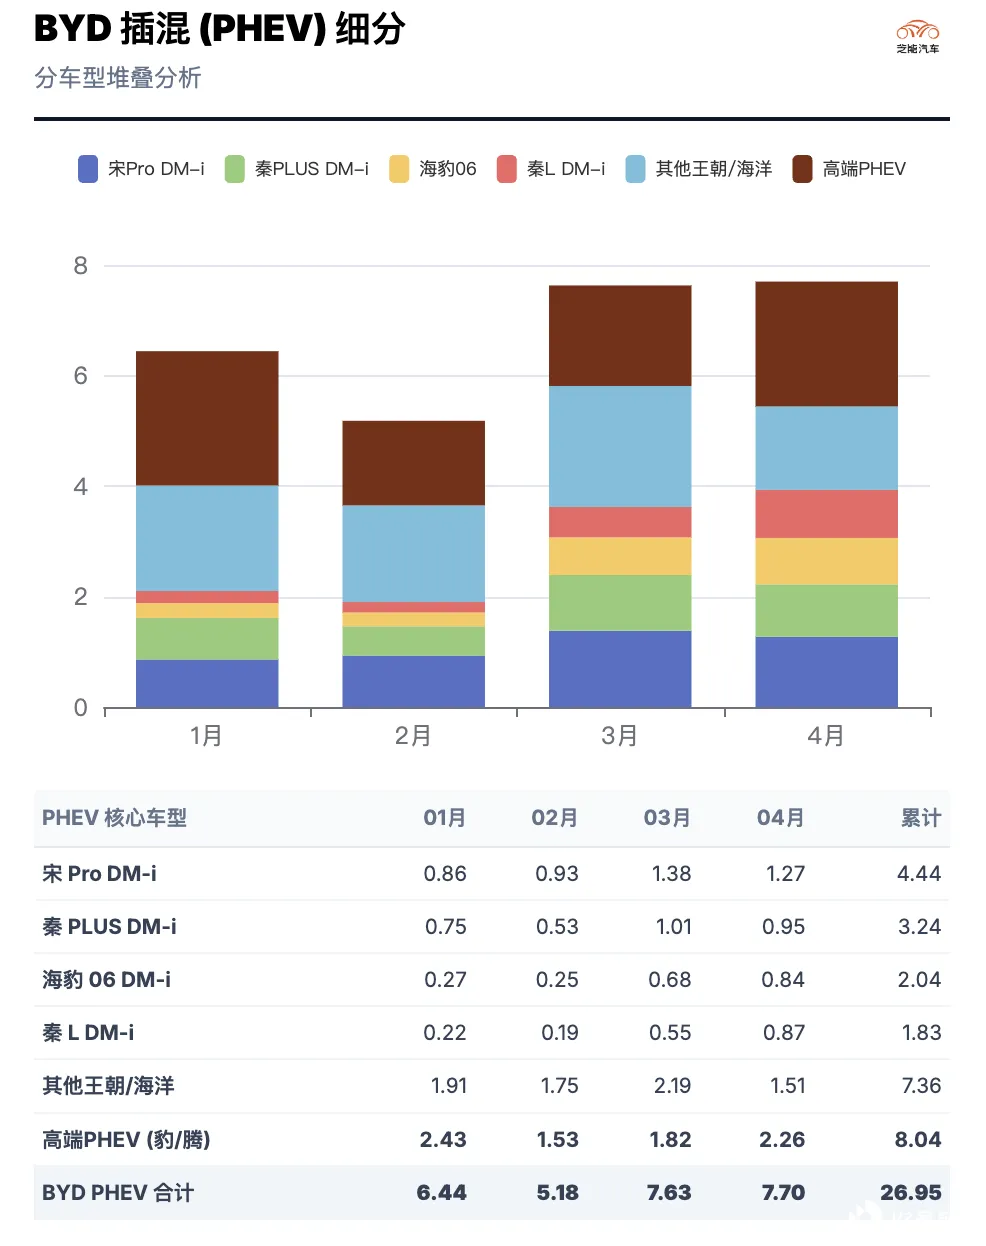
● PHEV 插混 目前的情况是有所恢复,但是不太特别好。4 月核心车型:
◎ 宋 Pro DM: 1.27 万
◎ 秦 PLUS DM :0.95 万
◎ 海豹 06 DM: 0.84 万
◎ 秦 L DM : 0.87 万
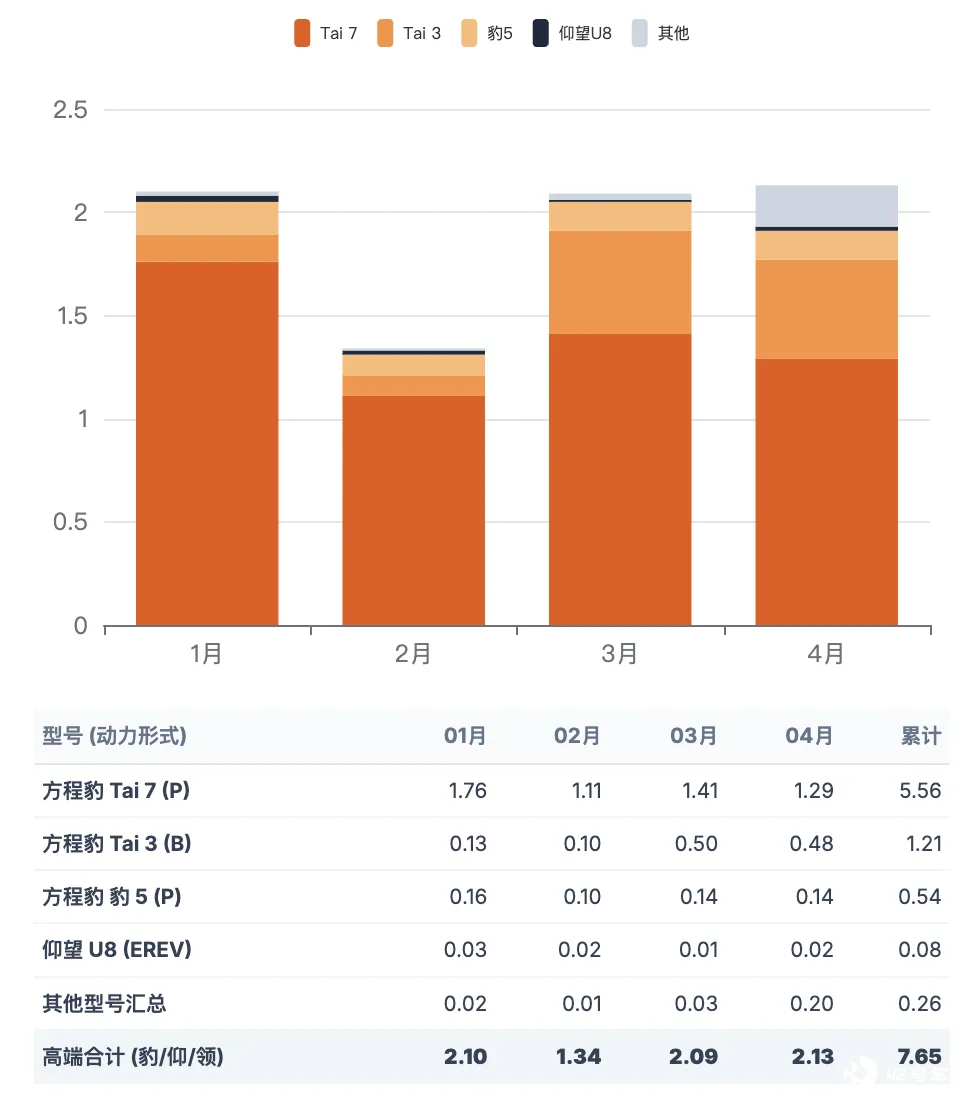
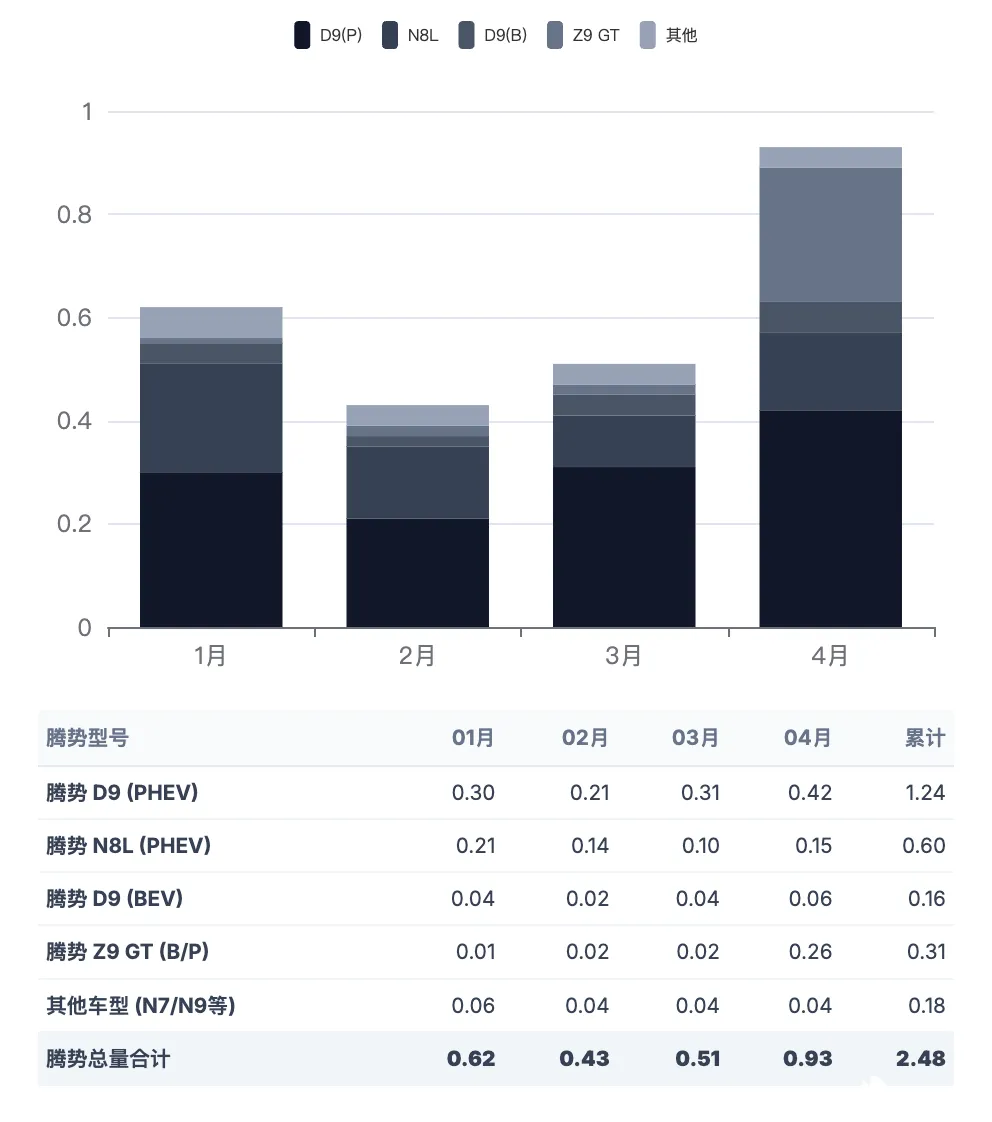
腾势和方程豹的插电车型也在整个家族比例占据了比较高的份额了。
目前比亚迪两个向上的高端品牌,如下所示。方程豹是通过钛 7 来巩固销量,一定程度上对比亚迪的插电混动产品线分流了。
腾势在投入 MPV、SUV 和轿车三条线以后,整体的销量还是集中于 D9。

Pa r t 2
吉利车型
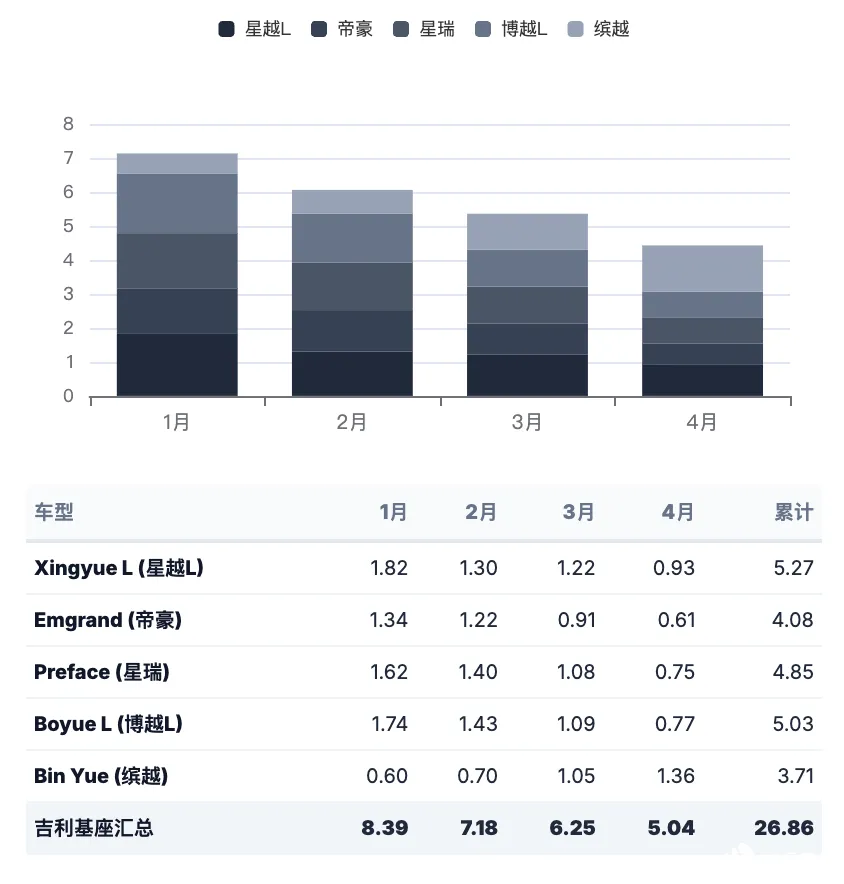
● 主品牌(燃油+混动) 从 1-4 月的确实很明显 ,油价对油车的销量伤害非常大,
4 月各车型:
◎ 星越 L :0.93 万
◎ 帝豪 : 0.61 万
◎ 博越 L: 0.77 万
◎ 缤越: 1.36 万
能稳住在这个销量已经很不错了。
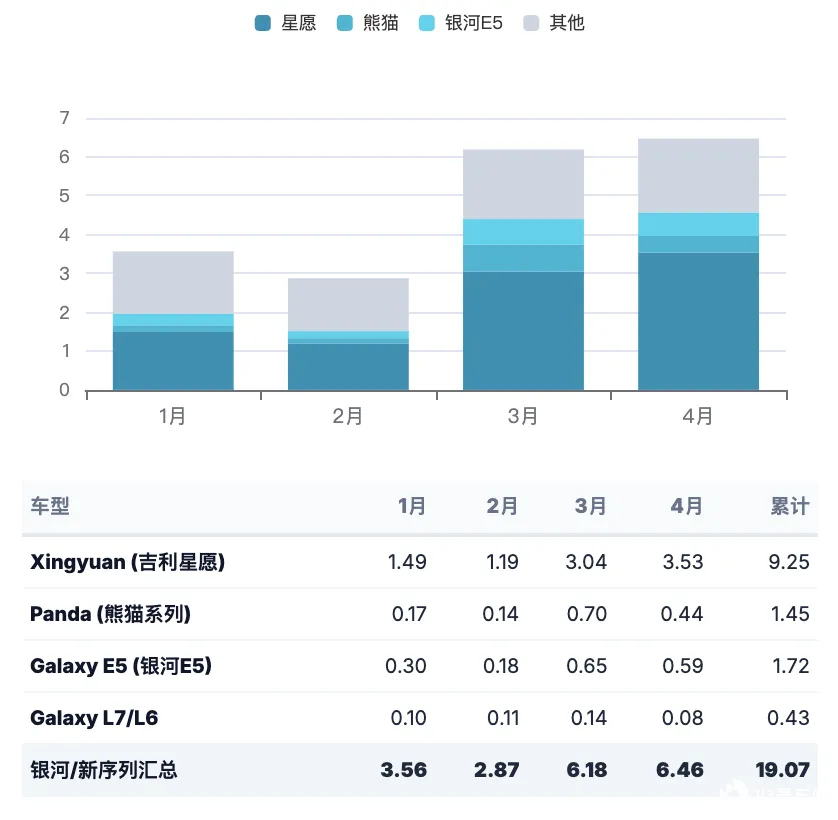
● 银河品牌
◎ 银河星愿从 3 月开始恢复,4 月 3.53 万
◎ 银河 E5: 0.59 万
插电产品很多,但是效果一般。
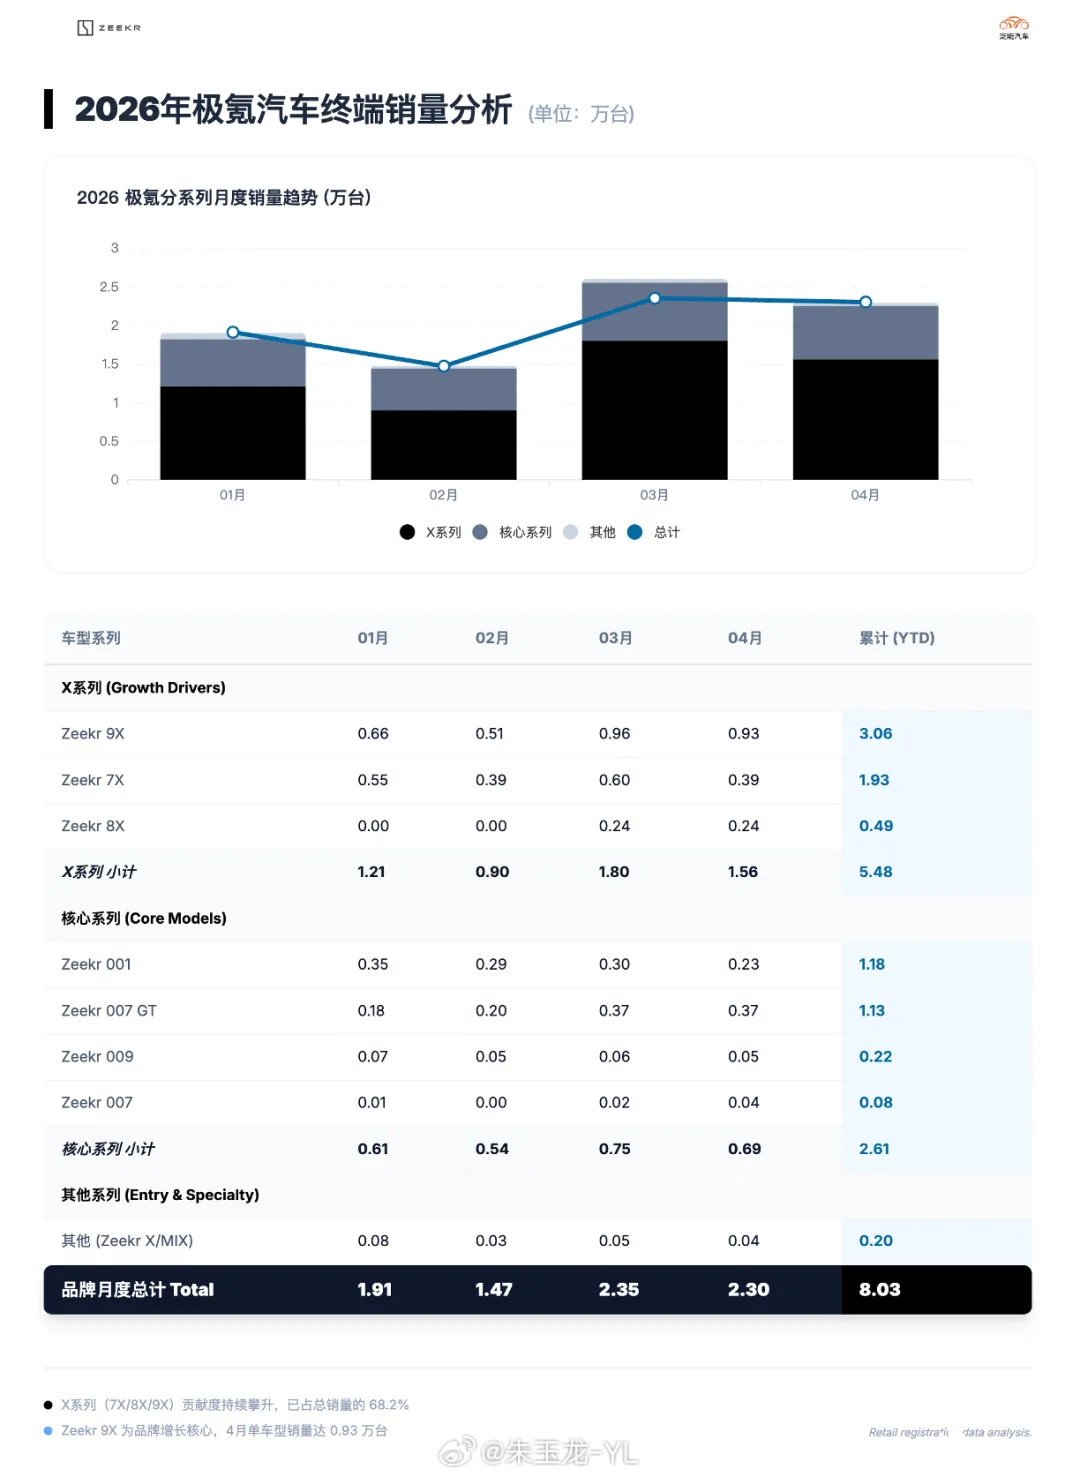
● 极氪和领克在序列上合并以后,搭档的挺好
◎ 极氪 9X:0.93 万
◎ 极氪 7X:0.39 万
◎ 极氪 8x 的交付势头也比较猛,这个 SUV 系列有了支撑。
◎ 极氪 001:0.23 万,轿车系列如何往前走扩大规模,还需要时间。
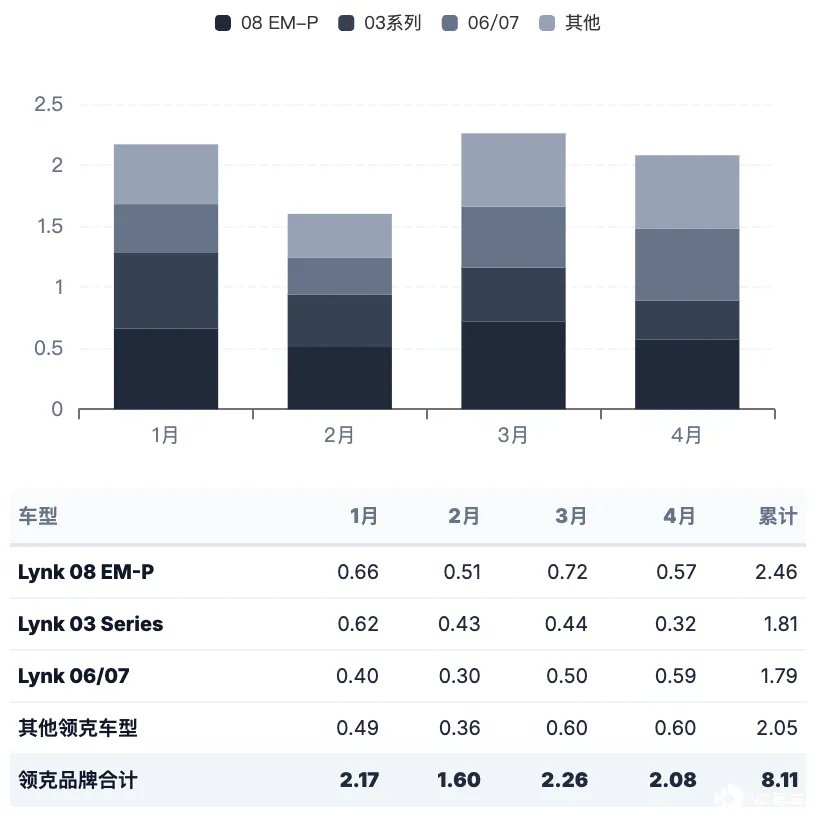
领克的产品线,也受到油价的影响, 毕竟纯电动产品线建立比较晚,需要时间建立起市场认知。
小结
两家在国内市场打得确实很激烈,不过油价的飙涨对吉利影响很大一些,看 HEV 的快速部署可能会有变化。







