


作者: 朱玉龙
最近新势力车企似乎热衷做「第二品牌」。零跑确认了要做第二品牌,小米传出「寻天」。
那么车企做第二品牌,表面看是多一个 Logo,这里真正考验的是什么?
蔚来最早开始做多品牌,目前已有三个品牌: 蔚来、乐道和萤火虫 (1 款车)。
蔚来的乐道,则已经用约两年时间跑过 15 万辆,证明第二品牌可以承担主品牌之外的规模任务。
小鹏、理想 目前 单一品牌
零跑, 已 确定第二品牌,向上突破解决低价车型占比提高以后毛利率承压的问题。
小米 的「寻天」,如果成立,是在主品牌运动纯电之外,做一个增程家用 SUV 品牌做区隔。
在目前的新势力,第二品牌不是简单的品牌扩张,这关系到能不能把价格带、用户人群和销量任务重新分开。
这里面最重要的不是谁又注册了一个新名字,主品牌已经占住一个价格区间以后, 第二品牌到底应该往上走,还是往下走?
如果价格区隔不清楚,第二品牌会变成内耗。如果价格区隔足够清楚,它才可能变成增量。
第二品牌首先是价格带问题,不是品牌故事问题
现在中国车企做第二品牌,最大的背景是单一品牌很难同时覆盖所有价格区间。
一个品牌如果从 6 万元一直卖到 40 万元,理论上覆盖更广,现实中却很容易出现两个问题。
◎ 第一,低价车型带来销量,但会压低盈利能力。
◎ 第二,高价车型需要品牌溢价,但主品牌原有认知可能托不住。
零跑的情况很典型。
一季度零跑营收达到 108.2 亿元,全球交付 110155 台,同比增长 25.8%。但净亏损扩大到 3.9 亿元,毛利率从去年同期的 14.9%降到 9.4%,相比上个季度的 15%也有下降。销量在增长,但车型组合变化以后,利润并没有同步改善。
零跑管理层把利润和毛利率下降归结为「产品组合变动与战略合作业务减少」。意思就是一季度交付车型中低价车型占比上升,高毛利业务贡献下降。
这也是为什么零跑第二品牌的方向不是继续向下,而是向上。
按照 CFO 李腾飞透露的信息,零跑第二品牌最快年底公布,最晚计划在 2027 年中或下半年上市。
定位也很明确,和现有产品主打「越级配置+高性价比」不同,第二品牌要谋求向上突破,目标是打破 30 万元定价天花板。
这里的逻辑还不是「零跑也想高端化」这么简单。
更准确地说,零跑原有品牌已经把「高性价比」这个标签做得很深,这个标签有价值,因为它带来了规模。
但它也有边界,因为当消费者已经把一个品牌和高性价比绑定,高价格产品就会天然受到心理天花板限制。所以第二品牌对零跑来说,不是补一个细分市场,而是试图给利润打开一个新的价格空间。
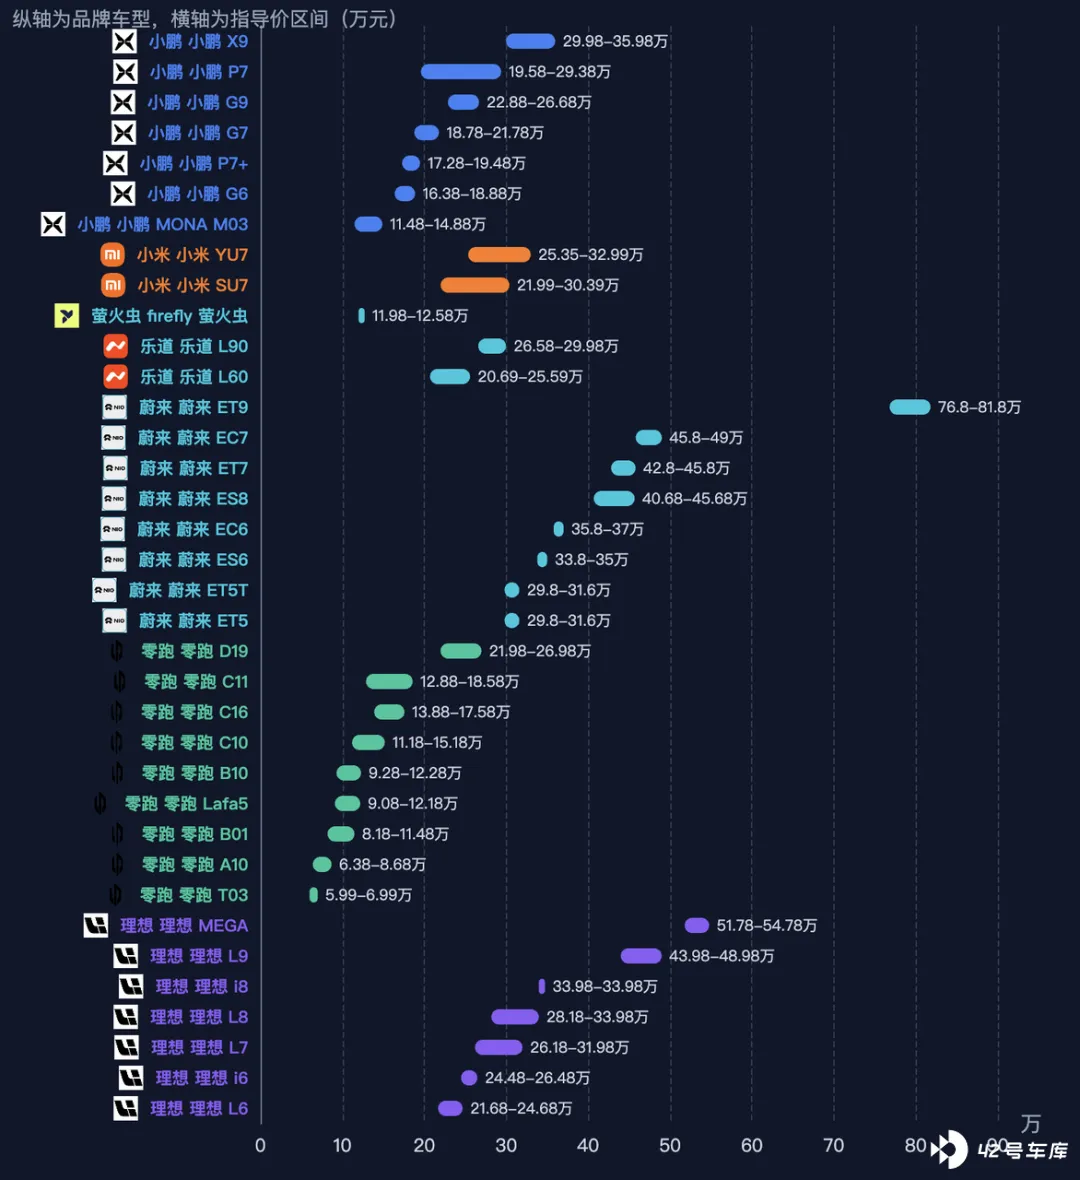
再看车型价格分布,零跑现有产品从低到高已经形成很密的覆盖。
◎ A10 的价格是 6.38 万 -8.68 万元,4 月销量 14372 台。
◎ C10 的价格是 11.18 万 -15.18 万元,4 月销量 10728 台。
◎ D19 的价格是 21.98 万 -26.98 万元,4 月销量 4455 台。
零跑已经能从 6 万元一路打到接近 27 万元,但 30 万元以上仍然是另一个世界。
这个世界不只是配置更高,而是品牌认知、服务体验、设计语言、销售话术和用户身份都要重建。如果继续放在零跑主品牌里做,很容易被「高性价比」的原有心智拉回去。
所以零跑第二品牌的核心任务,是做一个比现有品牌更高的价格锚点,这不是销量优先,而是 利润优先。
零跑第二品牌如果成功,可以有效提升零跑的毛利率,解决能不能赚到更多钱」的问题。
不同车企的第二品牌,承担的是不同的区隔任务
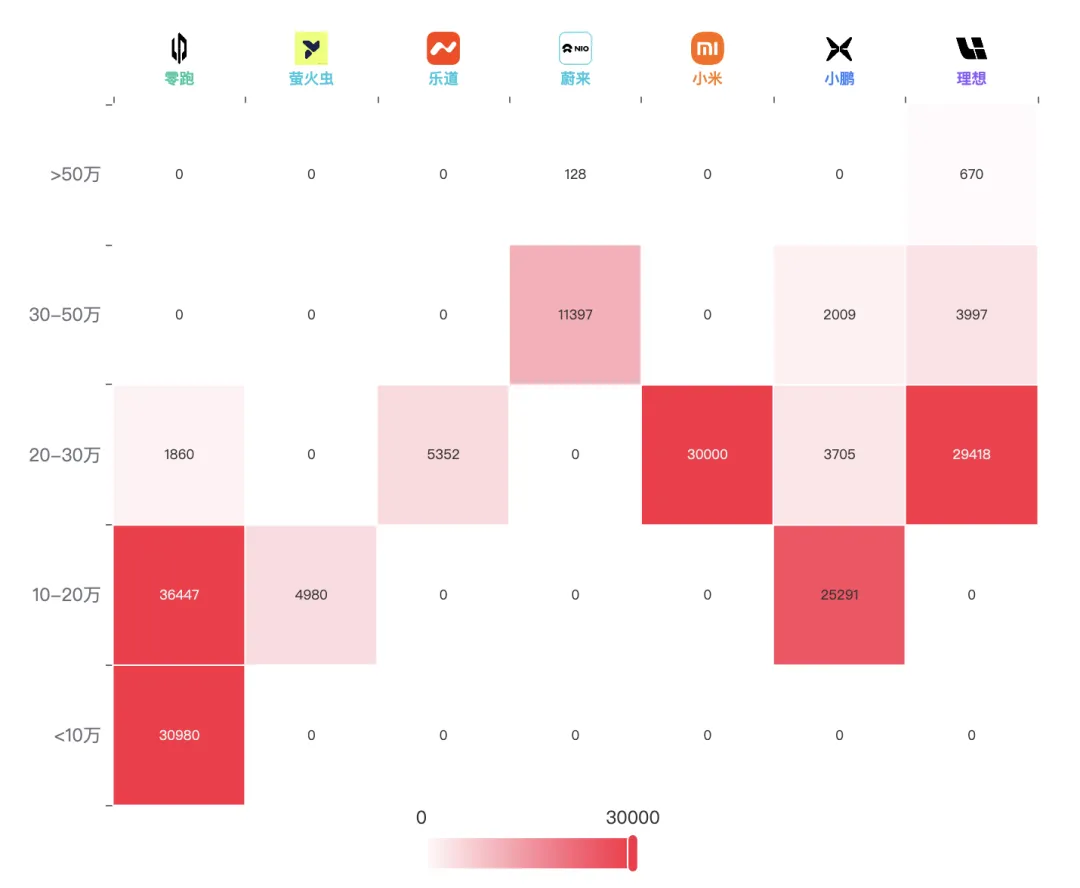
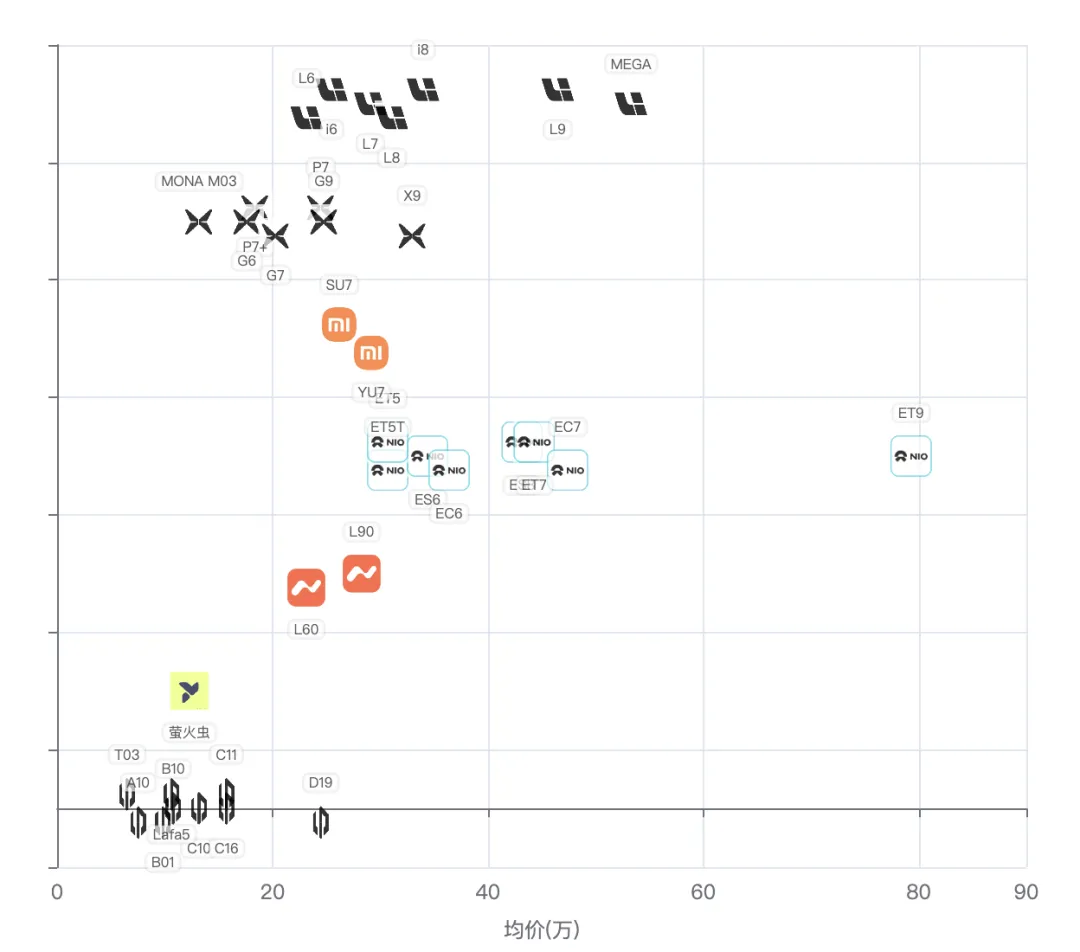
图 4 月懂车帝销量和价位分布图
第二品牌并没有统一答案,有的品牌向上,有的品牌向下,有的品牌横向切换能源形式和用户场景。
小米 传出的「寻天」,就是另一个方向, 小米汽车第二品牌英文名可能是 SKYNOMAD,中文名可能是「寻天」,定位低于小米主品牌,主攻增程式家用 SUV 市场,这和小米主品牌形成了明显差异。
小米主品牌目前更强的标签,是纯电、高性能、运动化。
◎ SU7 的价格是 21.99 万 -30.39 万元,4 月销量 26826 台。
◎ YU7 的价格是 25.35 万 -32.99 万元,4 月销量 9876 台。
这两个车型实际上已经把小米汽车的主品牌心智拉到了 20 万 -30 万元以上,并且和「运动」「性能」「科技感」绑定。
如果小米要做更家庭、更增程、更下沉的 SUV,直接放在小米主品牌里并非不可以,但会遇到认知冲突。
小米品牌强调高性能纯电,强调增程家用和更低定位,消费者不是不能理解,但品牌形象会被拉得很开。
所以「寻天」如果存在,它的价值是把小米汽车的另一类用户单独拎出来。这类用户不一定追求运动性能,而更在意大空间、长续航、家庭场景和补能便利。
「寻天」可能主攻增程式家用 SUV 市场,采用超 70 度电池方案,具备 400-500 公里纯电续航,带给家庭用户的安全感。
它和 SU7、YU7 的逻辑不同,SU7 和 YU7 卖的是小米主品牌的智能电动性能叙事,更像是贴近特斯拉的定位。
「寻天」如果落地,卖的更可能是小米体系下的家庭出行解决方案,和理想品牌定义相似。
这就是第二品牌的另一种区隔:不一定向上,也不一定向下,而是换一个定义用户的方式。
再看蔚来。
蔚来已经是进入「第二品牌能不能跑出独立规模」的阶段。
乐道作为蔚来第二品牌,两年的时间第 15 万台车已经下线,验证了第二品牌从概念走向规模的可能性。
蔚来主品牌价格明显更高。
◎ ES8 价格是 40.68 万 -45.68 万元,4 月销量 13020 台。
◎ ET5T 价格是 29.80 万 -31.60 万元,4 月销量 2403 台。
◎ ES6 价格是 33.80 万 -35.00 万元,4 月销量 1992 台。
◎ 而乐道 L60 价格是 19.39 万 -25.59 万元,4 月销量 3282 台。
◎ 乐道 L90 价格是 26.58 万 -30.68 万元,4 月销量 2066 台。
乐道是在 20 万 -30 万元区间承接更大众化的家庭用户,firefly 萤火虫价格是 7.98 万 -12.58 万元,4 月销量 4973 台。
蔚来体系里已经形成了三个层级:
◎ 蔚来主品牌负责高端。
◎ 乐道负责 20 万 -30 万元家庭主流市场。
◎ 萤火虫负责更低价格的小型车市场。
这套体系的关键是价格带清楚,三个品牌价格高度重叠,销售体系再独立也没有意义,但如果价格带、用户需求和产品定义分开,多品牌就可能成为扩大规模的工具。
第二品牌成败,要看什么?
第二品牌最容易被讲成战略故事,但车企最后要面对的,仍然是两个硬指标:销量结构和利润结构。
◎ 只讲销量,不讲利润,会陷入低价走量。
◎ 只讲高端,不讲销量,会变成漂亮但没有规模的样板间。
零跑的问题, 是销量已经有基础,但利润结构需要改善,所以它的第二品牌需要向上突破。
小米的问题, 是主品牌声量和销量已经很强,但产品定义集中在纯电性能和运动标签,如果做「寻天」,它需要在不稀释小米主品牌的前提下,切入增程家用 SUV。
蔚来的问题, 是主品牌高端认知强,但过去规模压力一直存在,所以乐道和萤火虫承担的是把用户圈层向外扩的任务。
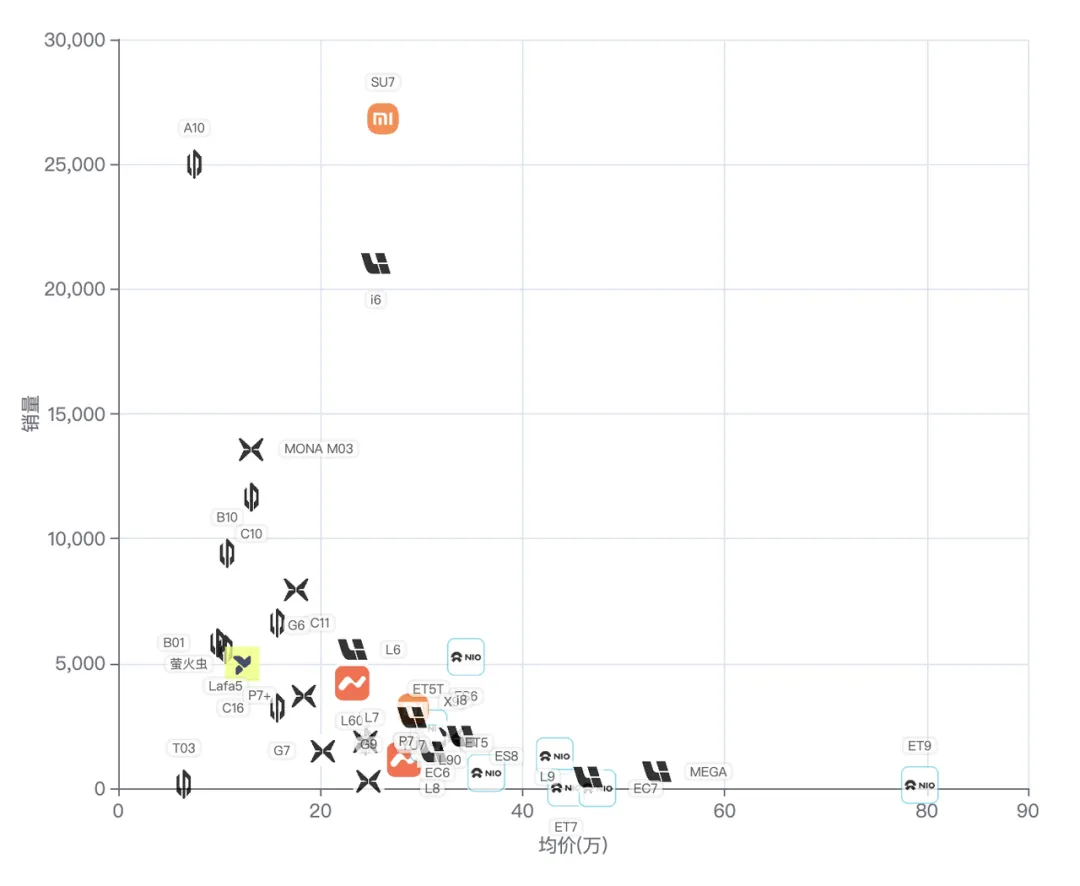
从 4 月销量看,不同品牌也呈现出不同的打法。
◎ 零跑 A10 卖到 14372 台,C10 卖到 10728 台,说明低价和主流价格带仍然是规模来源。
◎ 小米 SU7 卖到 26826 台,说明强产品和强流量结合以后,可以在 20 万 -30 万元市场形成很强冲击。
◎ 小鹏 MONA M03 价格 11.48 万 -14.88 万元,4 月销量 13595 台,也说明用新产品定义更低价格带,是一种有效的扩量方式。
◎ 理想 i6 价格 24.48 万 -26.48 万元,4 月销量 21024 台,当然现在纯电已经超过增程,纯电和增程两条线有点交织,
第二品牌的真正难点就出来了,是要在一个已经极度拥挤的市场里,回答三个问题。
◎ 第一,我和主品牌的价格差在哪里?
◎ 第二,我和主品牌的用户差在哪里?
◎ 第三,我带来的销量,是新增销量,还是从主品牌那里搬过来的销量?
如果回答不了这三个问题,第二品牌就是组织复杂度的增加,会带来新的渠道、新的团队、新的营销预算、新的库存压力,却未必带来真实增量。
如果回答得好,第二品牌才会变成企业增长结构的一部分。
对零跑来说,答案要看 30 万元以上能不能真正突破。 如果第二品牌只是把现有「越级配置+高性价比」换个外壳往上卖,成功概率并不高,必须提供一套和零跑主品牌不同的价值理由。
对小米来说,答案要看「寻天」如果落地,能不能和小米主品牌形成清晰区隔, 如果它只是更便宜的小米 SUV,可能会伤害主品牌价格锚点。如果它能成为增程家庭场景的独立入口,就能把小米汽车从运动纯电扩展到更大的家庭市场。
对蔚来来说,答案要看乐道之后,整个多品牌体系能不能持续提高规模效率, 当 L80、L90 和后续产品进入完整周期以后,能不能稳定贡献销量,并和蔚来主品牌保持清楚边界。
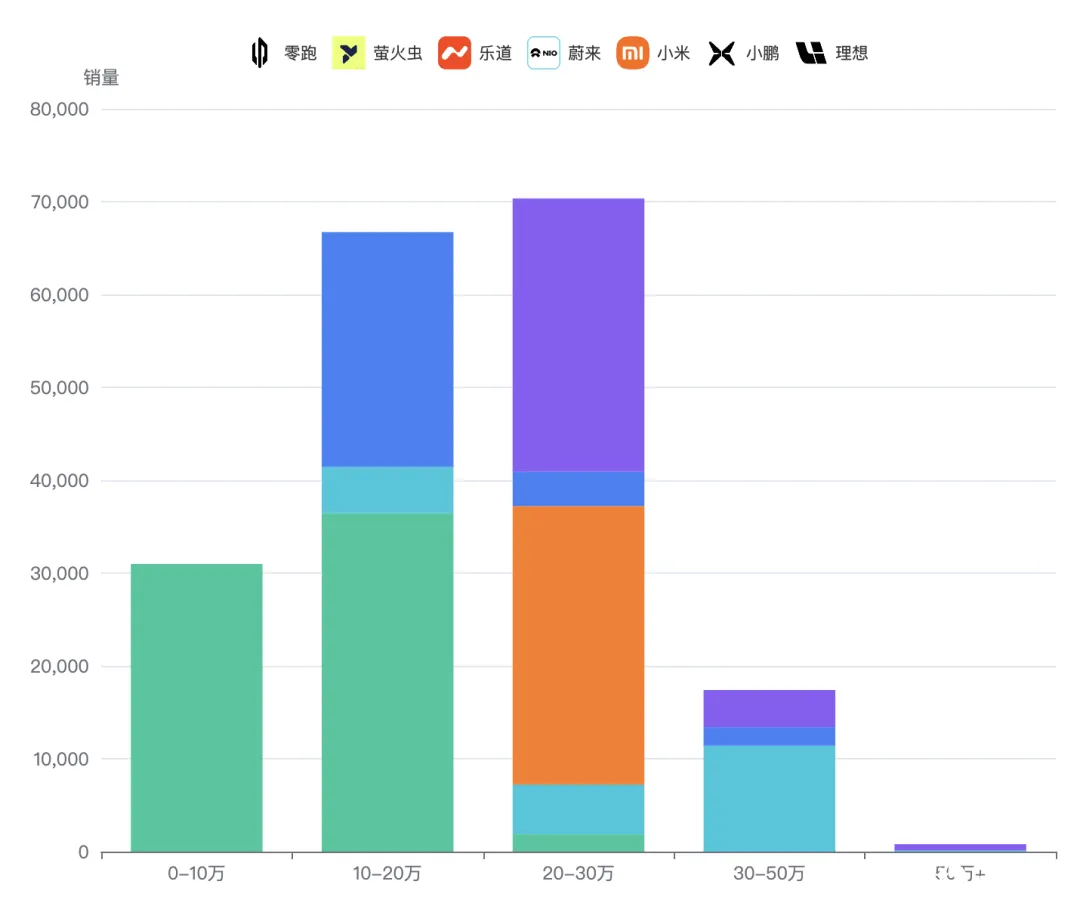
图 4 月懂车帝销量和价位堆叠图
小结
第二品牌不是万能药,是次品牌资产和价格体系的外科手术。切得准,主品牌和第二品牌各自生长。
切不准,就会互相抢血。车企关心的是有没有爆款、有没有流量、有没有订单,接下来要关心这些订单来自哪个价格带,带来什么利润,是否会破坏主品牌认知,以及能不能形成长期可持续的产品矩阵,这是第二品牌的真正门槛,规模化和赚钱能力一直是左右手一起要解决的。







