


作者: 朱玉龙
如昨天的文章(「9 系旗舰大车」扎堆上市:车企为何死磕大型 SUV? )所写的,中国汽车企业现在都在开发 9 系 SUV 和 MPV,价格战打到现在。
中国的车确实是做得越来越大,特别是 SUV 和 MPV,现在已经变成价格战和需求迁移的推动力。
现在要担心的问题是,当中大型 SUV 不断把价格往下压,中国汽车的价格体系怎么定?一旦动力、底盘和空间都拉平了,最后 SUV 尺寸也越做成大白菜了,中国汽车市场的价值修复要怎么做?
CAAM 汽协口径:从 A 级燃油车,转向 B 级新能源车
从 1-4 月数据看,传统燃料乘用车和新能源乘用车在级别结构上已经分开了。
按照 CAAM 中国汽车协会口径,1-4 月乘用车产销分别完成 810.5 万辆和 806.3 万辆,同比分别下降 7.5%和 6.7%,这个口径包含国内销售和出口。
把级别和价格拆开看,不同级别、不同价格带的承压程度完全不一样,燃油车仍然主要集中在 A 级,新能源车的重心则已经移动到 B 级。
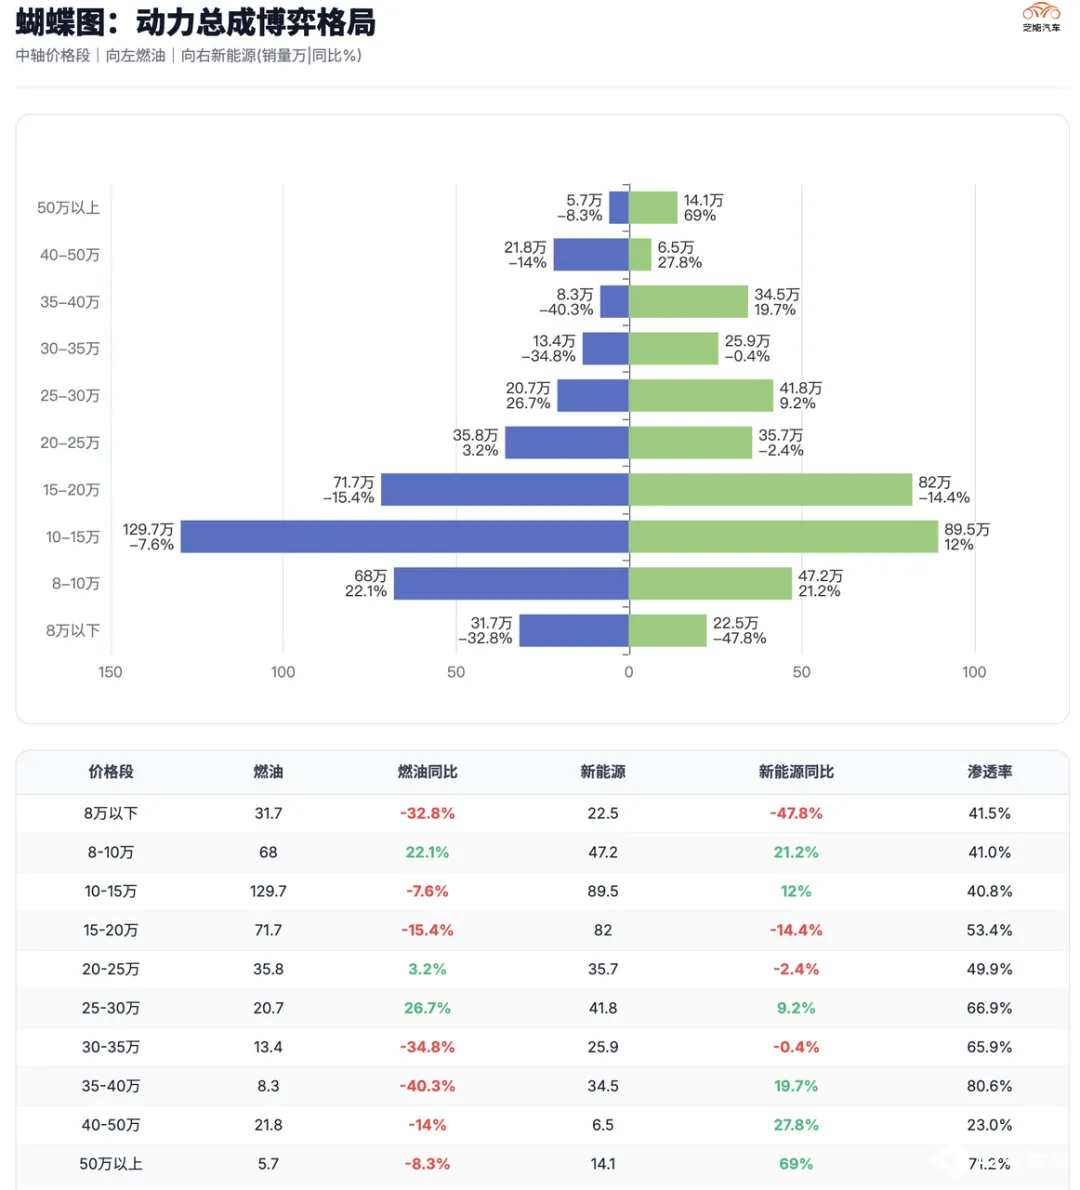
价格端无论燃油车还是新能源车,1-4 月销量最大的价格区间都是 10 万 -15 万元。
中国乘用车市场最核心的需求池是主流家庭用户的预算约束,同样是 10 万 -15 万元,燃油车销量 129.7 万辆,同比下降 7.6%;新能源车销量 89.5 万辆,同比增长 12%,渗透率为 40.8%。
油价上行的情况下,在主流价格带车辆的定义也发生了变化。
CAAM 口径最适合看行业总盘子。把国内销售和出口放在一起,所以反映的是企业端产销结构,而不是单纯终端消费。
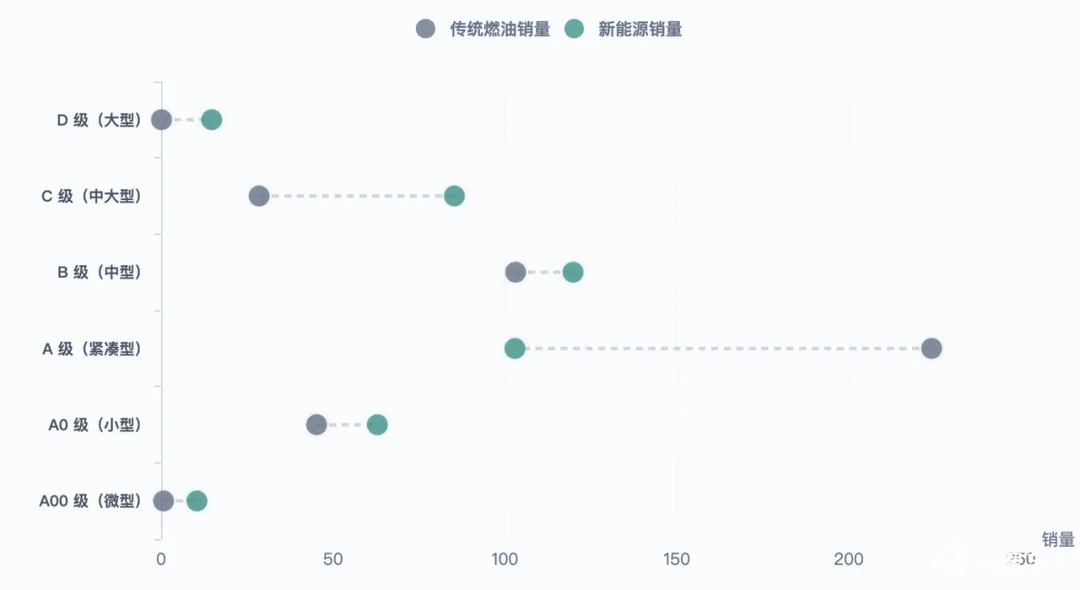
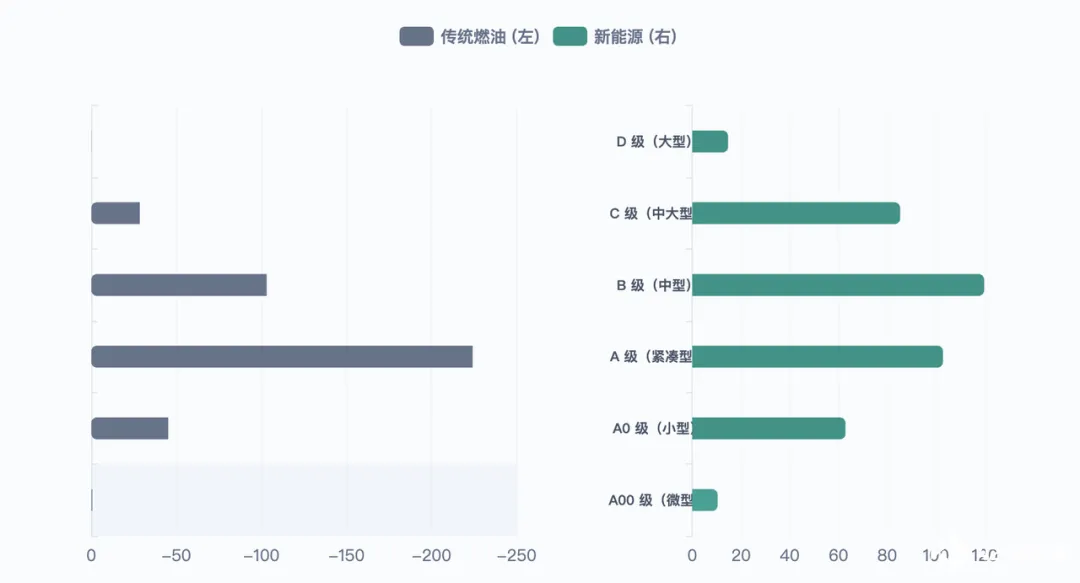
在传统燃料乘用车中, 1-4 月销量主要集中在 A 级,累计销量 224.1 万辆,同比下降 8.9%,这仍然是燃油车的基本盘。
◎ A0 级燃油车销量 45.2 万辆,同比增长 5.1%,低一档价格和尺寸的燃油车还有一定韧性,
◎ B 级燃油车销量 103.1 万辆,同比下降 19.2%;
◎ C 级燃油车销量 28.5 万辆,同比下降 16.7%。
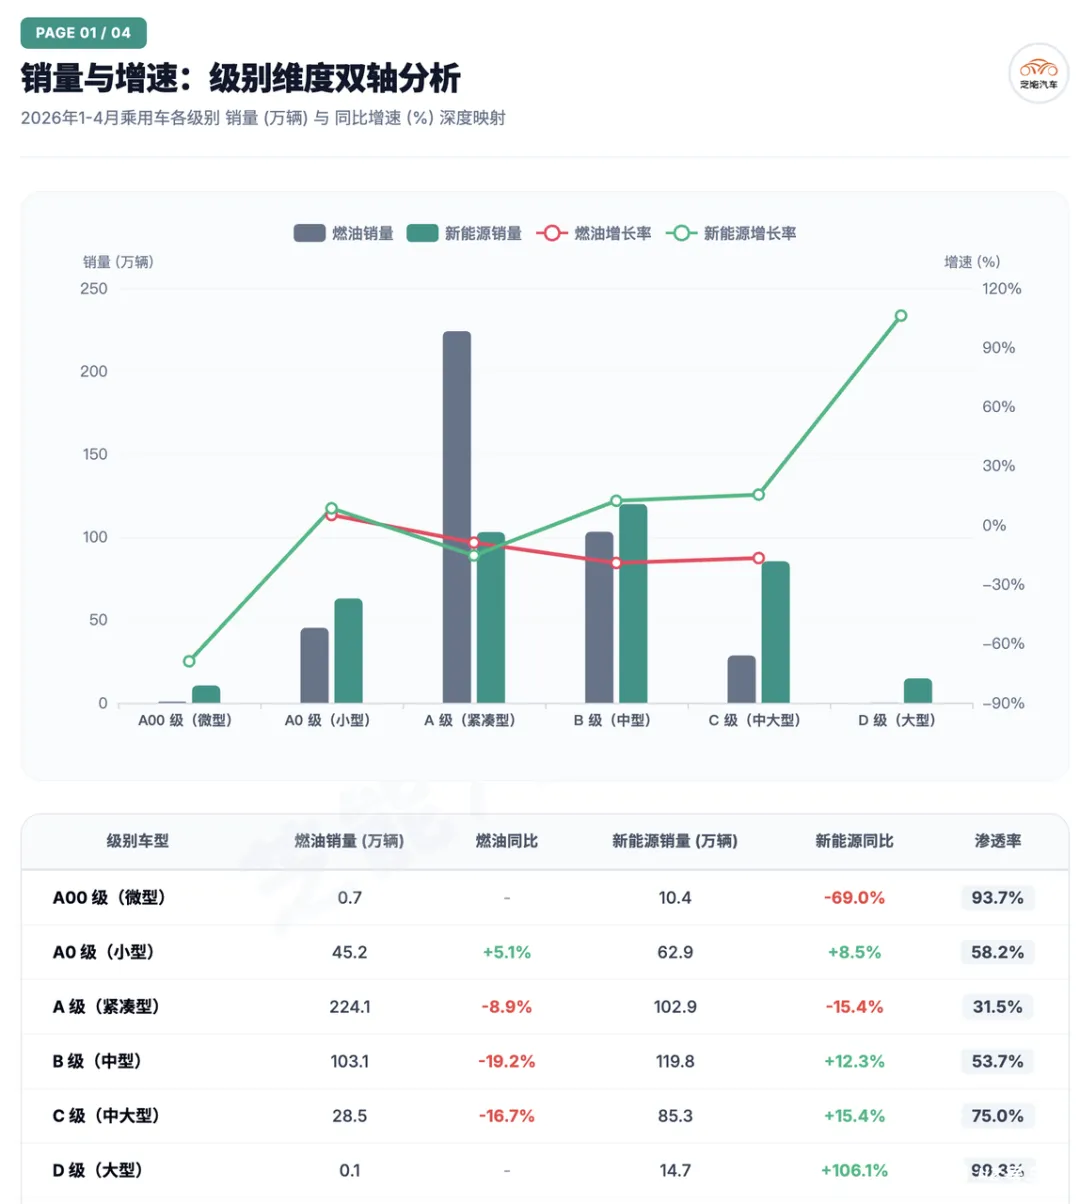
燃油车并不是均匀下滑,越往中高端走,新能源替代带来的压力越明显。
新能源乘用车的结构正好相反。
◎ 1-4 月新能源乘用车中,销量主要集中在 B 级,累计销量 119.8 万辆,同比增长 12.3%。
◎ C 级新能源销量 85.3 万辆,同比增长 15.4%。
◎ D 级新能源销量 14.7 万辆,同比增长 106.1%。
是新能源车用更大的尺寸、更高的配置和更强的电动化体验,把原来燃油车的中高端需求重新拿走了一部分,同样中国自主品牌也把这种方法论从中国带到了全球市场。
但这里也有一个反向信号,A00 级新能源销量只有 10.4 万辆,同比下降 69.0%,A 级新能源销量 102.9 万辆,同比下降 15.4%。补贴和购置税变化以后,小车起量已经没办法了,A 级也不再天然稳定。
真正有增量的地方,是 B 级、C 级和 D 级。 这也是为什么新能源车企越来越愿意做大车、长轴距、高配置,甚至把原来传统体系里的 B 级、C 级边界重新打乱。
新能源平台让车长、轴距变得更容易上探,但消费者最终买单的,仍然是价格、空间、配置和使用场景的组合。
乘联会零售口径,SUV 的 B 级和 C 级仍然有结构性机会
乘联会零售口径更接近消费者购买行为。
从总的乘用车零售数据看,1-4 月轿车、MPV、SUV 三个大类表现差异很大,轿车压力最大。
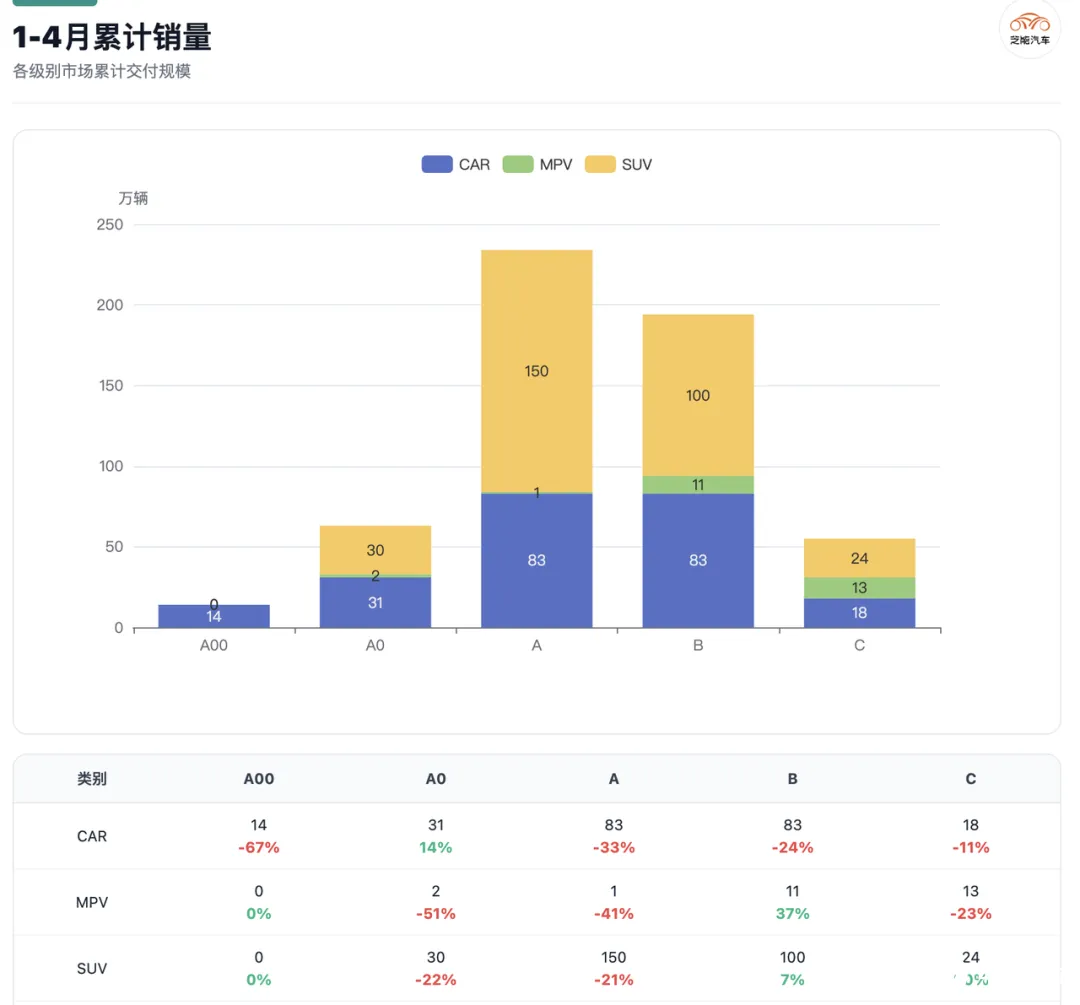
◎ 轿车 1-4 月累计零售 228 万辆,同比下降 29%,A00 轿车累计 14 万辆,同比下降 67%;A 级轿车累计 83 万辆,同比下降 33%;B 级轿车累计 83 万辆,同比下降 24%。轿车市场的问题是从微型车到主流 A 级、B 级都在收缩。
◎ MPV 的结构更集中。1-4 月 MPV 累计零售 28 万辆,同比下降 12%,其中 B 级 MPV 累计 11 万辆,同比增长 37%,但 C 级 MPV 累计 13 万辆,同比下降 23%。MPV 是需求从高一级别向更务实的 B 级区间集中。
◎ SUV 则是最值得看的部分。1-4 月 SUV 累计零售 305 万辆,同比下降 9%,A 级 SUV 累计 150 万辆,同比下降 21%,但 B 级 SUV 累计 100 万辆,同比增长 7%;C 级 SUV 累计 24 万辆,同比增长 80%。
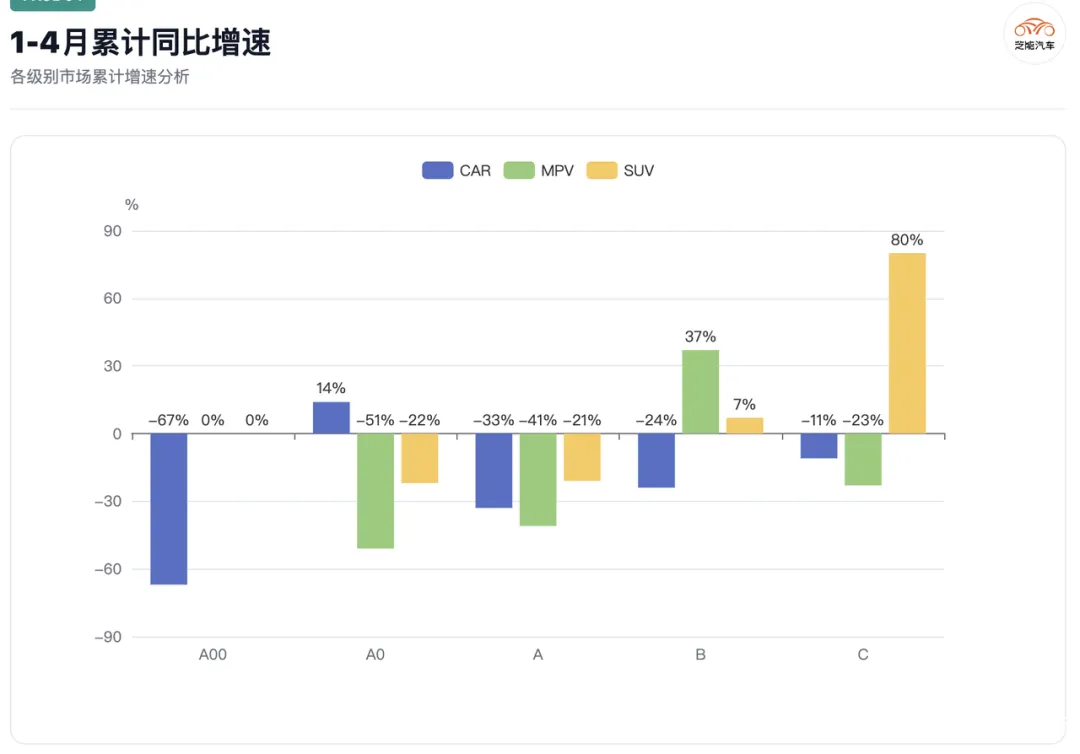
主流 A 级 SUV 仍然是大盘,但增长已经不在这里,真正增长的是 B 级和 C 级 SUV。车企在推大 SUV,消费者接受大 SUV。
◎ 第一,家庭用户对空间的要求提高了。
◎ 第二,新能源平台把车内空间和轴距优势放大了。
◎ 第三,价格战把更大尺寸车型压到更多用户能够接受的区间。
所以现在的「越级」,是有一部分是真实发生的需求迁移,传统按车长和轴距划分级别的方式,会越来越难解释实际竞争关系。
一辆车如果轴距接近传统 C 级,但价格和用户需求仍然在 B 级市场,它真正的竞争对手就不是传统 C 级车,而是同价格带的新能源 B 级车。
这也是分级重定向的核心,级别不能只看尺寸,还要看价格带和真实竞品
终端数据口径:新能源渗透率把「级别」变成了价格与场景的结果
终端销量口径最能反映真实上牌和市场落地,新能源渗透率在不同级别之间已经高度分化。
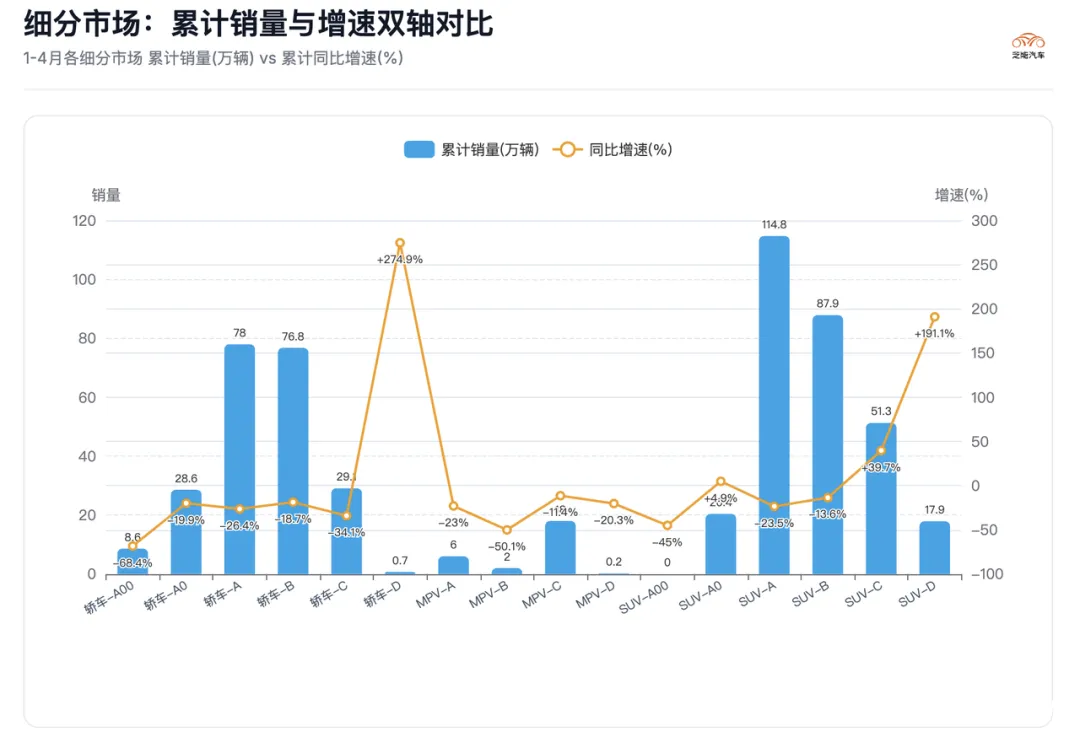
轿车里,今年整体的需求就是很差
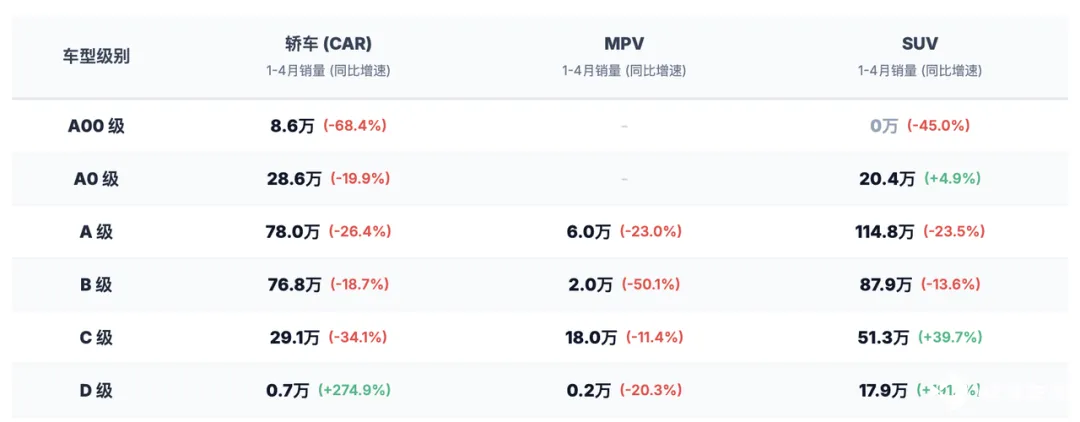
◎ A0 轿车销量 1-4 月累计 28.6 万辆,A00 轿车累计同比下降 68.4%
◎ A00 轿车 1-4 月累计 8.6 万辆,A0 轿车累计同比下降 19.9%
◎ A 级轿车 1-4 月累计 78 万辆,累计同比下降 26.4%。
◎ B 级轿车 1-4 月累计 76.8 万辆,累计同比下降 18.7%。
◎ C 级轿车 1-4 月累计 29.1 万辆,累计同比下降 34.1%。
SUV 则不同,中大型的需求在提升
◎ A0 级 SUV 1-4 月累计 20.4 万辆,累计同比增长 4.9%。
◎ A 级 SUV 1-4 月累计 114.8 万辆,同比下降 23.5%
◎ B 级 SUV 1-4 月累计 87.9 万辆,同比下降 13.6%
◎ C 级 SUV 1-4 月累计 51.3 万辆,累计同比增长 39.7%。
◎ D 级 SUV1-4 月累计 17.9 万辆,累计同比增长 191.1%。
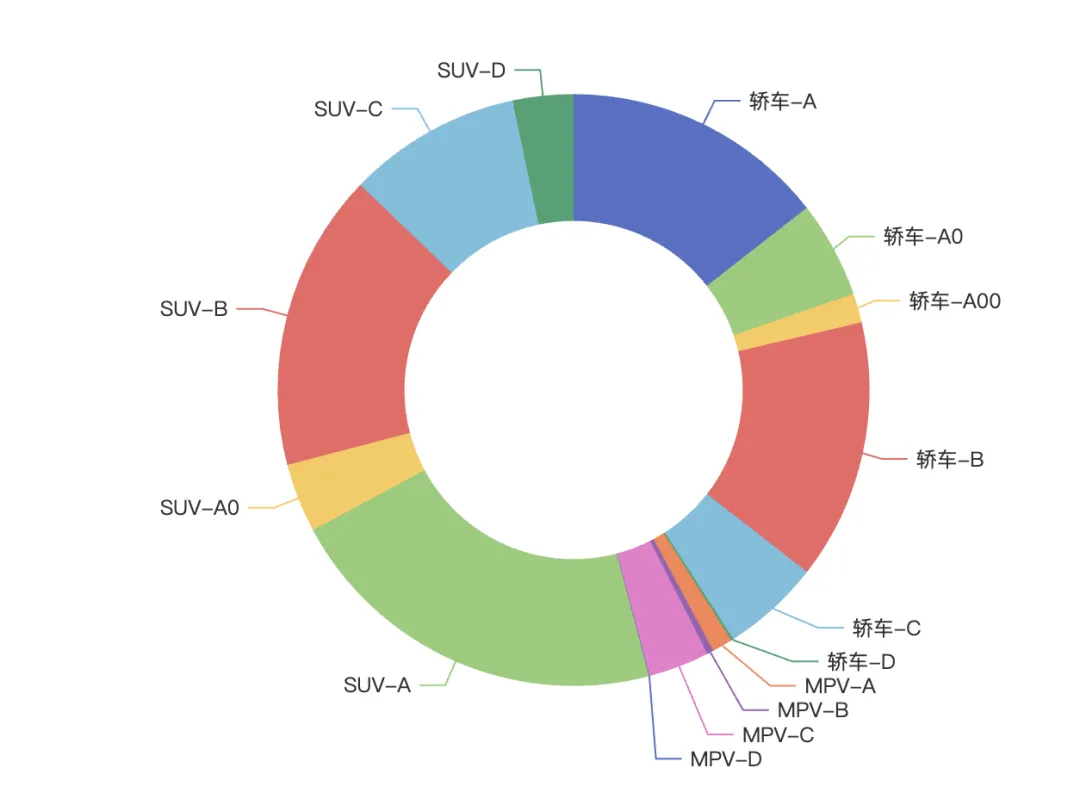
新能源真正改变分级逻辑在 SUV,SUV 把空间、家庭、长途、补能焦虑和智能化配置放在一起,天然适合新能源车企做「更大、更宽、更重」的产品定义。
随着车企的供给提升,真正强的是 C 级和 D 级 SUV,之前没有产品,现在在接受更大尺寸 (家庭 SUV、大三排、高配置) ,把更大的车身放进了原来 B 级或 C 级价格带。
现在看级别,必须同时看尺寸、价格、能源形式、用户场景,用户最后比较是同样预算下,谁给出的空间、配置、能耗、补能和智能化体验更完整。
如果在 9 系和 8 系 SUV 上持续卷,最终整个终端价格体系会成熟非常大的压力,真正的增长集中在特定 SUV 级别。
小结
2026 年 1-4 月终端销售不太好,车企在级别、价格和场景之间重新排队,这种卷是跨级别在价格带的重合,如果这种情况持续下去,车真的不知道该怎么做才好。
当然客观来说,中国能把 SUV 做得又大又便宜是好事情,出口也很快,但是价格的修复需要多少时间,这个问题大家没办法回答。







