

作者:陶烟烟
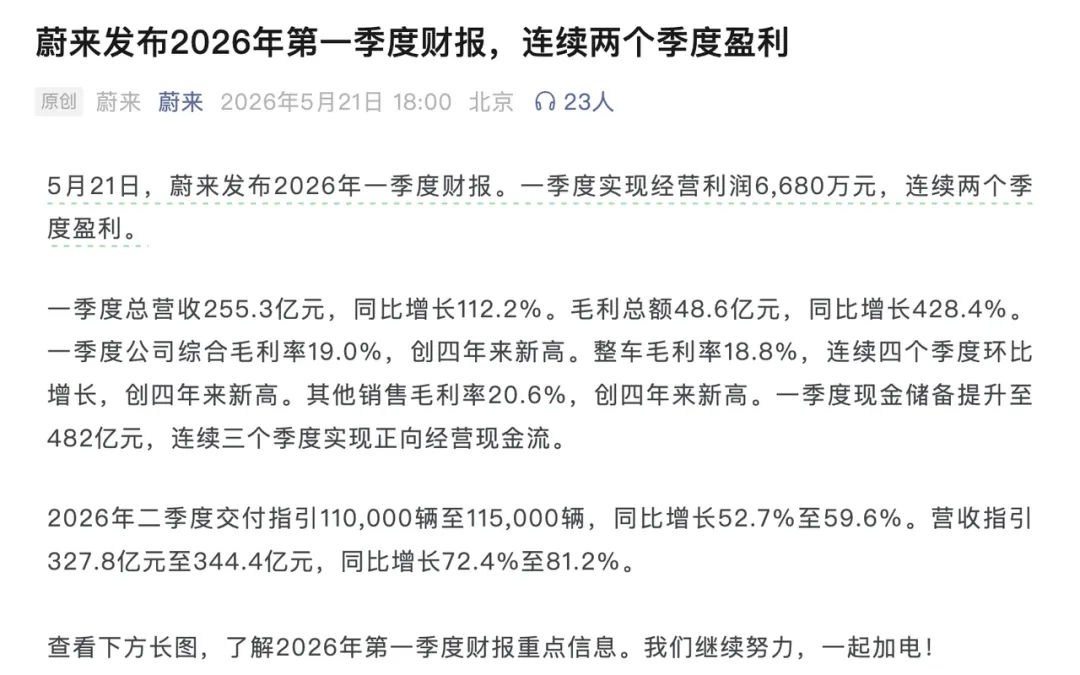
2026 年 5 月 21 日,蔚来发布 Q1 财报。几个核心数字值得单独拎出来:
◎ 营收 255.3 亿元,同比增长 112.2%;
◎ 交付 83,465 辆,同比增长 98.3%;
◎ 毛利率 19%,创下近两年新高;
◎ 净亏损 3.3 亿元,较去年同期 67.5 亿收窄 95%,如果按非公认会计准则算,经调整净利润 4350 万元,连续第二个季度盈利。
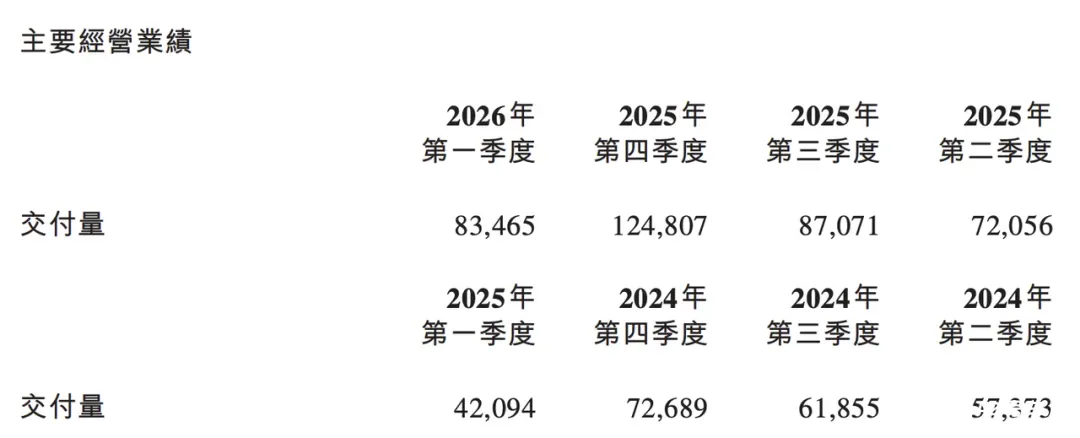
蔚来的成绩的背景是,2026 年 Q1 中国汽车整体销量同比下降 5.6%,剔除出口后国内销量更是跌了 20.3%,每五辆车就少卖了一辆。在这样一个寒冷的市场里,蔚来在国内市场做到了营收翻倍、亏损收窄 95%。
从这个角度看,盈利的含金量确实不低。「连续两季盈利」,蔚来在财报新闻稿里用了这个标题。
但说实话,这个说法有点取巧。按公认会计准则口径,蔚来 Q1 依然亏损 3.3 亿元。但和当年一个季度亏 60 亿的光景相比,确实是天壤之别。
2019 年李斌被称作「最惨的人」,到 2026 年季度营收突破 255 亿,蔚来用六年时间走了一段极具戏剧性的路。
现在大家的核心问题是 蔚来真的走出了泥潭吗?

历史回望:蔚来的三次「生死关」,今年哪些是真好转?
理解蔚来 Q1 财报的意义,必须先看历史,因为这么多年来 (由于春节和前低后高的因素) ,一季度销量往往是最少的,中国汽车企业基本都是这个规律。
盘点蔚来这几年:
◎ 第一次:2019—现金烧尽:2019 年是蔚来的至暗时刻。
当年财报显示,蔚来全年亏损 114 亿,现金及现金等价物仅剩 9.6 亿元——连一个小型房地产公司的体量都不够。股价跌到 1 美元退市红线,融资渠道几乎关闭。最后是合肥市政府 70 亿注资,才把蔚来从悬崖边拉了回来。
◎ 第二次:2023—价格战绞杀:2023 年,特斯拉掀起了史无前例的价格战。蔚来被迫降价 3 万,毛利率从两位数跌至个位数。
Q1 毛利率只剩 1.5%,全年净亏损超过 200 亿。与此同时,理想月销突破 4 万辆,小鹏也在 G6 带动下反弹。蔚来被称为「掉队的新势力」。
◎ 第三次:2024—组织改革阵痛:2024 年,李斌痛下决心进行组织变革。
裁员 10%、削减非核心项目、推迟部分研发计划。Q1 研发费同比下降 40%——这在过去是不可想象的。乐道品牌推出、萤火虫品牌落地,多品牌战略正式启航。
三次「生死关」,每一次都让蔚来脱了一层皮。但每一关也都活了下来。
言归正传,拆解 Q1 的关键指标。
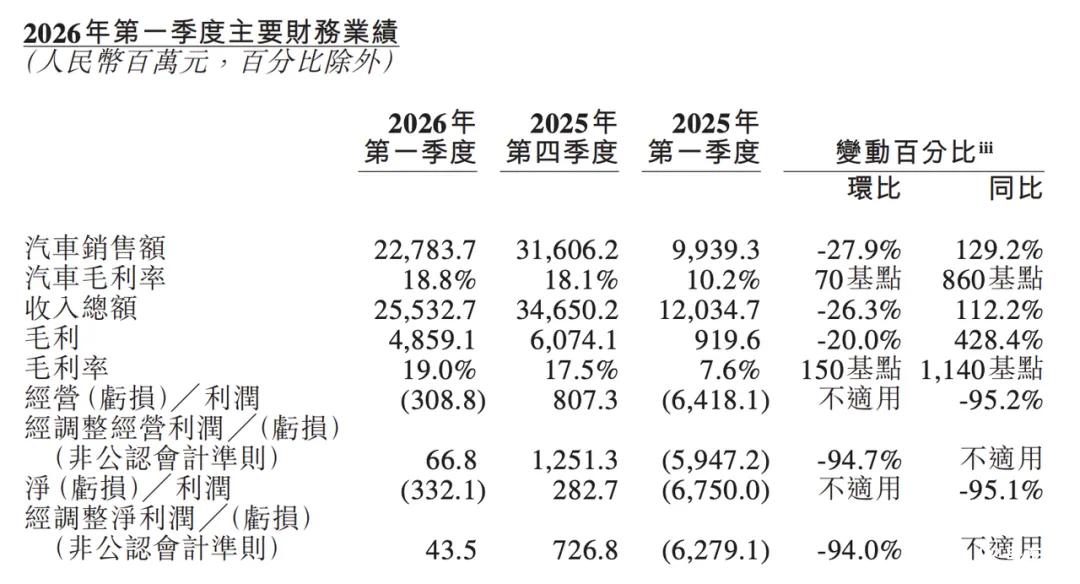
● 营收:255 亿,但环比是降的: 同比 112%的增长确实亮眼,但 2025 年 Q4 蔚来的营收是 346.5 亿——环比下降了 26.3%。
原因是 Q1 是传统的交付淡季,加上 Q4 有「以旧换新」政策的刺激效应。所以同比好看是基础,环比下滑才是 Q1 的常态。
● 汽车毛利率: 18.8%,被 ES8 撑起来的:这是最值得关注的数字。2025 年 Q1 汽车毛利率是 10.2%,一年时间涨了 8.6 个百分点。
靠的是什么?不是规模效应,一季度交付 8.3 万,不算高主要是产品结构改善。
一季度蔚来品牌交付 5.85 万辆,ES8 独占其中约 77% (约 4.5 万辆) ,连续 5 个月蝉联 40 万以上大型 SUV 市场销量冠军。
李斌在电话会上说 ES8 在 5 月前 20 天的订单是去年 11 月以来的新高。
ES8 是蔚来最贵的车,一款高毛利旗舰产品的热销,直接拉高了公司整体毛利率。
对比之下,2025 年 Q4 汽车毛利率是 18.1%,Q1 反而提升了 0.7 个百分点,这在环比交付下降 33%的前提下, 蔚来在「少卖但卖得更贵」这条路上走通了。
2025 年 Q1,蔚来汽车销售收入 227.8 亿元。单车均价约 27.3 万元,比 2025 年 Q4 的 25.8 万元高出约 1.5 万。这部分增量,几乎全是 ES8 贡献的。
这里有一个关键结论: 大三排 SUV 和 9 系旗舰车是蔚来盈利的生命线。 「同一品牌的大型 SUV 毛利率,可以比紧凑型 SUV 高出 10 个百分点以上。」这是行业共识,在蔚来身上得到了完全验证。
● 费用:砍了 30%,研发最狠
◎ Q1 总费用 51.7 亿,同比降了 30%。其中研发费 18.9 亿,同比下降 40.7%;
◎ 销售管理费用 35 亿,同比下降 20.5%。
◎ 研发费砍了 40%,这在蔚来历史上从未有过。
李斌的解释是「不同开发阶段带来的设计及开发费用下降」。我们理解就是上一波新车型的开发投入基本结束,当前进入收尾检验阶段,新项目还在论证阶段。
省钱是省了,但长期怎么办?下一个产品周期的研发投入从哪儿来?费用的下降并非只是「节省」。
蔚来自研的智驾芯片单颗芯片可单车降本约 1 万元,而且世界模型让未来的辅助驾驶越来越好。
研发的边际成本正在递减,当一套技术方案可以覆盖蔚来、乐道、萤火虫三个品牌,每一款新车的研发分摊就会越来越低,这是蔚来「越卖越赚钱」的技术底盘。
截至 3 月底,蔚来持有现金及等价物、短期投资等合计 482 亿元,蔚来在财报中明确写道:「截至 2026 年 3 月 31 日,蔚来的净流动资产已转为正值。」对于一家曾经在破产边缘徘徊的公司来说,这个信号比盈利本身更重要。
一季度蔚来交出了三个标志性的转正信号:经调整净利润转正、净流动资产转正、经营现金流转正。
三个「转正」放在一起,蔚来的财务状况从「不死」变成了「能活」。

大车 ES9+L80 的双刃剑
Q1 数据确实向好,但接下来的挑战更大。
5 月 27 日,蔚来 ES9 将正式上市并开始交付——直接杀入 40 万+行政旗舰 SUV 市场。
紧接着,乐道 L80 已经于 5 月 15 日上市。一季度财报会上,李斌还透露明年 ET5、ET5T、EC6、ES6 都将迭代。
问题是:蔚来的定价体系正在被严重挤压。
往上看,ES9 来了,ES8 怎么办?两款车都是大型 SUV,ES9 定位「行政旗舰」,ES8 则是「家庭旗舰」,但价格带必然重叠。
用户会问:ES9 和 ES8 到底有什么区别?
我为什么要多花几万买 ES9?往中间看,ES8 是爆款,卖了快半年还在高位。
L80 来了,乐道品牌如何与蔚来主品牌区隔?乐道 L80 定位「智能双舱大五座旗舰 SUV」,听起来和 ES6、EC6 的客群高度重合。
往下看,明年的 5566 换代价格怎么定?总不能比乐道 L80 还低吧?蔚来的定价困境是多品牌战略的阵痛。
蔚来则是蔚来+乐道+萤火虫三条线并行,既要防止左右互搏,又要保持每个品牌格调不降,现在是蔚来 ES8 一台车解决所有的问题,长期来看随着 ES8 和 ES9 和其他公司打在一起,后面产品也要顶上来,这是一个品牌定义的底层问题。
回到开头那个核心问题:蔚来真的走出泥潭了吗?
◎ 先说不好的:Q1 的「经调整盈利」主要靠费用压缩而非收入增长。如果不砍掉 40%的研发费、不缩编上千人,这个盈利是不存在的。而且 Q2 还要推 ES9 和 L80,现在 ES9 可以带来 ES8 订单的提升,但是这两台车今年在群狼的压力下,加大营销是需要的。
◎ 再说好的:ES8 的生命力超出了大多数人的预期。通常新车第一年销量达到顶峰,然后逐年下滑。但 ES8 在上市半年后订单反而创了新高,这让蔚来有了一张王牌可以打。Q2 交付指引 11-11.5 万辆,同比增 52.7%-59.6%,营收 327-344 亿,如果能做到,说明 ES9 和 L80 确实有承接能力。
蔚来已经从 ICU 转到了普通病房。但离出院,还有很长一段路。 盈利是脆弱的,靠的是砍费而非创收;增长是有基础的,靠的是 ES8 这个旗舰产品的持续输出;未来是充满挑战的,因为多品牌协同还没有跑通,ES9 之后的产品矩阵如何落地仍不明朗。
但对于一个经历过 2019 年濒死、2023 年被打到批发个位数毛利率的公司来说,能走到今天——连续两季接近盈利,现金储备 482 亿,ES8 在死亡谷后重获新生,是一个值得尊重的进步了。
Q2 才是真正的压力测试,ES9 一道考验定价能力,L80 一道考验交付能力。如果两道都过了,蔚来才能从「普通病房」转进「康复区」。
小结
蔚来 Q1 的核心告诉大家,高端旗舰车,是新势力活下来的关键。ES8 一款车撑起了蔚来 18.8%的汽车毛利率。
这也解释了为什么 2026 年有十几款「9 系」车扎堆上市,问界、理想、小鹏、魏牌、零跑,每一家都在赌高端大车能成为自己的利润支柱。
但蔚来的案例也说明:造出旗舰只是第一步,让旗舰持续赚钱才是真正的考验。在 9 系都上来的情况下,依靠 ES9、ES8(六座和后面的五座版)承接中高端用户,蔚来才能真正稳住。


