

作者 | 邱锴俊
编辑 | 章涟漪
5 月 27 日,小米集团(01810.HK)收跌 4.57%,收盘价报 28.40 港元,创 2024 年 11 月以来新低。
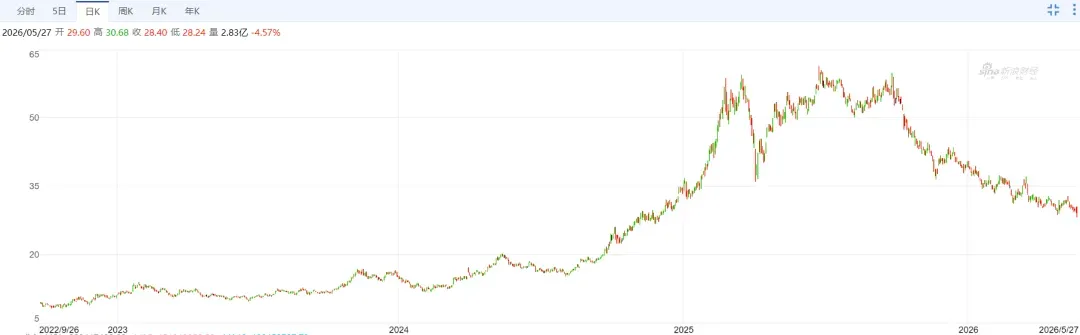
26 日发布的财报,是导火索——无论是营收还是净利润,都齐刷刷大跌。
汽车业务也是拉胯,和 AI 创新业务一起算的收入 199 亿,虽然同比增长,但环比大跌 46.6% 。
不过,相比其他业务,汽车业务还算是公司计划内的周期低谷。
小米集团总裁卢伟冰就给分析师 「吃定心丸」: 二季度交付量会有大幅提升,全年 55 万台交付目标有信心完成。
也在 5 月 27 日,小米宣布对 MiMo-V2.5 系列 API 永久降价 , 最高降幅 99% 。这种积极迎战的态度很坚决。但也表明, 雷军的「人车家」生态、 AI 故事,还需要很长时间来兑现。
汽车业务再度亏损
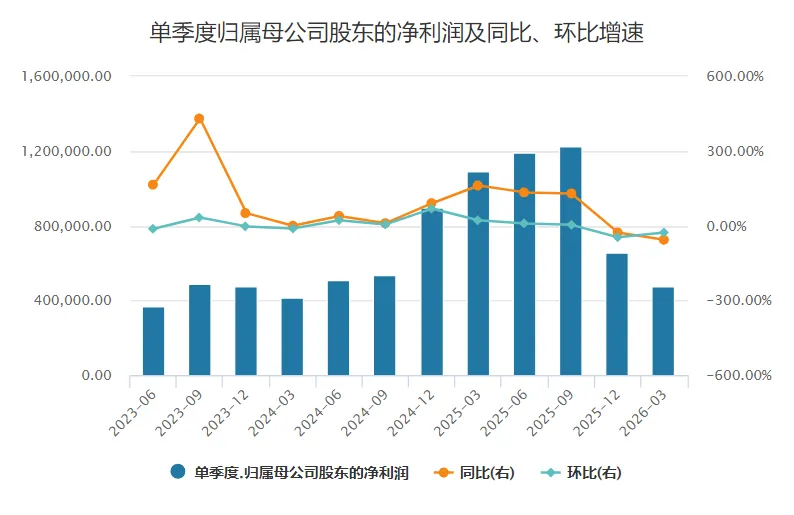
2026 年第一季度,小米集团总收入 991 亿元,环比 2025 年第四季度的 1169 亿元下降 15.2%;经调整净利润 61 亿元,同比下降 43.1%。
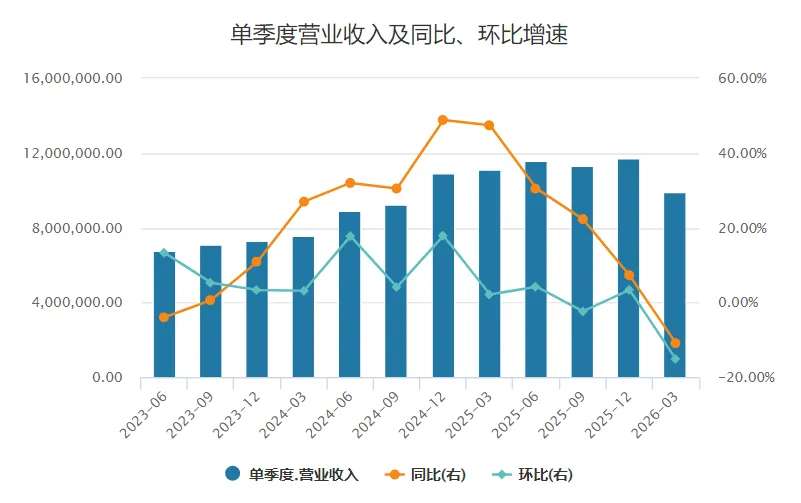
从业务分部看,手机 ×AIoT 贡献收入 793 亿元,虽同比下降 14.5%,但环比仅微跌 0.5%,基本盘依然稳固,占集团总收入的 80%。
智能电动汽车及 AI 等创新业务收入 199 亿元,同比虽增长 6.9%,但环比大幅下滑 46.6%,收入占比从第四季度的 31.8%回落至 20%,是导致集团收入环比大跌的主因。
汽车业务的具体指标上,一季度交付新车 80,856 辆,环比第四季度的 14.5 万辆下跌 44.3%,同比仍有 6.6%增长; 毛利率 20.1%,环比下跌 2.6 个百分点。
需要指出的是,汽车业务在 2025 年三季度首次实现盈利 7 亿元,四季度 再 盈利 11 亿元,但 2026 年第一季度重新转为亏损,经营亏损约 31 亿元。
整体来看,手机 ×AIoT 分部环比基本持平,仍是集团主要利润来源。汽车业务因车型切换导致交付断层,拖累了集团表现。
下半年发布中大型 SUV
一季度 交付量环比大跌 44.3%,管理层在电话会议中用交付 断档 来解释。
卢伟冰说,一季度正值第一代 SU7 停售、新一代 SU7 刚发布的空窗期,老款停售近两个月,导致无车可交。 「 这样做保障了用户口碑,但也导致一季度新车交付断层,仅有 8 万多台交付量。 」
不过他补充, 4 月份新品交付起步后,实际交付量已明显高于 3 万台预期,二季度交付量会有大幅提升。
不仅是交付下滑,汽车业务 毛利率 也 从 22.7%降至 20.1% 。
CFO 林世伟详解了三重原因:跨年未交付订单的购置税补贴单车约 1 万至 1.5 万元,直接拉低 ASP;部分展车集中促销对均价产生影响;电池、存储等核心零部件成本持续上涨,叠加交付量偏低导致固定资产分摊成本偏高。
「 行业整体都面临成本上涨压力,但我们车型 ASP 高于行业同行,一定程度对冲了成本涨幅,整体毛利水平在行业内仍处于高位。 」 管理层预计二季度起毛利率将环比改善,随着新版 SU7、YU7 GT 等高价车型集中交付,高端 GT 车型也将拉动整体 ASP 上行。
产品层面, 3 月至 5 月小米密集发布了新一代 SU7、YU7 GT 和 YU7 标准版三款新车。截至 5 月 6 日,新一代 SU7 锁单超 8 万辆,累计交付超 2.6 万辆;YU7 系列上市 10 个月累计交付 23.2 万辆。
针对此前 YU7 后期交付量回落,卢伟冰正面回应了两点原因:一是交付周期最长达到四个月,部分意向用户被竞品分流;二是产品谱系缺少入门续航版本,错失主流消费群体。本次新增标准版和 GT,正是针对性补齐。卢伟冰透露,YU7 GT 超半数用户选择 42.99 万全套选配,还有大量宝马、奔驰、保时捷车主转购,需求旺盛但目前产能每月仅两千多台。
对于全年目标,卢伟冰明确表示 「 有信心完成 5 5 万台交付 」 ,二季度交付量将大幅提升,下半年还将推出一款全新中大型车型。
而且,该车型 「 基于新平台打造,有多款衍生版本,产品创新性和竞争力都很强,我们对这款新车期待很高 。 」
手机竞争激烈, AI 大模型大降价
相比汽车业务的短期波动, 小米的主营业务麻烦可能更大。
一季度智能手机收入 443 亿元,同比下降 12.5%;出货量 33.8 百万台,同比下降 19.2%;毛利率 10.1%,同比下跌 2.3 个百分点,已逼近历史低位。
IoT 与生活消费产品收入 247 亿元,同比大跌 23.7%。唯一亮点是境外 IoT 收入创历史新高,占 IoT 整体大盘接近 40%。
小米手机一季度全球出货第三,但在中国仅排第五
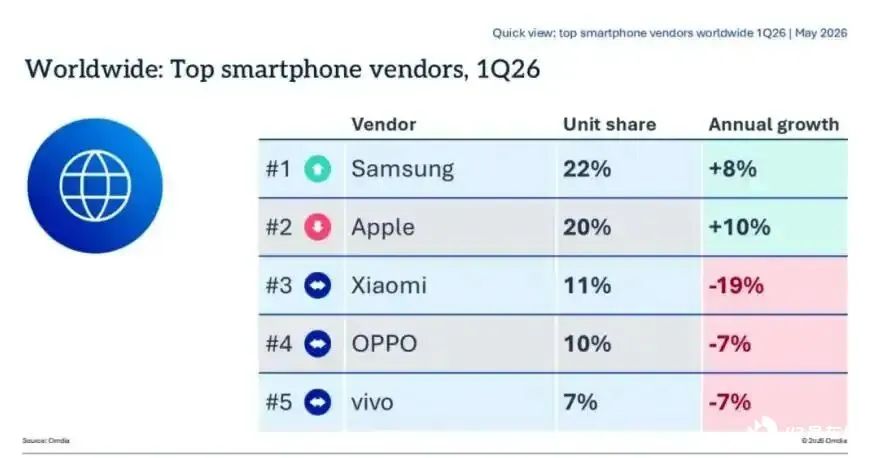
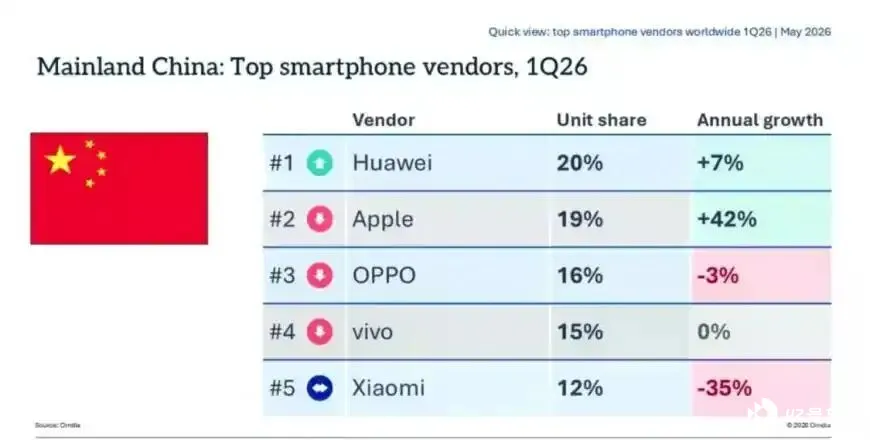
内存涨价对于毛利率的影响显而易见。
卢伟冰在电话会议中分析了存储成本上涨的影响。他指出, DRAM 从去年二季度开始涨价,NAND 从去年三季度开始暴涨,到今年二季度合约价对比前期大涨 5 美金,对手机整机成本构成巨大压力,而且涨价周期还未结束,会持续到 2027 至 2028 年。「未来两年都将处于存储成本上行周期,经营环境偏严峻。」
国内市场竞争加剧也是毛利率下跌的重要原因。 在中国市场,华为、 vivo、OPPO 份额回升,小米面临激烈竞争。卢伟冰表示,国内市场份额稳定在 14%以上,会坚持「老产品尽量不涨价,新品晚涨价、少涨价」的策略,紧抓 AI 手机产业机遇,守住份额、稳住毛利。这意味着手机业务的利润修复将是漫长的过程。
AI 业务方面,一季度智能电动汽车及 AI 等创新业务中的 「 其他相关业务 」 收入约 9 亿元,主要来自售后服务等,目前 AI 业务本身创造的直接收入规模还很有限。但小米对 AI 的投入正在加码。一季度研发开支 90 亿元同比增长 33.4%,相当部分投向 AI。
5 月 27 日,小米宣布 MiMo-V2.5 系列 API 永久降价,最高降幅 99%,意图非常明确——不以 API 收费短期盈利,而是通过低价吸引开发者涌入,构建 AI 生态护城河。
卢伟冰在电话会议中强调, AI 投入预算 161 亿元会根据业务发展灵活调整,核心是 「 依托小米自有生态场景打磨模型能力、收集用户数据持续优化 」 ,暂不以 TOKEN 收费商业化作为核心考核目标。这是一场长线投入,小米在 AI 上的野心不在当下,而在生态。
伴随股价下跌,小米集团的市值来到了 7338 亿港币。对于小米的估值,资本市场 并不乐观 , 在小米汽车大杀四方之后,资本市场短暂认可,但是随后 AI 、机器人等更「硬核」的题材更让人兴奋。而「人车家生态」、 手机、家居和汽车三大物理 AI 入口 …… 这些美好的概念,目前无法转变为商业回报。
这 正 是小米当前面临的核心命题 ——故事足够性感,但业绩需要时间来兑现。


