作者: 陶烟烟
2026 年一季度蔚来、理想、小鹏、零跑和小米都给出了亏损的成绩单,每个企业都有自己的情况。
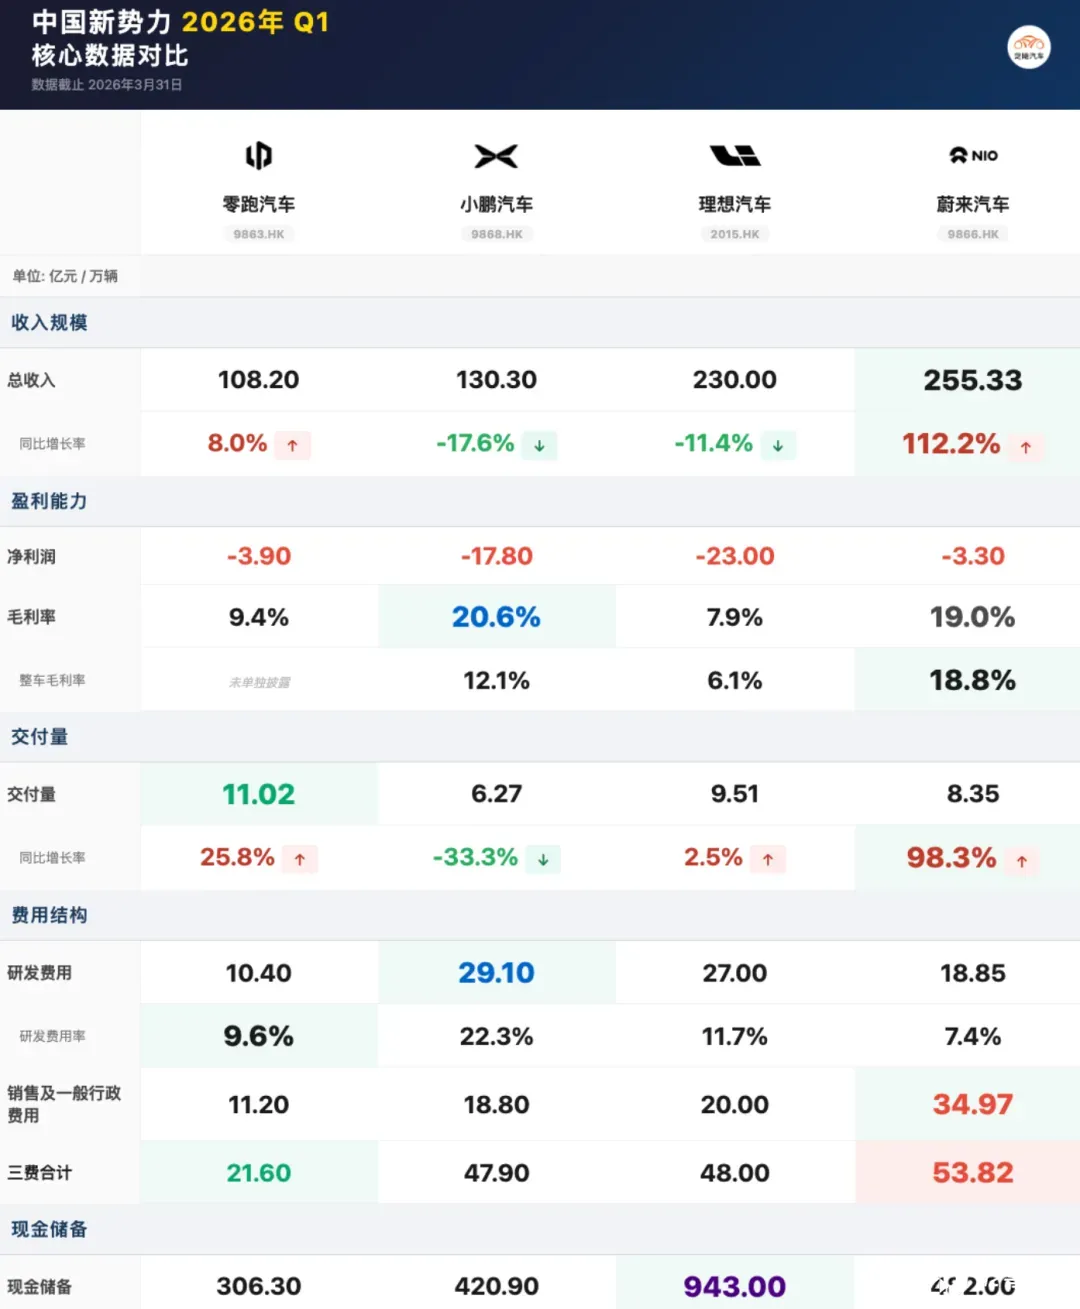
零跑亏损 3.9 亿最少一些,蔚来亏损 4.96 亿,接下来小鹏的 17.8 亿和理想的 23 亿,小米亏损 31 亿看上去多一些 (这是汽车和其他创新业务一起的,汽车亏不了这么多) 。
特别是昨天差不多同时间发布财报的理想和小鹏:
◎ 理想汽车一季度营收 230 亿元人民币,但净利润亏损 23 亿元,毛利率直接从去年同期的 20.5%下跌至 7.9%。
◎ 小鹏汽车一季度营收 130.3 亿元人民币,净亏损 17.8 亿元,毛利率逆势攀升到 20.6%
我们来探讨一下两家企业的差异。
理想汽车:换代周期的镇痛
先看理想汽车,一季度交付 95,142 辆,同比增长 2.5%,交付量变化不大,但营收反而下降了 11.4%,只有 230 亿元。
问题出在均价上, 25 年同期理想的主销车型是 L 系列车型,平均售价较高。
今年一季度正值产品换代窗口,老款车型清库、新款 L9 刚刚发布青黄不接,单季车辆销售收入只有 215 亿元,对应车辆 95,142 台,单价为 22.6 万元,这个价格确实和我们的预期不一样。
一季度车辆毛利率只剩下 6.1%,而去年同期是 19.8%,从增程为主的产品组合切换到纯电占大头,似的毛利率降低了 13.7 个百分点,这个跌幅如果从均价下降和电池成本控制去分析也可以理解。
官方解释有三个原因:
◎ 一是理想 i6 以用户为中心的相关交付举措影响了定价,
◎ 二是原材料价格波动,
◎ 三是车型换代周期。
老款清库存降价卖,再加上电池、芯片这些原材料成本还在高位,两头挤压。
毛利直接从去年同期的 53 亿元暴跌到 18 亿元,同比少了 66%。
费用端也在收缩。研发费用 27 亿元,同比微增 8.3%,还算克制。销售管理费用倒是砍了 19%,从 25 亿元降到 20 亿元,人员薪酬和市场推广开支减少。
一季度经营亏损 30 亿元,净亏损 21 亿元。
截至 3 月 31 日,理想在手现金 943 亿元人民币,理想手里还是有比较多的资金去尝试使用 Ai 这张牌。
5 月份,全新一代 L9 已经发布上市,Ultra 版 45.98 万,Livis 版 50.98 万,全系标配 72.5 度 5C 电池、自研马赫 M100 芯片。后续会推出全新 L8,等产品线理顺,毛利率有望回升。
小鹏汽车:研发换来的毛利率
再看小鹏,一季度交付 62,682 辆,同比大跌 33.3%。这个数字确实不好看。毕竟去年同期还有 9.4 万辆。
营收 130.3 亿元,同比下降 17.6%,环比更是暴降 41.4%,从四季度的 222 亿元直接掉到 130 亿,跌幅比理想更大。
小鹏的毛利率居然 逆势上涨了, 一季度毛利率 20.6%,比去年同期的 15.6%高出 5 个百分点,一季度服务及其他收入 20.3 亿元,同比大增 41.2%。这里主要是 29.1 亿元 (同比增长 47%) 研发投入很大一块从大众的研发服务商赚回来了。
汽车业务毛利率 12.1%,同比提升 1.6 个百分点,环比略降 0.9 个百分点。
一季度还是亏了 17.8 亿元 (非公认会计准则下 16.9 亿元) ,比去年同期扩大了。截至 3 月底,小鹏在手现金 420.9 亿元人民币。比去年底的 476.6 亿元少了一些,小鹏 GX 已经在 5 月 20 日发布。
何小鹏放话要完成 Robotaxi 和人形机器人的量产,还要培育全球化商业生态。
两种不同的过冬姿势
把两家放一起对比看
◎ 理想汽车这边,交付 95,142 辆,营收 230 亿元,毛利率 7.9%,净亏损 23 亿元,在手现金 943 亿元。
◎ 小鹏汽车这边,交付 62,682 辆,营收 130.3 亿元,毛利率 20.6%,净亏损 17.8 亿元,在手现金 421 亿元。
◎ 理想的问题是短期阵痛,增程产品由于竞争需要大换代,需要时间,青黄不接,全新 L9 和即将发布的 L8 一旦上量,可以把增程这条线可以提高。
◎ 小鹏的挑战是规模,交付量跌了三成+,研发和国际化又在大力投入,只要销量起来就能稳住。
两家现在都在堆研发。 理想 27 亿元,小鹏 29 亿元,都在往智驾、芯片、机器人这些下一代技术上砸钱。
小结
新势力车企经历了 2025 年底四季度全面盈利,到了 2026 一季度又开始全面亏损,我们继续看下个季度的情况。