

作者:陶烟烟
2026 年 5 月,日系车企发布新一轮财报。可以看出,在利润受到压力的时候,日系的电动化进程似乎停住了。
◎ 丰田 叫停了雷克萨斯纯电轿车 LF-ZC 的量产计划。
这款原定 2026 年底投产的旗舰车型,在推迟到 2027 年中之后,直接被砍。一体化压铸和全固态电池的研发继续。
◎ 本田 录得自 1956 年上市以来首次年度亏损,净亏 4239 亿日元。
暂停了加拿大 110 亿美元的电动车和电池产业链项目,官方承认「2040 年全面淘汰燃油车」的目标不切实际。
◎ 日产 连续两年巨亏,两年累计亏掉超 1.2 万亿日元。
卖总部大楼、裁员 2 万人、全球车型从 56 款砍到 45 款、工厂从 17 家减到 10 家。
◎ 斯巴鲁 2025 财 年营业利润暴跌超 90%,纯电动车相关资产减值和开发费用,对利润造成了 578 亿日元的负面影响。
自研纯电车型的落地进程推迟,研发资源重新调配给燃油车。
我们看到的日系车企,几乎在同一时间窗口,对纯电路线按下了同一个按钮:踩刹车。

为什么日系对纯电的大规模推广,有所顾虑了?
● 丰田 是日系纯电开发的带头大哥,丰田 2025 年纯电全球销量 19 万辆,同比增长 42%。铂智 bZ3X 在中国市场表现非常不错。
那为什么砍 LF-ZC?丰田 2025 财年净利润 3.85 万亿日元,同比降 19.2%,连续两年下滑。社长近健太原话:「单车盈利能力的下降趋势仍未得到遏制。」预计 2026 财年净利润再降 22%,连续三年往下走。
对于丰田来说,投放纯电动原本是在欧美中三个市场去协调资源的,特别是在美国这样的市场,鼓励纯电的情况下去投放高端纯电轿车,是有价值的。
现在北美市场的纯电已经被摁下,欧洲和日本也需要这样一款高端纯电,你怎么算账都过不了关。
SUV 的考虑,可能更宽泛一些,在纯电需求放缓、价格战激烈的环境下,丰田全固态电池这个杀手锏到底能不能兑现,现在真不好说。
● 本田 2.5 万亿日元的资产减记,针对北美电动车业务、软件开发和电池供应链。
加拿大 110 亿美元的项目说停就停。这不是「再考虑考虑」,是「认亏离场」,这个我们已经分析清楚了。
● 日产 在目前可能需要东风日产的新能源汽车产品往全球销售,更多依靠合资企业在中国的独立发展。
● 斯巴鲁 纯电动车相关费用对利润造成 578 亿日元的负面影响,维持了 1.2 万亿日元的整体投资不变,钱从纯电研发,重新流向了燃油车产品矩阵。
日系车企原本在中美欧三地协同去投资大力气造纯电,现在美国的需求崩塌,在欧洲市场需求也有限的情况下,想要在中国卷纯电,难度太大。原本存在的盈利模型,现在考虑中国这种市场竞争环境,直接没了。
日系车企这轮集体转向,背后是三个结构性问题,跟技术能力关系不大。
◎ 纯电市场的变化太快, 美国特朗普政府取消电动车购车税收抵免,欧盟撤销了 2035 年禁售燃油车的方针。
两条最大的政策推手同时松油门,全球纯电市场增长的预期被打掉了一大块。当政策红利退潮,日本企业就得回到市场真实需求来判断,对于这些日本车企来说,现阶段自己的混动比纯电强得多。
日系车在中国市场的市占率从 2020 年的 23.1%一路跌到 2025 年的 9.8%,五年腰斩不止。
◎ 日产在华销量连续 7 年下滑,本田连续 5 年,日系阵营在中国新能源浪潮中被系统性替代了。
当中国品牌用成本优势和智能化配置,在 15 到 25 万这个日系最核心的价格带建立起统治力,日系纯电目前主要聚焦在 10-20 万进行尝试。
◎ 日本的纯电产品的规模太小了,利润模型还没跑通。
依靠中国电池、软件、智驾、电子电气架构的技术,在一定的范围在中国投资是合理的,依靠中国供应链规模优势,但是没想明白大规模投入确实是很难。

混动是日系的饭票
日系车企的考虑是很清楚的,重点持续做混合动力,也不算放弃电动化。
丰田 2026 财年研发投入 1.6 万亿日元,重点仍然是自动驾驶和新能源,把纯电投放的节奏,从「激进扩张」切换到了「等待时机」。
本田计划在 2030 年前推出 15 款新一代混动车型,下一代混动系统成本比 2023 款降低 30%以上。目标是让混动成为纯电到来之前一个足够长的利润缓冲期。
日产 2027 年前 10 款新能源车型的目标还在,目前充分利用在中国的合资企业去抓手。
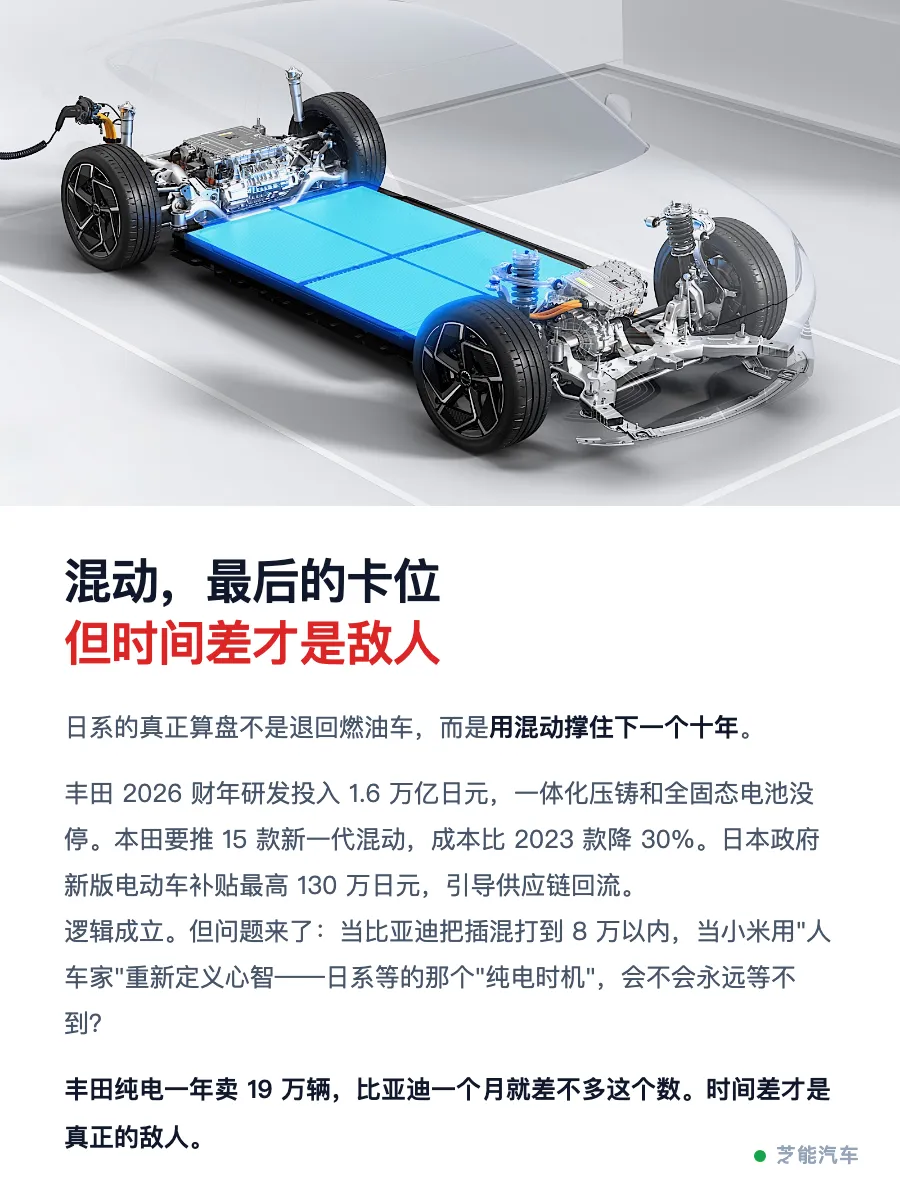
日系车企是「用混动撑住下一个十年」,这个战略选择,有它自洽的逻辑。
混动是日系最强的护城河。丰田的 THS 系统打磨了超过 25 年,本田的 i-MMD 也经历了多代迭代。
在混动领域,日系拥有从发动机热效率到行星齿轮机构到电控逻辑的全栈积累。把混动成本再往下压 30%,推 15 款新一代车型,这是日系手里最确定的一张牌。
日本政府也在配合。 2026 年 4 月启动的新版电动车补贴政策,大幅提高了「本土电池应用」和「稀土供应链」的评分权重,最高补贴 130 万日元,用补贴引导供应链回流,同时保护本土车企的过渡期,慢慢在日本扩大一些规模,抵消外部市场的不确定性。
丰田计划在印度建 3 座工厂,到 2030 年代产能扩到 100 万辆,是现在的 3 倍。本田要在印度推专属战略车型。日产也押注印度。
印度是当前全球少数几个燃油车需求仍在增长的 500 万级市场,也是纯电渗透率极低、混动有现实需求的地方。
小结
今年美国车企放弃纯电是最干脆的,其次是日系车企,事实上欧洲车企也在集体踩刹车。
只不过日系用混动守住利润底盘,在中国缩减规模和导入本土的技术,徐徐图之。






