


撰文 | 奚筱林
编辑|马青竹
1819 年,「萨凡纳号」完成了人类首次蒸汽动力跨大西洋航行,用时 27 天。但事实上,只有 1/10 的时间使用蒸汽动力,其余时间依然靠帆。
这艘船保留了全套帆装,辅以小型蒸汽机。
在当时,纯蒸汽轮船根本跑不了远洋航线。蒸汽机热效率低,海岸加煤补给点也很少。所以,之后近半个世纪里,「帆+蒸汽」的双动力构型,成为全球远洋商船的标准配置。
到了 19 世纪 80 年代,三胀式蒸汽机开始全面普及,热效率大幅提升,全球加煤港网络也随着贸易航线全面铺开,纯蒸汽轮船才凭借准点率的优势,成为远洋航运的主力。
19 世纪末期,双动力构型连同纯帆船一起,彻底退出远洋主航道。
历史总在押韵,今天的新能源汽车市场,正在经历相同的产业更迭。
过去几年,增程被视作过渡时期的务实之选,不仅传统车企纷纷入局,就连一些纯电品牌也转身跟进。如今,国内汽车市场中只做纯电的主流企业,只剩下蔚来和特斯拉。
但是到了 2026 年,趋势反转了。
新能源购置税补贴减半,原以为对纯电车影响会更大,结果首当其冲的却是增程和插混车。
根据乘联会发布的 5 月销量数据,燃油车零售量同比下降 39%,增程车同比下跌 28%,插混车同比下滑 23%,唯有纯电车正增长。
从跌幅来看,增程/插混车虽不至于彻底失宠,但是在新的充换电效率、新的基建便利性下,一些动因确实在改变,至少市场格局正在改变。
头部增程玩家,集体「转电」
调研机构杰兰路数据显示,国内新能源市场分化显著:2026 年 5 月,国内纯电车型销量 62.4 万辆,同比增长 8%;插混车型销量 21.3 万辆,同比下降 22%;增程车型销量 7.6 万辆,同比下降 33%。
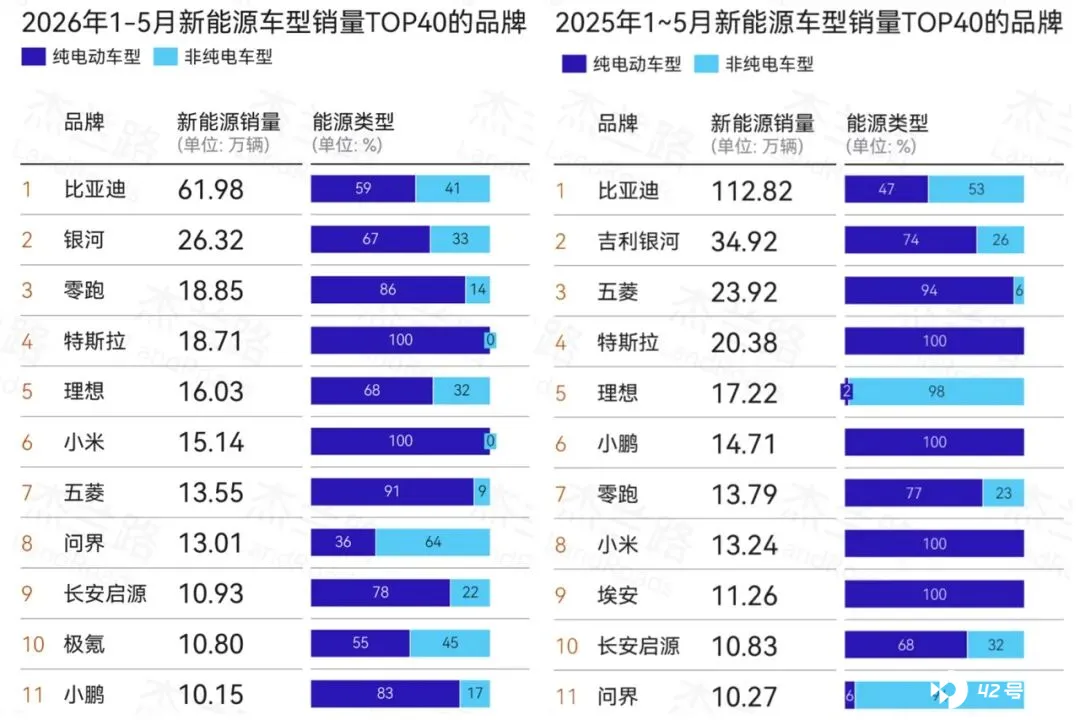
杰兰路的品牌排行还显示了不同能源车型的比例。今年前 5 个月,销量 Top10 中只有问界的纯电车占比低于非纯电,但也比去年同期提升了 30 个百分点。
再看其他品牌,比亚迪当年靠 DM-i 打遍天下,但今年前 5 个月纯电车占比从 47%增长至 59%,混动板块明显承压。5 月销量最高的轿车是海豚,其次才是秦 PlusDM-i;SUV 销量最高的是纯电的元 UP,后面是宋 ProDM-i。
曾长期霸占新势力头把交椅的理想,靠增程起家,也带火了增程市场。然而今年前 5 月其纯电车型的销量占比,竟然从 2%暴涨至 68%。i6 作为主销车型,占据品牌约 6 成的份额。
零跑虽然半道切入增程,但零跑汽车创始人、董事长兼 CEO 朱江明在当时就说过,这只是权宜之计,未来的大方向一定是纯电。
而且,零跑的销量大头一直都是纯电。今年前 5 个月,其纯电占比还提升了。
朱江明认为,虽然新能源渗透率已经达到 66.7%(6 月第一周),但电动化的趋势还会加速,而且纯电的占比会越来越大。
如果说,一两个品牌的变化不足以说明什么,那么当上面这些增程赛道的头部玩家都开始转向纯电,表明行业内部对于路线的终局已经形成共识。
家庭大 SUV 市场,被纯电「偷袭」
一边是增程的全线收缩,另一边是纯电的高歌猛进。5 月,纯电在整个新能源大盘中的占比已超 67%,稳稳占据市场 C 位。
大盘整体起伏还不够直观,更明显的变化是,被增程视作基本盘的家庭 SUV 市场,已经被偷家了。
大三排 SUV 市场原是增程的天下,「可油可电」,无里程焦虑,市场「教育」也更早,纯电刚开始插不上话。但在乐道 L90 和蔚来全新 ES8 上市后,天平开始向纯电快速倾斜。
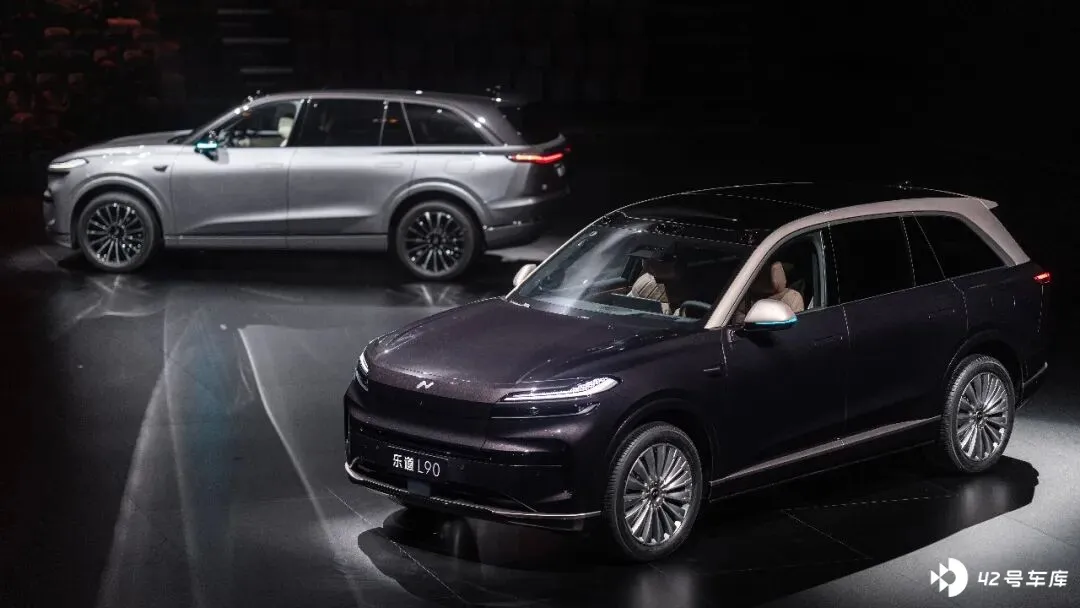
乐道 L90 上市首月即破万,创纯电大型 SUV 最快交付纪录,如今 8 个月累计交付量突破 5 万台。全新 ES8,自去年 11 月起连续 7 个月破万,并且已连续 6 个月斩获大型 SUV 销量冠军。
这还不够,作为 49.8 万元起售的旗舰产品,蔚来 ES9 在 5 月 27 日才公布售价,上市仅 4 天便交付 3108 台,本月将迎来一万台交付。
一款车热销可能是偶然,但三款车全部杀进市场前列,充分印证了蔚来创始人、董事长、CEO 李斌此前的判断:增程大三排的黄金时代已经过去,纯电大三排的黄金时代已经到来。
大三排 SUV 市场的「权力」更迭并非孤立现象,同样的替代逻辑正在大五座 SUV 赛道重演。
蔚来联合创始人、总裁秦力洪曾分享过一组数据:2025 年一季度,大五座 SUV 市场中,纯电与增程的比例为 1 比 23;2026 年一季度,二者的比例变为 1 比 2.2。
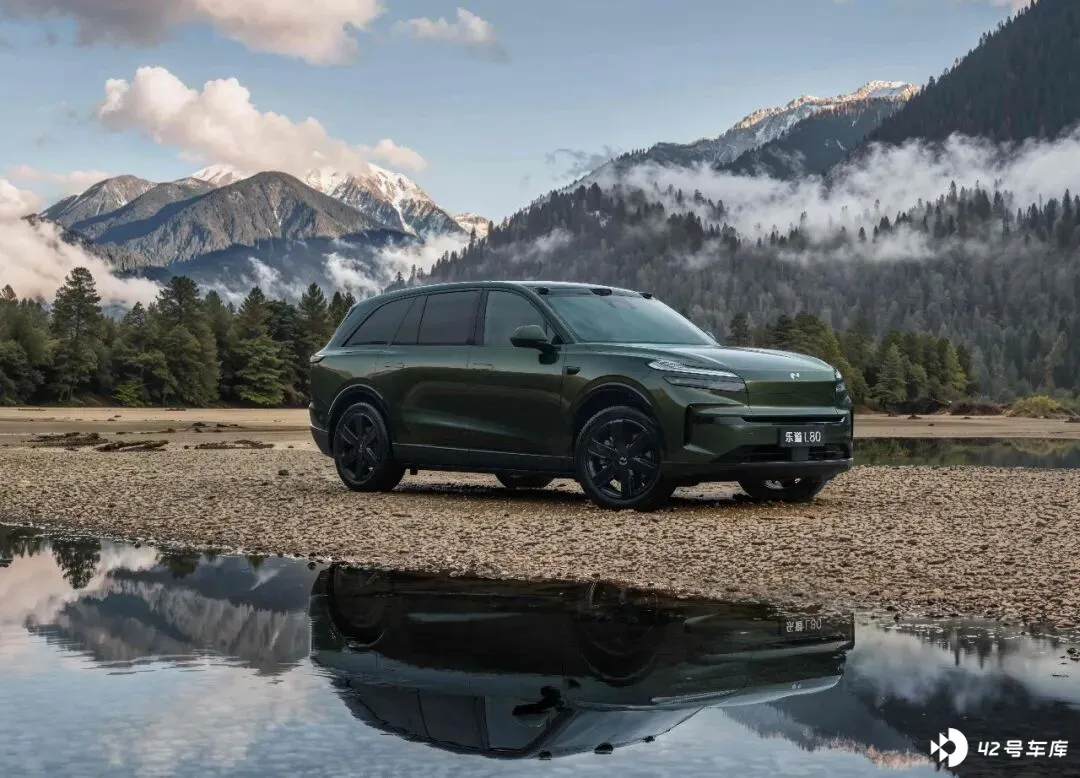
乐道 L80 自 5 月中旬上市后,仅半个月时间累计交付近 6 千台,跻身大型 SUV 销量前五。
李斌曾说过,大三排 SUV 市场的变革,会在大五座 SUV 市场重演。秦力洪更是给出了清晰的预判:到 2026 年三季度,纯电大五座 SUV 的销量将彻底反超增程。
纯电靠什么赢?
纯电能够在家庭 SUV 市场反超增程,是两层因素共同作用的结果。
第一层,补能效率的快速提升,以及用车成本上的优势越来越大。
近两年,800V+高压平台快速普及,超充技术也在不断突破,「5 分钟充好、10 分钟充饱」已不是口号,纯电的补能效率越来越接近传统燃油车。
蔚来可充、可换、可升级的全场景补能体系,更是走出另一个极致。
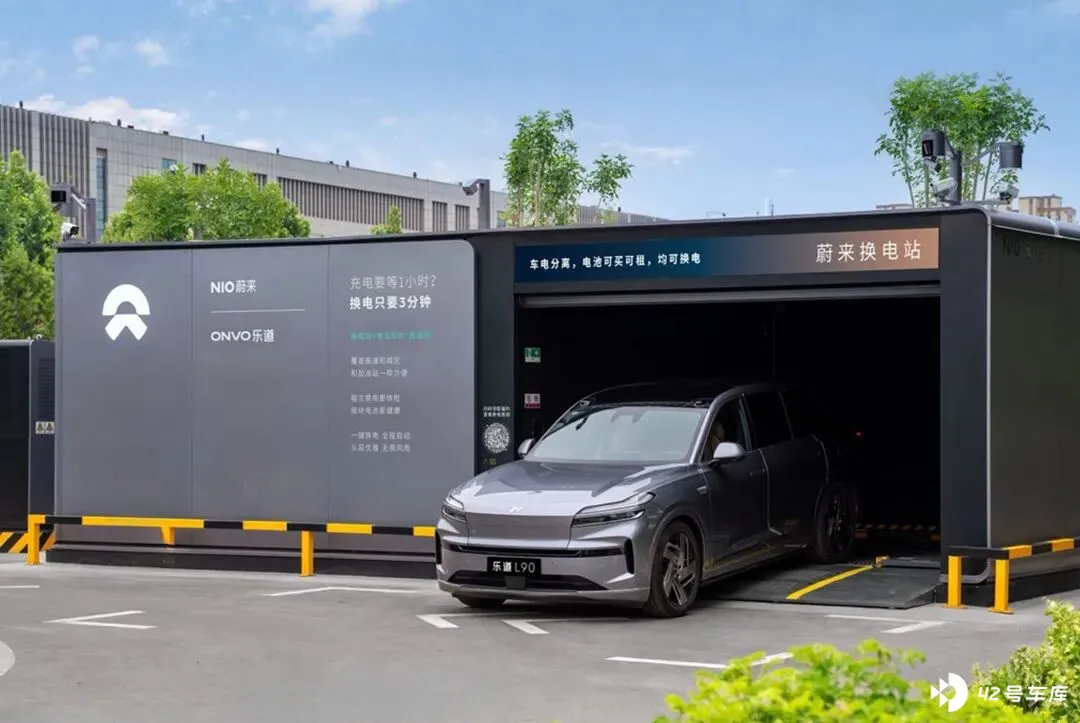
截至 6 月 23 日,蔚来全国建成 9,003 座充换电站,其中换电站 3,927 座, 3-5 分钟即可完成全自动换电、满电出发,已累计提供超 1.1 亿次换电。另外,还有充电站 5,076 座、充电桩 29,255 根。
近两年,之所以增程车的电池越来越大,是因为用户开始习惯用电。一方面,增程车在亏电时体验较差;另一方面,油价一直停留在高位,增程的「油箱保障」反而成了累赘。
李斌曾提出,2025 年是纯电的拐点,纯电带来的体验收益,已超过补能不便带来的体验损失,这一趋势在 2026 年会加速。
第二层,也是更核心的一层,原生纯电平台带来了代际领先的空间优势,精准命中了家庭用户的核心诉求。
增程与插混车型需要同时搭载两套动力系统,不可避免地会挤占座舱与储物空间,空间布局上无法做到两全其美。家庭用户购车,空间可是刚需中的刚需。
原生纯电平台就没有这个包袱,省去了发动机、传动系统、油箱,空间利用率更大,布局也更灵活。例如,乐道 L90 容积达 240L 的超大前备舱,增程车根本没法实现。
另外,在轻量化方面,纯电车也有先天优势。
近段时间,有关新能源车该「减肥」的呼声越来越高。有数据统计,2020 年至今,中国新能源乘用车平均整备质量上涨了 27.5%,六年增重超 400 公斤。
各细分品类中,增程车是超重的「重灾区」,平均整备质量达到 2380 公斤。
超重,不但违背了新能源车减碳、节能的初心,还会增加轮胎等零部件损耗,加大行车安全风险,加快道路桥梁损耗。
纯电平台集成度高、结构简单,重量主要集中在电池包上。只要控制好电池包的重量,就能控制好整车的重量。
就像乐道 L80 配备的 85kWh 电池包,总重量仅 440kg,能量密度达到 193.2Wh/kg。因此,其后驱版本整备质量只有 2270kg,相比同级别车型轻了 300kg 左右。
回看过去几年,理想、问界正是凭借精准卡位「增程+家庭」的细分赛道,吃到了第一波家庭新能源 SUV 的增长红利,顺利突围。
如今,这条赛道的底层逻辑正在被改写,曾经支撑增程崛起的家庭用户需求,正在向纯电产品迁移。踩中了这一拐点的乐道,自然接住了这波红利。
结语
乐道能够快速抢占家用纯电 SUV 蓝海,一方面得益于李斌对于市场的判断,另一方面源自蔚来十一年攒下的纯电技术家底。
基于底层技术优势,具备长期生命力,不会随单一配置的快速迭代而过时。随着补能基建的完善、智能出行场景的拓展,反而会持续释放价值。
至于新能源汽车市场的终局,在李斌看来,挪威就是很好的例子:98%的新能源渗透率,其中 98%为纯电。「这个趋势不可逆转,而且只会加速。」
纯电的大幕才刚刚拉开。






