

作者 | 王凌方
编辑 | 邱锴俊
「 到 2030 年中国锂电池产销量将突破 3500GWh,实际有望达到 3800-4000GWh,较 2025 年实现翻倍以上增长 ;
行业平均研发费用占比提升 1 个百分点;锂资源国内供给率从当前的 30%大幅提升至 60%;
出口占比达到 3 5%,预计出口额超过 1200 亿美元;
储能电池循环次数达到 1.5 万次以适配 8 小时长时储能需求。 行业 产能利用率 要达到 80%。 」
这是 《锂电池产业 「十五五」发展规划报告》 中,对中国锂电池行业发展提出的整体规划和要求。
6 月 30 日,中国汽车动力电池产业创新联盟(简称「电池联盟」)2026 年度论坛暨 电池联盟 成立十周年大会 在 北京 召开。
会上,电池联盟 发布了《锂电池产业 「十五五」发展规划报告》与《2025-2026 年度新能源汽车及动力电池产业报告》。
两份报告不仅总结了过去五年的辉煌成就与当前市场的最新特征,更系统 指出 了未来五年( 2026-2030)中国锂电产业在规模、技术、资源及国际化方面的具体量化指标。
值得注意的是, 规划 还 提 出了 「用人工智能重塑锂电池产业」,并推动行业从「被动合规」转向「主动参与构建全球产业规则」, 这标志着 中国锂电产业从 「规模扩张」 正式 全面转向 「质量引领」的新阶段。
如需锂电池「十五五规划 」和《2025-2026 年度报告》 ppt 整理版 pdf,关注「电动汽车观察家」公众号,在对话框输入「锂电池十五五规划」或「十五五规划」即可获取本 pdf 下载链接。
「十四五」:产业成就与「内卷」的现状
回望 「十四五」,中国锂电池产业完成了规模 的 跨越。
规划报告指出,中国锂电池销量 从 2020 年不足 100GWh 飙升至 2025 年的 1700GWh 以上,产值跃升至万亿级。 同时 全球市场主导地位进一步巩固:动力电池装车量全球占比超 60%,储能电池系统市占率约 70%,四大主材占比超 80%,锂盐产能占比超 90%。
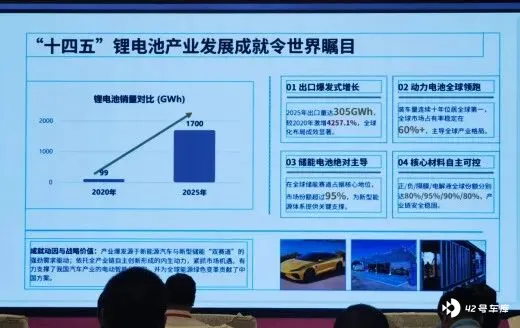
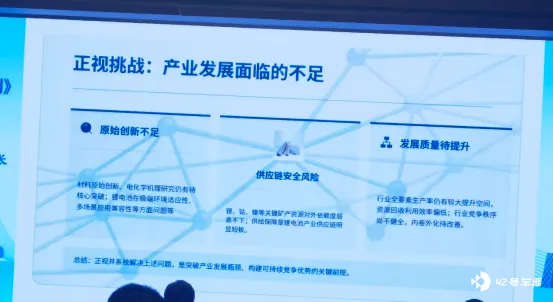
然而,辉煌之下暗藏隐忧。 规划指出, 锂电池产业原始创新不足,表现为:材料原始创新、电化学机理研究仍有待核心突破;锂电池在极端环境适应性、多场景应用兼容性等方面也存在问题。
供应链安全也存在一定风险。锂、钴、镍等关键矿产资源对外依赖度居高不下;供给保障是供应链的明显短板环节。
此外,发展质量还需提升。行业全要素生产率仍有较大提升空间,资源回收利用效率偏低;行业竞争秩序尚不健全,内卷外化亟待改善。
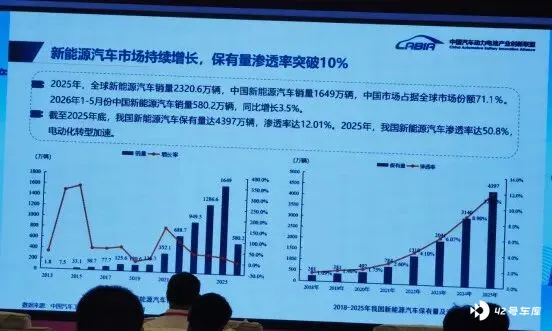
根据同步发布的 《 2025-2026 年度报告 》也指出 ,产业 正在 面临 的 增长速度换挡与结构性调整的阵痛 问题 。
从数据上看, 2026 年上半年市场特征明显呈现「乘用车降温、商用车升温、增速放缓」 的态势。
具体来看, 渗透率突破临界点但增速下滑: 2025 年新能源汽车渗透率首次达到 50.8%, 但 2026 年 1-5 月销量同比增速骤降至 3 。 5%, 乘用车产量同比甚至下降 22.4%。 这既是渗透率基数提高的自然结果,也与激烈的「内卷」导致产品迭代过快、消费者观望情绪加重有关。
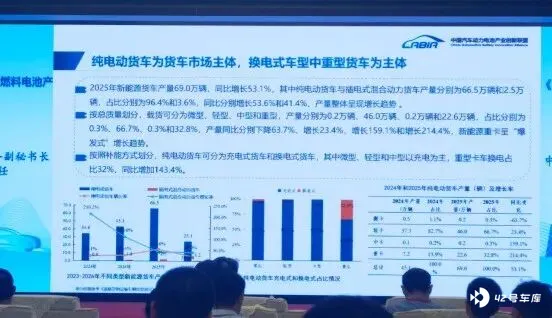
重卡电动化与补能模式突破 。 与乘用车放缓不同, 新能源商用车增速接近 50%,其中重型货车电动化成为亮点。 报告特别关注到, 重卡换电模式已占补能方式的 32%, 为解决重卡多场景电动化难题提供了可行路径。
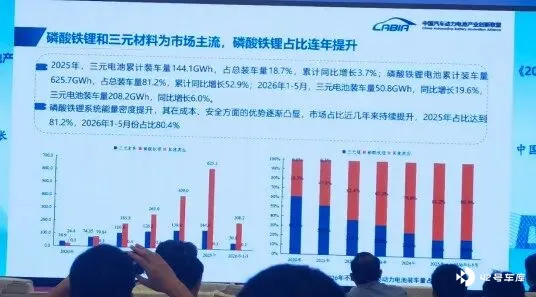
磷酸铁锂 「一边倒」 ,呼吁 多技术路线 。 磷酸铁锂电池装机量占比已超 80%,三元电池暂处低谷。 但联盟在报告中呼吁,需坚持多技术路线并行,高性能三元及固态电池有望迎来「第二发展周期」。
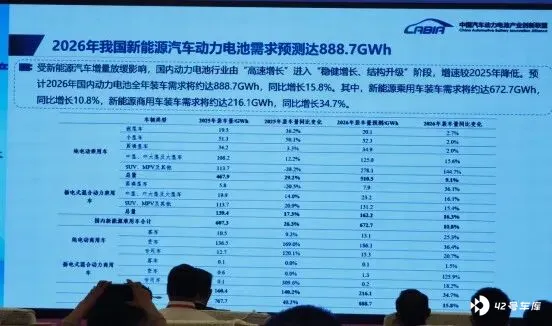
电池联盟也给出了对于今年的预测, 2026 年我国新能源汽车动力电池需求预测达到 888.7GWh,同比增长 15.8% 。其中,新能源乘用车装车需求约为 672.7GWh,同比增长 10.8%;新能源商用车装车需求将达到 216.1GWh,同比增长 34.7%。
「十五五」核心目标: 产销量 瞄准 4000GWh
面对 新形势和新挑战 ,规划提出了极具挑战性的 「十五五」发展目标。
规划总目标是 「巩固提升全球领先地位,建立高质量发展体制机制」。
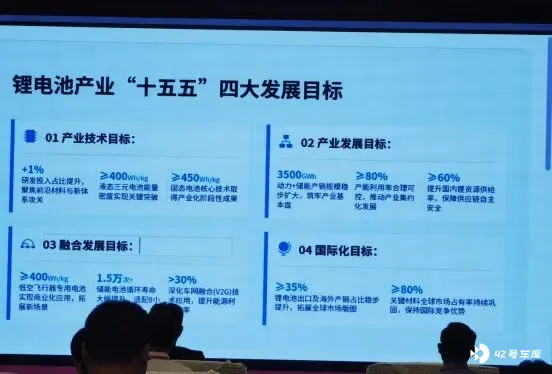
具体来看, 四项核心量化指标 值得 关注 。
一是,产业技术目标。 行业平均研发费用占比提升 1 个百分点。 电池联盟秘书长许艳华表示 ,最初草案设定为提升 2 个百分点,后经企业讨论调整为「更符合产业实际」的 1 个百分点。
二是,产业发展目标。 预计到 2030 年,中国锂电池产销量将突破 3500GWh。 许艳华认为 ,这一数据属于「保守测算」, 实际有望达到 3800-4000GWh, 较 2025 年实现翻倍以上增长。 产能利用率目标定为 80%,契合制造业优质水平 。
锂资源国内供给率目标设定为 60%。 对此,许 艳华 表示,他们 最初 设定的目标是 70% ,这是后来 因有色金属协会建议而调低。当前国内锂资源供给率仅为 30%,设定这一目标体现了产业链对上游安全的极度重视 。
三是,融合发展目标。 储能电池循环次数要求达到 1.5 万次,以适配 8 小时长时储能需求 。
四是,国际化目标。 2030 年锂电产品出口占比目标 超过 30%,预计出口额将超过 1200 亿美元 , 目前约为 25%。
四大重点任务: AI 重塑产业、主动构建全球规则
为实现上述目标,规划部署了四大重点任务。
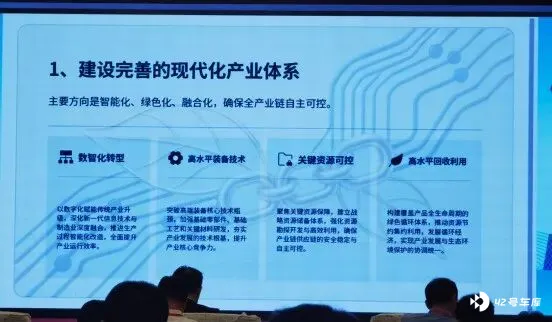
1. 建设完善的现代化产业体系
主要方向是智能化、绿色化、融合化,确保全产业链自主可控。
具体来看,就是要 实现数智化转型 ,即以数字化赋能传统产业升级; 实现高水平装备技术 ,即突破高端装备核心技术瓶颈,加强零部件、基础工艺和关键原材料研发; 实现关键资源可控 ,聚焦关键资源保障,建立战略资源储备体系; 实现高水平回收利用 ,构建覆盖产品全生命周期的绿色循环体系。
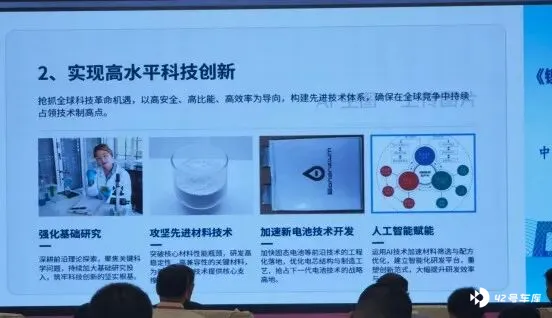
2、实现高水平科技创新
该方案主要以 高安全、高智能和高效能为导向,构建先进的技术体系,强化技术研究,攻坚先进材料技术,加速新电池技术的开发。
据 许艳华 透露, 电池联盟正联合国家重点创新平台筹划搭建行业共享的 AI 开发平台,已有初步方案,正在对接企业和高校寻求共建。 这些举措都体现了 中国锂电产业 正在试图 通过 AI 加速材料筛选与电池设计,缩短研发周期。
3、构建跨产业融合生态,赋能电动中国
除了传统的汽车和储能领域,规划特别强调了应用场景的碎片化攻坚:
内河船舶:需解决单船六七千度电的补能难题及技术标准体系共建。
农业机械:优先发展混合动力技术,但田间地头如何补能是巨大的现实挑战。
两轮车:未来将呈现锂电和钠电共存的格局。
4 . 推进 高水平国际化:从 「被动合规」到「主动构建规则」
这是规划中最具深意的战略转向。规划提出要科学配置国际化资源,避免行业内卷,尊重属地法规。核心要求是 「从被动遵守国际规则,转向主动参与构建全球产业规则」。 这意味着中国锂电出海不再是简单的产品输出,而是要在全球治理中争夺话语权。
此外, 针对当前无序竞争, 规划建议构建政府、行业组织、主流企业 「三位一体」的治理体系。 针对企业「走出去」的痛点,呼吁国家层面出台顶层设计,解决全流程公共服务、金融财税支持及外交资源共享等问题。
正如报告结语所强调的: 「我们一定要从规模扩张转向质量提升,在高度不确定性的背景下,锁定我们全球竞争力的确定性。 」
--END--
您的「点赞」和「在看」 对我们很重要







