

作者|凌敏
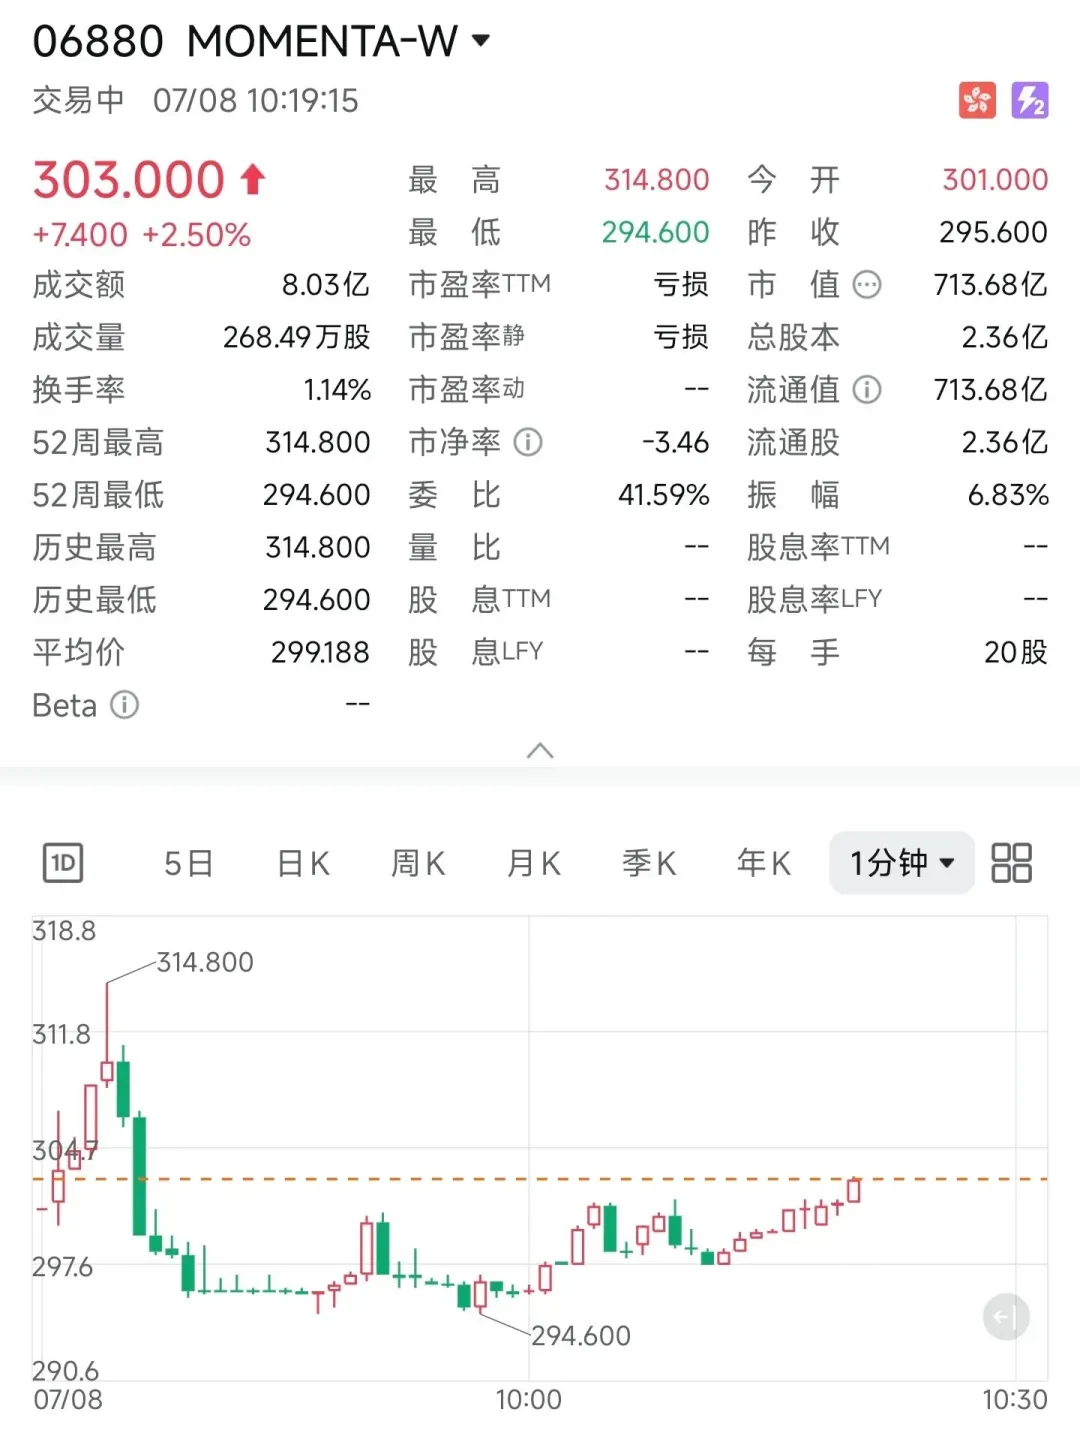
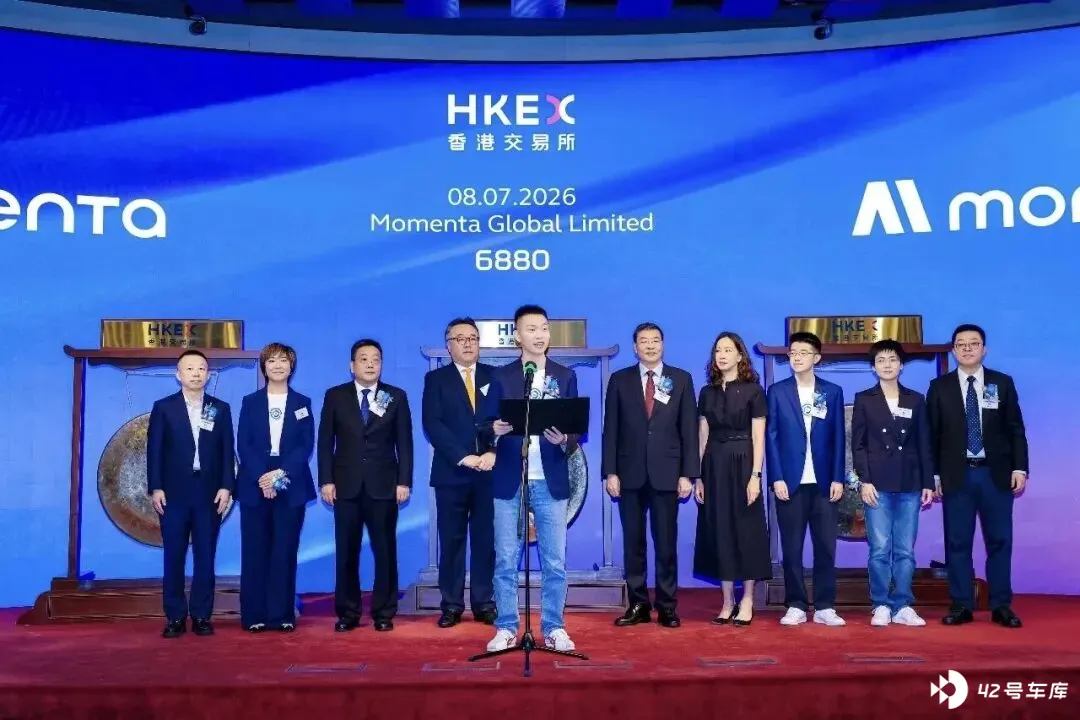
开盘最高涨幅达到 6.49%,报 314.80 港元。截至发文前,涨 2.50%,报 303.00 港元,总市值 713.68 亿港元。 7 月 8 日, Momenta 带着这组数字,在港交所主板挂牌,代码 06880 ,正式站上二级市场的舞台。
顶级机构与产业资本的扎堆入场,成为本次 IPO 最大亮点之一。 Momenta 本次引入 14 家基石投资者,合计认购金额近 30 亿港元(约 3.76 亿美元)。阵容涵盖全球顶级资管与头部产业资本,奔驰、比亚迪两大车企老股东持续加码,既是战略投资方也是核心合作客户。
真正的戏码 , 也在 账本 之外 。 Momenta 抛出了一个比“自动驾驶”性感得多的故事——物理 AI 第一股。
凭借 120 亿公里真实路跑和上亿段黄金数据喂养出的 R7 世界模型,它试图撕掉汽车零部件的估值标签 , 用通用 AI 的估值逻辑为自己重新定价。
这步棋, 或许也 踩中了行业最敏感的神经。地平线创始人余凯在社交媒体上发文表示: “地平线的确不太会混社会……是一家比较无聊的公司。”
这不仅是一家公司的 IPO ,更是一场关于 “ 物理 AI ” 能否真正获得资本市场认可的压力测试。如果 0 6880 上市首秀 日的成绩 足够亮眼,重新被点燃的,或许不只是 Momenta 的股价,而是整个自动驾驶赛道的估值逻辑。
华为最强的对手,直击车企软肋
华为与 Momenta 被 视作竞争对手,但二者 对车企的角色本身就不冲突 。
华为的打法是集成式输出:智驾、座舱、品牌打包在一起,帮车企快速打造高端爆款,直接撬动消费端的流量与口碑。 Momenta 选择站在车企身后,提供灵活、通用的技术底座,让不同定位的品牌都能用上高阶智驾,同时把智能化主动权留在客户手中。
这就像手机品牌不自己研发操作系统,而是直接搭载安卓。自己从底层写一套系统,不是不能,但时间、人力、生态都是无底洞,尤其当竞品已经迭代了好几版时。 Momenta 干的就是给车企提供一套智驾安卓 , 品牌 Logo 还是你的,但底层算法和快速迭代的能力,由它包办。
所以 Momenta 切进去的不是技术空白,而是成本与时间的夹缝。方案现成、适配快、量产经验足 —— 能在这个夹缝里最快交付的人,就是车企最离不开的人。
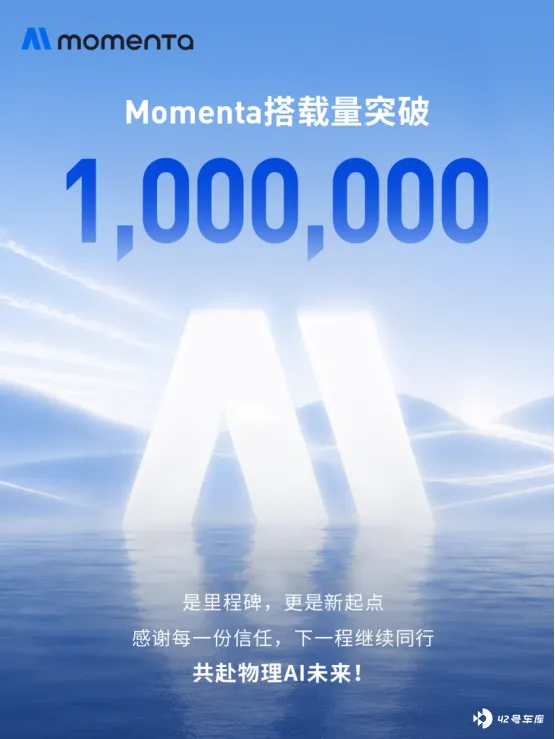
截至 2026 年 2 月 28 日, Momenta 与全球 24 家整车厂建立合作关系,当中包括上汽、广汽、奇瑞等中国前十大整车厂合作。 上市前一天, Momenta 官方宣布 搭载量突破 100 万 。
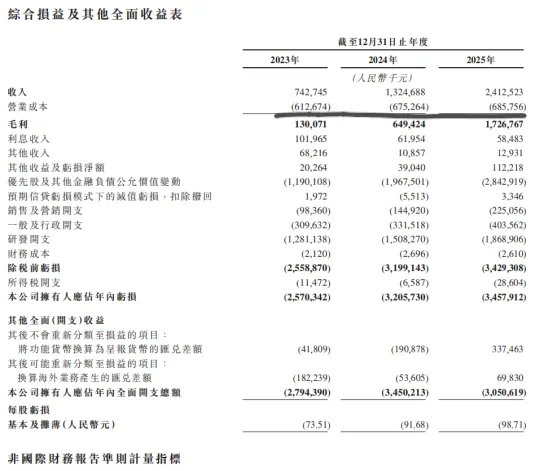
这也给 Momenta 带来了 高增长与高毛利的双重优势。 2023 年至 2025 年, Momenta 营收从 7.43 亿元增至 24.13 亿元,三年翻了三倍,年均复合增长率超 80% 。 Momenta 的毛利率水平从 2023 年的 17.5% 升至 2024 年的 49.0% , 2025 年再攀至 71.6% 。
在汽车产业链里,这个毛利率是什么水平?作为参照,宁德时代为 26.27% 。
不过 一个扎眼的反问随之而来:毛利率 71% , 企业 还亏了 92 亿 。
招股书给出的数字很残酷。 2023 年至 2025 年, Momenta 累计净亏损超过 92 亿元。即便经过业务优化, 2025 年经调整净亏损仍有 3.03 亿元,至今尚未真正跨过盈亏平衡线。
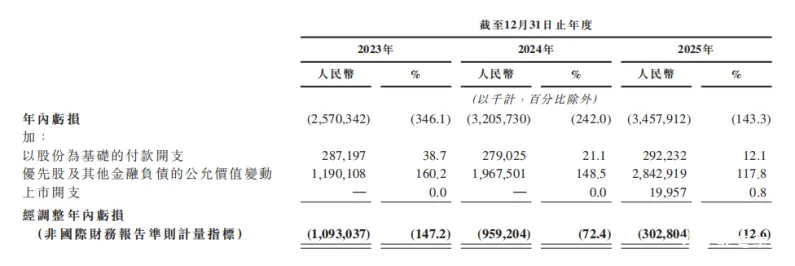
高毛利与巨亏并存,这 也 是智驾行业最真实也最撕裂的底色。 Momenta 做的是纯软件生意,核心逻辑可以概括为:一次研发,无限复用。一套智驾算法跑通之后,每增加一辆车的搭载,边际成本近乎为零,装车量越大,毛利率越高。这是软件相较于硬件的天然优势。
但 硬币的另一面是:前期算法迭代、数据采集、模型训练,每一项都是烧钱的无底洞。研发投入动辄以亿计,且不是在量产前一次性结清,而是伴随每一次技术升级、每一代方案迭代持续追加。
随着更多车型进入量产, Momenta 高毛利的许可收入占比将持续扩大,毛利率仍有上行空间。
时代变了,故事也得换了
Momenta 创始人 曹旭东身上没有百度系的烙印,也没有海外留学的标签。清华工程力学本科直博退学,微软亚洲研究院研究员,商汤科技执行研发总监, 有媒体报道他现在 依然保留着在清华登山队养成的习惯 —— 设定目标、团队协作、稳扎稳打。感到有压力时,他的方式是冲到一线解决问题。
从这些碎片拼出来的,是一个只相信可验证的人 , 信数据,信闭环,信跑出来的结果才算数。
所以在 创办 Momenta 时,所有人都在追 L4 Robotaxi ,曹旭东做了一个反直觉的决定:先做量产 ,定调 “ 一个飞轮,两条腿 ” 。所谓飞轮,就是将量产车在真实道路上回传的数据反哺算法,算法变强以后,再反过来支持在更复杂场景里的能力,彼此循环往复,使算法能力与交付规模互成正向循环。
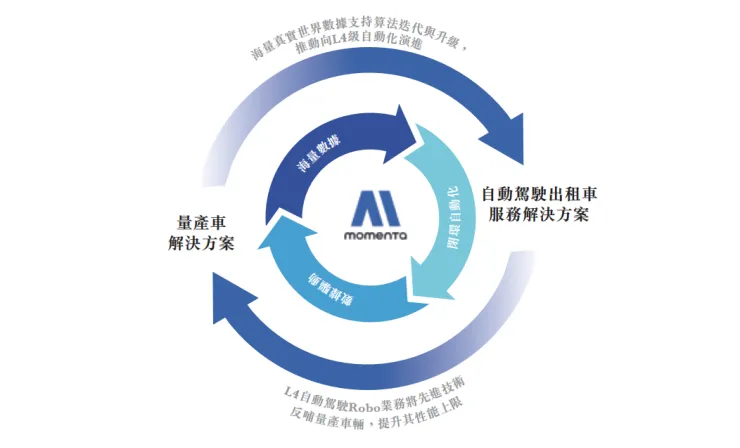
“ 两条腿 ” 则对应的是量产和 L4 并行,其一是量产车智能驾驶解决方案,也是目前 Momenta 的核心收入来源。另一条则是面向更高阶自动驾驶场景,布局 L4 级可规模化无人驾驶出行与物流服务,最典型的就是 Robotaxi 业务 。
在国内, Momenta 已经和享道出行合作,今年 1 月拿下了上海的无人化运营许可;在海外,它和 Uber 已经在德国慕尼黑落地测试,在阿布扎比拿到测试许可,还和奔驰联手推出了全球第一款高端无人出租车。
逻辑自洽,每一步都能量化,这正是 Momenta 能够快速打开市场的底层支撑。但资本市场要的不只是工程上的自洽 , 2024 年 AI 热潮最汹涌时,这套故事没能打动美股; 2026 年风口转向物理 AI , Momenta 若还只讲飞轮,千亿估值便无从谈起。
转折发生在 2026 年,全球 AI 的叙事主线,已经从大语言模型转向了物理 AI 。
英伟达在推 Cosmos ,特斯拉在搞神经世界模拟器, OpenAI 重组机器人团队,科技巨头们都在争夺同一个制高点:让 AI 理解物理世界。
曹旭东 自己也讲得很透, 大语言模型通过 “ 预测下一个词 ” 压缩数字世界常识,让 AI 具备文本理解能力;而世界模型则通过预测物理世界未来的状态和交互逻辑,让 AI 理解物体的物理属性、运动因果关系和交互的潜在可能。
Momenta 将自己嵌入这条叙事线中, Momenta R7 世界模型正是一个能够通过强化学习并进行自我博弈从而实现进化的物理 AI 基座模型。基于 R7 世界模型, Momenta 可以运用一套物理 AI 基座模型同时覆盖乘用车、无人驾驶出租车( Robotaxi )和无人物流车( Robovan ), 2027 年还将扩展至无人驾驶卡车( Robotruck )领域。
把这些串联起来,一条清晰的链条浮现了:世界模型是引擎,驱动飞轮持续旋转;飞轮带动两条腿跑出数据和营收;而物理 AI 的故事,则为这一切在资本市场上完成最终的定价。
飞轮转起来了,能否无限循环?
2025 年 10 月,世界智能网联汽车大会上,曹旭东说 过, 汽车辅助驾驶竞争将在 2026 年结束,国内最终只会有三家参与者胜出。
业内已经有了 “ 地大华魔 ” 的说法,地平线、卓驭科技、华为、 Momenta ,被认为是目前的第一梯队。 Momenta 选择在此时冲刺港股,意图清晰:牌局的座位只剩三把,在洗牌结束之前,筹码必须备够。
目前,整个智驾算法供给侧大致由三股力量共同构成。一是车企自研,华为、小鹏、理想、蔚来均已量产上路,装机量持续扩大;二是第三方算法供应商,地平线、卓驭等在不同车企的不同车型上与 Momenta 直接竞争;海外玩家比如 Mobileye 也占据一定市场份额。
通用、丰田、奔驰、上汽既是 Momenta 的投资者,也是核心客户。这种“客户即股东”的结构,短期是护城河,长期却未必保险。技术合作往往遵循“先用外采、再学能力、最后择机自研”的路径,当车企积累足够,自研或转向竞对,是始终悬在头顶的变量。
更直接的挑战在于议价权。大客户同时是股东,反而拥有更强的谈判筹码 ——既掌握订单,又持有股份。 Momenta 在招股书中也坦承“缺乏议价能力”“整车厂可能会发展或扩展自家自动驾驶能力”,当客户高度集中,供应商的话语权必然被稀释。
此外,押注纯软件与算法的 Momenta ,与软硬一体路线相比存在天然差异。地平线等企业提供从芯片到算法的全栈方案,在协同优化和成本控制上具备一定优势。不过 Momenta 2025 年悄悄点亮的自研辅助驾驶芯片,尝试从 “ 可被替代的算法供应商 ” 向 “ 可绑定的软硬一体平台 ” 演进。
所以接下来, 自研芯片能不能打、量产跟不跟得上 , 这两件事才是真正的胜负手。 IPO 只是开场,当智驾行业告别概念、开始算账, Momenta 的 市占率,能不能变成真金白银的盈利?这个答案,写在未来的装车数量和许可收入里 。





