


作者: 朱玉龙
2026 上半年,国内车市到底靠什么撑着?出口吃下了半边天。
上半年汽车出口 509.6 万辆,同比涨 65.3%。6 月单月 103.7 万辆,头一回破了百万大关。这个数,放在两年前想都不敢想。那时候行业还在算全年能不能冲 600 万,如今半年就干到 509 万。
燃油车和新能源不一样,乘用车和商用车不一样,我们重点来盘一盘出口的数据。
先看大盘:国内在缩,出口在冲
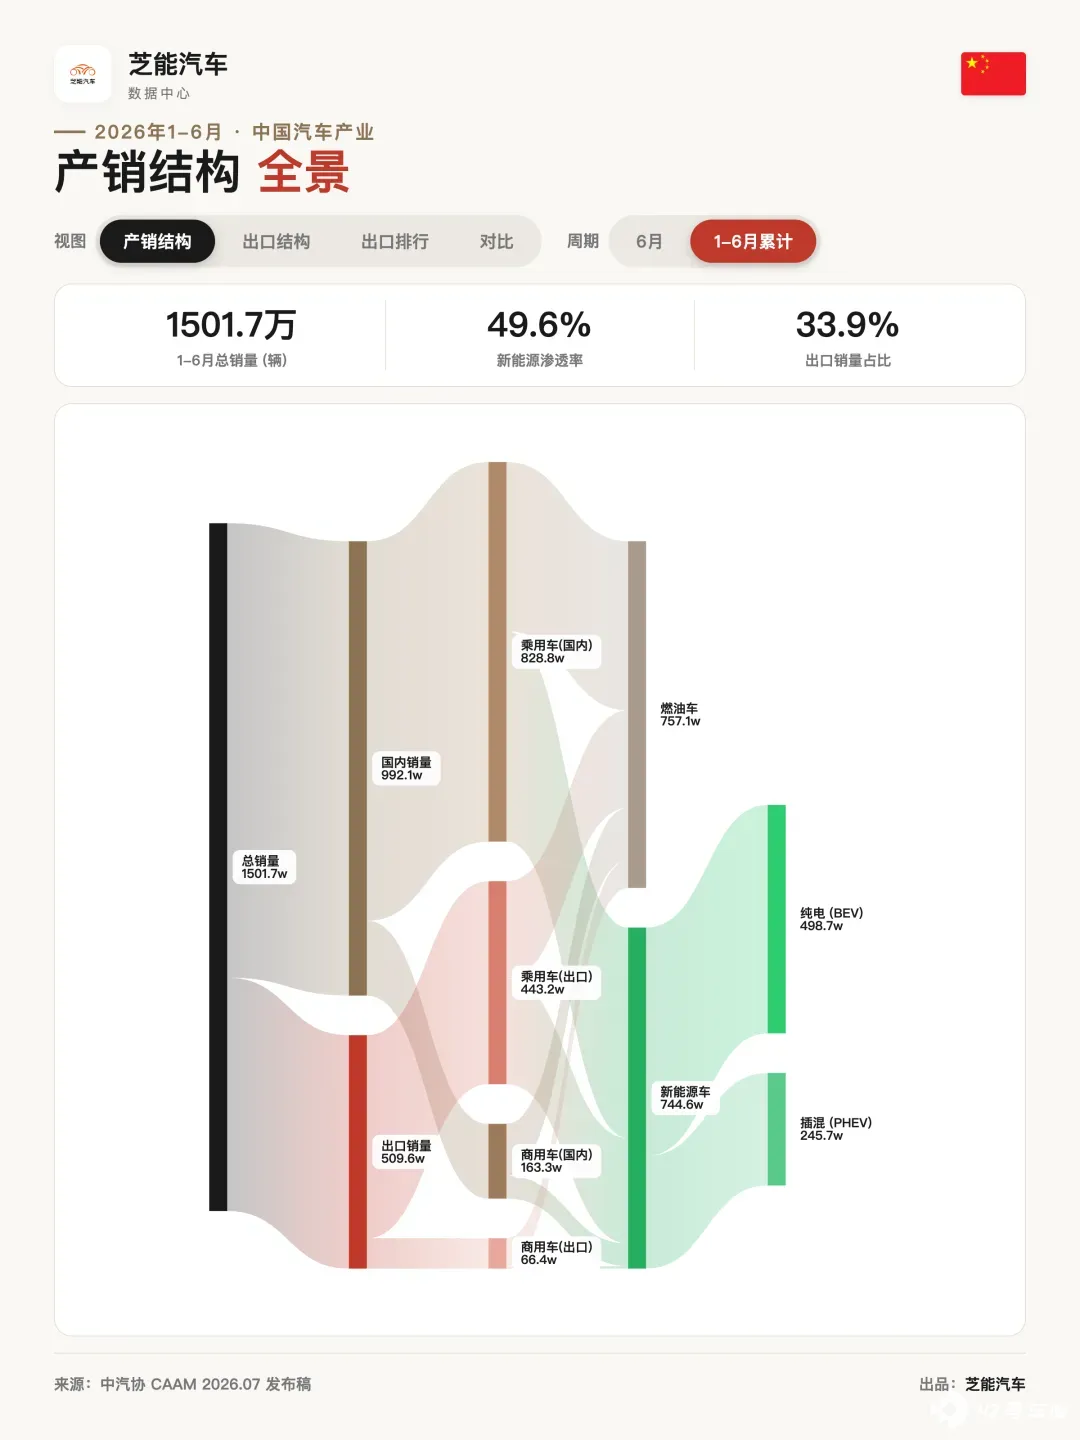
上半年汽车总销量 1501.7 万辆。国内 992.1 万,出口 509.6 万。出口占了总盘子的三分之一强。6 月国内销量同比掉了 23.3%。 内需在收缩,而且缩得不轻。
同一时间,出口 6 月同比 +75.1%,单月直接破百万。一个往下走,一个往上冲,方向相反。
行业增长的发动机,已经从国内挪到了海外。 这点不用绕弯子。
2024 全年出口 585.9 万,2025 全年 709.8 万。2026 上半年 509.6 万,已经逼近 2024 全年水平。照这个速度跑,全年破千万不是梦话。
国内这块要是继续往下掉,出口就得跑得更快,才能把总盘子托住。 内需偏弱、外需高增,是上半年车市的底色。
出口首破百万,6 月 103.7 万,环比还涨了 11.6%。这来自连续走高的积累,没有靠单月冲量。 单月破百万,说明中国车出海从补充变成了主线。 以前谈增长先看国内月度,现在得先问出口。
半年 509.6 万的节奏,是一条上坡线。1 到 6 月每个月都在往上爬,6 月站上百万。上半年能逼近 2024 全年,靠的是每个月都在不断发力。国内价格战打了一年半,需求被提前透支。消费者持币观望,换购节奏拉长。
6 月国内同比 -23.3%,不是某一家的问题,是整盘内需在降温。车企要活,只能把眼光投向海外。出口还给中国车带来了品牌向上的机会。早些年出海,靠的是便宜。现在比亚迪、上汽在海外卖的,是和国内同价甚至更贵的产品。 中国车不再是低端的代名词,这个印象,正在海外翻篇。
海关数据,1-5 月汽车进口 16.3 万辆,同比还降了 10.6%。一边是进口在缩,一边是出口在冲。 中国车市,正从买全世界车,变成卖车给全世界。
动力类型切开看:出口依赖度的差异
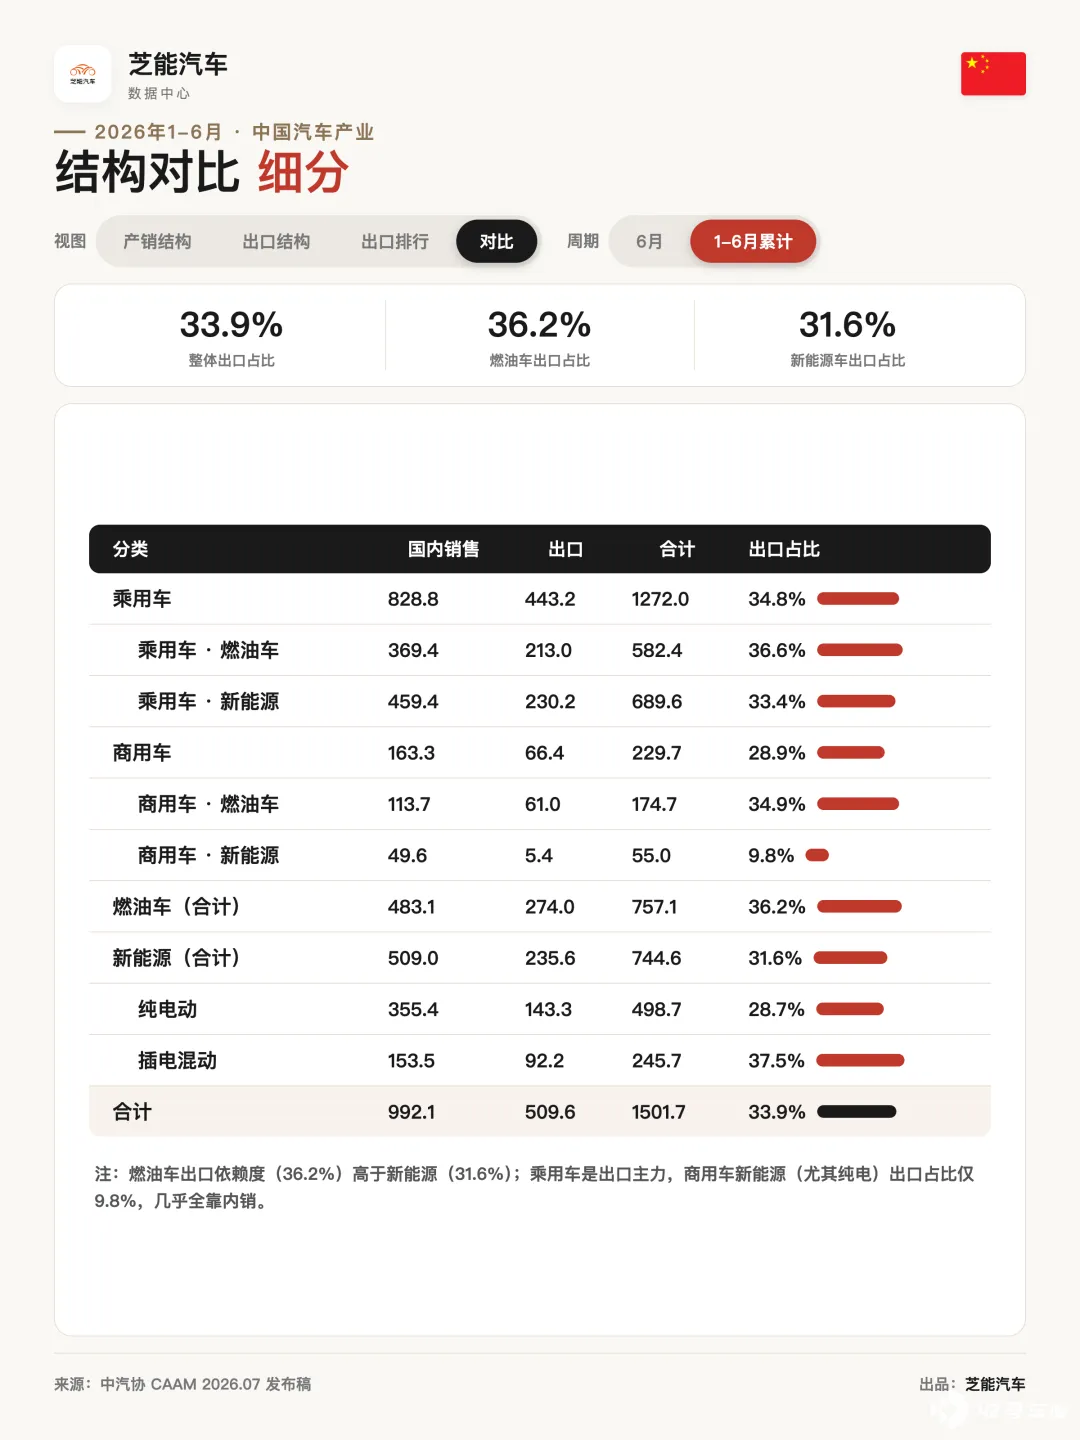
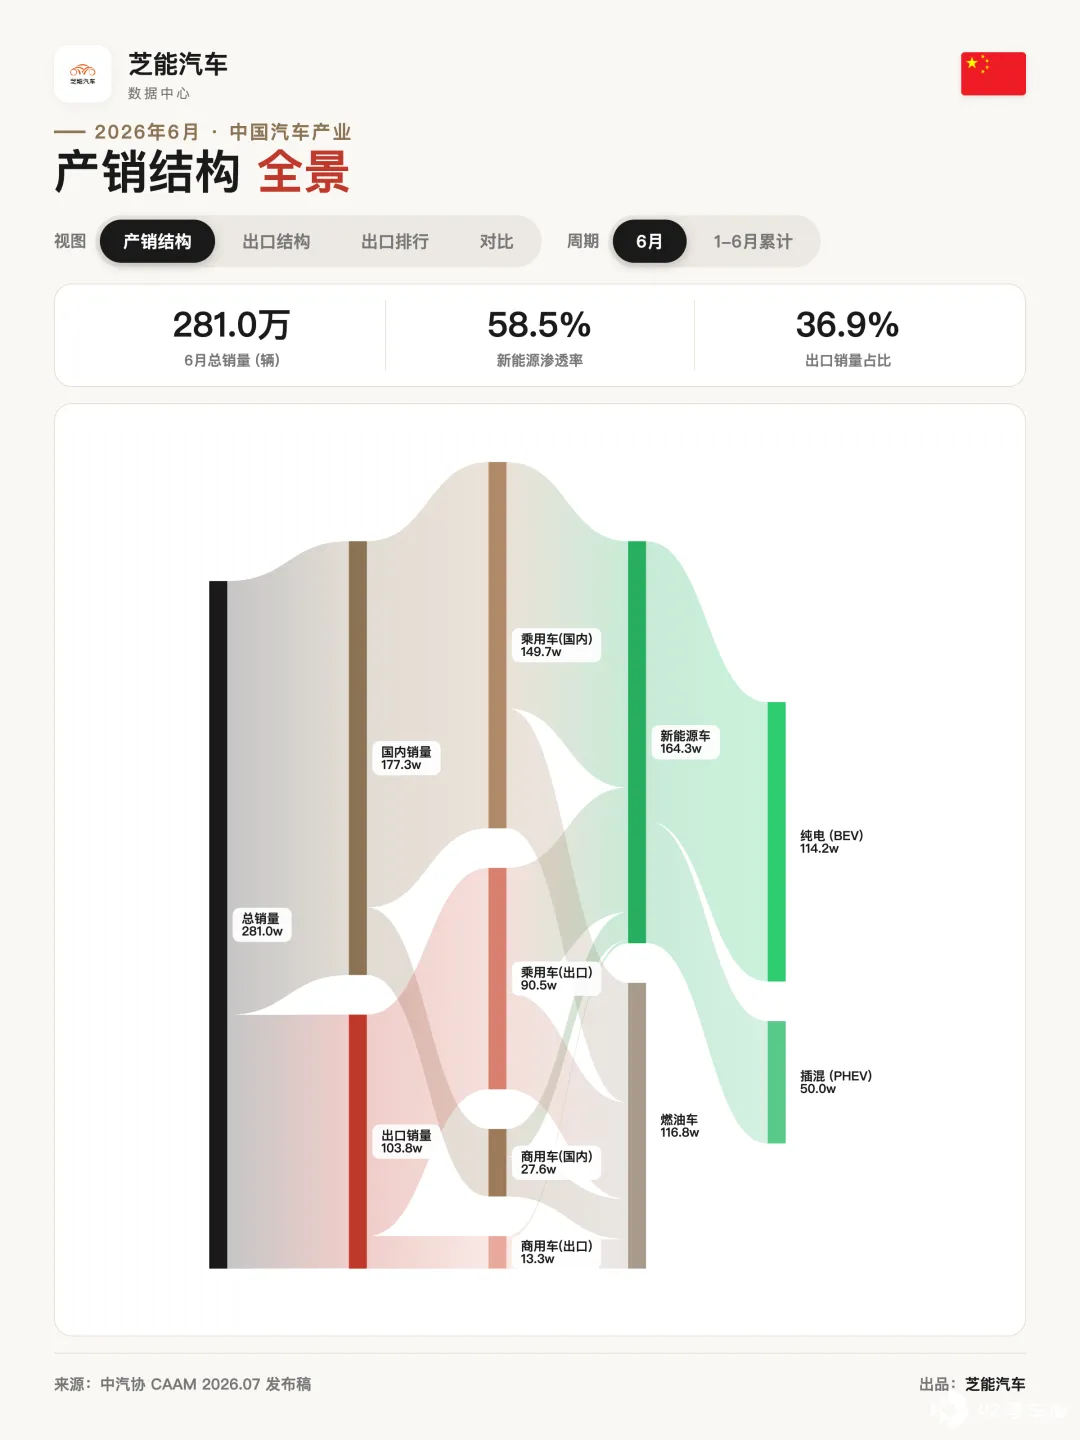
上半年燃油车卖了 757.1 万,其中出口 274.0 万,出口占比 36.2%。新能源卖了 744.6 万,出口 235.6 万,占比 31.6%。
◎ 纯电动:国内 355.4 万,出口 143.3 万,出口占比 28.8%。
◎ 插电混动:国内 153.5 万,出口 92.2 万,占比 37.5%。
插混的出口依赖度比纯电高出一截。 插混出海冲得猛。1-6 月插混出口同比 +1.4 倍,纯电是 +1.1 倍。
插混在东南亚、拉美这些充电基建薄弱的市场更好卖,发动机兜底,用户不焦虑。纯电反而卡在海外补能网络上。插混出海,是顺着市场短板走的。
出口对国内车企还有一层意义:接产能。 国内价格战打到底,工厂开工率上不去,固定成本摊不薄。出口把多余的产能接住,单车成本就能往下走。这也是头部车企死磕海外的原因,不全为增量,更是为了把成本曲线压下去。
6 月是个拐点。
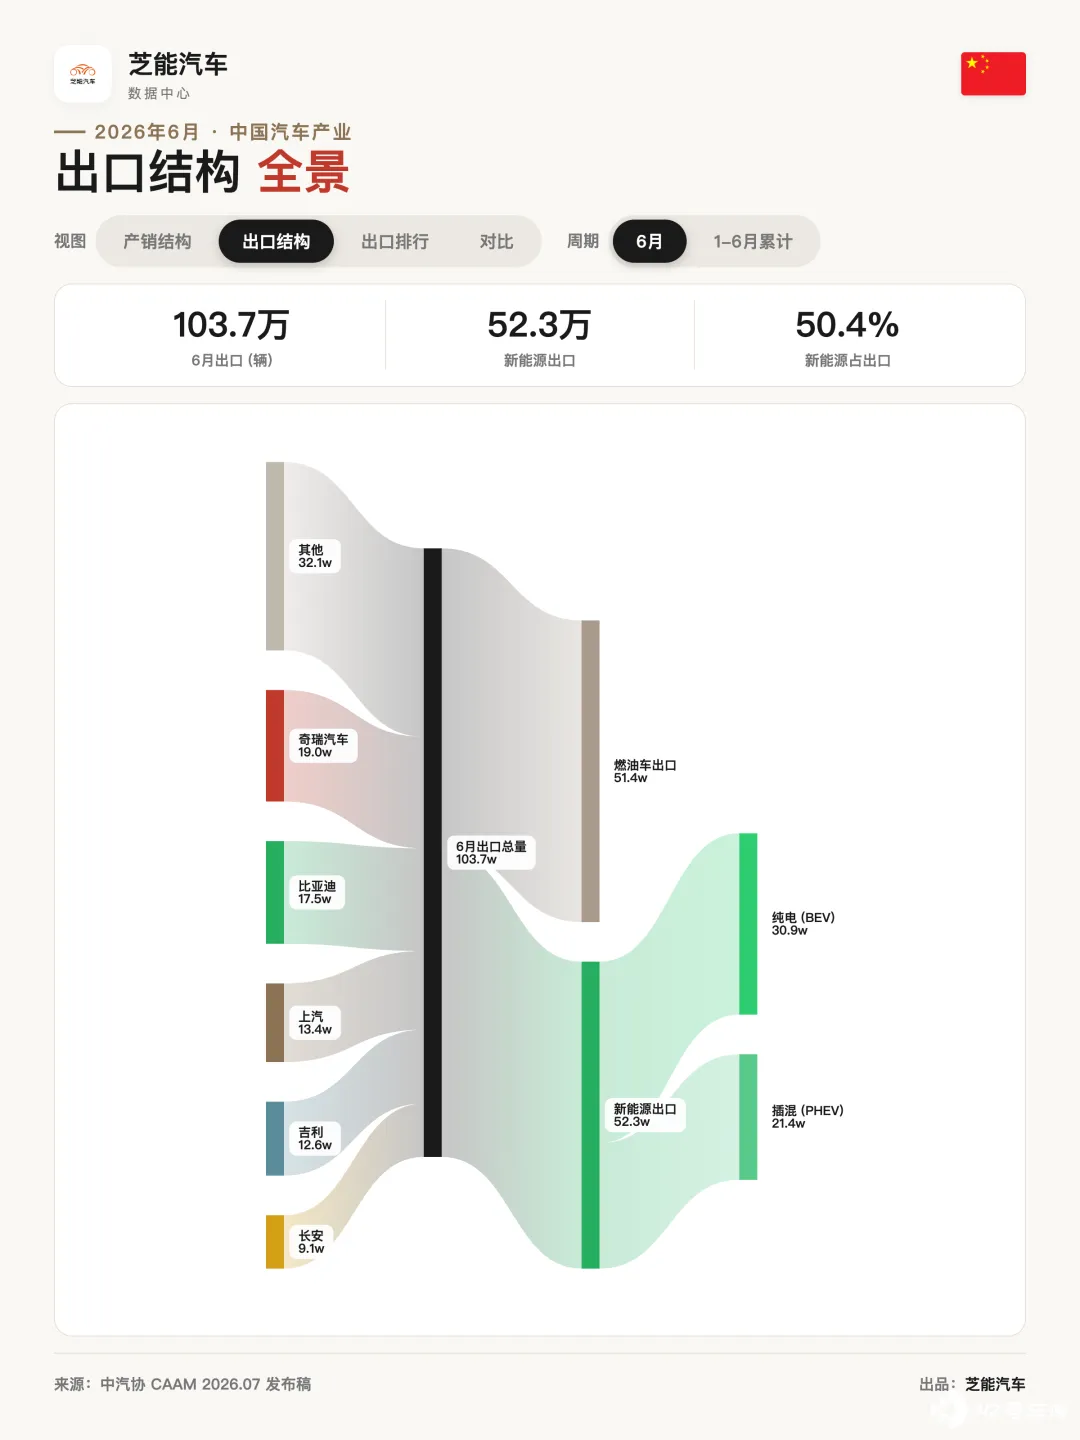
◎ 当月新能源出口 52.3 万,在单月规模上压过传统燃料的 51.4 万。 新能源出口超燃油,不是偶然, 国内新能源渗透率早过五成,供应链、成本都练出来了。
◎ 燃油车这边,出口占比 6 月冲到 44.1%,比上半年平均 36.2% 还高。国内燃油需求在塌,车企只能往海外甩。燃油出口,更像是在给国内的下滑兜底。
6 月新能源出口占比 31.8%,上半年 31.6%,基本持平。
乘用车出口占比 34.8% (国内 828.8 万,出口 443.2 万) 。商用车只有 28.9% (国内 163.3 万,出口 66.4 万) 。商用车出海本就慢,它的使用场景和本地基建绑得太死。
◎ 乘用车新能源:国内 459.4 万,出口 230.2 万,占比 33.4%。
◎ 乘用车燃油:国内 369.4 万,出口 213.0 万,占比 36.6%。乘用车的出口,燃油和新能源半斤八两,都在三成多。
◎ 商用车燃油:国内 113.7 万,出口 61.0 万,占比 34.9%。
◎ 商用车新能源:国内 49.6 万,出口才 5.4 万,占比 9.8%。几乎是全内销。
纯电客车、纯电商用车在海外没打开局面,重卡、轻客的新能源化,国内跑得欢,海外冷清。这块的缺口,短期补不上。
商用车新能源出海难,卡在两头。
◎ 一头是产品,纯电重卡、轻客的续航和载重,在长途干线场景还撑不住。
◎ 另一头是场景,海外物流、矿卡的使用环境,和国内完全不同。
国内靠政策把新能源商用车推起来了,海外没这套推力。
出口的主力是乘用车, 乘用车里燃油和新能源齐头并进,插混比纯电更敢往外走;商用车基本留在国内,商用车新能源几乎是零出海。
TOP10 出口榜:同数不同命
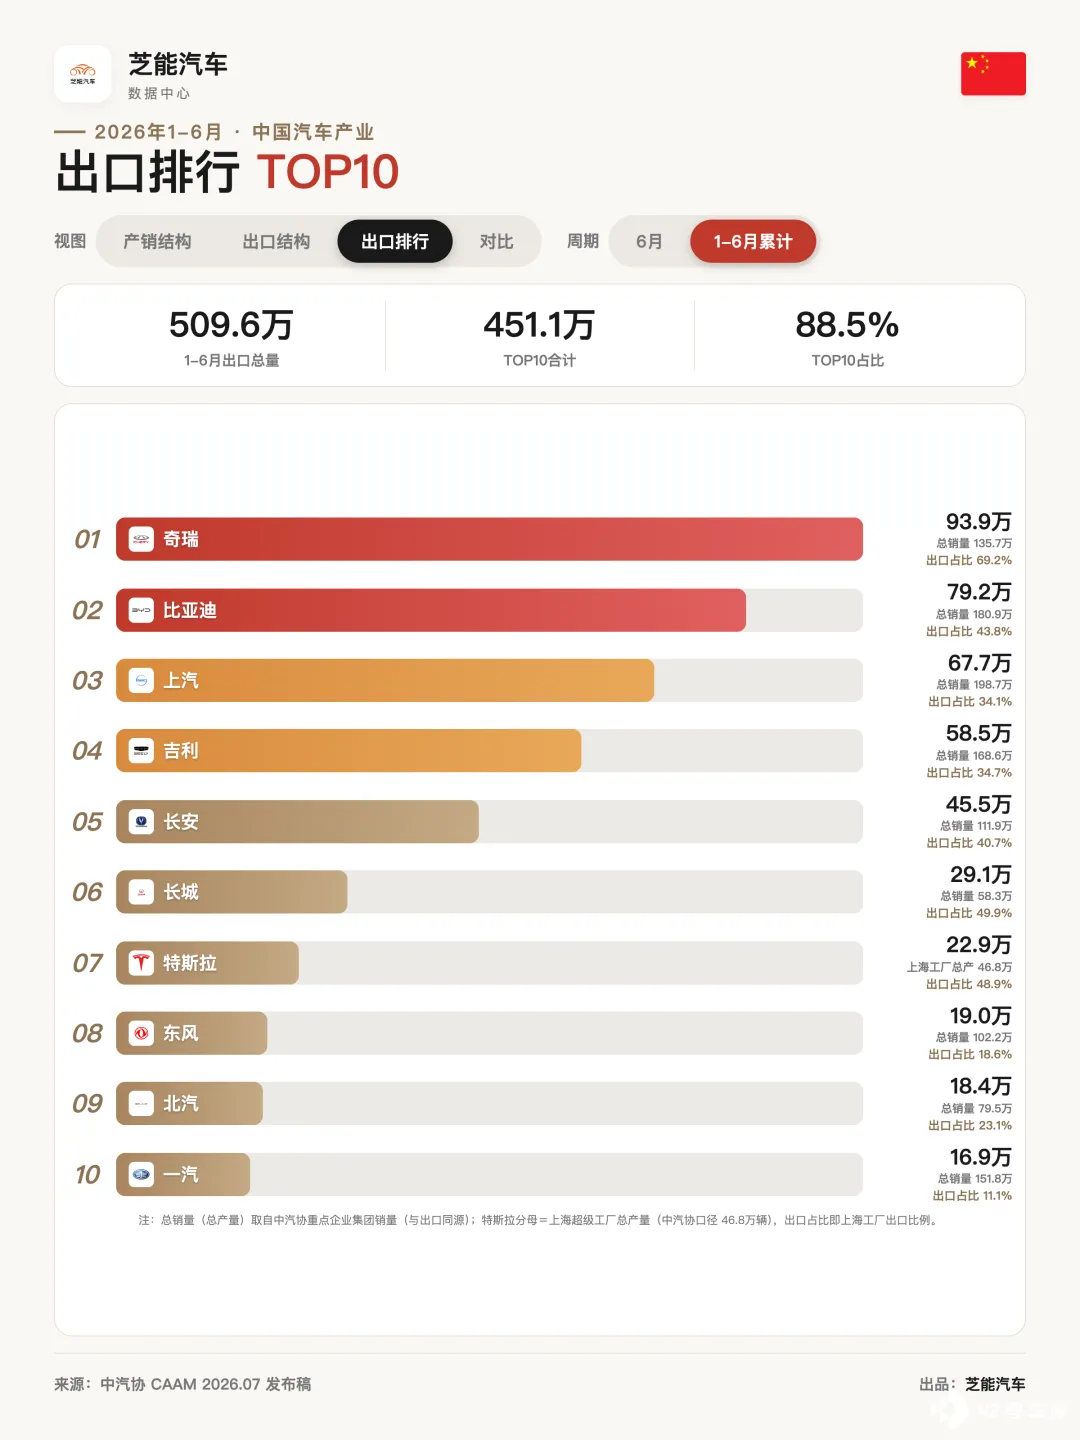
出口总量 509.6 万,前十家吃了 451.1 万,占比 88.5%。集中度很高。
可每家对出口的依赖度,天差地别。这才是看点的核心。
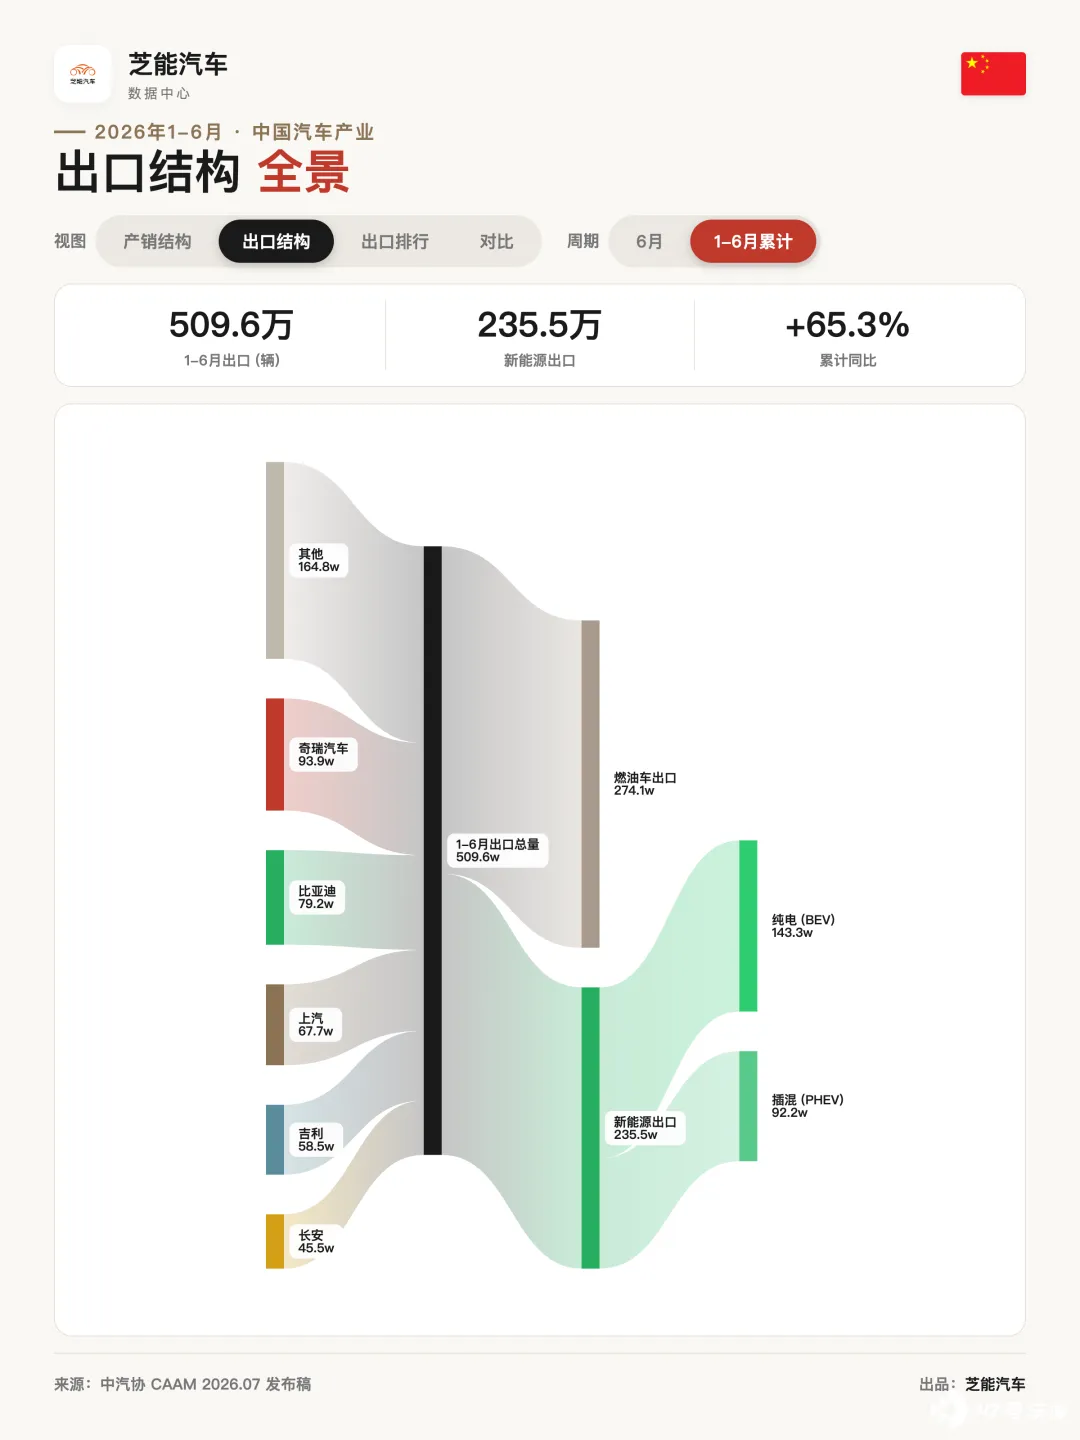
◎ 奇瑞,出口王。上半年出口 93.9 万,占自己总销量 135.7 万的 69.2%。每卖三辆,两辆多是去海外。这个依赖度,全行业第一。6 月单月奇瑞出口 19.0 万,占全行业出口 18.3%。
奇瑞就是中国车出海的活招牌。它上半年出口同比还涨了 71.3%,基数已经这么大还在冲。奇瑞的根,在中亚、欧洲、中东、南美和非洲,一步一个脚印走出来的。
◎ 比亚迪,第二稳。出口 79.2 万,占比 43.8%。比亚迪的打法和奇瑞相反,出口这块主要依赖于欧洲、南美、东南亚和澳大利亚,中东也有不少,当然出口的数据和当地上牌数据有一些滞后。
◎ 上汽、吉利、长安,三足。上汽 67.7 万 (34.1%) ,吉利 58.5 万 (34.7%) ,长安 45.5 万 (40.7%) 。这三家出口占比都在三成到四成,属于国内海外两手抓。吉利增速最猛,上半年出口同比 +1.5 倍,是前十里除了特斯拉之外涨得最凶的。
◎ 长城,闷声靠海外。出口 29.1 万,占比 49.9%。长城一半的车卖到海外,在俄罗斯、巴西和东南亚的布局开始兑现。
◎ 特斯拉上海超级工厂上半年产了 46.8 万,出口 22.9 万,出口比例 48.9%。特斯拉中国,几乎是一半产能供全球。剩下的 23.9 万在国内卖。
上海工厂就是特斯拉的全球出口基地,也是它全球产能的支柱。6 月特斯拉出口同比 +2.6 倍,是前十里增速最猛的。特斯拉上海工厂,一座工厂同时喂国内和全球,产能利用率拉满,成本摊薄。
这种本地生产、全球调配的打法,也是合资车企接下来的运营方向。
◎ 一汽、东风、北汽。一汽出口 16.9 万,占比才 11.1%;东风 19.0 万,占 18.6%;北汽 18.4 万,占 23.1%。这三家主要还是吃国内,出口对它们来说是锦上添花,一汽集团从今年起数据并了零跑。6 月单月也能看出点东西。
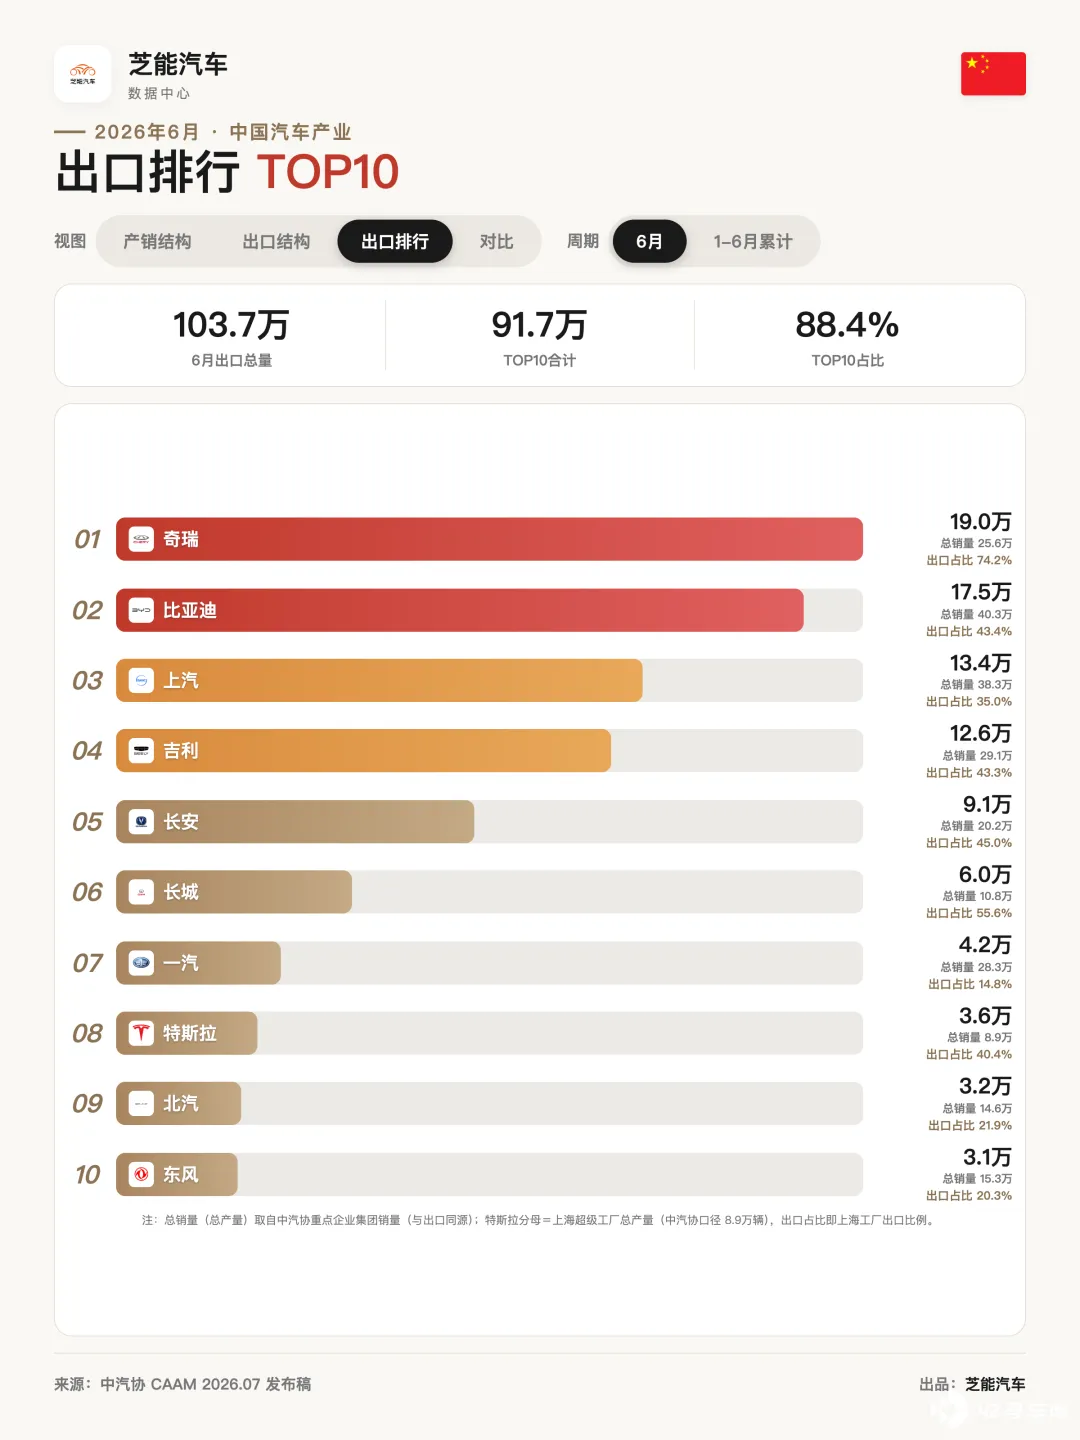
6 月 TOP10: 奇瑞 19.0、比亚迪 17.5、上汽 13.4、吉利 12.6、长安 9.1、长城 6.0、一汽 4.2、特斯拉 3.6、北汽 3.2、东风 3.1 (万辆) 。
特斯拉 6 月出口同比 +2.6 倍,是单月最亮的那颗星。奇瑞稳坐头把交椅,占全行业出口 18.3%。集中度 88.5%,中小车企想分这杯羹,难。海外渠道、认证、服务网络,都是钱堆出来的。头部吃肉,后面的人喝汤。
出口 509.6 万,已经逼近 2024 全年 585.9 万。半年干完去年大半年的活,这个速度摆在这。可隐忧也在。
海外市场对国内车企越来越重要,贸易壁垒也在抬。欧盟的反补贴税、各国本地产能要求,都在路上。出口跑得快,不等于跑得稳。
小结
2026 上半年中国汽车的好看,一半是出口给的。但出口这碗饭,各家吃得不一样。
奇瑞、长城、特斯拉,把海外当主战场。比亚迪、上汽、吉利,国内外均衡。一汽、东风、北汽,还在家门口转。燃油车靠出口托底。纯电出海慢半拍,插混在国内压力越大,出口反倒冲得最快。






