撰文 | 倪海锋
编辑|马青竹
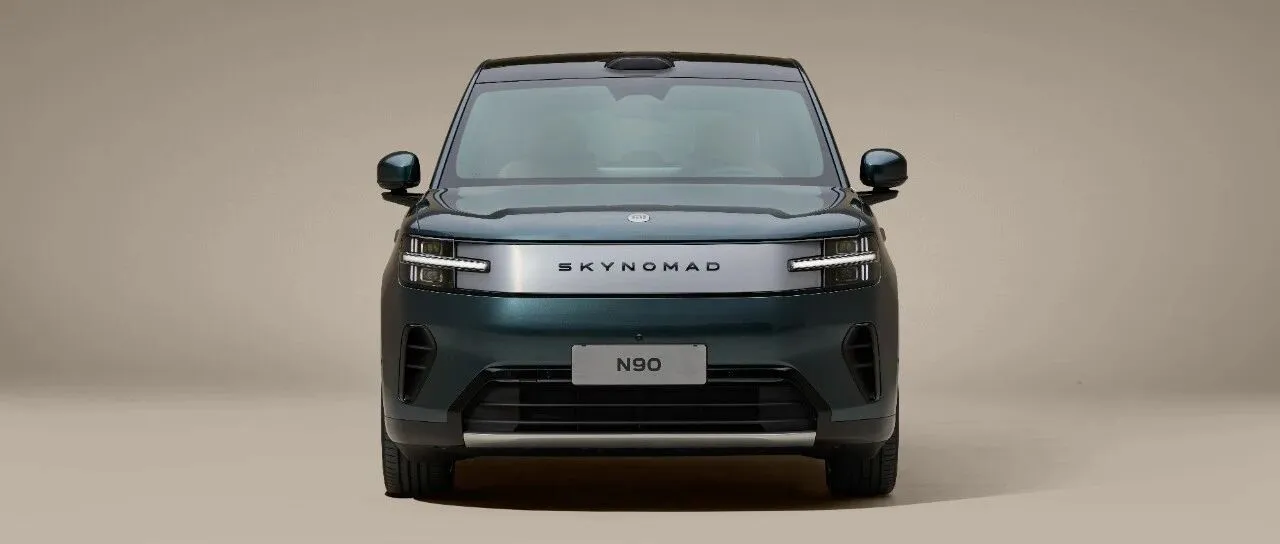
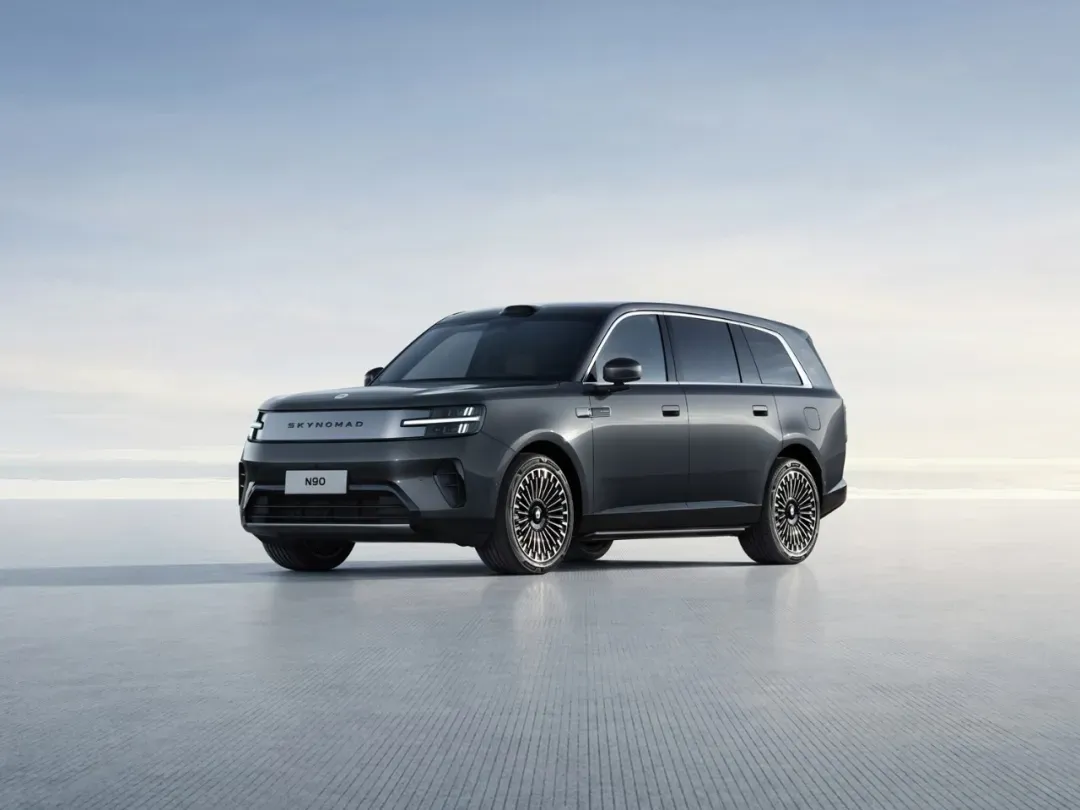
7 月,小米公布了增程产品系列:「SkyNomad 小米澎程」,并公布澎程 N90。
有人说雷军终于想通了;也有说,还是回到了油箱上。
一个值得玩味的细节是,理想在几天前官宣,旗下原本的销量担当——增程 SUV L 系列,将推出纯电版本。
原因不复杂,以今年 6 月为例,理想交付 33350 辆,其中纯电车型达到 22911 辆,增程车型仅约 1 万辆,占比不到三分之一。而去年同期,理想共计交付 40856 辆,其中几乎全是 L 系列增程车型。
同一时间,乘联会的数据:2026 年 5 月,国内增程车型批发销量同比下滑 24.9%,创下近五年最大单月跌幅。
市场正在降温,小米却在这个时候进来。一方面,可能确实没预判到今年增程会凉得这么快,立项三年,急刹车已经来不及,而且必有所图。
所以,小米做增程,到底图什么?
生不逢时?
从 2020 年到 2024 年,增程车型经历了一段高速增长过程。2020 年全年销量仅 3 万余辆,2021 年同比增长 218%,2022 年 130%,2023 年 181%,2024 年 78.7%。
连续四年保持 70%以上的同比增幅,理想、问界、零跑等品牌靠着增程产品稳稳站上了新势力头部席位。
但拐点来得非常突然。
2025 年 7 月,增程车型首次出现同比 11.4%的下降。进入 2026 年,下滑态势全面放大,2 月同比下滑 20.1%,4 月下滑 9.1%,5 月暴跌 24.9%。
为何增程突然不香了?
第一,续航和补能的焦虑正在快速消失。
800V 高压快充、4C/5C 高倍率电池已大规模普及,比亚迪兆瓦闪充甚至能做到 5 分钟补能 400 公里。
截至 2026 年 5 月底,全国充电基础设施总量已达 2249.7 万个,高速服务区充电桩覆盖率超 98%。增程最核心的「无续航焦虑」卖点就不再那么值钱了。
第二,增程的成本优势消失。
2021-2022 年,电池原材料暴涨期间,增程车靠更小容量的电池实现更低的制造成本。但原材料价格大幅回落后,纯电与增程的价格差距收窄。在 30 万元附近的主流价格区间,结构更复杂的增程,不一定是更具性价比的选项了。
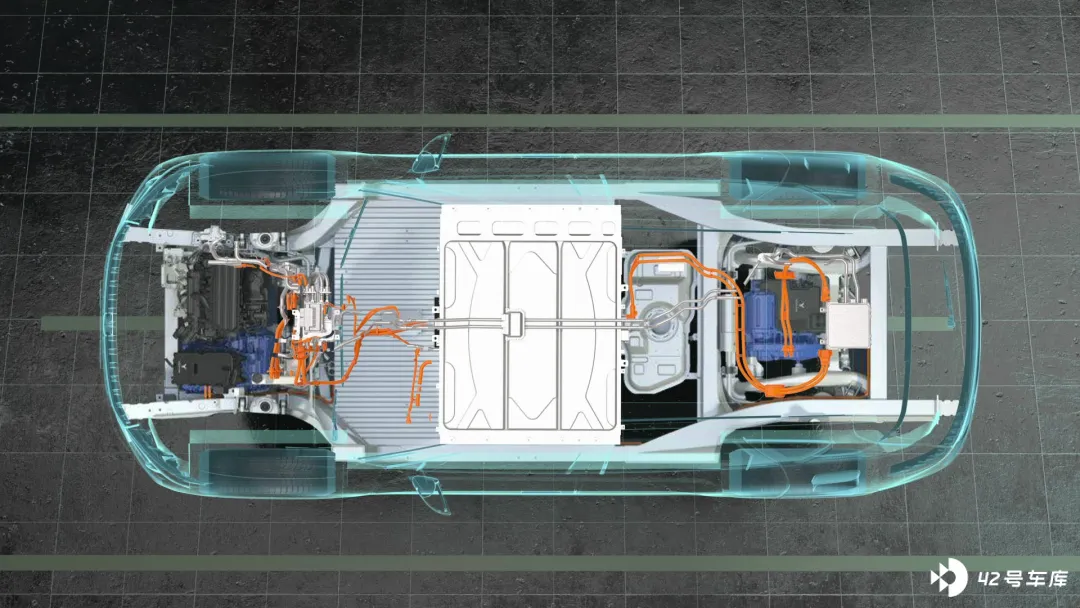
同时,增程保留了燃油和纯电两套动力系统,还是要像燃油车一样定期做保养,费钱费力。
第三,头部玩家的战略转向动摇了信心。
作为增程赛道的开创者,理想汽车在短短一年内完成了产品结构的 180°大掉头。2025 年 5 月,增程车型还是理想的绝对销量支柱,单月交付超 4 万台;而到了 2026 年 5 月,纯电 i 系列已连续三个月月销突破 2 万台,成为新的销量核心。
但最让人疑惑的不是小米为什么要做增程,而是它曾经信誓旦旦地说不做。
2024 年初,小米官方明确表态「未来数年没有增程车型」。两年后,小米自己官宣「2023 年初已立项增程」。
随便说还是做着试试?就很难评。
本质上还是想要销售增量。
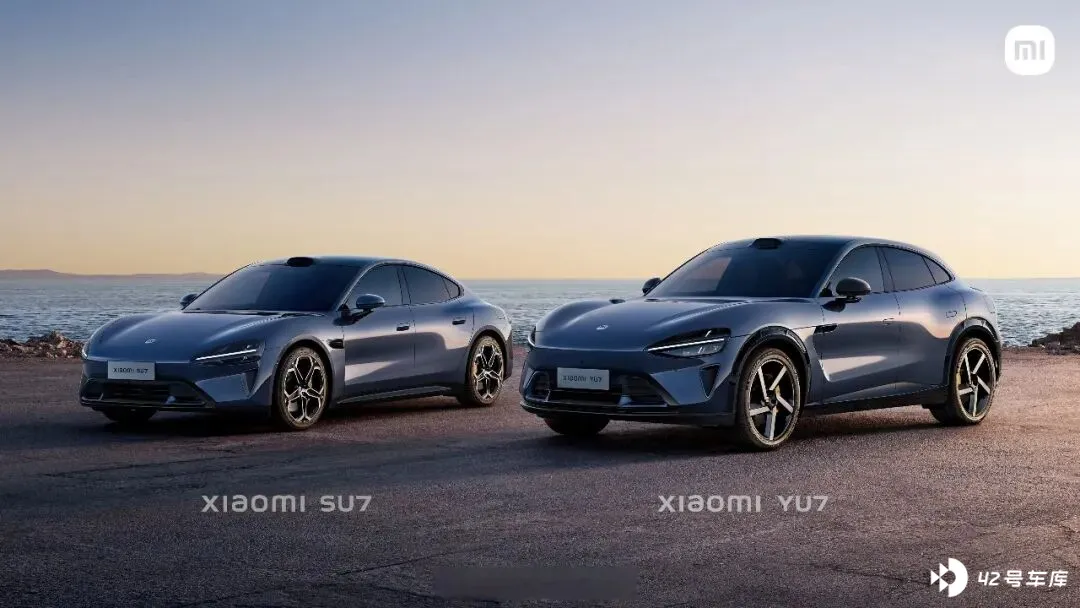
2025 年,小米汽车凭借 SU7 的爆款拿下了 41 万辆的交付目标。2026 年的目标到了 55 万辆。截至 6 月底,小米累计交付约 18 万辆,目标完成率不足 35%。这意味着下半年月均需要交付超过 6 万辆。
所以,小米急需开辟第二条销量增长路线,将整体销量提升至新台阶。
利润奶牛?
看到这里,很多人还会有疑问:为什么偏偏是增程?纯电中大型/大型 SUV 不行吗?
从消费者的角度来说,只要续航足够长、充电速度足够快、价格足够便宜,问题不大;但从车企角度来看,就不是那么回事了。
问题藏在利润里:2026 年一季度增程式汽车终端总销量为 17.81 万辆,市场均价高达 26.1 万元,超过了纯电动和插电混动车型的平均价格。这意味着销售增程车型能获得更大的现金流。
因此,增程可能不是小米的初心,却是它为了赚钱,必须要打的一张牌。
虽然赛道已经拥挤不堪。理想、问界、零跑、岚图、小鹏、上汽大众等全部押注中大型增程三排 SUV,2026 年全年预计超 150 款新车上市。
生不逢时的小米增程必须找到差异化切口,澎程 N90 选择的方向是空间。
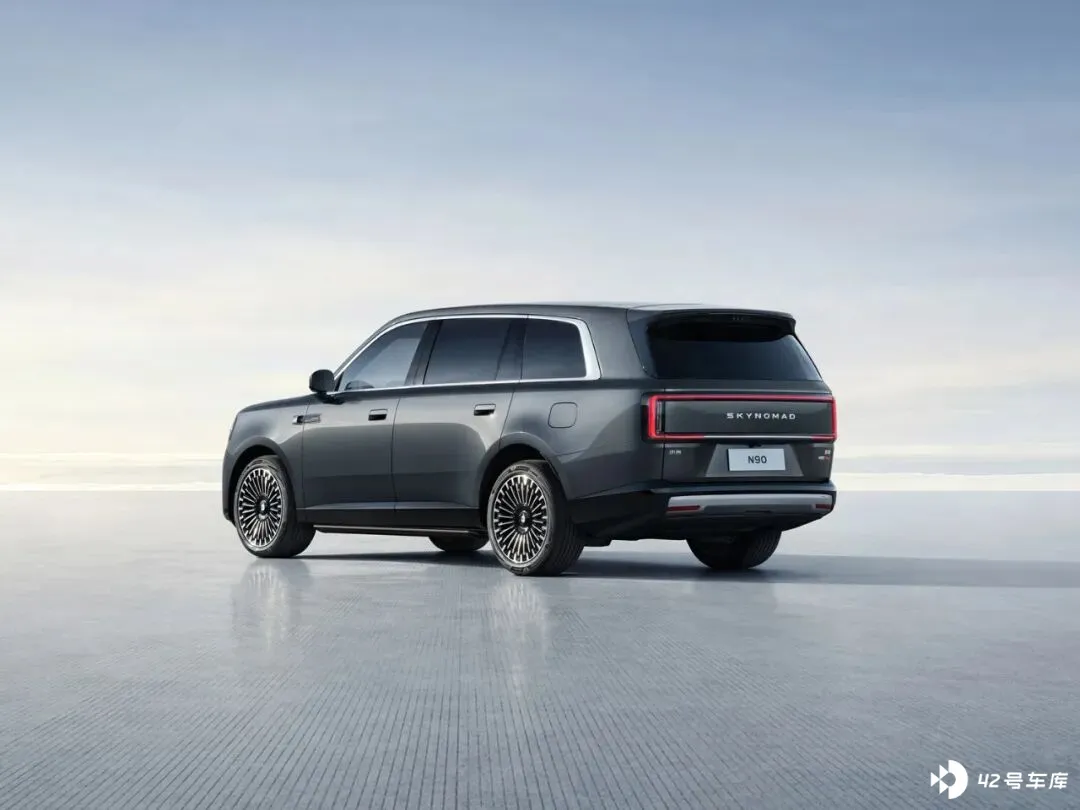
和纯电车相比,增程车需要同时背负两套系统,前舱要多塞下一台增程器,很难做出宽敞的前备箱。很多大型增程 SUV 无法实现纯平地台,第三排地板凸起,座椅被迫做薄做短。
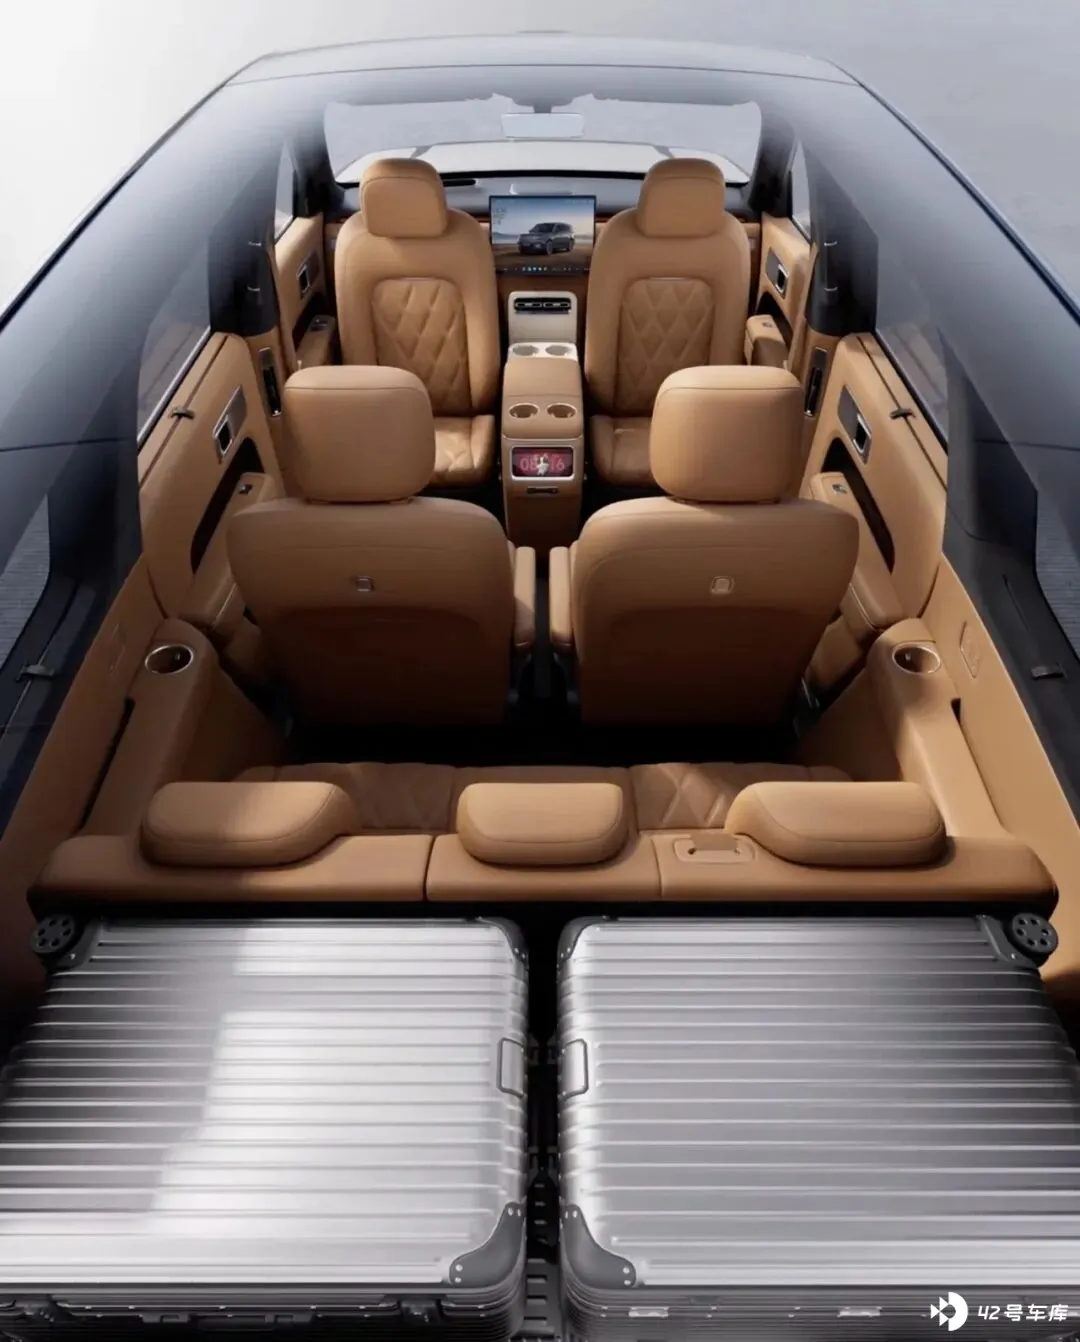
澎程 N90 车长近 5.3 米,轴距接近 3.1 米,主打「智能可变大空间」。例如,主副驾驶可以 180°转向,与第二排座椅形成一个面对面的四人包厢模式。还有前阵子被网友热议的车顶帐篷露营模式。
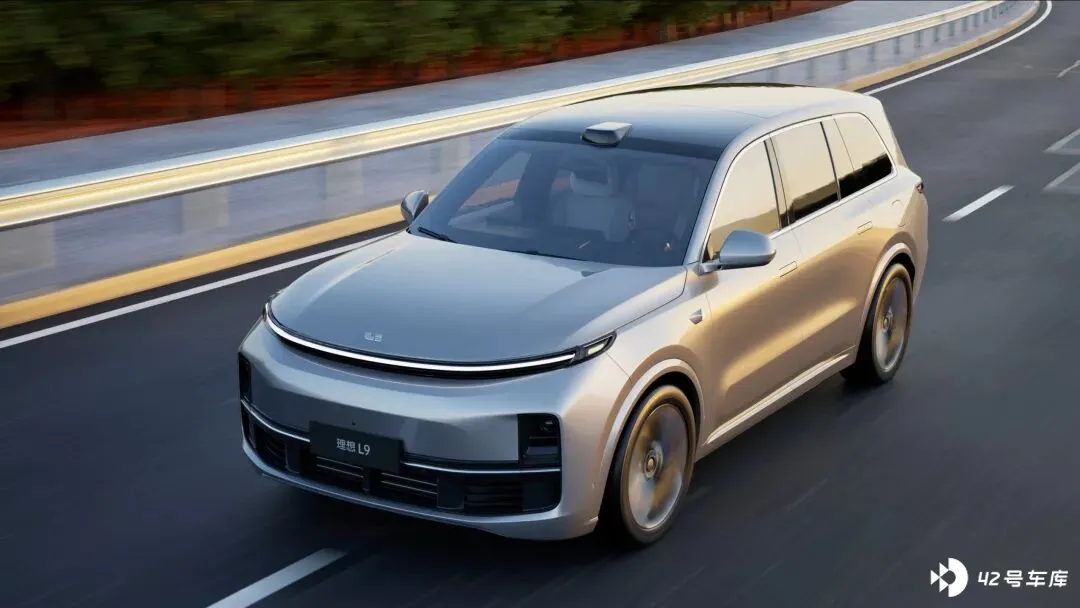
当然,那些靠增程起家的车企,在新增程时代也不弱。例如,理想 L9 Livis,不但车内空间十分充裕,也有 420km 的纯电续航里程和 5C 快充,甚至还推出可以 3 年保养一次的增程系统。
与它们相比,小米澎程的优势似乎并不明显。
另一个差异化在于「人车家生态」。新能源汽车市场,800V 平台、5C 超充、激光雷达、Thor 芯片,这些卖点对手都已经有了。
但由小米手机、小米家电、小米汽车,甚至小米全屋智能构成的全方位生态,是友商短时间内无法模仿的。
在车里,除了能控制车内的「冰箱彩电大沙发」,还可以控制家中的扫地机器人、除湿机、空气净化器。
一台增程 SUV 如果被定义为移动家庭空间,它就不只是车,而是小米「人车家全生态」战略里单价最高、使用时长最长、用户关系最重的终端。
但小米做增程,最大的底牌还是粉丝经济,只要有一部分粉丝有需求,就会是小米增程的基本盘。
越级低价依然是小米汽车杀手锏,四五十万的小米增程可能不行,但二三十万的小米增程魅力无穷。
有媒体预测,小米澎程的定价预计在 20 万到 45 万区间,N70 预计定位 20-25 万元。如果能在这个价位上同时提供大电池、大空间和第一梯队的智能化体验,复制小米空调的成功经验,可能性很大。
当然,增程这条路并非一片光明。
政策风险是第一道坎。北京已经不再将增程车视为新能源汽车,上海也收紧了牌照政策。如果更多城市跟进收紧,增程车的「绿牌红利」可能会逐步消失。
技术路线的分散也是一个隐忧。小米汽车团队本就年轻,同时踩纯电和增程两条技术路线,研发资源和组织精力会不会被稀释?增程系统需要重新开发发动机匹配、油箱布局、热管理系统,这些和纯电平台的研发逻辑是两套东西。
还有一个更软性的挑战:品牌认知。小米从 SU7 开始就在强调「纯电性能」、「科技极客」的标签,增程车的用户画像截然不同——他们更务实、更保守、对品牌的认知更依赖口碑和服务。
小米能不能在同一个品牌屋檐下同时容纳这两种用户,是个需要时间检验的问题。