


作者: 陶烟烟
瑞典新车市场在 2026 年 6 月实现温和增长:单月注册量达到 29,759 辆,同比增长 8.0%。
不过上半年累计 141,851 辆仅微增 0.6%,说明瑞典市场已接近饱和,单月反弹更多来自个别月份的节奏波动,而非趋势性扩张。
从体量看,瑞典是北欧最大汽车市场,月销 3 万辆左右,规模与荷兰、瑞士接近。其最显著的特征是极高的电动化率,这使瑞典成为观察中国新能源品牌在欧洲表现的理想样本。
● 动力结构
瑞典 6 月动力结构显示出极致的电动化倾向: 可充电车型 (纯电+插混) 合计占比高达 69%。
其中纯电 (BEV) 占 43.7%、13,014 辆,同比增长 21.3%;插混 (PHEV) 占 25.3%、7,515 辆,同比增长 3.5%;其余约 31%为传统燃油与混动。
换句话说,瑞典每三辆新车中就有两辆以上可以外接充电。 如此高的电动化率,意味着任何品牌要在瑞典立足,都必须具备扎实的新能源产品矩阵。
这也解释了为何特斯拉、沃尔沃、极星、以及一众中国新能源品牌在瑞典表现活跃。
● TOP10 品牌
◎ 本土巨头沃尔沃以 5,463 辆、18.4%的份额强势登顶 (同比 +16.6%) ,主场优势无可撼动,其份额几乎是第二名的两倍。
◎ 大众 3,444 辆 (11.6%,-5.5%) 第二 。
◎ 起亚 2,318 辆 (7.8%,+32.8%) 第三 。
◎ 丰田 2,144 辆 (7.2%,+32.1%) 第四 。
◎ 宝马 1,854 辆 (6.2%,+23.7%) 第五。
◎ 斯柯达 1,575 辆 (5.3%,-12.7%) 第六 。
◎ 奔驰 1,538 辆 (5.2%,-17.6%) 第七 。
◎ 特斯拉 1,525 辆 (5.1%,+56.3%) 第八 。
◎ 奥迪 1,355 辆 (4.6%,-15.1%) 第九 。
◎ 极星 1,033 辆 (3.5%,+2.3%) 第十。
整体看,沃尔沃、大众、起亚构成第一阵营,特斯拉凭借 Model Y 复苏明显,德系豪华品牌则普遍承压。
● TOP10 车型
车型榜新能源占据主导。
◎ 沃尔沃 XC60 以 2,092 辆、7%的份额居首。
◎ 特斯拉 Model Y 1,365 辆 (2,+57.4%) 第二。
◎ 沃尔沃 EX/XC40 1,261 辆第三 。
◎ 极星 4 以 811 辆第四 。
◎ 大众 Tiguan 685 辆第五。
◎ 沃尔沃 EX30 624 辆第六 。
◎ 宝马 iX3 529 辆 (第七,+3426.7%,新一代车型带动) 第七 。
◎ 菲亚特 Ducato 521 辆第八 。
◎ 斯柯达 Kodiaq 498 辆第九 。
◎ 起亚 EV3 464 辆第十。
可以看到,TOP10 中纯电与插混车型占多数,传统燃油车仅 Tiguan、Ducato 等少数席位,电动化已成瑞典车型榜的主旋律。
● 中国品牌与中国车型
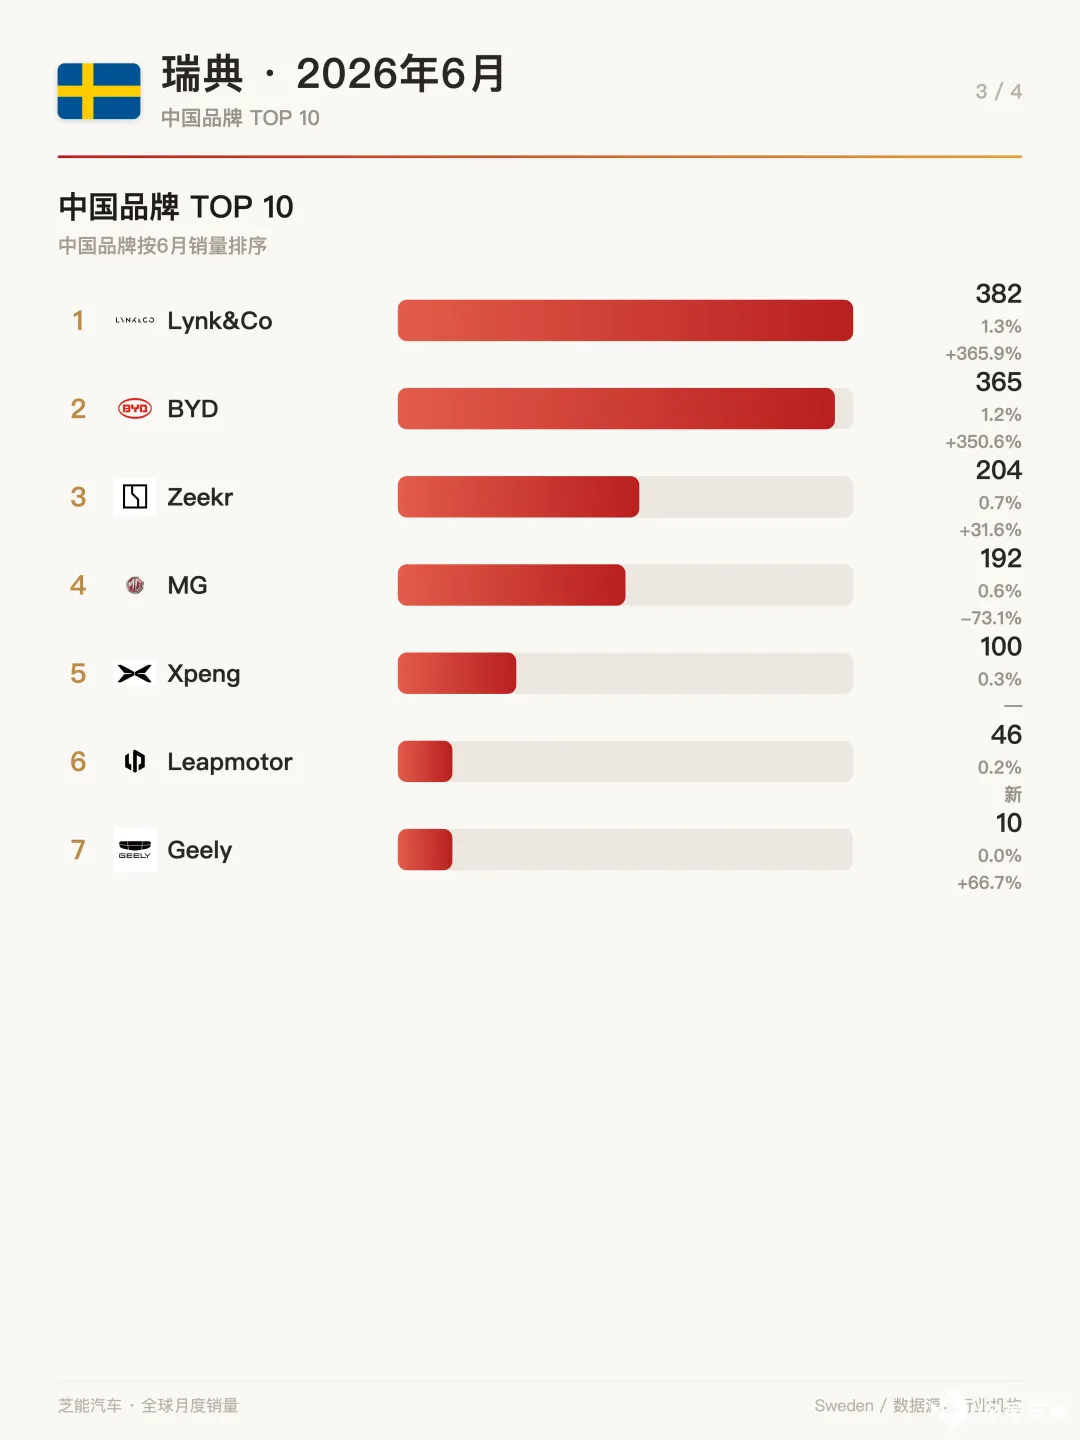
中国品牌在瑞典正处于高速渗透期,增速极为亮眼。
◎ 领克以 382 辆、1.3%的份额升至第 17 位 (同比 +365.9%) 。
◎ 比亚迪 365 辆 (1.2%,+350.6%) 第 18,两者增速均超三倍,是当月最突出的中国品牌。
◎ 极氪 204 辆 (0.7%,+31.6%) 第 26 。
◎ 名爵 192 辆 (0.6%,-73.1%) 第 27 。
◎ 小鹏 100 辆 (0.3%) 第 29 。
◎ 零跑 46 辆 (0.2%,新品牌) 第 34 。
◎ 吉利 10 辆 (新,+66.7%) 第 40。
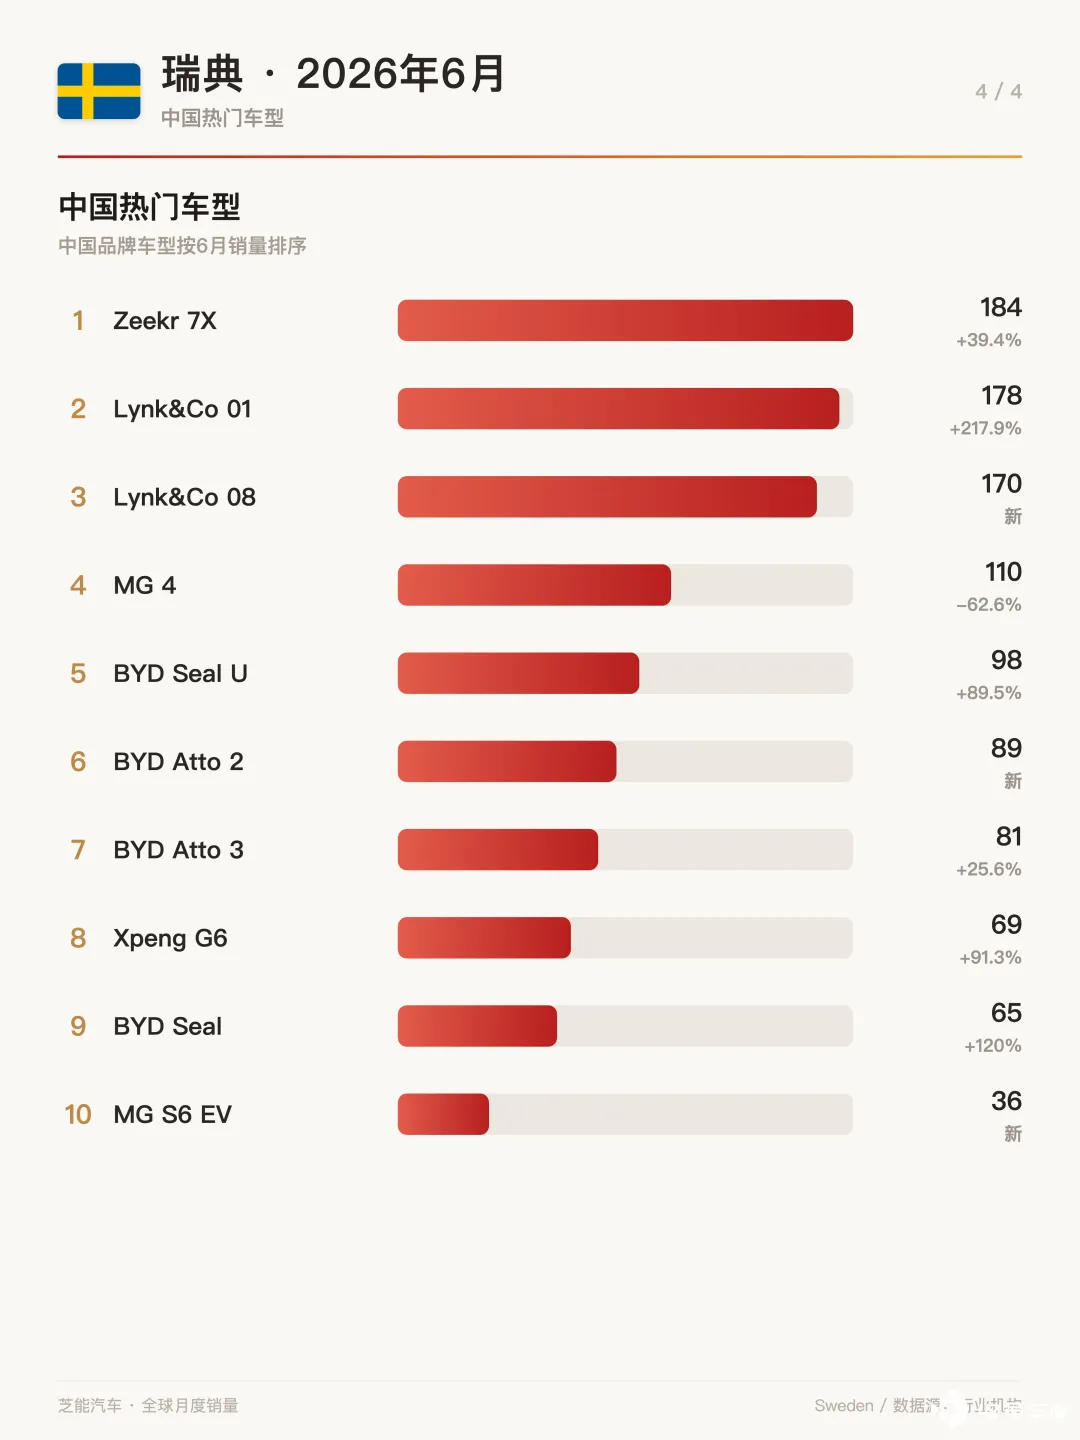
中国车型方面:
◎ 极氪 7X 以 184 辆领跑 。
◎ 领克 01 为 178 辆 (同比 +217.9%) 。
◎ 领克 08 为 170 辆 (新车) 。
◎ 名爵 4 为 110 辆 (同比 -62.6%) 。
◎ 比亚迪 Seal U 98 辆 (同比 +89.5%) 。
◎ 比亚迪 Atto 2 为 89 辆 (新车) 。
◎ 比亚迪 Atto 3 为 81 辆 (同比 +25.6%) 。
◎ 小鹏 G6 69 辆 (同比 +91.3%) 。
◎ 比亚迪 Seal 65 辆 (同比 +120%) 。
◎ 名爵 S6 EV 36 辆 (新车) 。
从极氪、领克到比亚迪、小鹏,中国新能源车型在瑞典已初步形成覆盖中高端与大众市场的产品矩阵。
小结
瑞典 6 月车市温和增长,上半年基本持平,但 69%的可充电占比使其成为欧洲电动化最彻底的市场之一。
沃尔沃主场称王,特斯拉复苏明显,德系豪华承压。中国品牌中领克、比亚迪以三倍级增速狂奔,极氪、小鹏、零跑、吉利多点布局,新能源车型矩阵日益完整。
对自主品牌而言,瑞典是验证高端电动产品竞争力的绝佳战场,后续应重点关注领克与比亚迪的份额突破,以及极氪在当地的品牌认知建立。






