


2020 年前后,中国新能源汽车的主驱逆变器仍以 400V 电压平台搭配硅基 IGBT 为主流方案;到了 2026 年,800V 电压平台与碳化硅(SiC) 功率器件已经成为中高端纯电车型的事实标准。
这条技术路线的切换背后是材料特性、系统成本与充电体验三者反复权衡的结果。
现在 10 万级别上,已经上了 800V+SiC,在中国市场快速普及,以及特斯拉曾经高调抛出的 SiC 与 IGBT 混合使用方案,为什么如今几乎没人再提。
备注:主驱逆变器是整车电驱系统的核心功率单元,主要作用是将动力电池输出的直流电,逆变成驱动电机的交流电,核心器件是功率半导体开关,也就是 IGBT 或者 SiC MOSFET;它的性能边界直接决定了电机的功率上限、整车的效率曲线以及电池包的能量利用率,主驱系统选什么半导体,整车的高效与成本基调就定了。
为什么主驱系统要从 400V 走向 800V
先解释一下电压平台抬升的必要性。电动汽车的充电功率近似等于电压与电流的乘积,在既定功率目标下,电压越高,所需的电流越小。
这一点的影响体现在三个层面:
◎ 电流减小直接带来高压线束与连接器的减重,整车布置更从容;
◎ 焦耳损耗与电流的平方成正比,电流下降让充电过程中的发热大幅降低,充电枪与线束不再成为瓶颈;
◎ 在 800V 平台上,电机与逆变器可以工作在更优的效率区间,整车在高速巡航等常用工况下的电耗更低。
电压抬升省下的不只是充电那几分钟的体验。
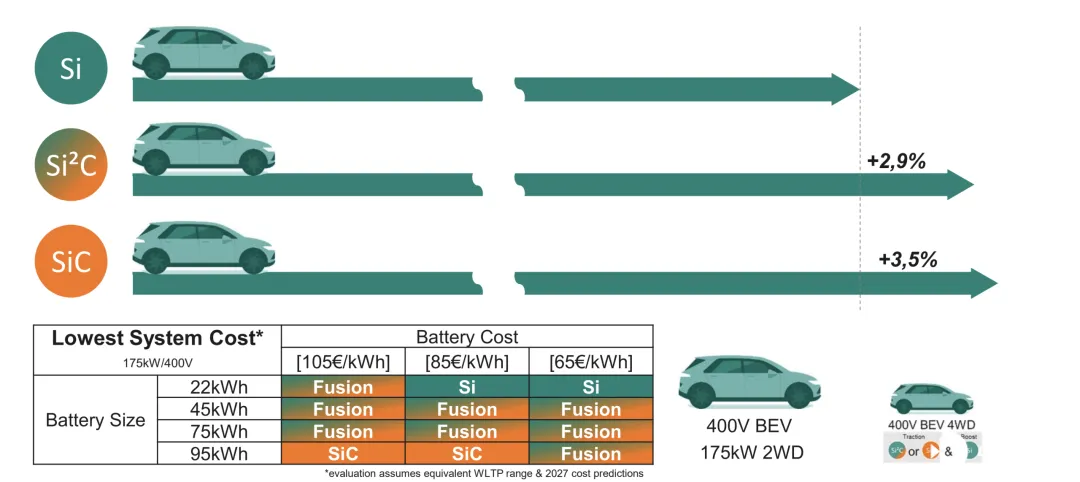
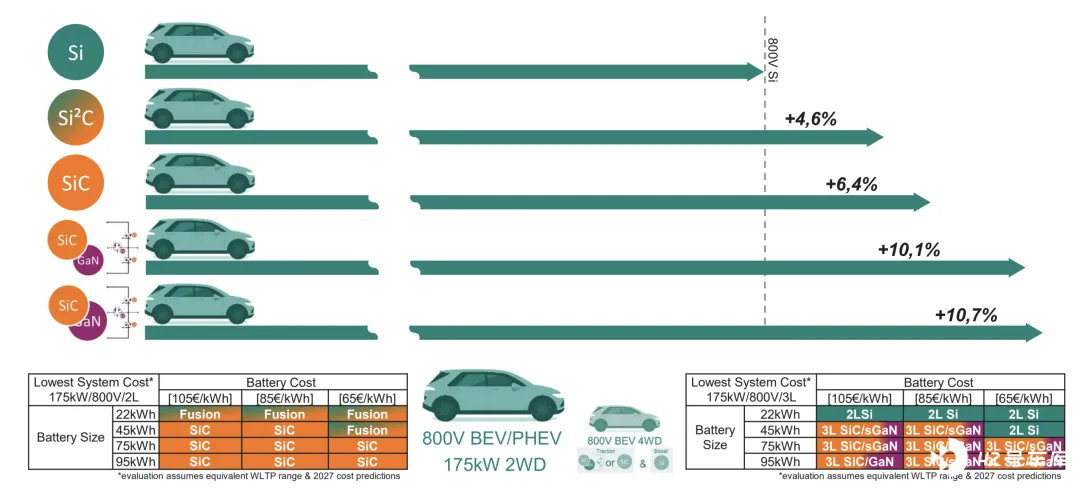
英飞凌在 PCIM 2018 的测算中给出过一个关键判断:动力总成在部分负载下的效率,会间接作用于系统成本,因为当效率提升之后,可以用更小的电池容量去满足同样的续航预期。
这一点是 800V 乃至整个高效电驱路线的底层逻辑,平衡了效率和电池成本。
推动 800V 落地的还有充电网络这一外部变量。
当整车电压平台升到 800V,匹配的高压超充桩可以把峰值充电功率推到 1000kW 以上,补能体验逼近加油,比亚迪的闪充战略在 2026 年影响非常大,几乎跟着蔚来的换电拼体验,这使得中国开始围绕 800V 平台展开的基建竞赛。
充电桩与车型平台的协同,反过来又加固了 800V 成为主流的预期,SiC 作为 800V 的天然器件选择,需求被进一步锁定。
SiC 快速普及,靠的是材料特性与成本曲线的双重命中
主驱系统一旦站上 800V 平台,器件选型就绕不开两个硬约束。
◎ 其一是耐压:400V 系统通常采用 650V 或 750V 器件,而 800V 系统的母线电压高得多,主流方案直接使用 1200V 等级的功率器件。
◎ 其二是损耗:电压翻倍之后,开关与导通损耗对效率的侵蚀更明显,传统硅基 IGBT 的短板被放大。
表 1 把 400V 与 800V 系统下的主驱拓扑与器件电压做了梳理,可以清楚看到 800V 一侧几乎全面转向 1200V 器件。
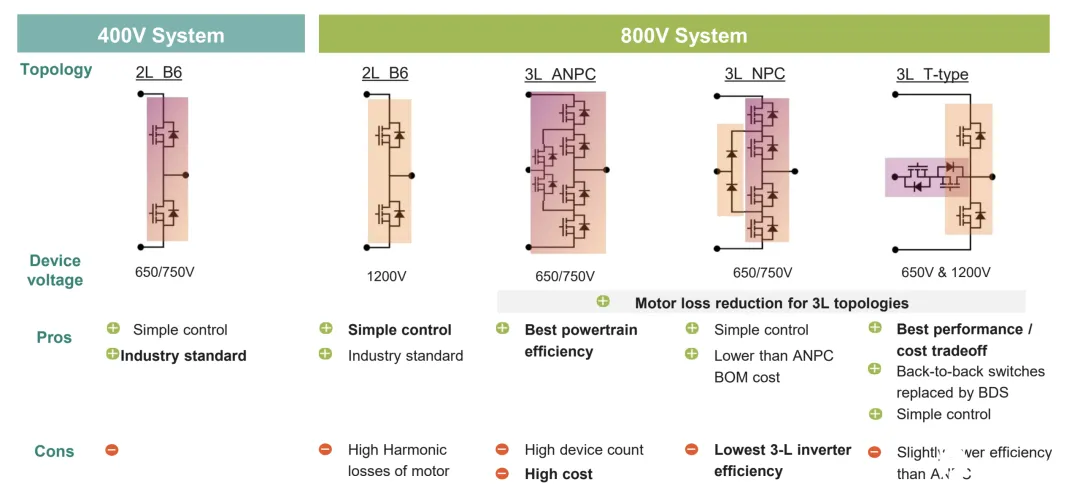
表 1 400V 与 800V 系统主驱逆变器拓扑与器件电压
拓扑结构
适用平台
器件电压
优点
缺点
两电平 B6
400V / 800V
650/750V
控制简单、工业标准
电机谐波损耗偏高
三电平 NPC
800V
650/750V 与 1200V
动力总成效率最佳
器件数量多、成本高
三电平 T 型
800V
1200V
控制简单、BOM 低于 ANPC
三电平效率偏低
三电平 ANPC
800V
1200V
性能与成本折中最优
结构复杂、验证工作量大
**碳化硅恰好在这两道约束上给出了解法。
**◎ 从材料本征参数看,SiC 的禁带宽度约为硅的 3 倍,击穿电场强度约为硅的 10 倍,热导率约为硅的 3 倍。这些参数翻译成工程语言,就是更高的耐压能力、更低的导通电阻,以及更从容的热管理余量。
在主驱这种高频、大功率、散热受限的场景里,SiC 的优势不是纸面指标,而是实打实的续航与功率密度。
SiC 的普及并不是单靠材料优势一路碾压,成本曲线的掉头才是真正的转折点。
Yole Intelligence 的化合物半导体市场监测显示,SiC 功率器件市场从 2022 年到 2028 年的年复合增长率达到 31%,而氮化镓 (GaN) 同期的年复合增长率更高达 52%。
市场规模的快速膨胀,背后是 6 英寸与 8 英寸 SiC 晶圆产线的密集投产,以及器件单位成本的大幅下探。当一颗 1200V SiC MOSFET 的性价比逼近同功率等级的 IGBT 模块时,主机厂的算账逻辑就变了。
◎ 器件结构层面,行业也从平面 (Planar) 栅转向沟槽 (Trench) 栅。
英飞凌的 CoolSiC Trench 技术以 RDS (on) 与栅极电荷 Qg 的乘积作为优值 (FoM = RDS(on)×Qg) ,在同等电流能力下实现了比平面结构更低的损耗,栅氧拐角也被折叠双沟槽结构屏蔽,可靠性更优;
第三代产品更在芯片内集成了电流与温度传感,进一步降低了并联与系统保护的难度。国内厂商跟进沟槽工艺,把单位导通损耗继续压低。
所谓更优的器件,正是用结构创新去吃透材料红利的过程。
**还有一个容易被讲丢的维度,是车规可靠性。
**主驱逆变器处在震动、高温与电磁干扰交织的恶劣环境里,功率器件必须通过栅氧鲁棒性、宇宙射线 (cosmic ray) 耐受与阈值电压 (Vth) 一致性三道关卡。
SiC 在这几项上经过多年车规验证,寄生开通、Vth 漂移带来的导通损耗上升与并联电流不均问题,已被器件厂通过结构设计与筛选控制在可接受范围。
反观 GaN,虽然年复合增长率更高、在消费与数据中心电源里扩张很快,但 1200V 车规主驱的成熟度仍落后于 SiC。
所谓最合适的器件,正是在性能、成本与可靠性三本账上同时过关的那一个,这也解释了为什么 800V 主驱的胜出者是 SiC 而非 GaN。
**在中国市场,这条成本曲线与本土供应链的成熟形成了共振。
**◎ 比亚迪半导体、斯达半导、中车时代电气、士兰微、芯联集成、三安光电等一批企业,在 SiC 衬底、外延、器件到模块环节逐步打通,自主品牌的 800V 车型因此获得了稳定的器件来源。
◎ 小鹏 G9、极氪全系、理想 MEGA、蔚来 NT3.0 平台、华为 DriveONE 电驱,以及比亚迪 e 平台 3.0 与仰望系列,几乎在同一窗口期内完成了从 400V IGBT 到 800V SiC 的切换。
换句话来说,SiC 的普及在中国不是供应商单方面推动的结果,而是平台需求、成本下探与本土产能三方汇流之后的水到渠成。
特斯拉的 SiC+IGBT 混合方案:曾经喧闹,如今沉寂
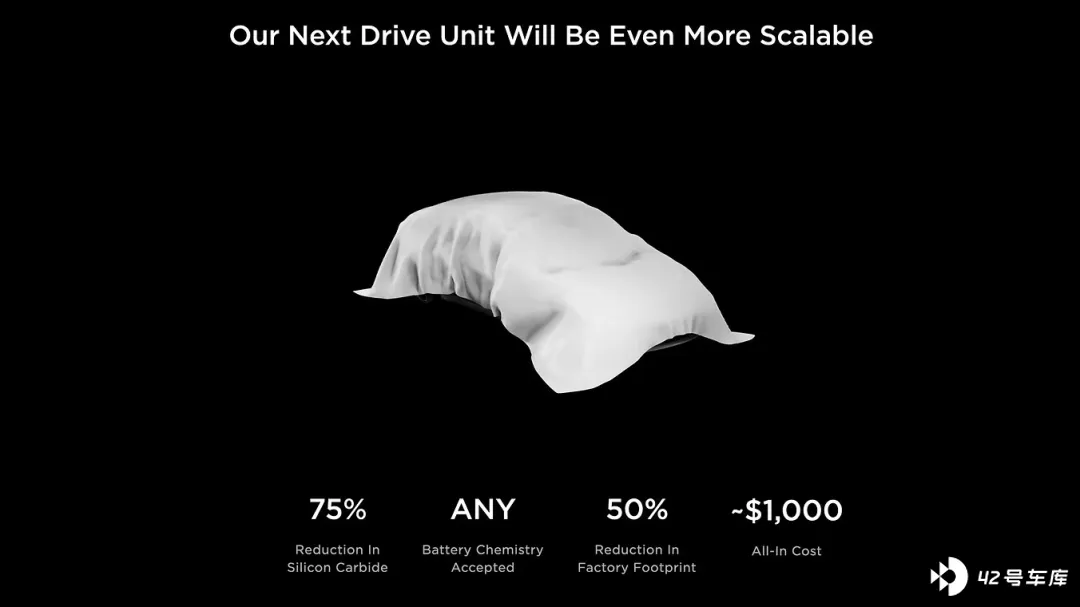
讲到这里,必须回头看一个曾经喧闹、如今却很少有人再提的方案:特斯拉在 2023 年投资者日上提出的碳化硅减量路线。
当时的核心构想是,把主驱逆变器里的 SiC 用量削减约 75%,用一部分硅基 IGBT 与 SiC 混合工作,以换取更低的器件成本。这个构想的技术内核并不新鲜,它与英飞凌长期倡导的 Fusion (融合) 思路异曲同工。
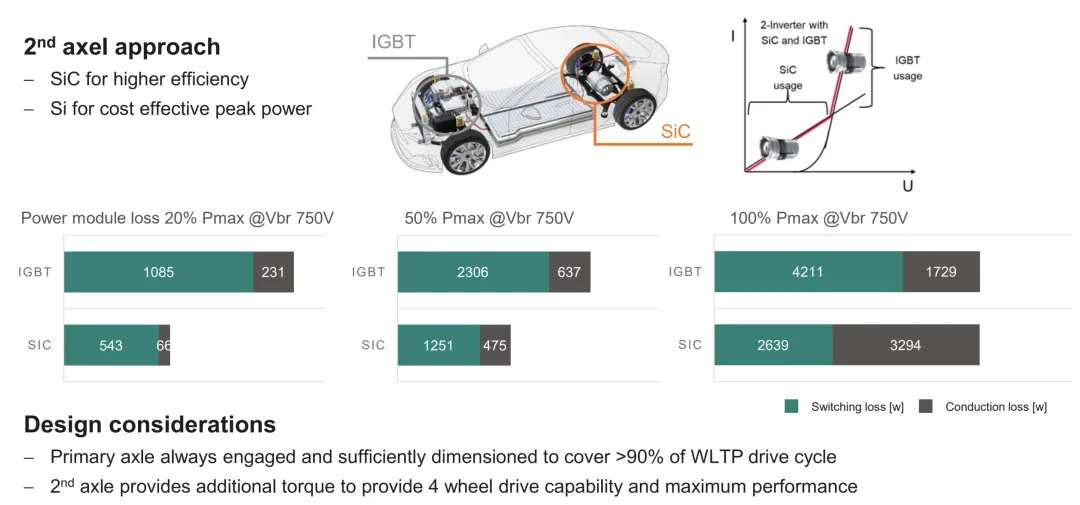
英飞凌在资料里给出的双轴方案清晰地说明了这一点:前轴始终接入,按覆盖九成以上 WLTP 工况来设计,采用 SiC 以保效率;后轴提供额外扭矩与四驱能力,仅在峰值工况介入,用硅基器件去扛峰值功率。
这种 Si 与 SiC 的组合命名为 Si²C,在等效 WLTP 续航下,系统成本显著低于纯 SiC 方案,同时把与纯硅方案的续航差距缩小到个位数百分比。
那为什么这套混合叙事在中国市场迅速降温?最容易被忽略的,恰恰是成本假设本身的变化。
特斯拉提出减量方案的 2023 年,SiC 还处在供不应求、单价高企的阶段,削减用量确实能换来可观的物料收益;但随后两年,SiC 产能集中释放,器件价格以超出多数预测的速度下探,原本要靠 IGBT 去填的那块成本洼地,被 SiC 自己的降价抹平了。
从系统工程的视角看,混合方案还要付出额外代价。
Si 与 SiC 的导通特性、开关速度、热分布并不一致,两套器件并联或分区工作,意味着驱动电路、热管理与控制策略都要做双重适配,开发复杂度与验证成本随之上升。
而在 800V 平台上,全 SiC 方案在效率与功率密度上的优势足够突出,主机厂权衡下来,往往宁愿多付一点器件成本,也不愿在结构复杂度上冒险。
中国自主品牌在 800V 切换中几乎一边倒地选择了全 SiC。
当市场上的主流车型清一色以全 SiC 作为卖点,混合方案自然失去了叙事土壤。
英飞凌至今仍在资料里把 Fusion 与 Si²C 作为低成本选项展示,但它面向的是对成本极度敏感的入门级或特定功率段市场,已经不再是行业讨论的中心话题。
特斯拉本人后来的动作也耐人寻味,其新平台对 SiC 的实际用量不降反增,当初那个 75%减量的口号,最终停留在了投资者日的 PPT 里。
小结
中国主驱系统从 400V 切到 800V,SiC 之所以能快速普及,是电压平台抬升带来的耐压与损耗约束、SiC 材料特性的精准匹配、成本曲线掉头以及本土供应链成熟四股力量共同作用的结果。
特斯拉当年抛出的 SiC 加 IGBT 混合路线,在器件昂贵的窗口期有其现实合理性,但随着 SiC 降价速度超出预期、全 SiC 800V 成为行业共识,这套方案退居边缘也就不难理解。


