作者:朱玉龙
2026 年 7 月 28 日,梅赛德斯-奔驰集团交出上半年成绩单,整体看在系列节流措施下还不错:
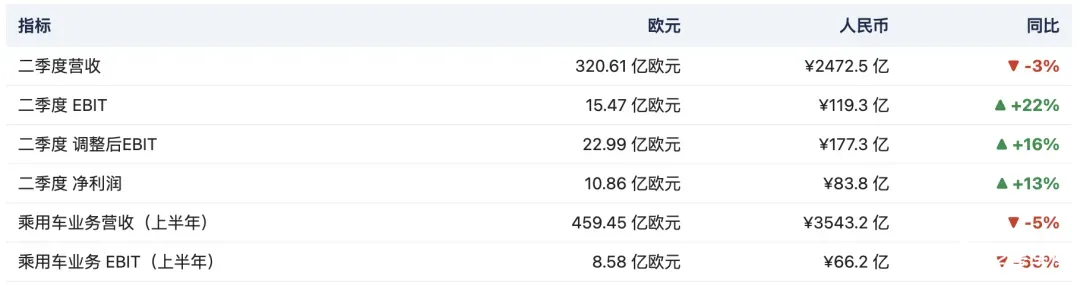
◎ 第二季度集团营业收入 320.61 亿欧元,较去年同期的 331.53 亿下滑 3%;净利润 10.86 亿欧元,同比增长 13%。调整后息税前利润 15.47 亿欧元,同比增长 21.5%。
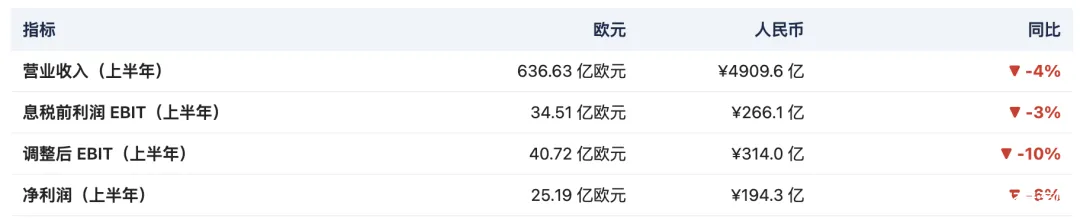
◎ 上半年集团营业收入 636.63 亿欧元,同比下滑 4.1%;净利润 25.19 亿欧元,下滑 6.3%,这个数字换成人民币是 194 亿,大概是宁德时代的一半。调整后息税前利润 34.51 亿欧元,下滑 3.1%。
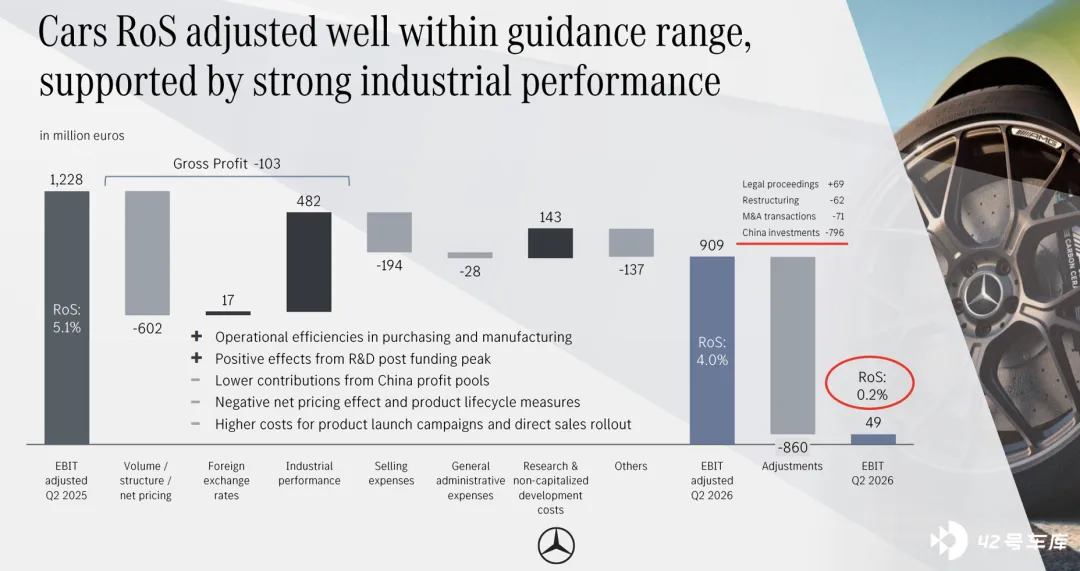
但翻开分部明细,乘用车业务息税前利润,从去年同期的 7.83 亿欧元,砸到了 0.49 亿欧元,跌幅 93.7%;销售回报率 (RoS) 从 3.2%掉到 0.2%,只剩个零头。财报里专门列了一笔中国权益法投资相关的估值调整,金额 8.44 亿欧元,其中 7.96 亿由 Cars 分部单独承担。

梅赛德斯-奔驰集乘用车的挑战
乘用车部门的挑战
奔驰集团二季度能维持利润增长,靠的不是造车卖车,财报里面利润,主要来自三块(有点美国车企的味道)
◎ 第一块是奔驰金融服务 (Financial Services) ,息差和手续费稳定,不受车市周期直接冲击
◎ 第二块是商务车业务 (Vans) 分部,在全球商用车周期里表现坚挺
◎ 第三块是集团层面的其他调整项,把乘用车部门的利润塌陷盖住了。
奔驰集团账面 21.5%的利润增长,和乘用车的造车卖车的生意,关系不大。
乘用车部门是奔驰品牌的核心,也是利润的主要来源,息税前利润从 7.83 亿欧元掉到 0.49 亿欧元,回报率 0.2%。去年同期,Cars 部门还能贡献 7.83 亿欧元的经营利润;今年二季度,几乎白干。
中国市场:全球跌幅最大的区域
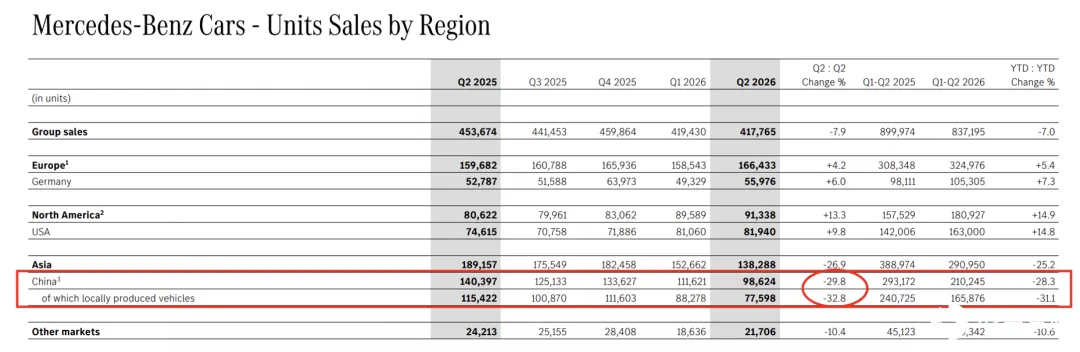
二季度, 奔驰全球乘用车销量 417765 辆,同比下滑 8%。
分市场看:
◎ 欧洲 166433 辆,同比增长 4%,德国 55976 辆,增长 6%;
◎ 北美洲 91338 辆,同比增长 13%,美国 81940 辆,增长 10%;
◎ 亚洲 138288 辆,同比下滑 27%,中国 98624 辆,同比下滑 30%,是奔驰全球主要市场里跌幅最大的区域。
上半年,全球乘用车销量 837195 辆,下滑 7%。
◎ 欧洲 324976 辆,增长 5%;
◎ 北美洲 180927 辆,增长 15%;
◎ 亚洲 290950 辆,下滑 25%;中国 210245 辆,下滑 28%,当然中国仍是奔驰全球最大单一市场,占全球总销量 21%。
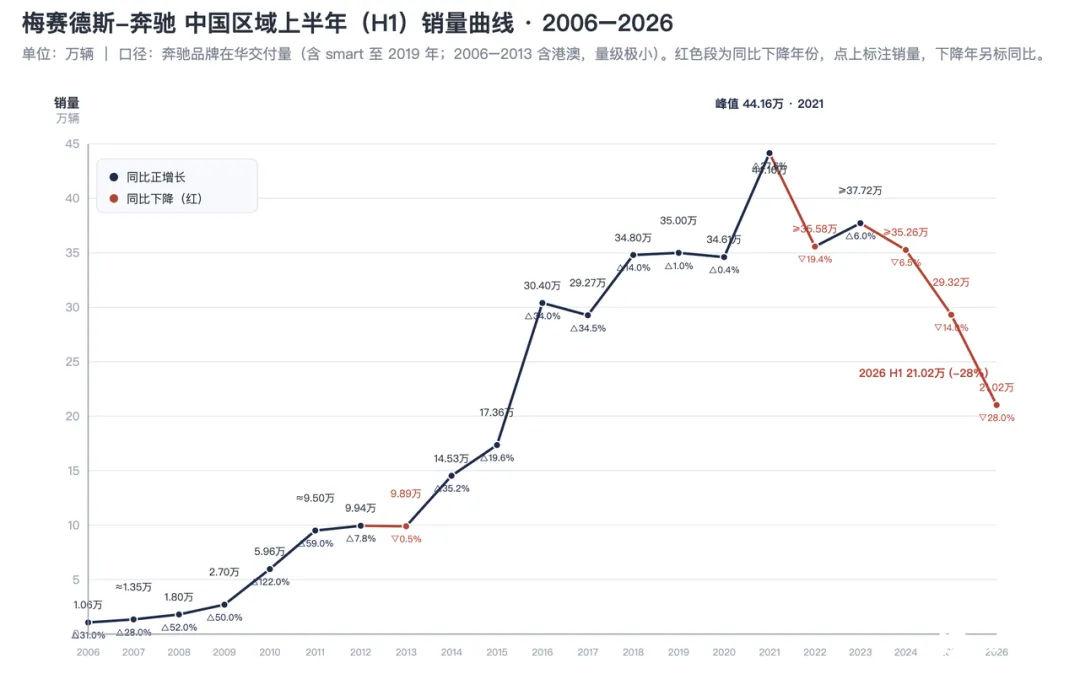
二季度中国单季不到 10 万辆的交付,已经退回 2018 年前后同期的体量,奔驰 2025 年在中国交付 57.5 万辆,较 2020 年 77.4 万辆的历史高点缩水超过 25%。
三年时间,中国市场从增量引擎,变成了拖累项。
欧洲在涨,北美在涨,只有中国跌。
◎ 欧洲的增长,来自本土需求回暖和供给恢复;
◎ 北美的增长,来自美国消费者对豪华品牌的稳定偏好。
两条线都在向上。
◎ 中国的线,却在向下,而且斜率最陡。
过去多年,中国一直是奔驰全球最大的区域市场,单季销量常年压过欧洲。 这一涨一跌之间,奔驰全球销量的天平,正在被重新拨动。
中国汽车卖得差,为什么集团「中国区营收」只跌了 19.4%,远低于销量 29.8%的跌幅?
奔驰在中国的合资公司北京奔驰 (BBAC) ,北汽持股 51%,奔驰合计持股 49%。因为持股不过半,奔驰对北京奔驰采用权益法核算,奔驰不把北京奔驰的收入直接并进自己的营业收入,只把分到的那部分盈利 (或者亏损) 计入利润表的一个单独科目。
本地生产的车型,从头到尾没进过奔驰的合并报表,只有分给奔驰的盈亏才算数。真正计入中国营收的,是进口车型的销售额,加上卖给北京奔驰的零部件、收取的技术许可费。
中国权益法投资相关的估值调整,合计 8.44 亿欧元。7.52 亿欧元,是对中国合资公司股权的减值,主体是北京奔驰。0.92 亿欧元,是对 smart (奔驰与吉利各持股 50%的电动品牌) 一笔融资承诺计提的风险准备,剩下的 0.48 亿欧元,对应集团层面单独核算的北汽股份 (BAIC Motor) 股权。
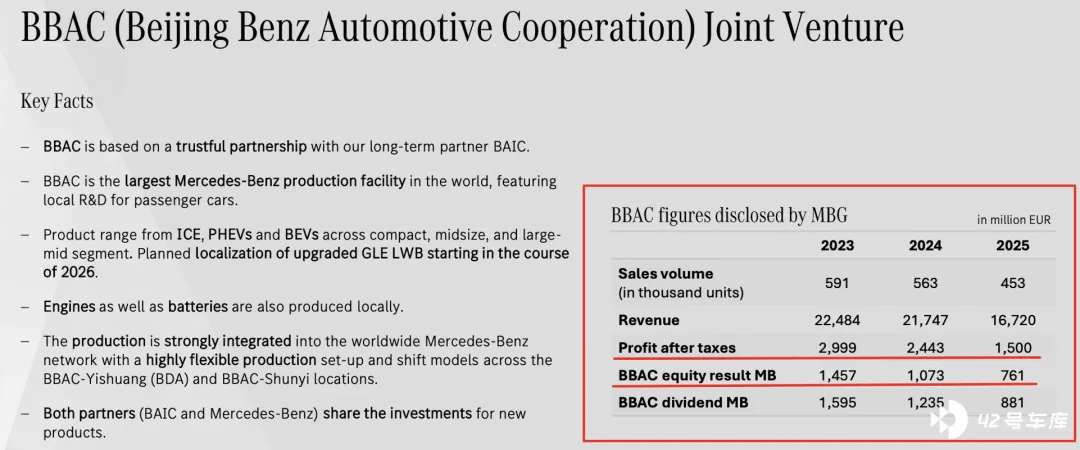
北京奔驰过去三年摊开,是一条连续下滑的曲线。
◎ 销量从 59.1 万辆,到 56.3 万辆,再到 45.3 万辆;
◎ 营收从 224.8 亿欧元,到 217.5 亿欧元,到 167.2 亿欧元;
◎ 税后利润从 30.0 亿欧元,到 24.4 亿欧元,到 15.0 亿欧元;
◎ 奔驰分得的权益法收益,从 14.6 亿欧元,到 10.7 亿欧元,到 7.6 亿欧元。
三年时间,北京奔驰税后利润几乎腰斩, 奔驰能分到的那块,跌幅也相差不远。
备注:北京奔驰是奔驰全球最大的生产基地

中国市场遇到什么挑战
官方把下滑归结为两点。
◎ 一是中国市场价格竞争加剧,
◎ 二是品牌正处于新车型产能爬坡的产品切换过渡期,价格战与产品切换的夹击、新能源的挑战。
老款燃油车面对国产新能源的降维打击,只能以价换量维持存在感。价格战进一步压缩利润空间,而新车还在产能爬坡,青黄不接。这一代主力产品进入生命周期尾部,接棒的新车还没放量, 中间这段真空期,恰恰是中国市场最难受的窗口。
价格战不是奔驰一家的事。它是整个中国车市的常态。
但当你的主力产品处在换代节点,对手又在用更低的价格和更高的智能化配置抢客, 以价换量就成了唯一的防守姿势。 防守的代价,是利润。
降价会反过来腐蚀品牌。 豪华品牌的价值,一半在车,一半在价格锚点。 锚点一旦松动,想再钉回去,难了。品牌,经不起这么耗。
奔驰确实存在纯电开发的的困境。
二季度,奔驰全球纯电车型销量同比增长 50%至约 63000 辆,新一代电动车开始贡献增量。但这增长主要来自欧洲和北美,中国市场的纯电表现依然疲软。
纯电 G 级 G580 首发特别版,指导价 217 万元,有车主 160 万落地,开了三个月二手车只能卖 119 万,亏掉 40 万。
长轴距纯电 CLA,基于 MMA 平台,标配 800V 高压架构,CLTC 最高续航 866 公里,24.9 万元起售价一度被认为诚意十足,但 2025 年 11 月登陆中国后,八个月整体销量仅千余台,6 月单月更是滑到 35 台。一款被寄予厚望的走量纯电,月销两位数,在产品和需求的匹配。
中国的高端纯电市场,已经被本土品牌重新划分。 奔驰的电动产品,认知还没立住,节奏已经慢了。
奔驰计划到 2027 年在中国推出 7 款专属产品, 包括基于全新 MB.EA 架构的纯电 GLC、纯电 C 级、纯电 E 级。
方向是对的,但节奏是问题。国产新能源以月为单位迭代产品,奔驰的产品规划以年、以代为单位推进。当对手的迭代速度是你的十倍,你的技术再好,时间窗口也不一定等你。
奔驰在中国的挑战,底层是产品开发节奏,根子是体系和成本结构。
守住中国,奔驰已经没有退路。
财务上,奔驰下调了 2026 年全年业绩预期,预计集团营收略低于上年,此前预测是与上年持平。
首席财务官明确表示, 全年汽车业务经营利润率将落在 3.5%目标区间的偏低区间。 3.5%的全年目标,对一家豪华品牌本就不高;落到偏低区间,汽车业务回报率可能只有 3%上下。
要知道,去年同期这一回报率还有 3.2%,如今掉到 0.2%,一年之间的落差,本身就是信号。
7 款中国专属 MB.EA 纯电产品,是奔驰押在中国市场的最大一注。 纯电 GLC、纯电 C 级、纯电 E 级,瞄准的是中国豪华纯电的主力价格带,要看到 2027 年才能看清。
小结
奔驰的中国难题,正是所有传统豪华品牌在电动智能时代都要过的那道关,在新能源渗透率超过 70%的情况下,想在中国赚钱不容易,其实特斯拉的造车利润也塌了。