


作者: 陶烟烟
6 月阿尔巴尼亚 1,39 2 台,同比增长 83.2%,H1 累计 7,220 台,同比 +122.8%。
这个数字放在欧洲小国里相当炸裂——半年翻倍以上的增速,背后是整个市场从燃油向纯电的结构性切换。
BYD 一家就 29.9%的份额,加上埃安和长安,中国品牌合计超过 35%。 阿尔巴尼亚正在成为巴尔干半岛上中国电车渗透率较高的市场之一。
对比一下周边数据更有意思:同样 6 月,希腊卖了 18,668 台 (+27.5%) ,葡萄牙 26,349 台 (+13.6%) ——这两个西欧/南欧国家的绝对量远超阿尔巴尼亚,但增速和新能源渗透率反而落后。
阿尔巴尼亚用 1/10 的体量跑出了 3-6 倍的增速,说明小市场电动化的「后发优势」确实存在—— 没有燃油车存量包袱,消费者直接跳到纯电。
● 动力结构
BSCB 未单列动力细分。但从车型榜可以拼出清晰的画面:BYD/Aion/Changan 全是纯电产品线,三者合计近三成份额;Dacia Sandero 是唯一的传统燃油车代表 (60 台第四) ,Skoda Fabia/Kamiq/Scala 有轻混版本但量不大。
纯电占比保守估计在 30%-35%区间,这个水平已经超过法国、德国等老牌汽车市场 2026 年 6 月的渗透率。
一个值得注意的信号:BYD 的份额从 3 月的 62.4%、5 月的 45%+回落到 6 月的 29.9%。
表面看是比亚迪在丢份额,实际是市场竞争在加剧——埃安 i60 首次入榜、长安 Q05 也来了,中国品牌内部也在分化。这对消费者是好事,对单一品牌则是警钟。
● 中国品牌和车型情况
比亚迪是绝对霸主——Sealion 7 以 121 台重夺销冠 (8.7%份额) ,Yuan Up 108 台第二,Yuan Plus 93 台第三。前五名里占了三个席位,这种垄断程度在欧洲任何国家都没出现过。
Seagull 43 台,Tang 17 台、方程豹钛 3 16 台、Song Plus 12 台、Atto 2 6 台——比亚迪全系产品线都在出量,从轿车到 SUV 到越野全覆盖。
埃安 i60 首次闯入 Top10,这款车的定位介于 Aion Y 和 Aion S 之间,主打紧凑型纯电市场。在阿尔巴尼亚这种价格敏感的市场,i60 的竞争力应该来自性价比而非品牌溢价。
● TOP10 品牌
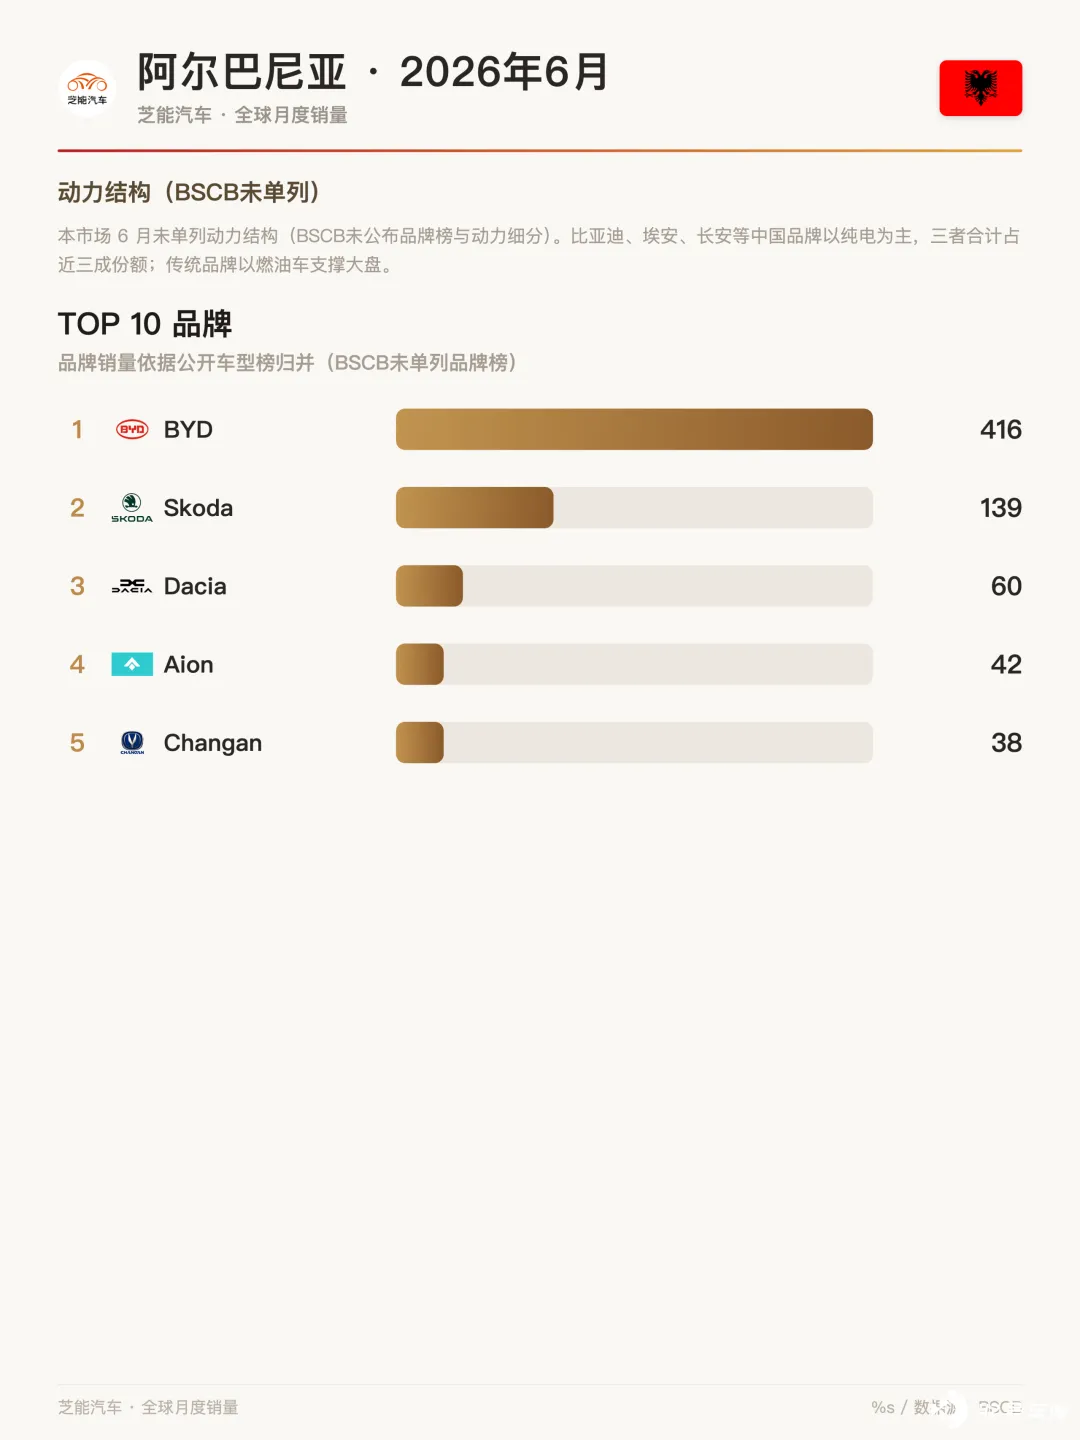
◎ BYD 416 台遥遥领先 (29.9%官方确认份额) ,
◎ Skoda 139 台,第二但差距巨大——前者是后者的 3 倍,
◎ Dacia 60 台第三,
◎ Aion 42 台第四,
◎ Changan 38 台第五。
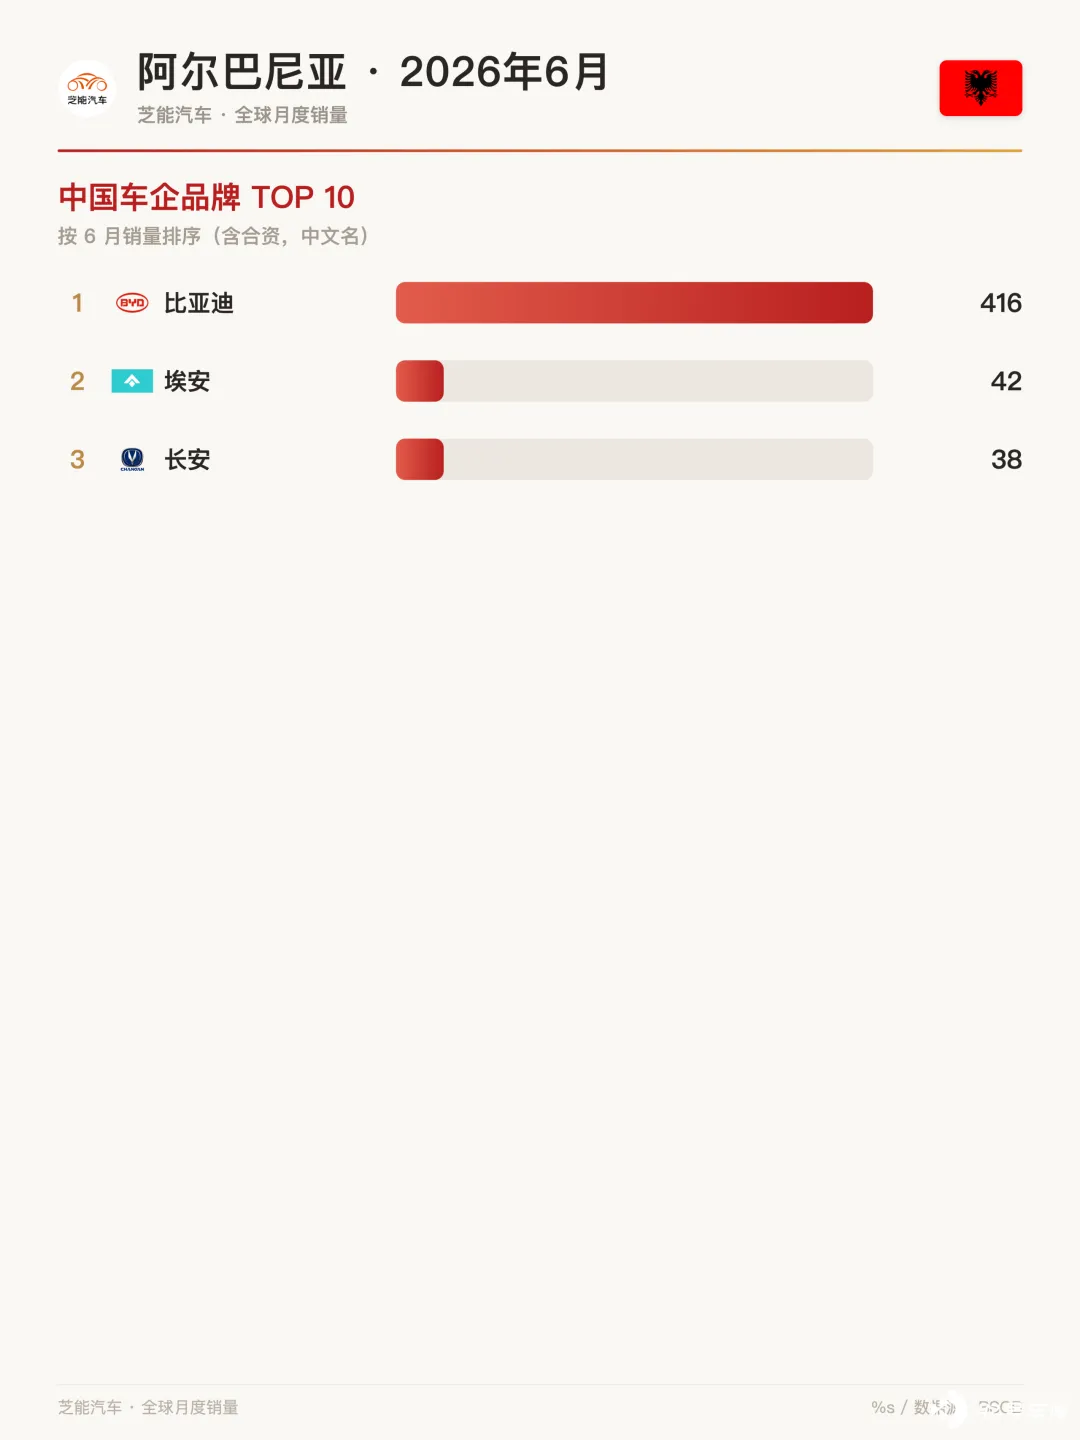
前五名里三家是中国品牌。BSCB 这次没给品牌榜,数据是从车型表归并得出的,但 BYD 的 29.9%与正文完全吻合,归并方法可信。
一个有趣的对比:斯柯达在塞尔维亚吃掉近 20%份额 (981/5023) ,但在阿尔巴尼亚只有 139 台 (10%) 。同一品牌在两个相邻巴尔干国家的表现天差地别——阿尔巴尼亚已经被中国电车彻底改变,斯柯达的传统优势荡然无存。
● TOP10 车型
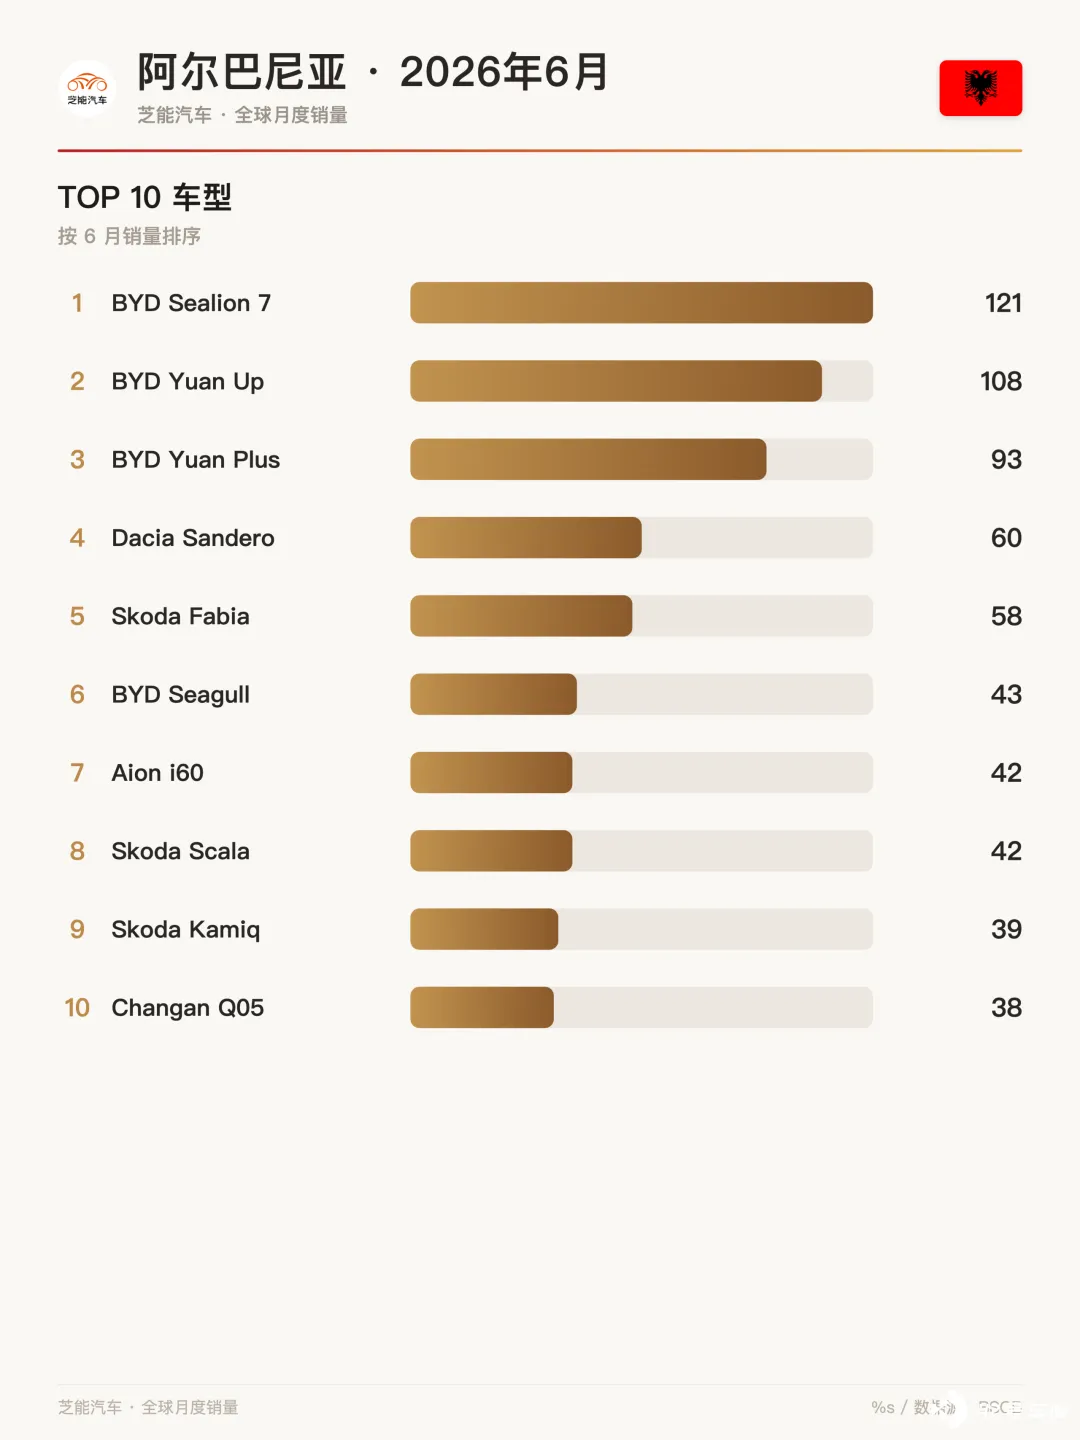
BYD Sealion 7 ( 121) > BYD Yuan Up ( 108) > BYD Yuan Plus ( 93) > Dacia Sandero ( 60) > Skoda Fabia ( 58) > BYD Seagull ( 43) > Aion i60 ( 42) > Skoda Scala ( 42) > Skoda Kamiq ( 39) > Changan Q05 ( 38) .
Yuan Plus 的同比 +52.5%值得单独提一句——这款车在全球市场的生命周期已经进入中后期,但在阿尔巴尼亚居然还在高速增长,说明当地消费者的购车决策更看重「当前可得性」而非「产品新旧」。
这对所有中国品牌都是利好信号:成熟车型在小市场依然有生命力。
小结
阿尔巴尼亚 6 月销量继续狂飙,83%的同比增速说明电动化红利还在加速释放。比亚迪一家独大但份额从 62%→45%→30%逐步回落——不是比亚迪弱了,而是竞争对手(埃安、长安)也在分蛋糕,市场从「一家独大」走向「多头并进」,这对生态健康度其实是好事。
对中国车企来说,阿尔巴尼亚是个值得深耕的样板市场:人口小、基数低、增长快、政策友好、消费者对品牌忠诚度不高(容易切换)。
下一步看谁能把价格带打到更低、把渠道铺到更深、把售后网络建到更广。渗透率推到 50%以上只是时间问题。







