


作者:朱玉龙
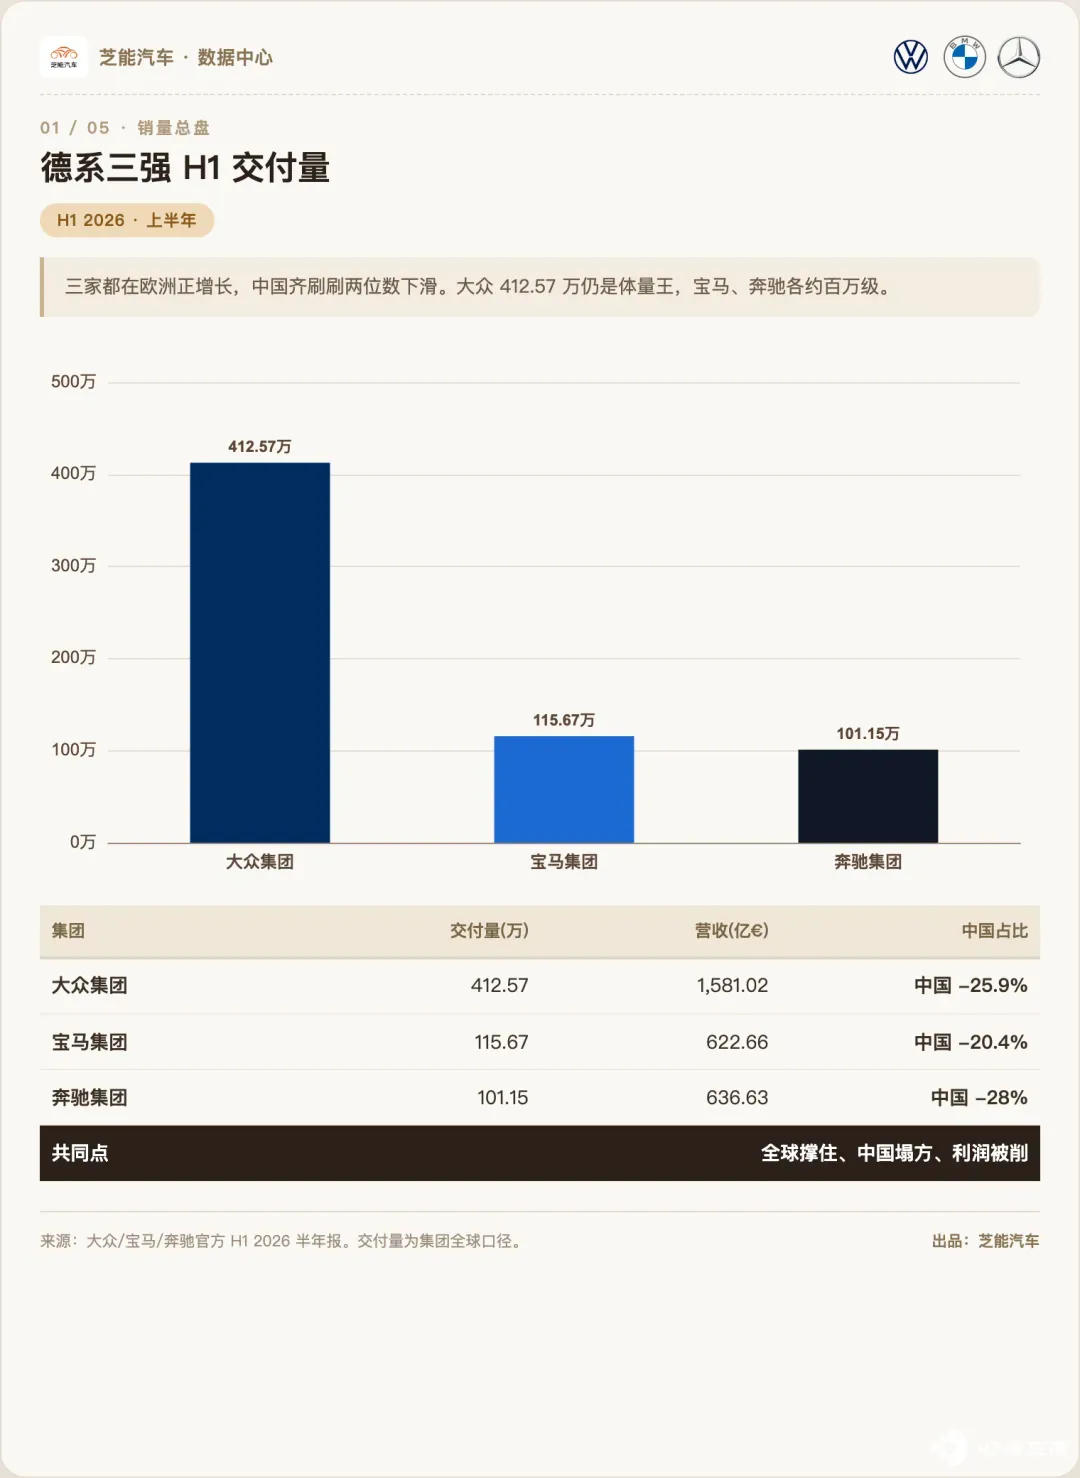
2026 上半年,大众、宝马、奔驰三家德系集团的销量和财报,都不算特别好看。
全球盘子还撑得住,中国的销量和利润都下滑,在中国好日子过久了,现在同一个结构问题在三家公司身上同时发作。

德国汽车制造神话破灭了
● 大众集团:奥迪、保时捷都算上,集团整体仍往下走
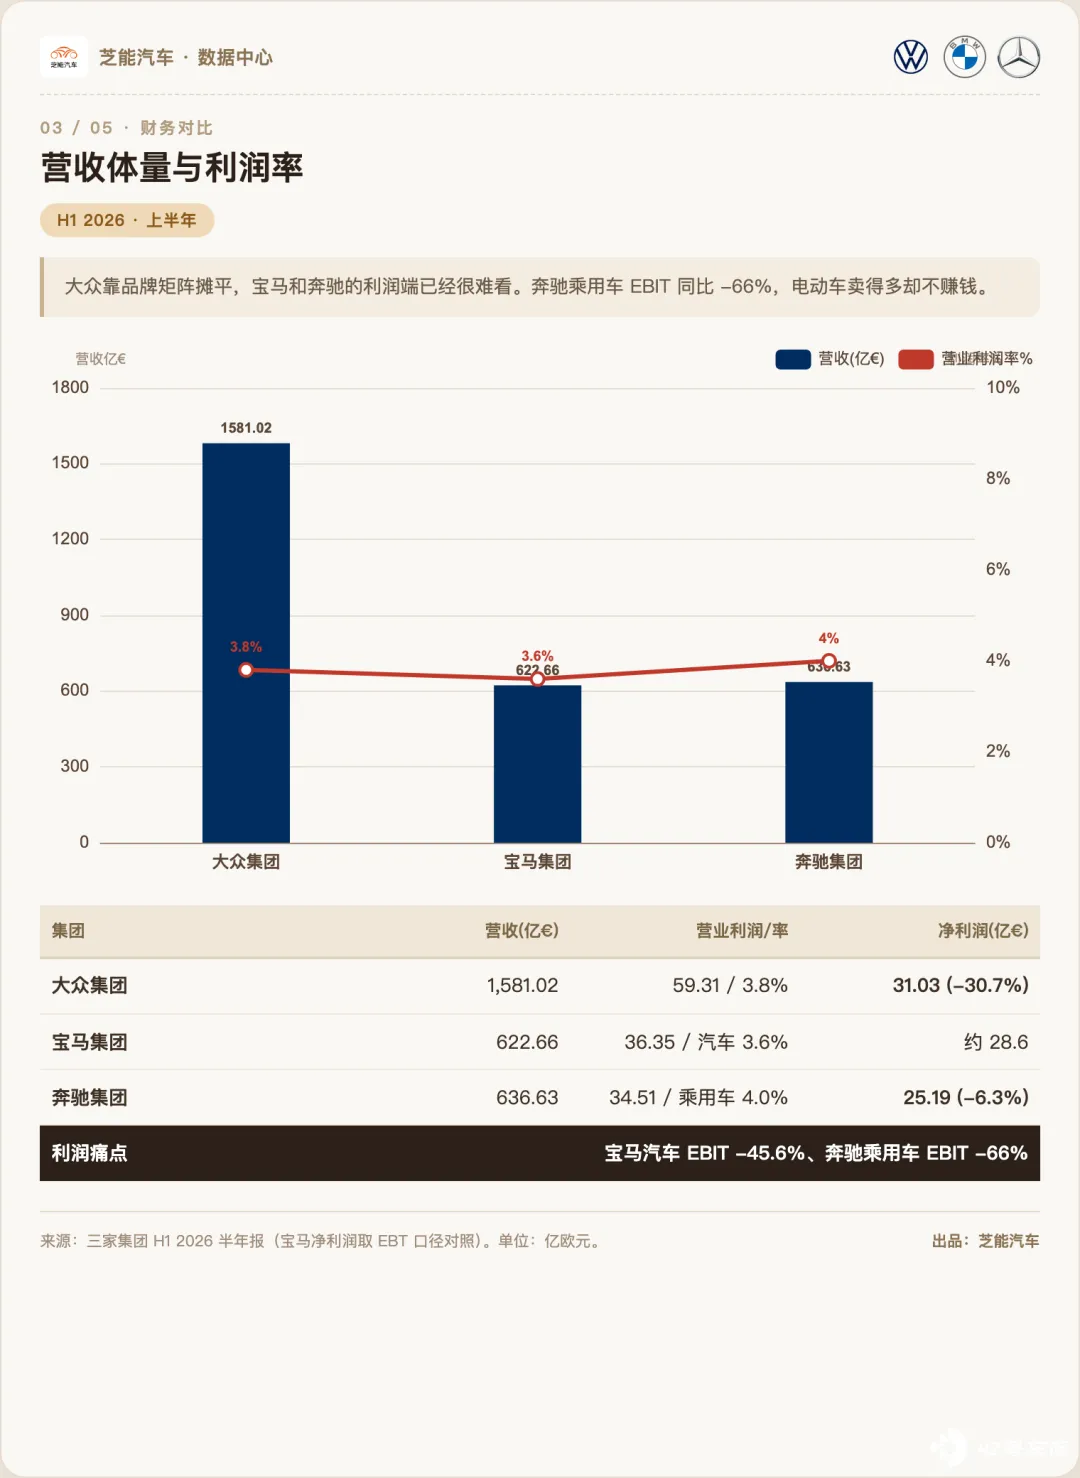
◎ 大众集团上半年 2026 营收 1,581.02 亿欧元,同比几乎持平 (−0.2%) ;
◎ 交付量 412.57 万辆,−6.3%;
◎ 营业利润 59.31 亿欧元,−11.6%,营业利润率剩 3.8%;
◎ 净利润 31.03 亿欧元,−30.7%。
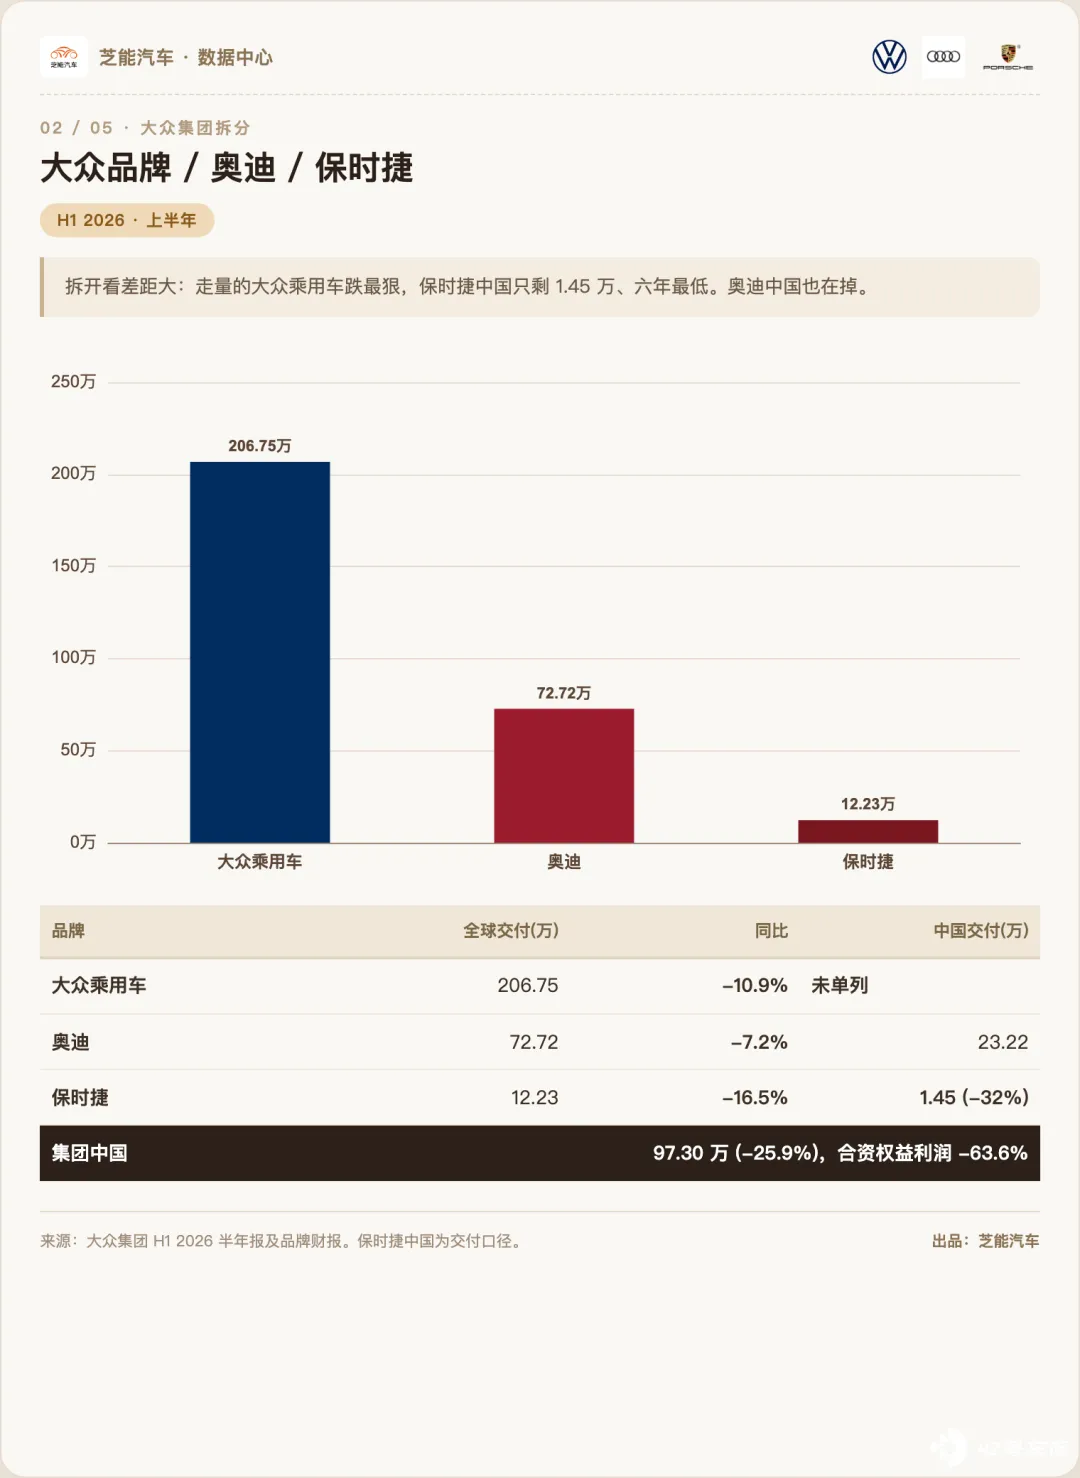
◎ 大众乘用车上半年全球交付 206.75 万辆 (−10.9%) ,核心走量盘靠欧洲扛着;
◎ 奥迪 72.72 万辆 (−7.2%) ,其中中国 23.22 万辆仍在掉;
◎ 保时捷 12.23 万辆 (−16.5%) ,中国仅 1.45 万辆、−32%。
营收体量与利润率:
◎ 大众乘用车自己不算中国,销量 152.96 万辆,营业利润率只有 2.4%,比去年同期还低。核心品牌组整体营业利润 36.11 亿欧元,利润率 4.9%,靠欧洲和南美撑着。
◎ 奥迪上半年营收 292 亿欧元 (−10.4%) ,营业利润 11.22 亿欧元,利润率 3.8%,比去年同期微升,但中国业务财务收益从 2.79 亿欧元崩到 0.73 亿欧元。
◎ 保时捷营收 172.29 亿欧元 (−5.1%) ,营业利润 13.48 亿欧元,利润率 7.8%,看着回升 33.9%,其实主要是去年重组费用高、今年基数低的效应,不是卖得好。
中国是唯一大失血的区域。
◎ 集团在华交付 97.30 万辆,−25.9%;
◎ 合资公司的权益利润从 5.06 亿欧元掉到 1.84 亿欧元,−63.6%。
中国 BEV 只卖了 3.09 万辆,−47.9%,在新能源这一仗里基本出局。集团把全年营业利润率指引从 5.0%–6.5% 砍到 4.0%–5.5%。
● 宝马集团:营收跌 8%,汽车业务利润砍掉快一半
◎ 宝马集团上半年 2026 交付 115.67 万辆,−4.2%;
◎ BMW 品牌 100.47 万辆,−6.2%,MINI 反而 +11.7%,营收 622.66 亿欧元,−8.0%;
◎ EBIT 36.35 亿欧元,−37.4%;
◎ 集团 EBT 40.45 亿欧元,−29.4%,EBT 率 6.5%。
最刺眼的是汽车业务:
◎ EBIT 19.74 亿欧元,−45.6%,利润率 3.6%,Q2 单季只有 2.3%。
◎ 汽车自由现金流 12.9 亿欧元,−45%。
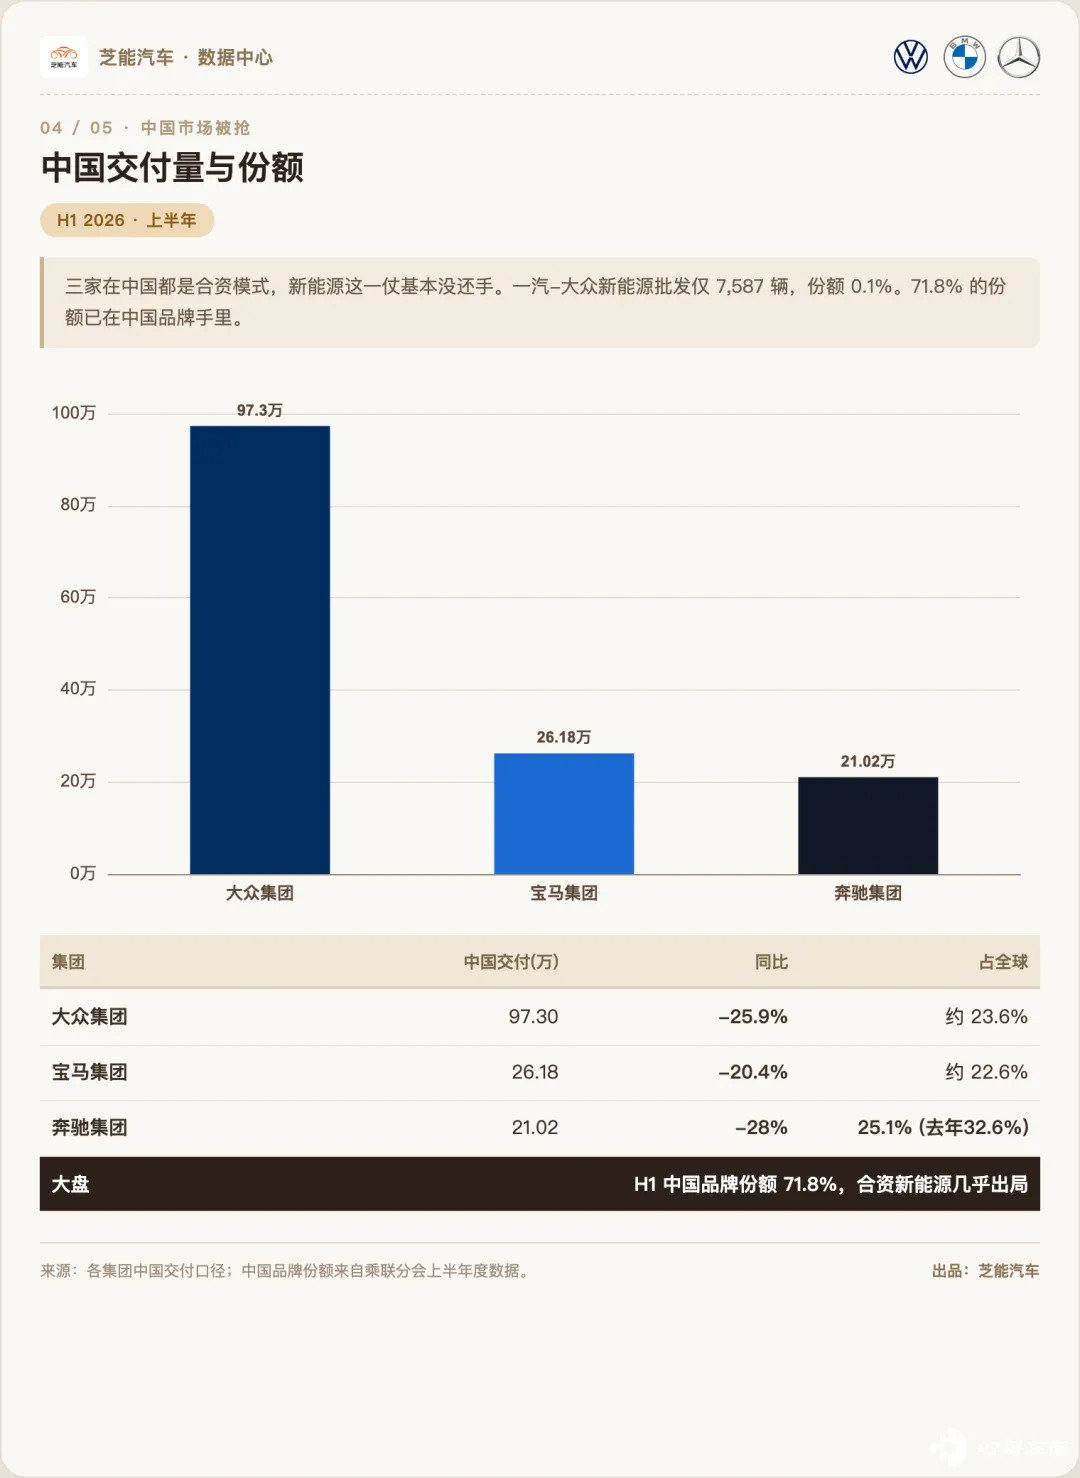
◎ 中国交付 26.18 万辆,−20.4%,Q2 加速到 11.78 万辆、−30.2%,跟中国大盘 −20.2% 基本同步。
◎ 欧洲 +5.4%、美国 +3.9%,靠这两个市场把全球跌幅压住。
宝马维持全年汽车 EBIT 利润率 1%–3% 的指引,已经和工会谈妥裁员重组。
● 奔驰集团:乘用车 EBIT 暴跌 66%,中国占其全球从 32.6% 掉到 25.1%
◎ 奔驰集团上半年 2026 营收 636.63 亿欧元,−4.1%;
◎ EBIT 34.51 亿欧元,−3.1%;
◎ 净利润 25.19 亿欧元,−6.3%。
◎ 乘用车销量 83.72 万辆,−7%。
乘用车这一块最惨:
◎ EBIT 8.58 亿欧元,−66%;
◎ 调整后 EBIT 18.42 亿欧元,−39%,调整后利润率 4.0%,去年同期是 6.2%。
Q2 单季有改善,营收、EBIT 都转正增长,但代价是对中国合联营股权计提减值 7.52 亿欧元。
◎ 中国 21.02 万辆,−28%,Q2 9.86 万辆、−30%。中国占乘用车全球销量的比重从 32.6% 掉到 25.1%,一年少了 7.5 个百分点。
电动化倒是跑出来了:xEV 16.89 万辆占 21.2%,BEV 10.30 万辆、+45%。 问题是卖电动车不赚钱,利润率被不断往下压制。

中国市场:71.8% 的份额已经在中国品牌手里
大众集团在中国的交付量:
◎ 大众集团上半年在华交付 97.30 万辆,同比减 25.9%;
◎ 保时捷中国 1.45 万辆,减 32%,从全球第一大市场滑到可有可无;
◎ 奥迪中国官方口径 23.22 万辆,仍在往下走。
大众集团上半年在华合资企业的权益利润同比减少 63.6%。
销量掉两成可以靠降价扛,权益利润掉六成,德国品牌在中国赖以吸金的品牌溢价正在被价格战削平。
过去一辆迈腾、一台奥迪 A6 能稳稳吃下远超成本的毛利,如今同一价位,消费者把票投给了比亚迪、问界、小米。溢价没了,合资分成的利润池就空了。
上半年中国狭义乘用车零售 870.1 万辆,−20.2%;中国品牌份额 71.8%,比去年又加 3.3 个百分点。6 月新能源零售渗透率 62.8%。
比亚迪 上半年 180.85 万辆,新能源批发份额 26.2%。德系三家在中国都是合资模式,新能源这一仗基本没还没想明白。
合资模式的根基在松动。
一汽-大众、上汽大众过去是利润奶牛,现在燃油车库存高、新能源打不过,集团砸 40 亿欧元建中国本土技术中心,把研发决策从中国上传德国改成在中国为中国。德国车企的难处不在看不清方向,而在转不动身。
全球统一平台、德国为中心的研发审批、漫长的供应链,都和中国市场的快反节奏冲突。赌本土化研发能翻盘的事,需要很强的执行力。
中国品牌已经不只卷配置,开始卷出海,反过来在欧洲抢德国车企的大本营。
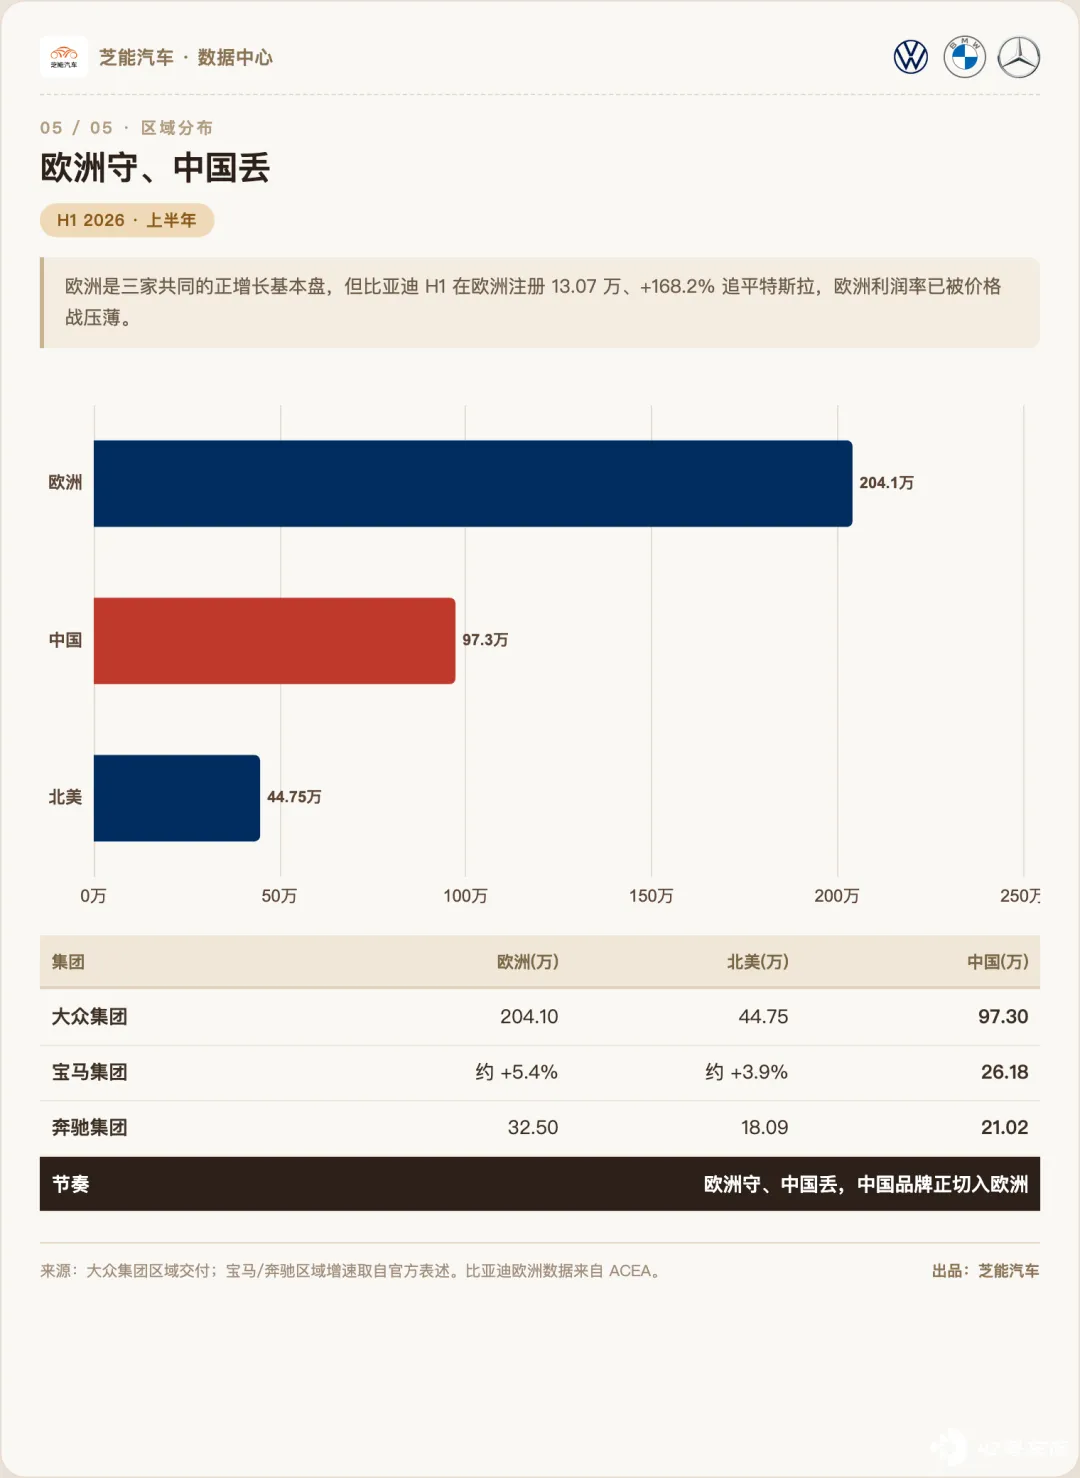
三家在欧洲都是正增长,目前德国汽车行业的强势,只是在欧洲和美国能看到,宝马 +5.4%、奔驰欧洲 +5%、大众欧洲 +3.5%。
当然随着中国车企大规模进入欧洲,大量的电动汽车进入欧洲以后,这个故事会在中国市场发生的故事一样吗?
比亚迪 上半年 在欧洲注册 13.07 万辆、+168.2%,市占率 2.4% 追平特斯拉;零跑借 Stellantis 网络在欧洲卖了约 6 万辆。
德系在欧洲的利润率本来就被价格战压着,中国品牌按照这个趋势不断进攻欧洲,进攻南美等区域,后面的竞争会更一边倒。
小结
2026 上半年,德系三强的故事是「中国塌、欧洲守、利润薄」。大众靠品牌矩阵还能摊平,宝马和奔驰的利润端已经很难看。中国品牌抢完中国,正把刀伸向欧洲,这才是德系真正的长期考题。






