


作者: 朱玉龙
2026 年上半年,泰国乘用车 BEV 新注册量达到 10.53 万辆,同比增长 84.8% ,中国汽车品牌占到 90.0% ,对应约 9.5 万辆 。
◎ 比亚迪 :21.0%,约 2.21 万辆
◎ 奇瑞集团 :18.5%,约 1.95 万辆
◎ 上汽名爵 :14.3%,约 1.51 万辆
◎ 广汽埃安 :11.2%,约 1.18 万辆
泰国每卖出 10 辆纯电乘用车,大约有 9 辆来自中国汽车品牌。
奇瑞集团已经成为泰国纯电市场的第二大中国品牌力量 ,其旗下欧萌达、捷途等品牌的增长速度很快。
泰国汽车市场上中国品牌的竞争,早已经不再只是比亚迪与名爵之间的竞争,而开始进入多品牌同时扩张的阶段。
而且贴着 BYD 标的小海豚装船,目的地是英国、德国、比利时。这批车是在泰国罗勇府的工厂造的。十年前,泰国路上跑的电动车几乎全是日系混动,中国品牌没有一家在泰国本地生产。
泰国工业的底子与电动化压力
泰国太清楚自己手里这副牌了。 汽车业占泰国 GDP 一成还多,背后两千多家零部件企业,和日本人经营了六十年的供应链。丰田、本田、五十铃在泰国扎根半个多世纪,把这里喂成了亚洲底特律。
可电动化一来,核心零部件全换了一遍,日系那套体系不通用了。 泰国人看得很明白,这一浪潮要是接不住,几十年经营的汽车家底会慢慢被淘汰了。
所以泰国给自己定了个凶残的目标,叫 30@30,2030 年让电动车占到全国汽车总产量的三成,把亚洲底特律从燃油时代交到电动时代手里,还要当东盟的电动车制造和出口中心。
要达成这个,光靠日系转身是不现实的。
◎ 泰国做了一个大胆的决定,主动把中国电动车企业这条鲶鱼请进来,用外来的搅动逼自己那潭水活起来。
请进来容易,怎么抓在手里也是想了很多的办法。泰国也是充分学习了中国的办法,叫生产补偿。
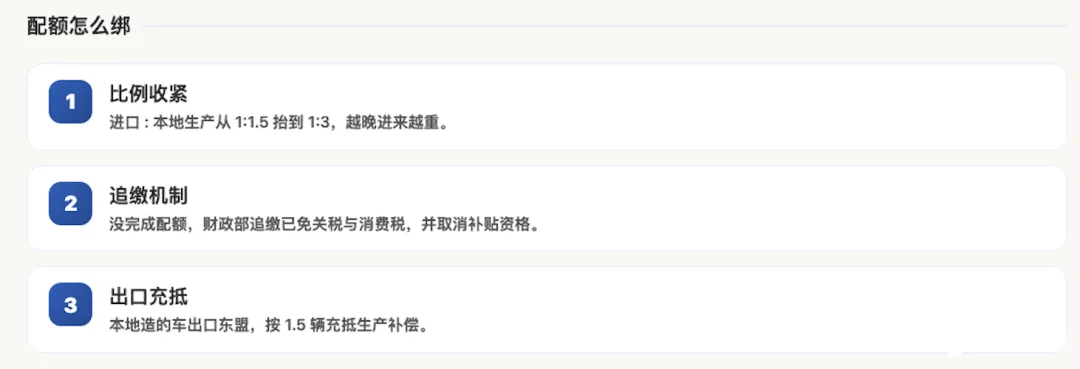
规则说得很直白,你享受了进口关税减免和购车补贴,就不能只在泰国卖整车做贸易。
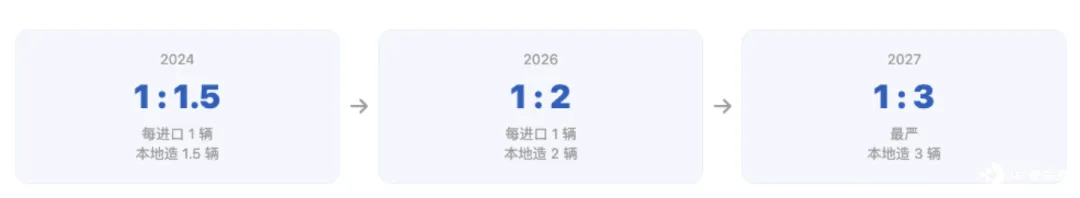
EV3.0 时代是进口一辆、本地造一辆 (1:1) ;EV3.5 下,2024 年收紧到 1:1.5,2026 年变成 1:2,也就是每进口一辆,得在泰国本土造两辆;2027 年再拉到 1:3。
完不成怎么办?泰国财政部直接追缴已经免掉的关税和消费税,并且取消你后续所有补贴资格,白纸黑字写进 BOI 官方文件。
◎ 第二个办法是本地采购率。想拿 Made in Thailand 认证、进而享受补贴和出口资质,纯电车型泰国产零部件占比得超过 40%,插混要 45%。轮胎、玻璃、座椅好凑,真正的硬骨头是电池电芯。
过去车企把中国产电芯运去泰国装成包,就能折算进本地化,最早能算 15%,2026 年 1 月砍到 10%,到 6 月 30 日口子还半开着,7 月 1 日一关,进口电芯的折算直接归零。
泰国希望中国车企能把电芯厂也得搬过来(主要是看到中国电池企业都跑印尼去了),光运零件来组装糊弄不过去。
当然泰国也给了胡萝卜。 BOI 最长八年企业所得税豁免,设备原料进口免税,还允许外资全资持股。
最妙的一招是出口调节, 在泰生产的车每出口一辆,可以按 1.5 辆充抵生产补偿,专门解库存和配额的压力;EV3.5 的注册截止从 2027 年底延到 2028 年 1 月;实在撑不住的,还有反向退出通道,补缴消费税差额就能把已进口的车移出生产承诺。
胡萝卜加大棒,目的只有一个,把整条产业链摁过来,总装线只是第一步。
泰国人还是很会想办法的!
三家代表性企业
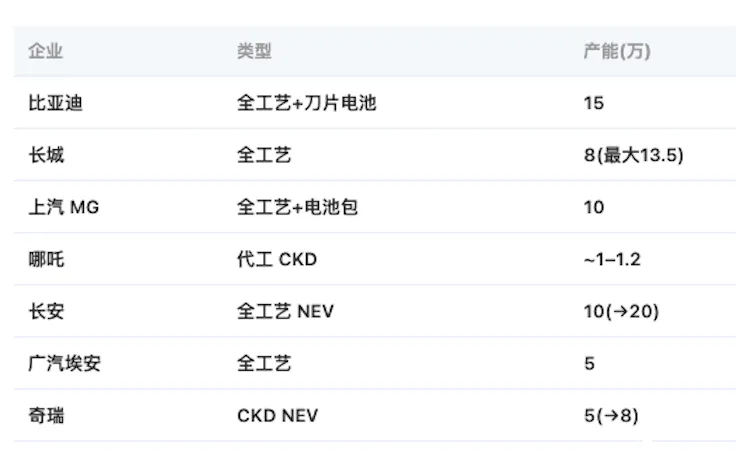
◎ 比亚迪的工厂在泰国是标杆,600 莱地,差不多 96 公顷,落在罗勇府 WHA 园区,是比亚迪第一家海外乘用车工厂。
从奠基到竣工只用了 16 个月,2024 年 7 月第 800 万辆新能源车 (一辆海豚) 下线时工厂就 ready 了,年产能 15 万,四大工艺加本地刀片电池包组装线。
到 2026 年 7 月两周年,泰国累计交付过了 13 万辆,厂里 93% 是泰国本地员工,本地零部件采购到了一半。更关键的是它从投产起,眼光就超出了泰国。
◎ 长城的故事更像一场交接仪式。
2020 年它从通用手里买下罗勇那座闲置工厂,通用汽车撤出泰国,长城接手改造。2024 年 1 月,第一台泰国本地造的纯电车 ORA 好猫下线,用的是蜂巢能源在泰国做的电池包。长城的打法偏混动加出口,把泰国当右舵车和东盟的集散点,车卖去九个国家。
◎ 上汽 MG 是来得最早的一个,也最会借泰国的身份。
2012 年就跟正大集团 (CP) 合资,2014 年首厂投产,2023 年又在春武里开了新能源产业园,里面的 HASCO-CP 电池包厂是东盟第一座。
MG4 在泰国本地下线后,一部分直接发往欧盟,绕开关税,用泰国身份进欧洲。这是中国车企把泰国当作出口跳板最早的实例。
后面还有长安、广汽埃安、奇瑞,一个接一个在罗勇落子。
◎ 长安的厂是它第一个中国之外的右舵车基地,深蓝 S05 下线时把本地化率目标定在 68% 冲 80%;
◎ 广汽埃安把旧厂改成了智能生态工厂;
◎ 奇瑞 2026 年 4 月才剪彩,V23 刚开 CKD,是最晚但也最猛的一个。
配套也跟着来了。 蜂巢、国轩、欣旺达、上汽自己的电池包厂全挤在泰国,本地零部件企业数量从 2023 年起涨了约三倍。
泰国想要整车厂,更想把电池和零部件也留下,中国车企真的把部分零部件的产能往泰国搬,本地化率逐步提高,雇佣的多数是泰国工人。
把厂建到泰国,也让中国品牌拿到了两张之前没有的牌。
◎ 一张是右舵市场,英国、澳大利亚和东盟大部都走右舵,泰国工厂天然就是这块腹地的供货点;
◎ 另一张是出口资质,借着泰国待在东盟自贸圈里、本地造的车卖去邻国关税极低甚至为零,再加上出口按 1.5 倍充抵生产补偿的规矩,泰国造的中国车开始成批发往欧洲和东盟九国。
泰国用配额逼出了产能,车企用产能换来了市场和出口跳板,两下各取所需。
泰国已投产的中国车企工厂,设计年产能合计远超 50 万辆。从各厂披露的销量和爬坡情况看,2026 年实际产出估算明显低于设计产能,多数工厂处于爬坡阶段,建厂速度超过了当地市场需求增长速度。
泰国位于东盟南部深水港群的核心,与东盟自贸圈 (AFTA) 多国签有零关税或低关税协定。泰国本地制造的产品出口东盟其他国家,关税极低或为零。
2025 年起,已有多批泰国制造的中国品牌电动车向欧洲和东盟发运。林查班港的出口通道,是泰国工厂区别于其他东南亚市场的直接优势。
小结
2027 年 1:3 的比例和 2028 年的补贴退坡正在逼近,到时候还留在罗勇府的,到底是真金白银搬来的产业链,还只是不能独立运行的工厂,泰国人心里也没底。
泰国人请来了先进技术,请来了鲶鱼(就像引入特斯拉)把鱼养在了这片水里,接下来要看的,就是这些工厂到底如何了。







