


撰文 | 奚筱林
编辑|马青竹
两年前,脱胎于宁德时代售后服务部的 「 宁家服务 」 ,以新能源后市场的「独立品牌」问世,那时并没有多少人看好,连一些内部员工都心里没底。
尽管有行业机构预测, 2029 年新能源后市场规模有望达到 3 万亿。但宁家服务的业务模式、经营方式以及业务范围,与传统汽车后市场差异太大。
盈利路径是什么,如何建立用户认知,靠什么吸引加盟商,会不会与 4S 店产生业务冲突,全是未知数。
没想到仅两年时间,宁家服务就走出了试水期。 2026 年 8 月 10 日,品牌两周岁之际,全球十大站点同步开业,百城签约计划同步启动。
当 「 电池厂下场修车 」 的新鲜感褪去,真正值得探讨的问题浮出水面。
宁家服务给新能源后市场带来了哪些变化?规模化扩张背后藏着怎样的产业野心?它的终局又会驶向哪里?
入场两年,改变了什么?
回到 2024 年,虽然国内新能源渗透率已超 50% ,但根据中国汽车维修行业协会的统计,当时全国具备三电系统维修能力的门店不足 3% 。
供需缺口明显。新能源车主遇到电池故障,要么去 4S 店接受整包更换方案,承受动辄数万元的费用,要么转向资质不全的路边店,承担维修后的安全风险。
多数 4S 店遇到复杂电池故障,还是会向电池厂寻求技术支持。
于是,宁德时代亲自下场,抓住 3 个痛点。
1 、宁家服务打破了 「 只换不修 」 惯例,推出的 CTP 精细维修技术,针对故障位置做局部拆解修复,不用更换整包,维修成本是整包更换的 10% 到 40% 之间。
2 、为了稳定维修品质,宁家服务搭建 R1-R4 四级维修授权体系,每个级别对应明确的场地、设备和人员要求。
自研的鹰眼系统覆盖 150 多个作业监控点,全流程留存操作数据,每一步维修动作都有记录可查,把依赖技师个人经验的手艺活,变成可标准化、可复制、可追溯的标准化工序。
3 、产业链分工也随之理顺。主机厂和经销商体系侧重整车销售与基础维保,遇到复杂的电池维修问题直接与宁家服务对接即可。
第三方网点覆盖广泛,但缺少电池维修的技术与备件支撑,宁家服务可以在其店面设置专业检测工位。
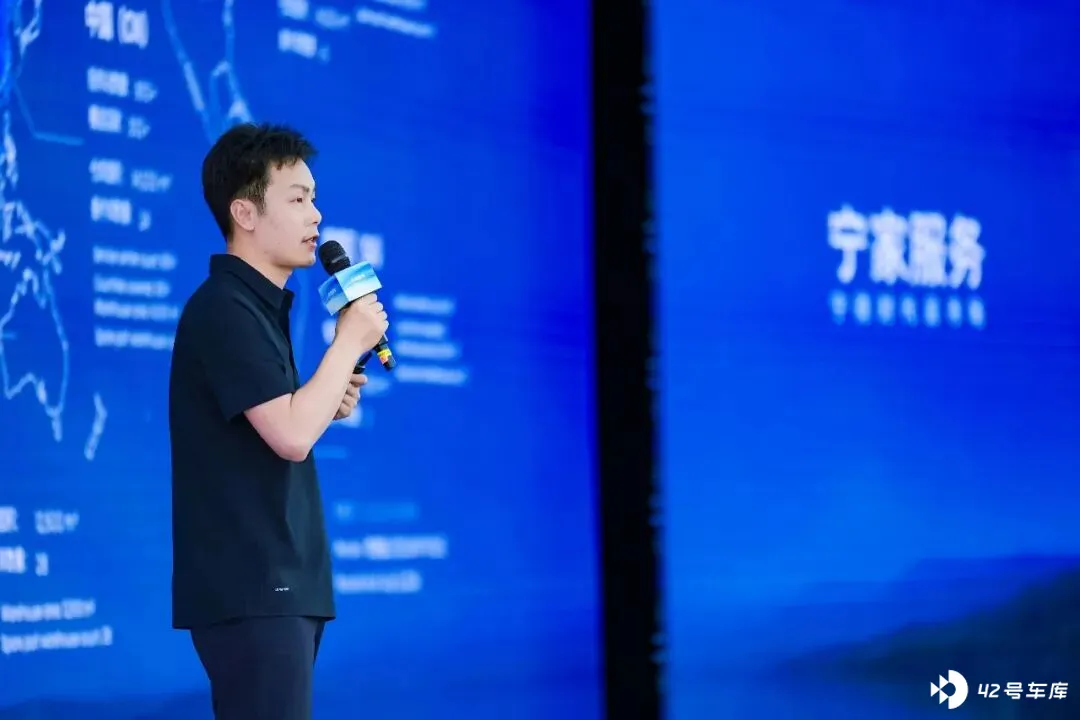
据宁德时代质量体系 & 后市场业务部总裁李伟透露,正在和京东养车商讨合作事宜。
2026 年 6 月,商务部等 9 部门联合印发《关于培育壮大汽车后市场消费若干措施的通知》,明确提出 「 引导动力电池生产企业开放维修技术授权、鼓励以修代换、培育规范化连锁服务品牌、推进车电分离模式」。
李伟直言,这些要求与宁家服务过去两年的布局高度吻合。文件发布后,他要求团队对照划定的试点城市,逐一匹配当地服务商推进相关业务开展,企业实践与政策导向形成同频。
目前,宁家服务已覆盖全球 84 个国家,建成 1376 家专业服务站。可维修车型覆盖率从最初的 47% 提升至 76.8% ,累计培养超 1 万名新能源维修专业人才,主导和参与制定的行业标准超过 70 项。
百城扩张 +10 亿补贴
按照主流车企 8 年 /15 万公里的三电质保周期计算, 2028 年起全国将迎来年均 400 万辆级的过保车辆洪峰。
这意味着,新能源后市场藏着巨大的需求。
2026 年下半年,宁家服务直营体验中心将逐步落地到全球 100 座城市,面向政府平台公司、特种行业服务商、第三方投资人开放加盟。
李伟明确表示,宁家服务不追求单城门店数量,只追覆盖率,一个城市有一家维修站就足够,不需要重复布局浪费资源。
配合线下网点的覆盖延伸,宁家服务还推出了首款电动商 & 乘通用动力电池维修检测车,可将疑难故障维修时间从 72 小时缩短至 48 小时,拥有超 30 项检测及超 50 项维修作业能力,覆盖除深度维修外 90% 的维修场景。
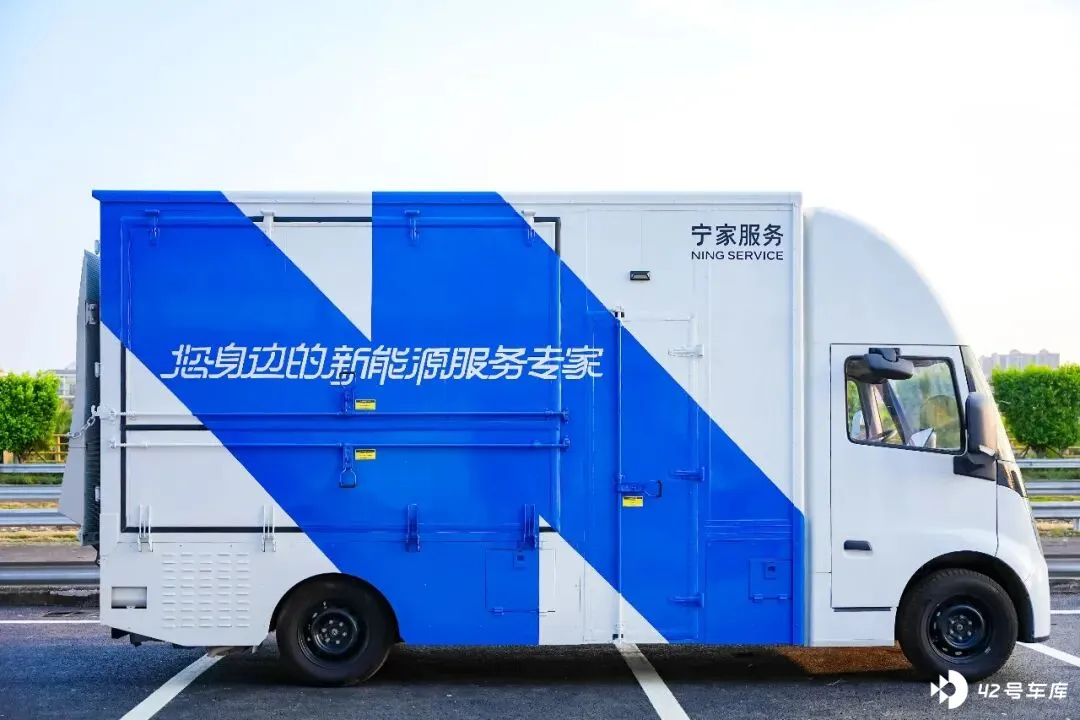
用户无需再经历报修、拖车、排队等配件的繁琐流程,只需一键报修即可现场修复,真正体验到从 「 用户找服务 」 到 「 服务找用户 」 的转变。
搭好硬件网络只是第一步,更关键的是扭转用户的认知。
新能源车主间一直流传着 「 电车不用保养 」 的错误说法,没有定期检测电池的习惯,往往等到故障报警才送修,小问题拖成大故障,抬高了维修成本,也埋下安全隐患。
宁家服务在 8 月 10 日启动 10 亿用户补贴计划,车主花百元就能购入包含基础检测、保养服务的权益包,花千元可购入包含深度维保、延保在内的 PLUS 权益,所有服务均配套原厂备件与官方质保。
这笔补贴不只是短期促销让利,核心作用是降低用户尝鲜的门槛,推动电池养护从 「 出问题再修 」 转向 「 定期检测养护 」 ,让 「 养电池 」 像燃油车的 「 大小保 」 一样,成为车主的用车习惯。
从 「 汽车 」 到 「 海陆空 」
实际上,宁家服务的布局边界早已超出汽车后市场的单一范畴。
2025 年世界动力电池大会上,宁德时代董事长曾毓群首次提出 「 全域增量 」 战略,目标是将乘用车领域积累下来的能力,拓展至海、陆、空全场景,构建第二增长曲线。
目前,宁德时代业务布局已延伸到 「 海、陆、空、智、储 」 五大场景,宁家服务自然要面向所有 「 宁德时代电池 +」 的应用场景。
海上,宁家服务于 2026 年 6 月开始为时代电船提供船舶动力电池售后服务。国内船舶电动化刚起步,水上场景的电池维保一片空白,这一步等于打开了整个水上新能源后市场。
陆地,除了乘商用车维保网络,宁家服务已为 1505 座换电站提供运维支持,累计运维 49,600 台次。未来几年,换电衍生服务需求将迎来规模化增长。
空中,宁家服务已成为峰飞航空 eVTOL 销售代理。目前,低空经济尚处商业化前期,但增速相当可观。提前布局服务体系,可适配后续 eVTOL 规模化落地后的售后需求。
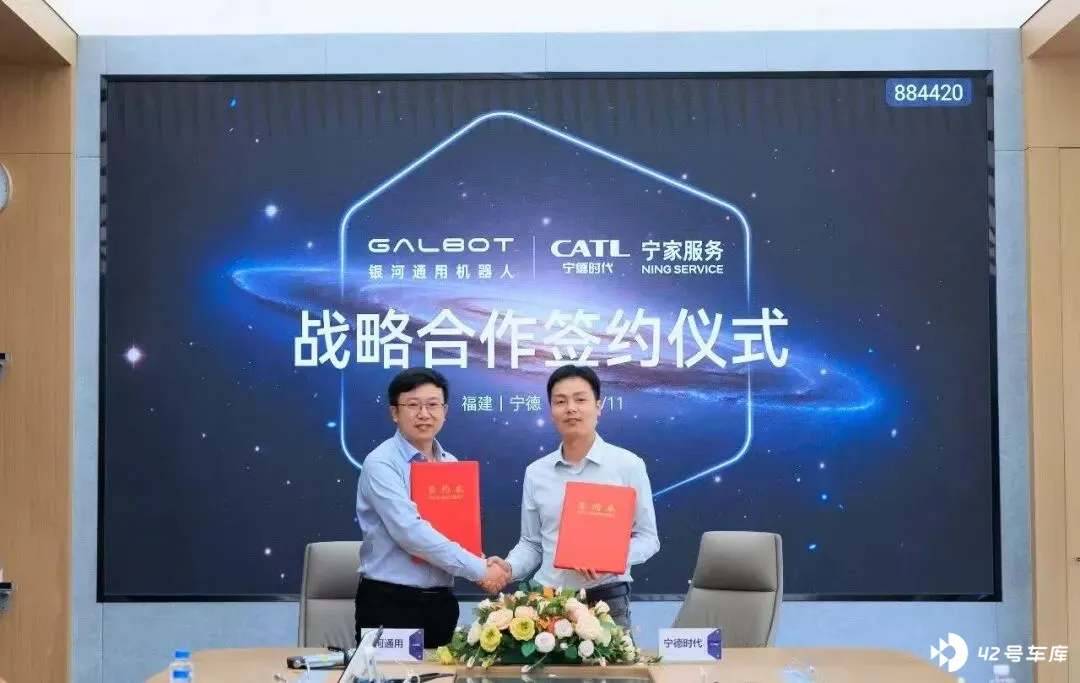
智能机器人,与银河通用机器人达成战略合作,成为其全球服务供应商,填补了人形机器人工业场景的售后空白。
储能领域,根据 SNE Research 的数据, 2026 年上半年,宁德时代储能电池出货量达 125.0GWh ,全球市场份额达到 27.1% ,稳居第一。
服务端,宁家服务依托卫星遥感、无人机、具身机器人与机器狗,用主动预判替代传统被动报修,把运营安全风险降低 90% ,运维成本压缩 30% 。
从这个角度看,宁家服务早已不是单纯的电池维修服务商,而是覆盖全场景、全生命周期的综合服务运营商。
传统汽车后市场有明确的边界,当服务对象拓展到所有搭载动力电池的新能源设备,市场空间将成倍拓宽。
更重要的是,这些赛道大多还没有成熟的第三方后市场服务商,宁家服务带着原厂技术同步进场,有机会从头建立行业通用的服务标准。
很明显,宁德时代是要赶在全场景电动化普及前,搭好一套可复制的服务网络,承接整个新能源时代的服务需求。
结语
外人眼里,宁家服务只是一个新能源后市场独立品牌。但实际上,这才是宁德时代从 「 电池制造商 」 向 「 全生命周期能源服务商 」 转型的关键一环。
表面上赚的是维修费,其实维修只是入口,背后串联检测、延保、金融、残值管理、回收再生等环节,打通电池从出厂到材料再生的完整循环。
未来的行业竞争,比拼的一定不是卖出多少块电池,而是能管理多少能源资产、能挖掘多少全周期价值。两岁的宁家服务,只是这场产业长跑的起点。






