

作者: 朱玉龙
中国汽车行业的电动化在进行中,也在拉动电池行业的需求。
最近电池行业有了自己的节奏,和国内整车销量越来越不同步。
产量、销量和安装量
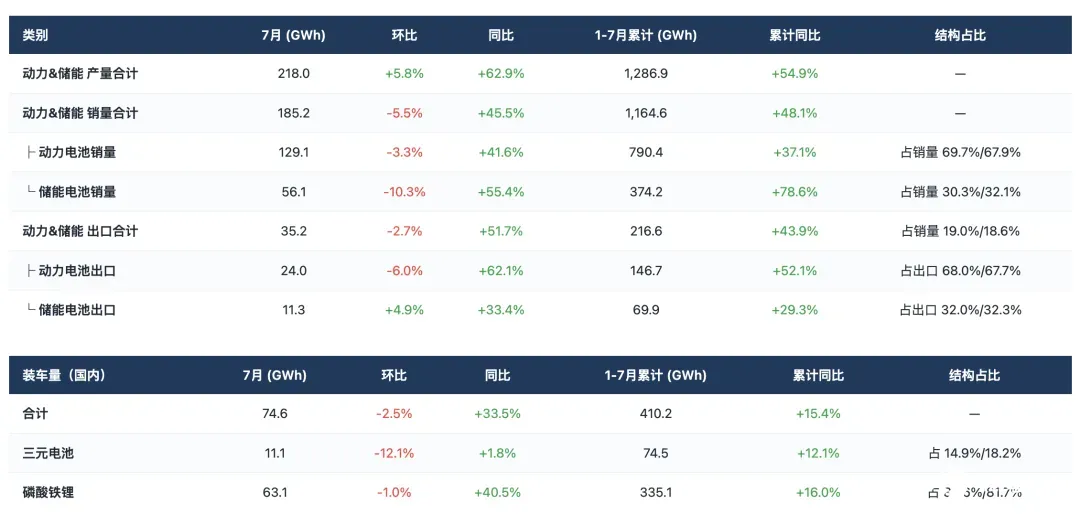
7 月动力和储能电池合计产量 218.0 GWh,销量 185.2 GWh,出口 35.2 GWh,国内装车量 74.6 GWh。
电池总产量端如下:
◎ 7 月动力和储能电池合计产量 218.0 GWh,环比 +5.8%,同比 +62.9%。
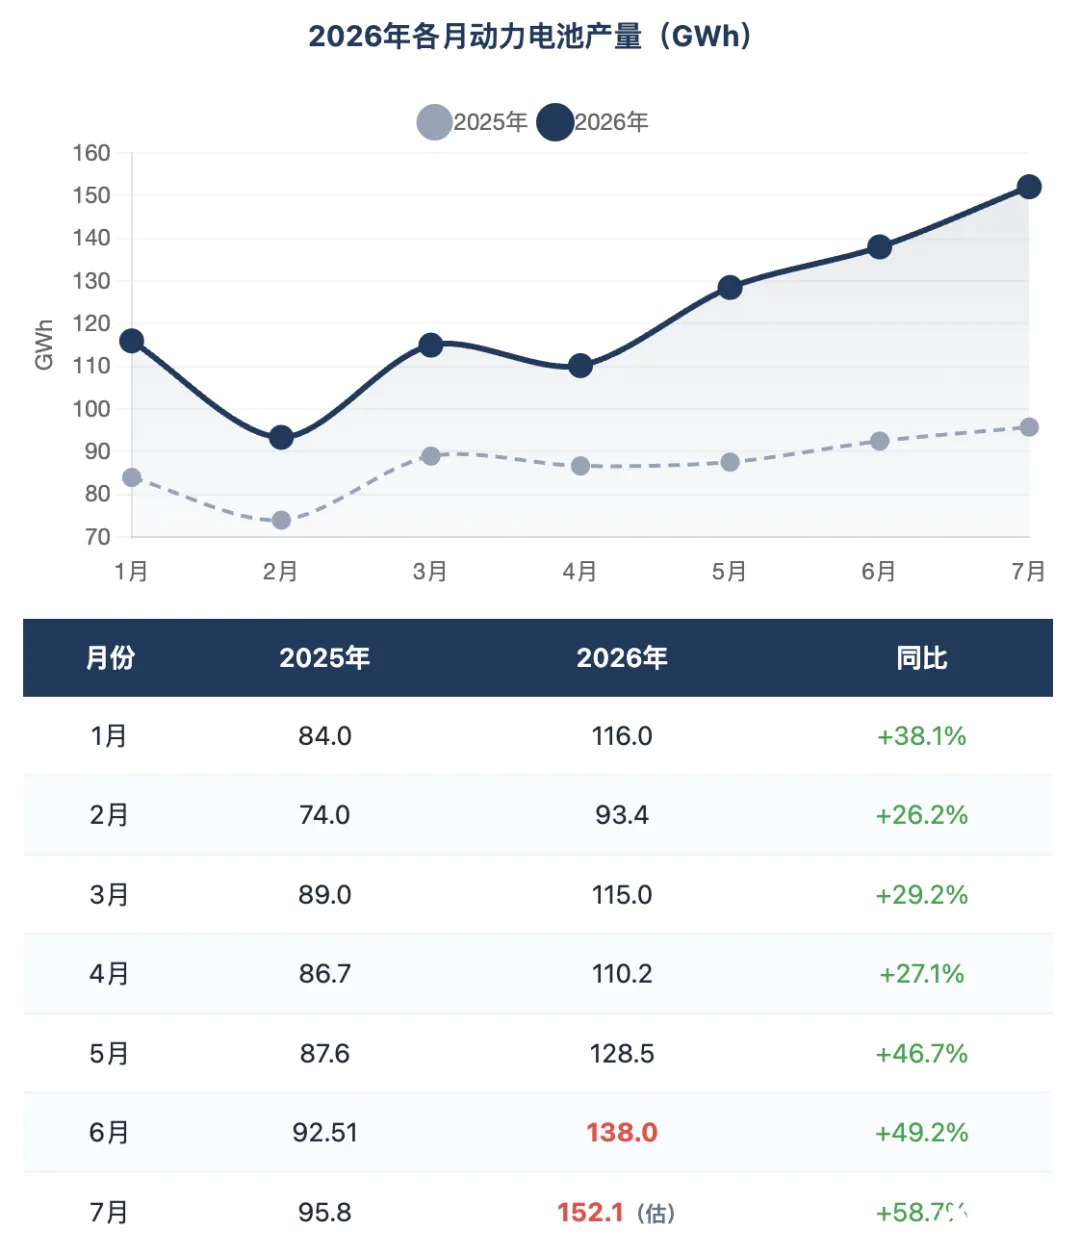
◎ 1-7 月累计 1286.9 GWh,累计同比 +54.9%,国内装车量同比只有 +15.4%。
如果按照销量的比例去拆分,动力电池的产量估算为 152.1GWh。
7 月销量 185.2 GWh,环比 -5.5%,同比 +45.5%。
◎ 动力电池 129.1 GWh,占 69.7%;
◎ 储能电池 56.1 GWh,占 30.3%。
其中:
◎ 7 月储能电池销量同比 +55.4%,环比 -10.3%;
◎ 动力电池销量同比 +41.6%,环比 -3.3%。
1-7 月储能电池累计同比 +78.6%,动力电池累计同比 +37.1%。 储能比动力还是要更快一些, 7 月单月环比回落了, 也需要歇口气。
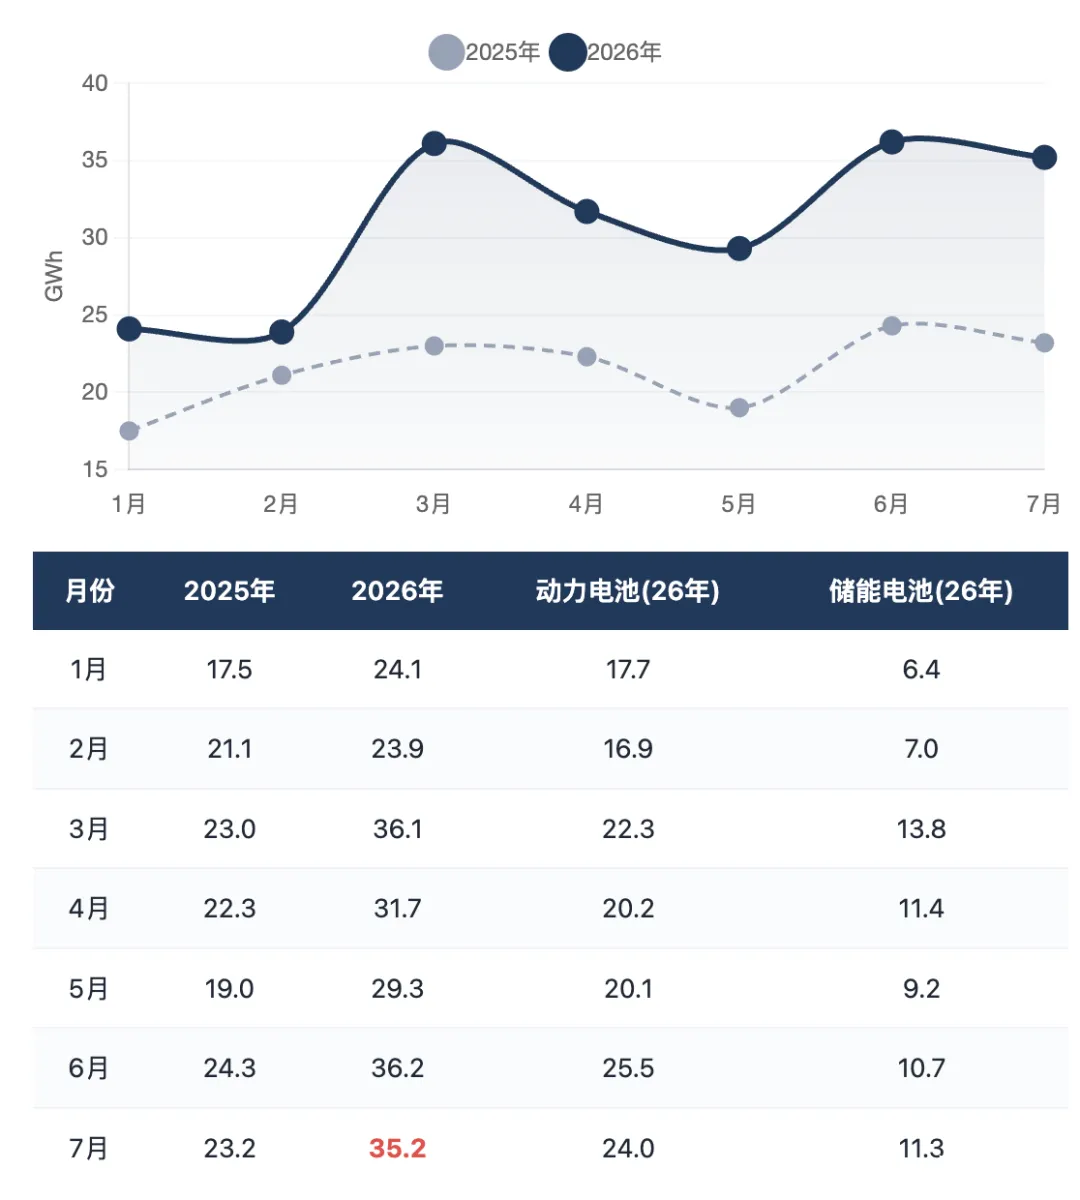
出口这边,欧洲的需求暂时有所停滞了,环比都下降了:
◎ 7 月动力和储能电池合计出口 35.2 GWh,环比 -2.7%,同比 +51.7%,占当月销量 19.0%。
◎ 1-7 月累计出口 216.6 GWh,占累计销量 18.6%,比上半年的 18.5%又抬了一点。
出口结构里动力电池还是大头:
◎ 7 月动力电池出口 24.0 GWh,占出口总量 68.0%,同比 +62.1%,环比 -6.0%。欧洲车企今年从三元切磷酸铁锂、从中国大规模采购,这条线的增量还在放大。
◎ 储能电池出口 11.3 GWh,占 32.0%,同比 +33.4%,环比 +4.9%。储能出口环比还在往上走。
动力产量同比涨了六成,销量也涨了四成多,国内装车增速只有 15%。多出来的产能去了出口和储能,需求摆在那,价格的压力也就是从这里来的。
国内装车这个数据挺好看的,大电量和纯电动比例的提高让这个难题效果还可以。
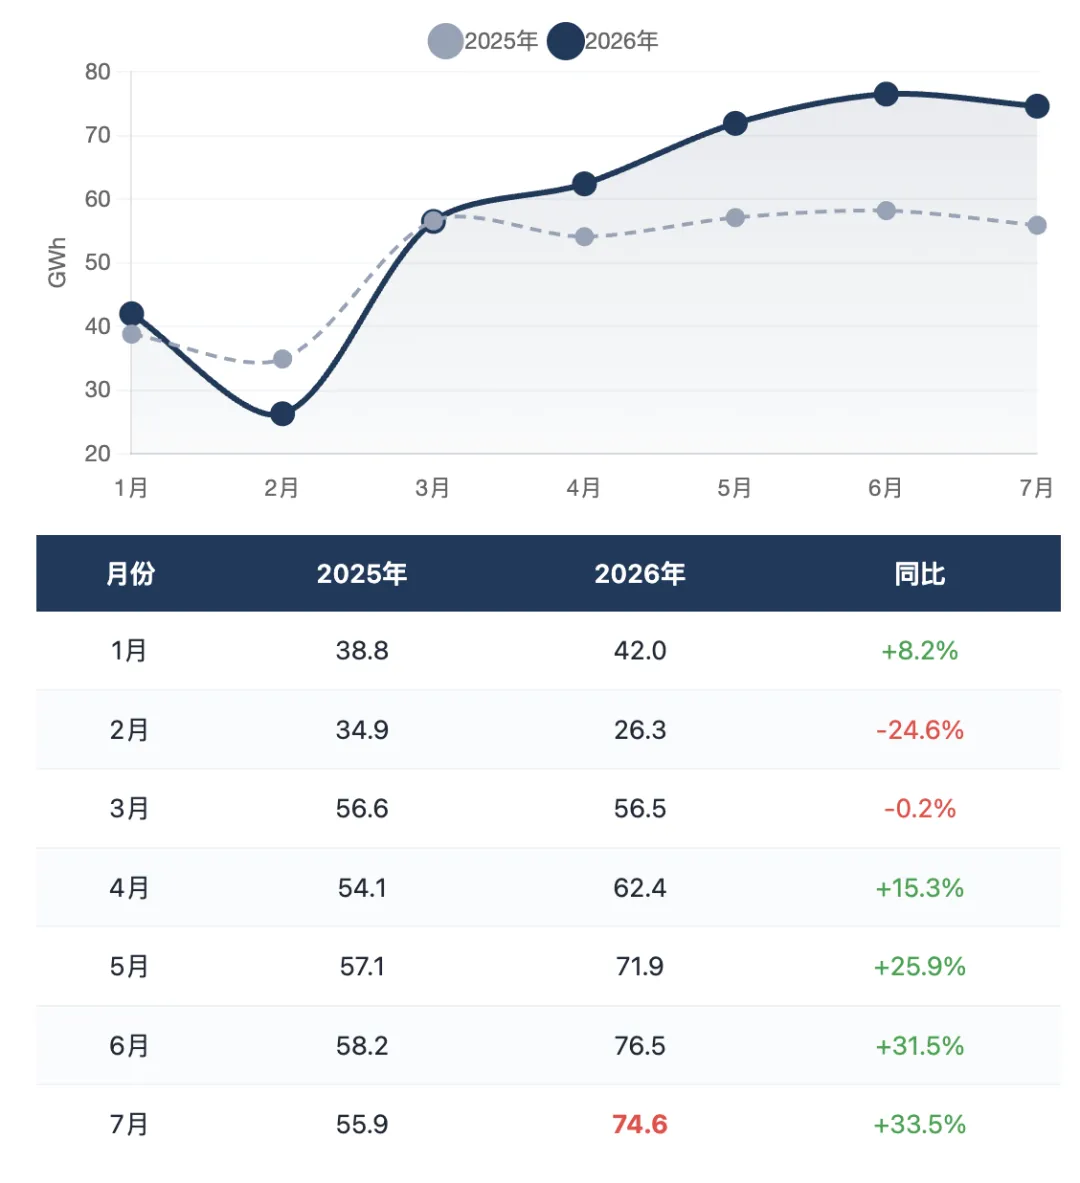
7 月国内动力电池装车量 74.6 GWh,环比 -2.5%,同比 +33.5%,这个趋势也在增长趋缓。
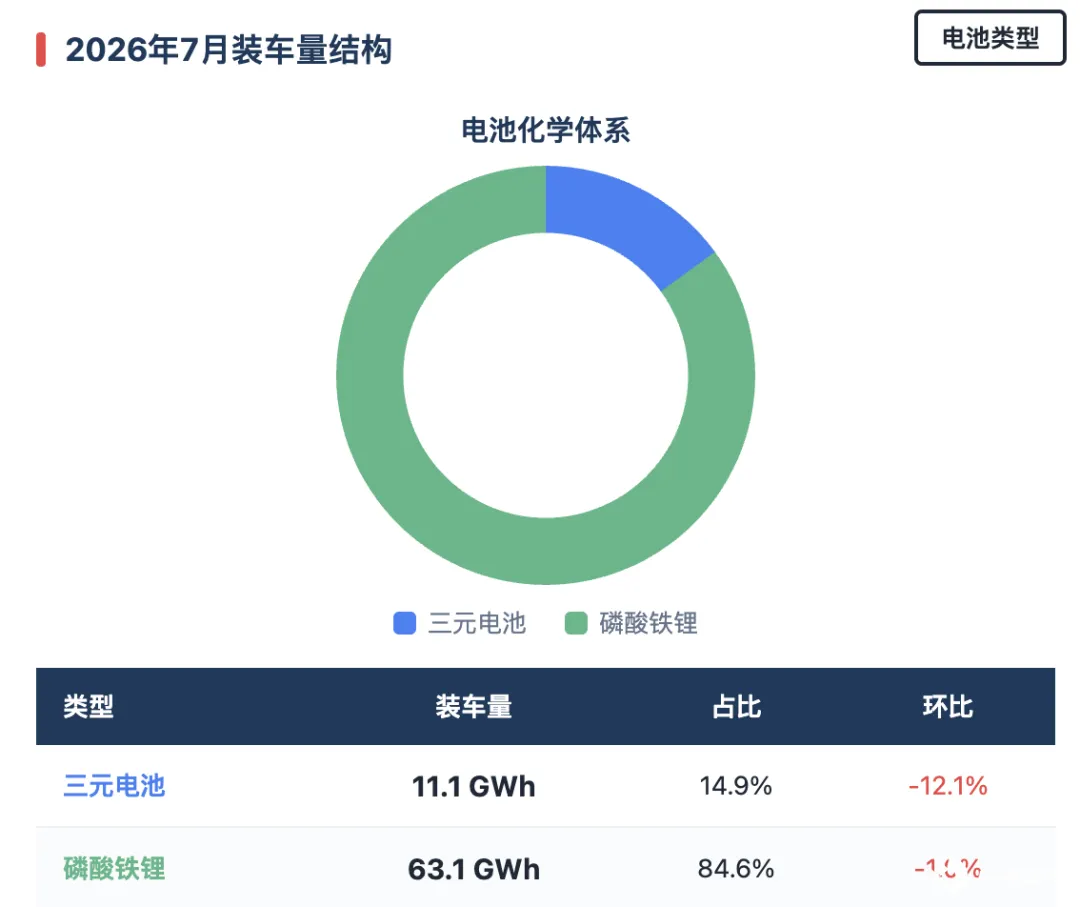
◎ 7 月三元电池装车 11.1 GWh,占 14.9%,环比 -12.1%,同比 +1.8%;磷酸铁锂电池装车 63.1 GWh,占 84.6%,环比 -1.0%,同比 +40.5%。
◎ 1-7 月三元电池装车 74.5 GWh,占 18.2%;磷酸铁锂 335.1 GWh,占 81.7%, 1-7 月累计 410.2 GWh,同比 +15.4%
纯电乘用车的动力电池装车量同比只增长 21.0% ,1—7 月同比增长甚至只有 4.9% 。
◎ 纯电货车 7 月同比增长 100.4% ,累计同比增长 65.1% ;
◎ 纯电专用车 7 月同比增长更达到 147.1% ,累计增长 71.9% 。
所以今年电池需求增长, 重卡、轻卡、物流车、工程车等商用车电动化,正在成为新的电池增量来源。
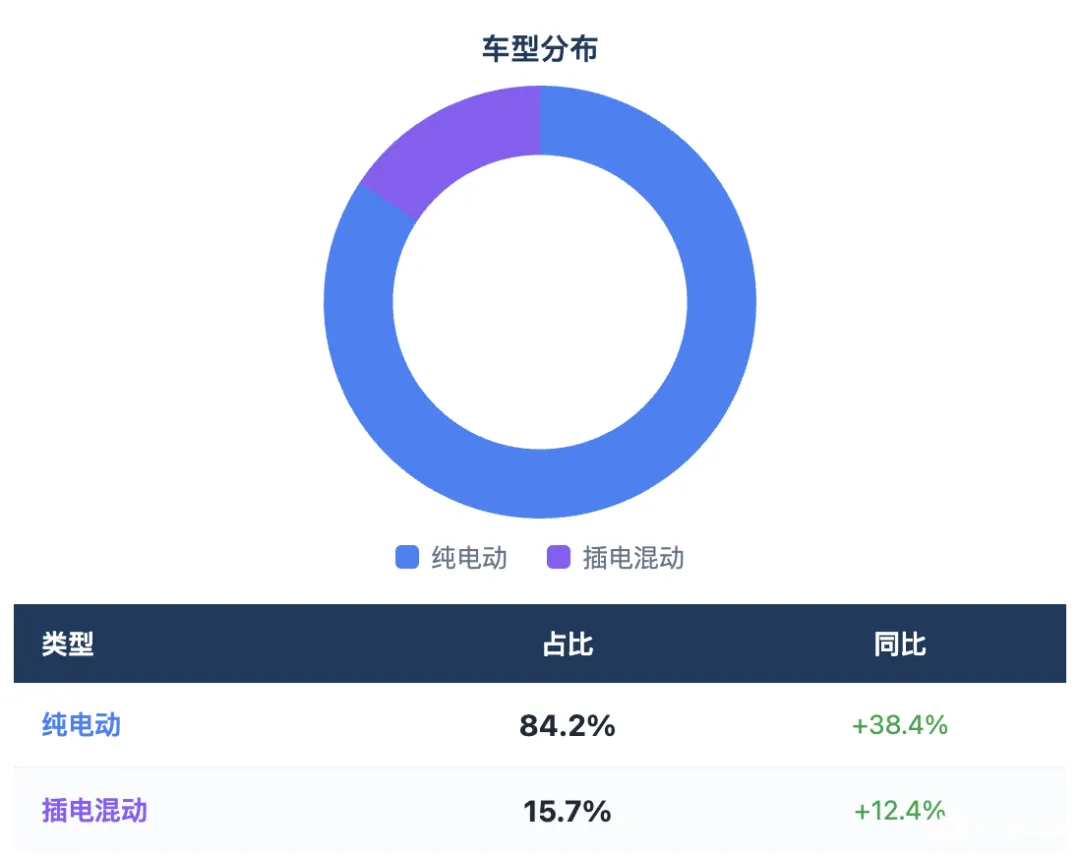
从电池装车结构看, 7 月纯电车型已经贡献 84.2% 的动力电池装车量,插混占 15.7% 。纯电仍然是绝对主力。
国内供应商的情况
7 月国内动力电池装车量中:
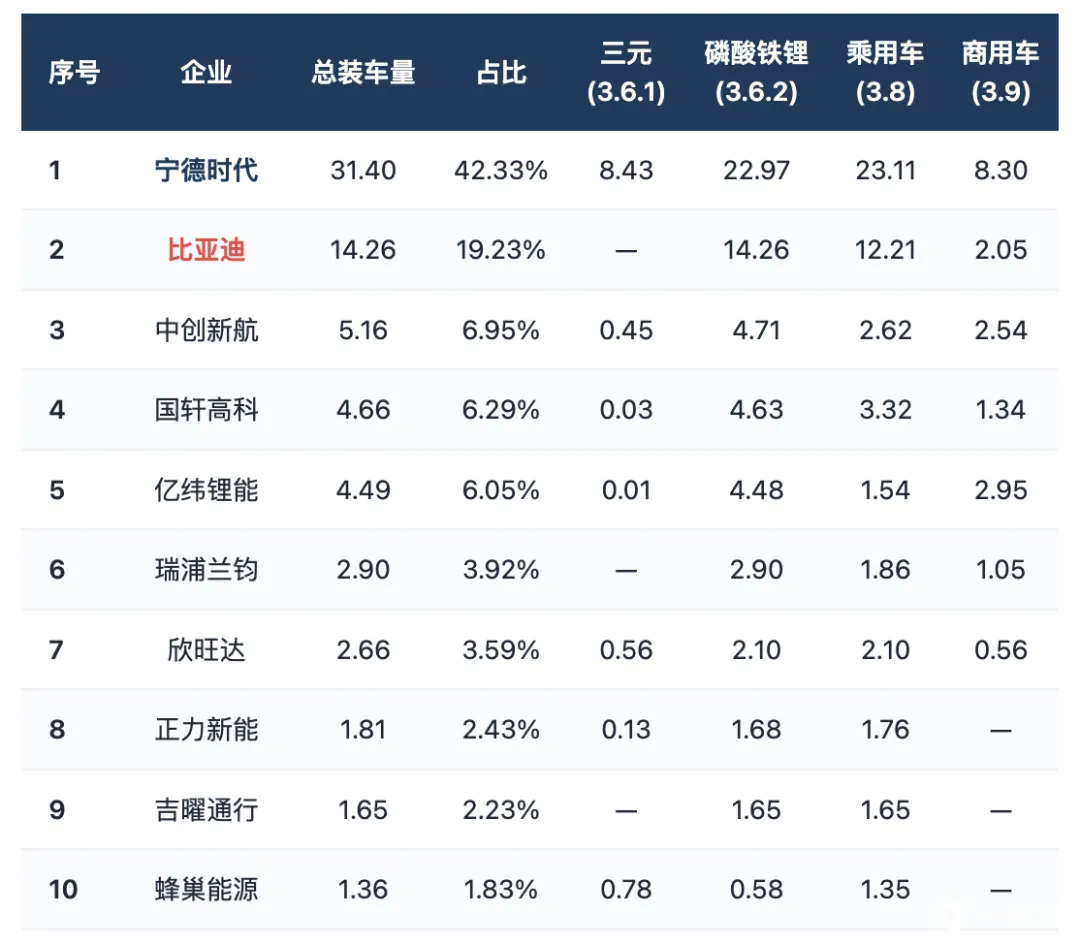
◎ 宁德时代达到 31.40GWh ,市场份额 42.33% ;比亚迪 14.26GWh ,占 19.23%, 两家公司合计达到 61.56% 。
◎ 二梯队:中创新航 6.95% ,国轩高科 6.29% ,亿纬锂能 6.05% 。三家公司已经全部进入 6%左右 的区间。
◎ 再往后是瑞浦兰钧 3.92% 、欣旺达 3.59% 。
三元电池:
◎ 宁德时代 7 月三元电池装车量 8.43GWh ,市场份额达到 75.81%,
◎ 第二名蜂巢能源只有 7.04%,
◎ LG 新能源 6.55%,
◎ 欣旺达 5.01%。
国内三元宁德时代一家就拿走了超过四分之三。
磷酸铁锂市场,
◎ 宁德时代占 36.43% ,
◎ 比亚迪占 22.62% ,
◎ 中创新航 7.47%,
◎ 国轩 7.35%,
◎ 亿纬 7.10%,
铁锂市场明显更加分散。
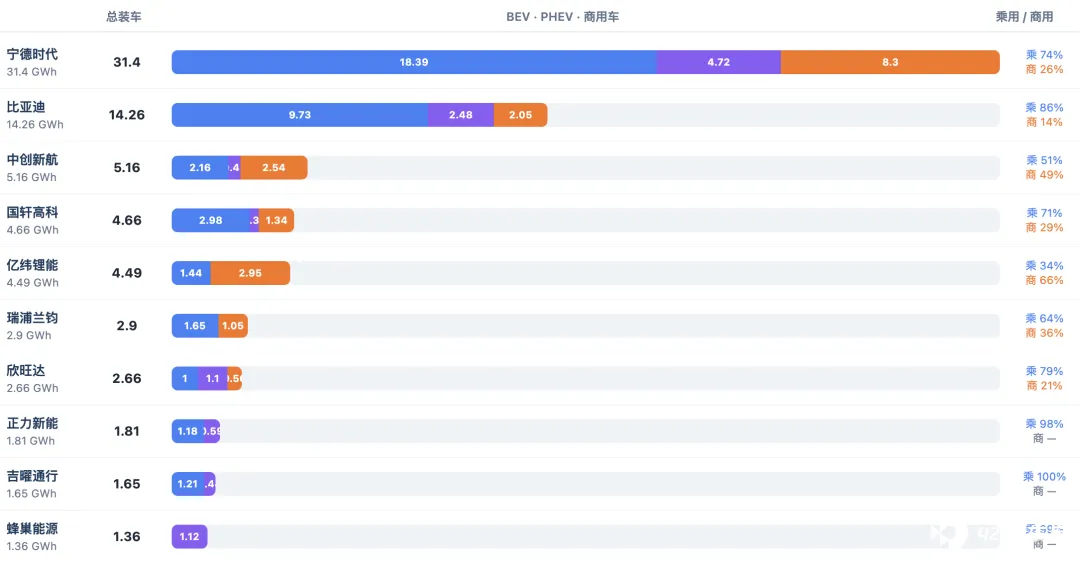
7 月新能源乘用车动力电池装车量中:
◎ 宁德时代 23.11GWh,占 42.44% ;比亚迪 12.21GWh,占 22.43%, 两家加起来接近 65% 。
◎ 纯电乘用车中,宁德时代占 42.88% ,比亚迪占 22.69% ;
◎ 插混乘用车中,宁德时代占 40.84% ,比亚迪占 21.48% 。
插混市场有一个明显区别: 供应商更多,蜂巢能源占 9.72% ,欣旺达占 9.49% ,正力新能 5.07% 。
新能源商用车电池市场里:
◎ 宁德时代依然第一,7 月装车 8.30GWh ,占 41.18%,
◎ 但第二名不是比亚迪,而是亿纬锂能。亿纬锂能装车 2.95GWh,占 14.65% ;
◎ 中创新航 12.62% ;
◎ 比亚迪只有 10.18% 。
乘用车是「宁德时代+比亚迪」占据绝对优势;商用车则是宁德时代领先, 但亿纬、中创新航、比亚迪、国轩等多家厂商共同竞争。 亿纬锂能整个动力电池市场份额只有 6.05% ,但在新能源商用车里面已经做到 14.65% 。
小结
电池行业的整体热度还挺高的,电池生产端持续高热,销量和出口也保持了高增速,但国内装车只是温和增长。







