


作者:朱玉龙
2026 年 7 月,中国和美国分别卖出 147.3 万辆和 136.4 万辆乘用车/轻型车。
两个市场只差 8%,已经在同一数量级。
如果打开这 100 多万的新车的发动机盖,里面几乎是两个时代。
◎ 中国 7 月纯电 62.6 万辆,占 42.5%;美国纯电只有 7.34 万辆,占 5.4%。中国纯电销量是美国的 8.5 倍,
◎ 美国 HEV 油电混动 20.6 万辆,中国只有 7.84 万辆,美国是中国的 2.6 倍。
中美都在少烧汽油,只是走法不同:中国让发动机退场,美国用 HEV 给发动机续命。
同样是电动化,两边已经不是一张牌桌
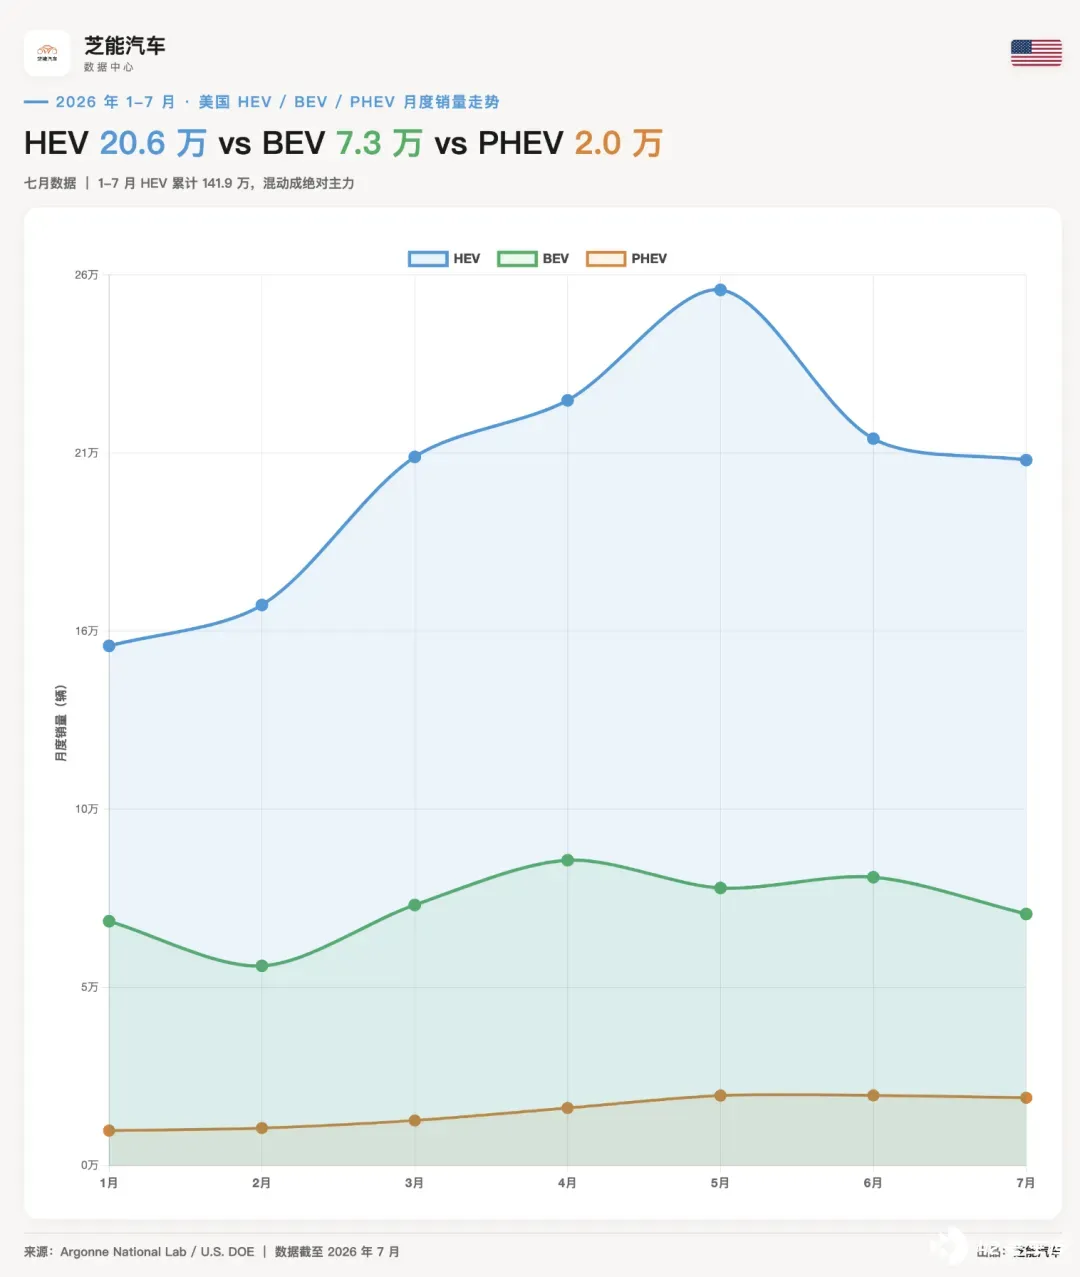
阿贡国家实验室数据,2026 年 7 月美国轻型车 136.4 万辆,其中:
◎ BEV 纯电 7.34 万辆,份额 5.4%,同比 -41.5%;
◎ PHEV 插混 1.98 万辆,份额 1.4%,同比 +3.2%;
◎ HEV 油混 20.59 万辆,份额 15.1%,同比 +15.0%;
◎ BEV+PHEV 共 9.32 万辆,插电份额仅 6.8%,同比 -33.8%。
美国 7 月「电动化车型」卖了 29.9 万辆,接近七成是不能外接充电的 HEV。美国人没拒绝电动化,他们买的是不用改习惯的混动。
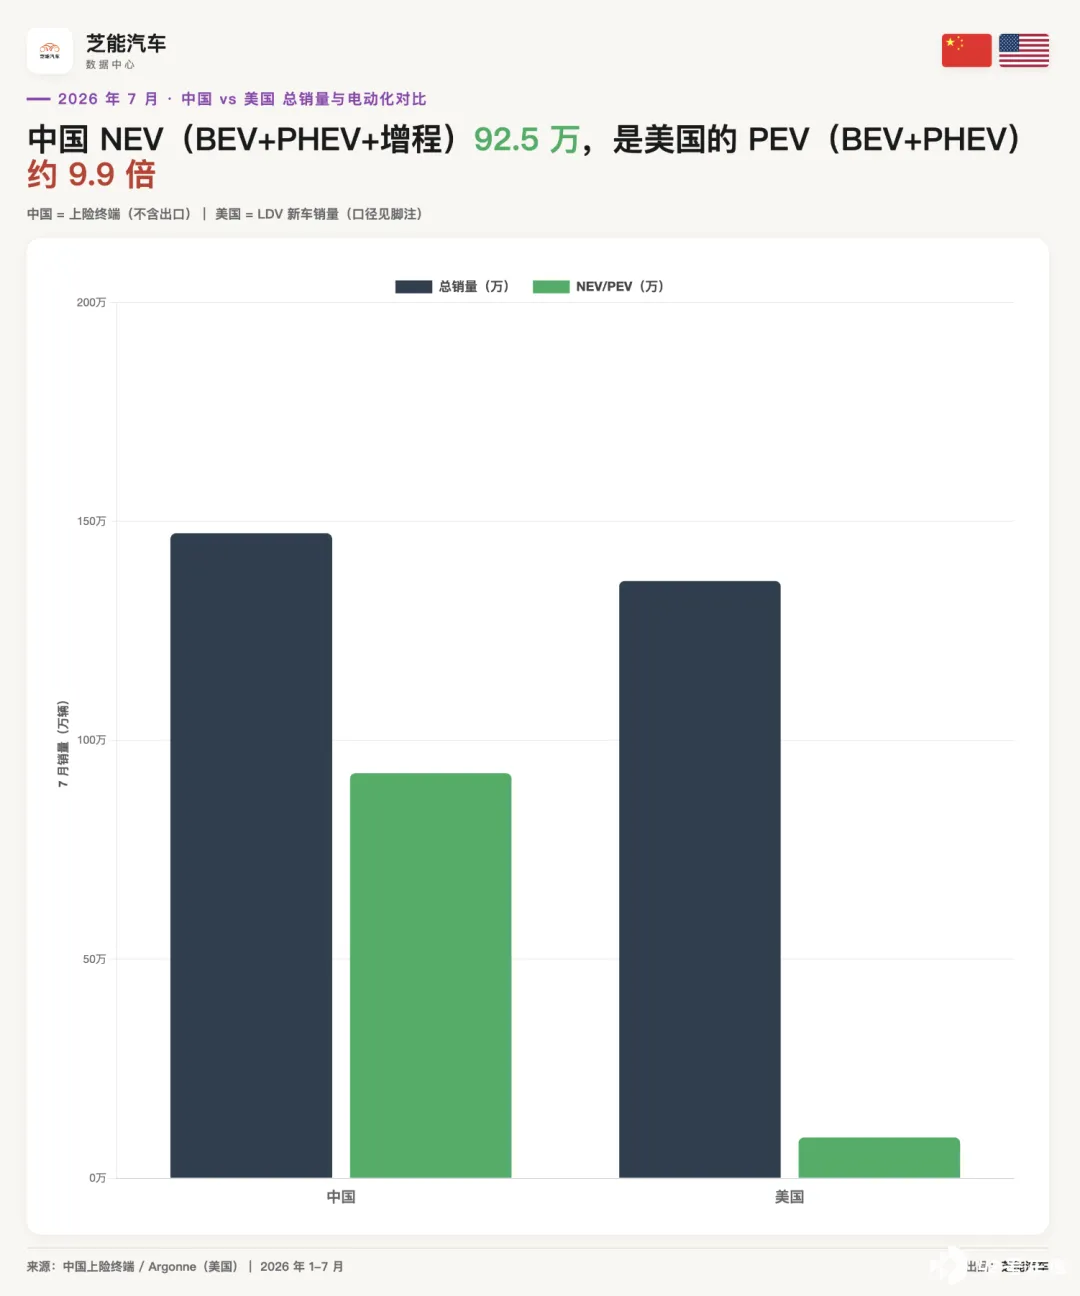
中国结构完全不同。2026 年 7 月中国乘用车上险 147.3 万辆:
◎ BEV 纯电 62.56 万辆,占 42.5%;
◎ PHEV 插混 21.63 万辆,占 14.7%;
◎ EREV 增程 8.32 万辆,占 5.6%;
◎ HEV 油混 7.84 万辆,占 5.3%;
◎ 汽油车 46.76 万辆,占 31.7%。
BEV、PHEV、EREV 合计 92.5 万辆,占 62.8%。
把市场还原成每卖 100 辆新车:
每 100 辆新车
中国
美国
BEV 纯电
42.5
5.4
PHEV/EREV
20.3
1.4
HEV 油混
5.3
15.1
燃油及其他
31.9
78.1
**只看「有没有发动机」:美国每 100 辆约 95 辆仍带发动机,中国降到约 58 辆。
**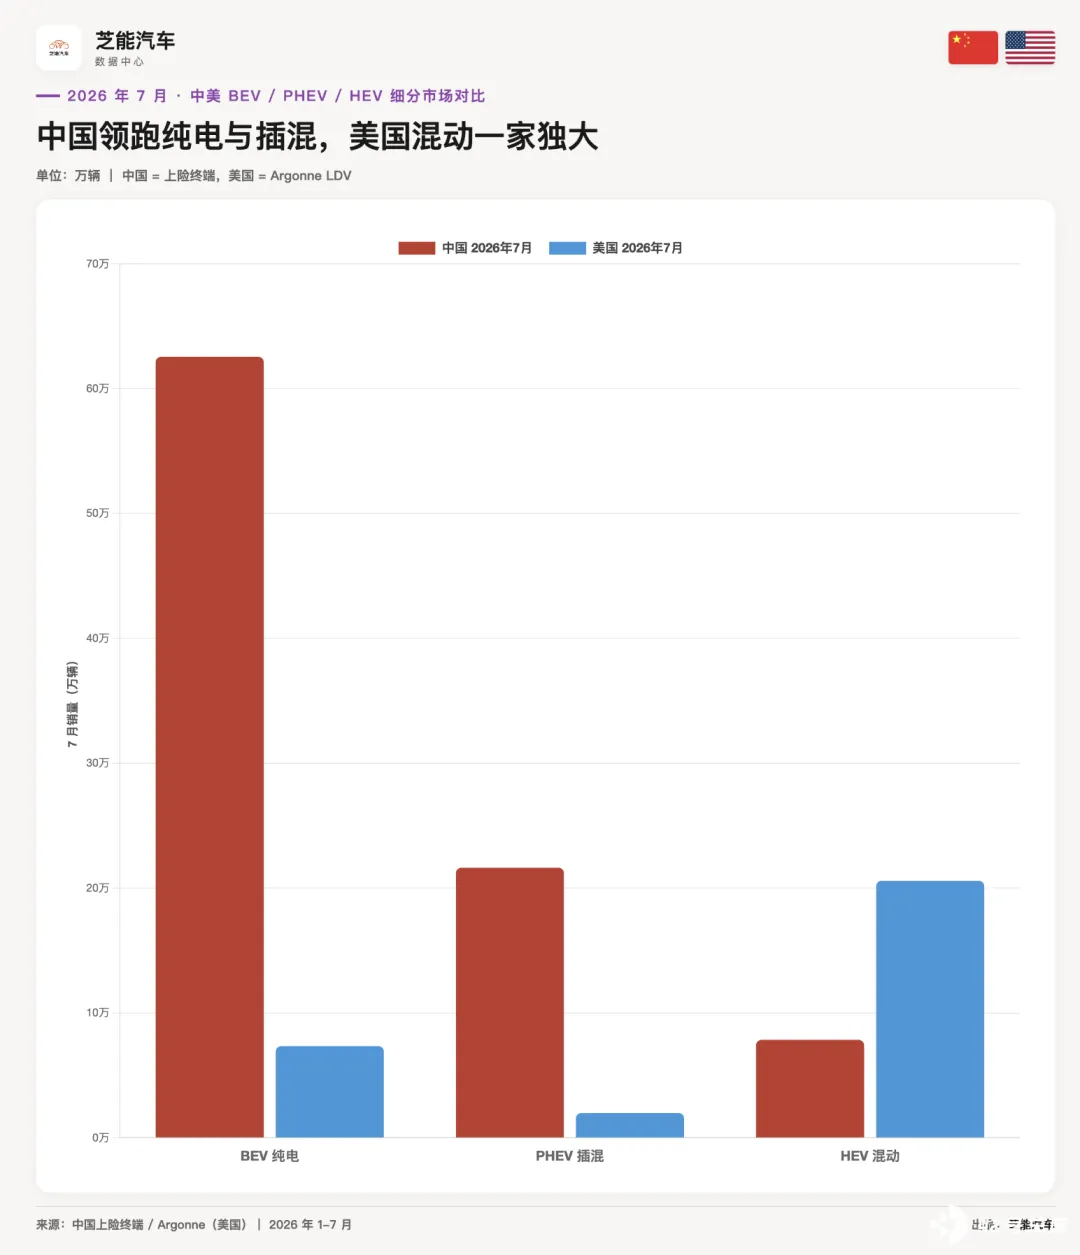
7 月中国每卖 100 辆还有 58 辆带发动机,过半新车仍有发动机 (现在是增程器或者是混动专用发动机) ,「拿掉」是方向,纯电动今年是大方向,但是确实是从规模上走在了世界的前列。
◎ 在中国,发动机从动力系统的主角,退成增程和插混里的补能工具,或者直接不装 (纯电) ;
◎ 在美国,发动机依旧是绝大多数车的动力基础,HEV 只是让它更省油地待在中心位置。
中国车市在缩,退场的是燃油车
中国 7 月乘用车上险量同比 -20.1%,市场本身不景气。
分动力看:
◎ 汽油车同比 -40.1%;
◎ BEV 同比 +2.4%;
◎ PHEV 同比 -17.8%;
◎ EREV 同比 -19.9%;
◎ HEV 同比 -3.7%。
新能源没在全面增长。除了 BEV 小涨,插混、增程、HEV 都掉了。渗透率继续往上走,主要是燃油车跌得更狠。
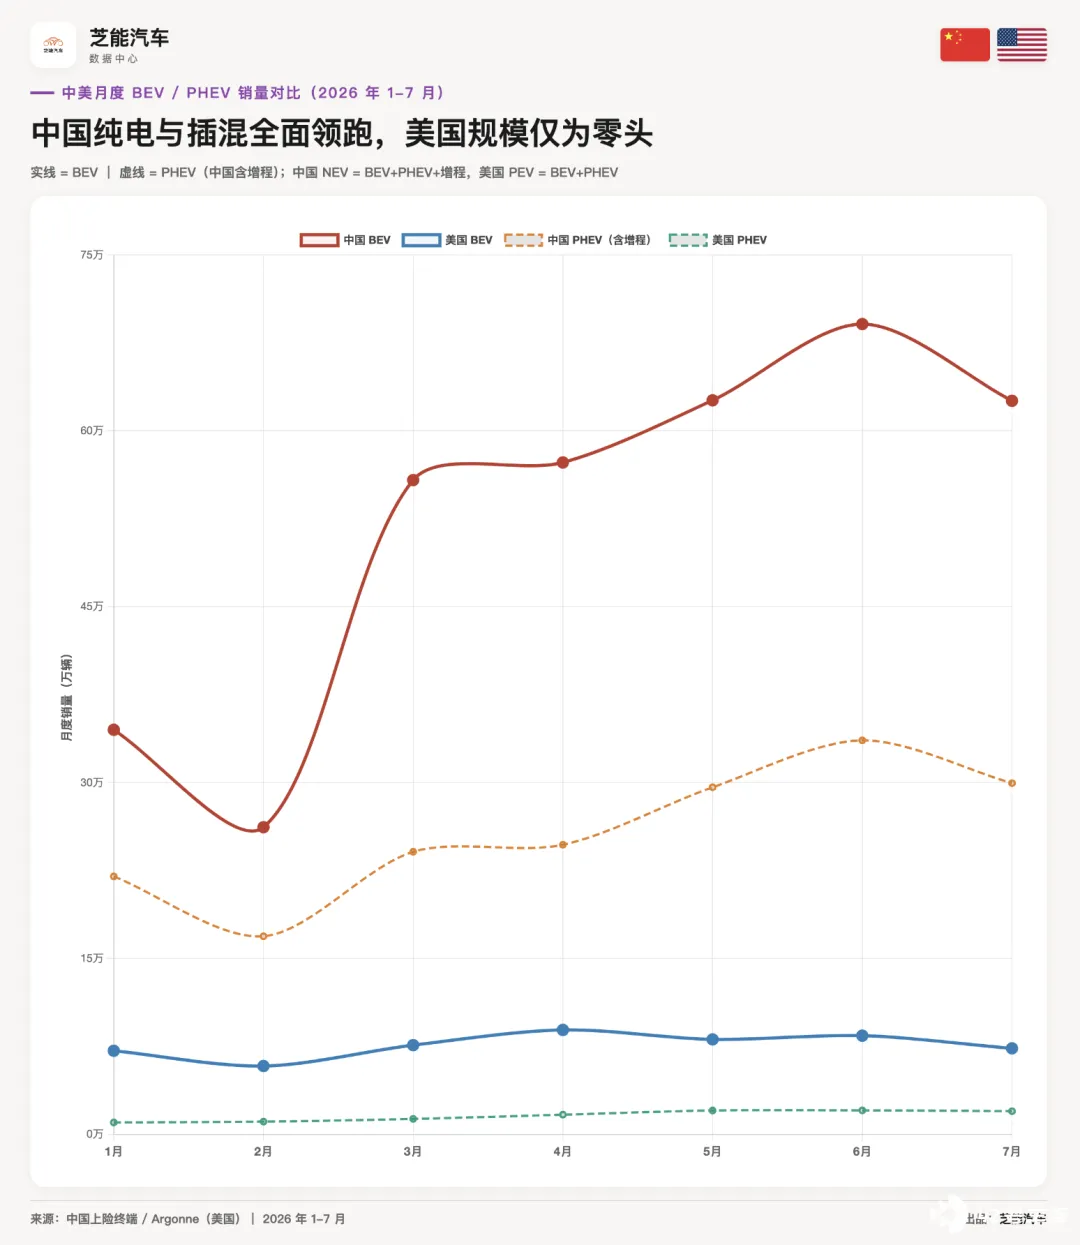
1—7 月中国乘用车累计上险 1019.9 万辆,同比 -18.8%。其中汽油车 417.8 万辆,同比 -26.9%;BEV 368 万辆,同比 -4.8%。
7 月 BEV 销量已经超过汽油车 15.8 万辆,纯电已经是销量最大的单一动力类型。
过去车企先开发燃油车,再挂混动或电动版本;现在很多中国品牌倒过来,先围着电池、电驱和电子电气架构做车,再按需加发动机解决续航。
增程和插混还留着发动机,但发动机干的事已经不一样。
美国人也想省油,但不想改形式
美国 7 月 BEV 同比 -41.5%,HEV 却 +15%实选择就清楚了: 他们还在意油耗和用车成本,只是不愿为电动化多掏钱、扛充电不确定性和长途焦虑。
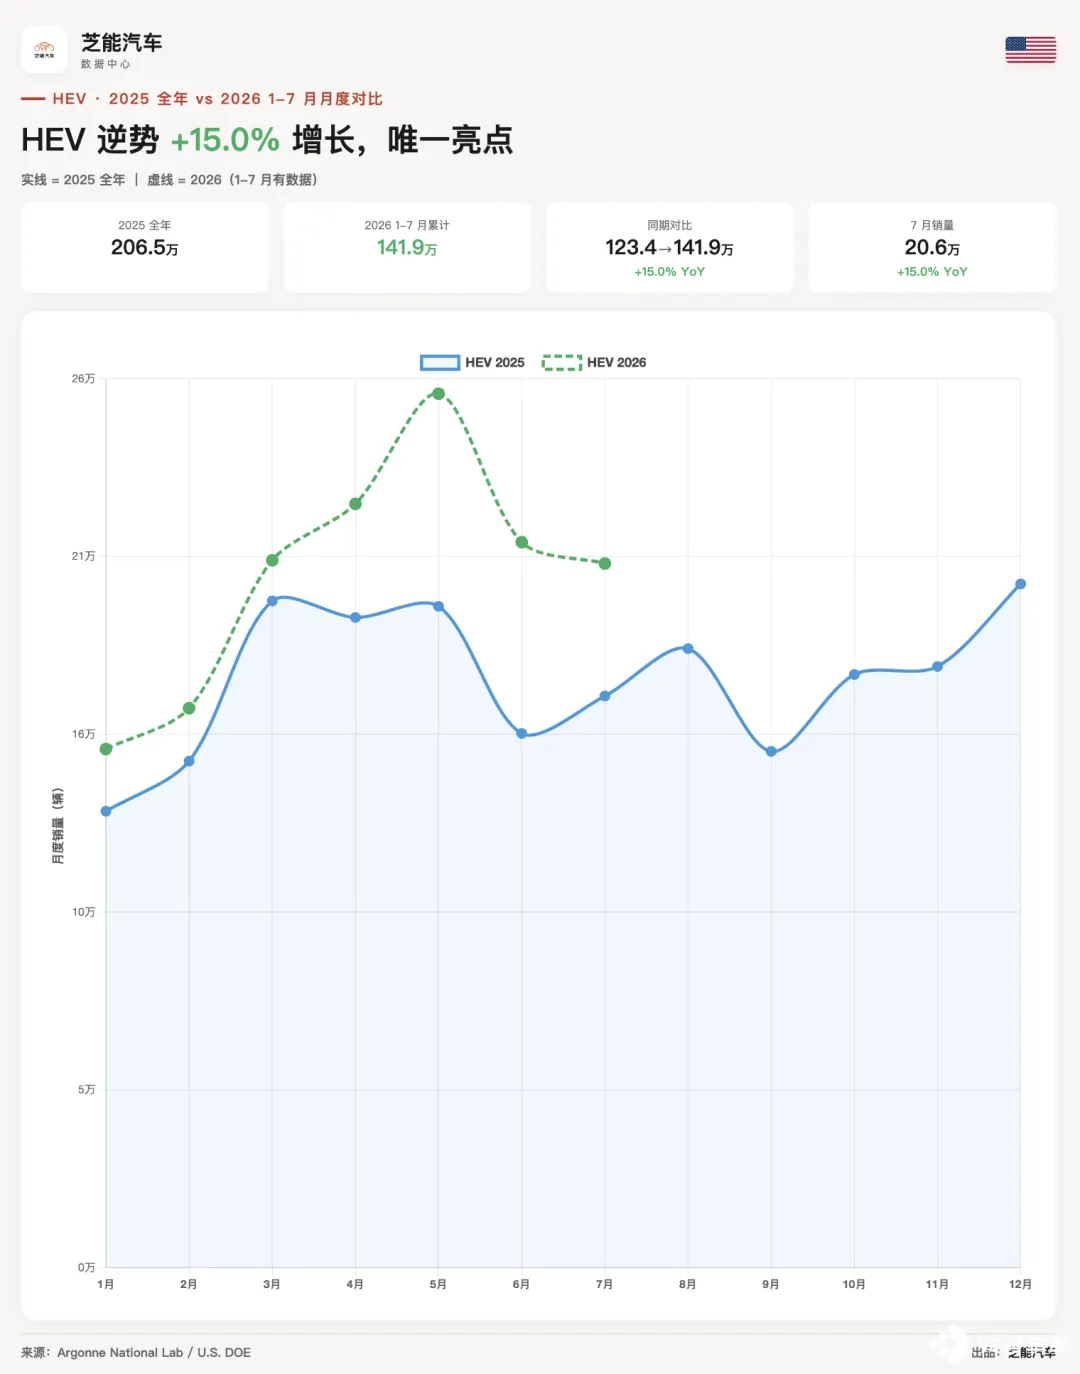
HEV 刚好接住这个需求。
不用装桩、不用规划充电路线、不用改补能习惯。对车企,HEV 也能直接塞进畅销的轿车、SUV 和皮卡,不必一次性推翻整车平台、供应链和经销商体系。
所以 HEV 在美国不是纯电到来前的过渡品,而是当下最成熟的商业方案。
美国能源信息署数据,2026 年二季度 HEV 已占轻型车销量 16%,创历史新高;BEV 6%, PHEV 1.4%. 联邦电动车税收抵免 2025 年 9 月底退出后,BEV 需求明显回落。
用尽量少的改变,换一部分电动化收益。
这条路的代价也得算。
◎ HEV 仍要发动机、变速系统、油箱、电机和小电池,机械更复杂。它保住了美国汽车业的工厂、供应商、就业和经销商,也可能拖慢企业彻底转向电动平台的紧迫感。
◎ 产品阵容上,丰田、本田这些日系更容易吃到这轮 HEV 红利。美国市场保住了发动机,但谁从发动机延寿里赚钱,是另一笔账。
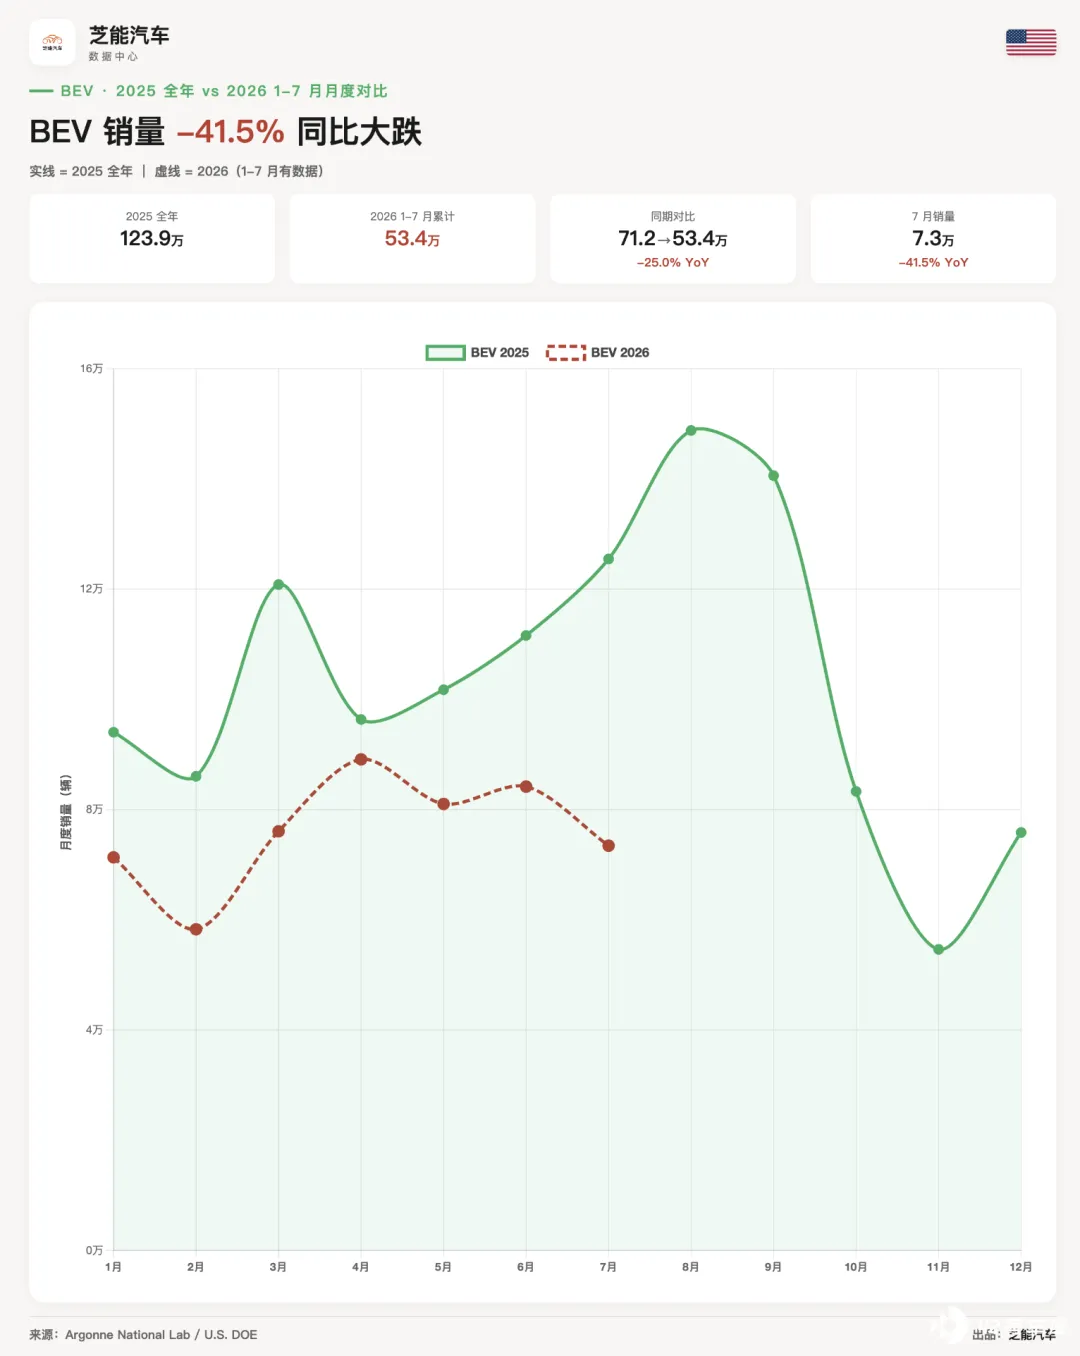
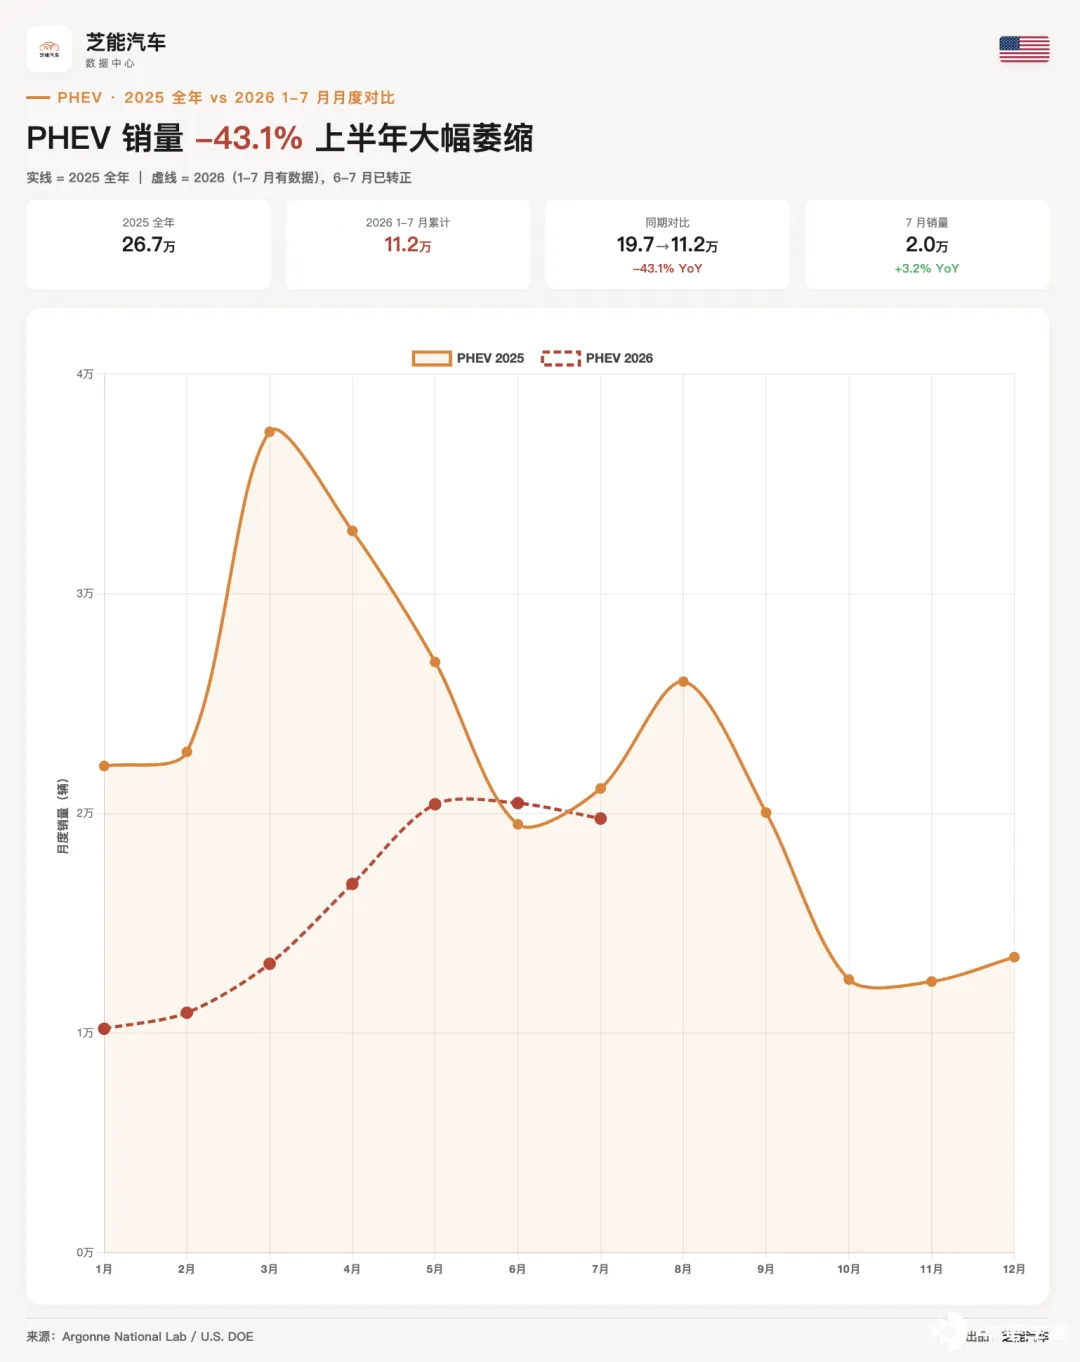
两条路线背后,是两套制造体系,中国拿掉发动机,美国保留发动机,谁会赢?
中国选的,是一场供应链重构。
电池、电机、电控、功率半导体和电子电气架构,正在替掉发动机、变速箱和燃油系统,成为汽车价值量的核心。
这条路线前期投入大、迭代快、价格战凶。好处是电池成本持续往下,规模效应不断加码,新玩家也能绕开传统发动机的技术壁垒。
美国选的,是在原有体系上做渐进改良。
HEV 继续用发动机工厂、传统零部件商、现成平台和经销商网。消费者好接受,车企也能从大型 SUV 和皮卡继续赚利润。
◎ 短期商业回报看,美国路线不落后,甚至更稳。
◎ 长期产业变革看,问题是汽车价值中心会不会继续往电池、电驱、软件和电子架构挪。如果会,长期停在 HEV,可能保住今天的利润,丢了下一代平台的规模和迭代速度。
两国对产业风险的理解不一样:
◎ 中国车企怕的是错过下一代汽车架构;
◎ 美国车企怕的是过早毁掉现有利润体系。
一个怕转太慢,一个怕转太快。
谁会赢?只看未来三到五年本土市场,答案比较清楚。
中国这边,BEV、PHEV、EREV 会继续压燃油车。即便总销量承压,汽油车退出也可能快过新能源。美国那边,HEV 大概率继续涨,BEV 得等更低价格、更成熟充电网和新一轮能打的产品。
所以中国市场会更快「去发动机化」,美国市场会留发动机更久。
但决胜场不只在两国国内。北美用关税、产业政策和本地化要求,已经搭起一套相对独立的汽车制造体系,中国车企短期很难直接进美国市场。
真正交锋在第三方市场:欧洲、东南亚、南美、中东。这些地方充电设施普遍不如中国,消费者既看价格,也愁补能和售后。中国的 BEV、PHEV、增程,会和日系 HEV、美国品牌 SUV 以及当地燃油车正面对撞。
中国车的优势在电池成本、产品迭代和动力路线丰富;美日欧车企的优势在品牌、渠道、金融和全球售后。
所以最后赢家,未必是最早拿掉发动机的一方,也未必是把发动机留最久的一方。谁成本低、转身快,谁站得住。
小结
2026 年 7 月,中美销量只差 8%,纯电销量差 8.5 倍;美国 HEV 是中国 2.6 倍。这已经不是渗透率快慢的差别,是两套产业体系对汽车未来下的不同注。
中国把电池、电驱和电子架构当中心,发动机可以取消,也可以退成补能工具。美国给消费者的,是更低油耗而不是彻底换一种用车方式,发动机靠 HEV 继续留着。
短期美国路线更稳,护住利润、就业和供应链。长期如果电池继续降价、充电继续铺开,中国路线在成本和迭代速度上的优势会更明显。问题不在发动机会不会消失,而在它还会在动力系统的中心位置待多久。
中国用纯电和插混重画汽车,美国用混动拉长传统汽车的生命。






