作者: 朱玉龙
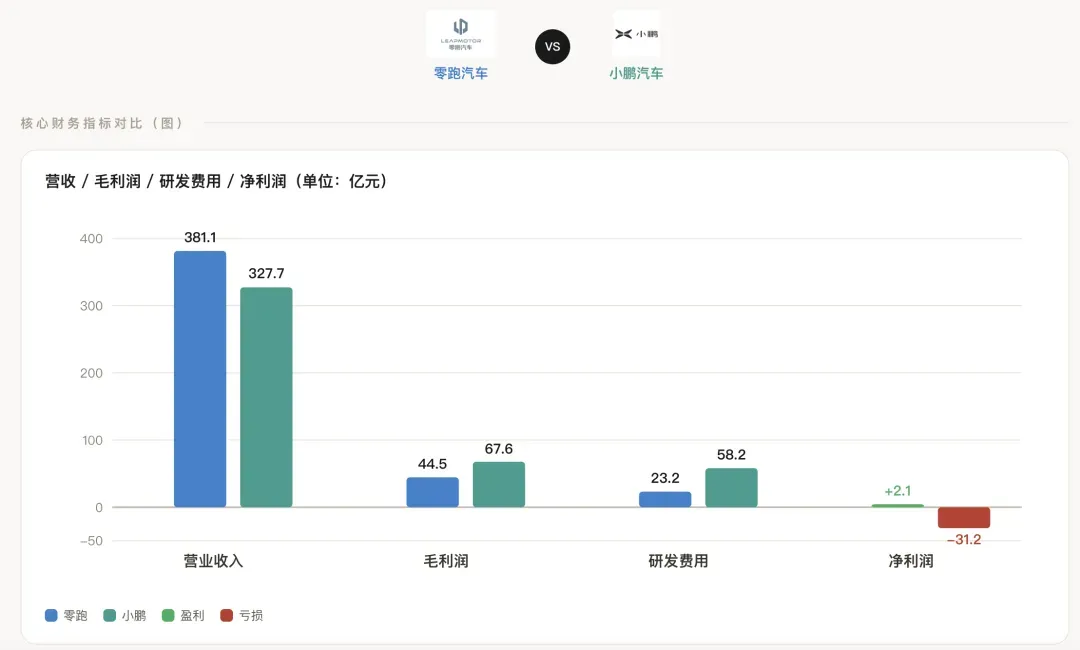
2026 年 上半年:零跑收入 381.1 亿元,净利润 2.1 亿元;小鹏收入 327.7 亿元,净亏损 31.2 亿元。
收入相差 53 亿元,利润却差了 33 亿元。
再看销量,零跑卖了 35.6 万辆,小鹏只有 16.6 万辆,前者是后者的两倍多。
卖得多的赚钱,卖得少的亏钱,似乎没什么不好理解。
但毛利率确实有差异: 小鹏上半年综合毛利率约 20.6%,零跑只有 11.7%。 毛利率更高的小鹏还在亏,毛利率更低的零跑反而已经盈利。
两家公司把钱花到了哪里?又准备靠什么把钱赚回来?
零跑的技术核心是降本,小鹏把技术单独卖钱
零跑的路子是走规模效应,垂直整合,最大程度降低成本。
电驱、电池包、智能座舱尽量自己做。四叶草中央计算平台把原来分散的控制器合在一起,再将同一套架构、动力和辅助驾驶方案复用到更多车型上。
零跑的技术首先要解决成本问题。
一项配置是否可以下放到 10 万元以内,一套平台是否支撑连续开发几款车,核心零部件是否可以自研自制,少交一层供应商利润,这些事情最后都要落到产品力 (配置+价格) 。
2026 年上半年,零跑研发费用 23.2 亿元,占收入 6.1%,支撑了 35.6 万辆交付,从 6 万多元到 30 万元的产品布局,摊到每辆车上,研发费用约 6500 元。
小鹏上半年研发投入 58.2 亿元,是零跑的 2.5 倍,占收入 17.8%。摊到每辆交付车上,超过 3.5 万元。
小鹏自研图灵芯片当然也能降低采购成本,研发摊子远不止降本。图灵芯片可以上车,VLA 大模型要服务辅助驾驶,还要继续往 Robotaxi 和人形机器人上延伸,预计 2026 年研发费用约 120 亿元,其中 AI 相关投入约 70 亿元。
零跑希望研发成果尽快反映在物料成本和车型售价上,随后靠销量把投入摊薄。
小鹏愿意承受更长的回收周期,押注芯片、模型和软件能力将来可以脱离单一车型,成为一门独立生意。
零跑通过规模效应,走的路是比亚迪和吉利走过的路,上半年盈利,全年预计 30 亿盈利。
小鹏的账还要继续往后算,要看机器人的市场。
卖技术已经给小鹏贡献毛利,但还不能高兴太早
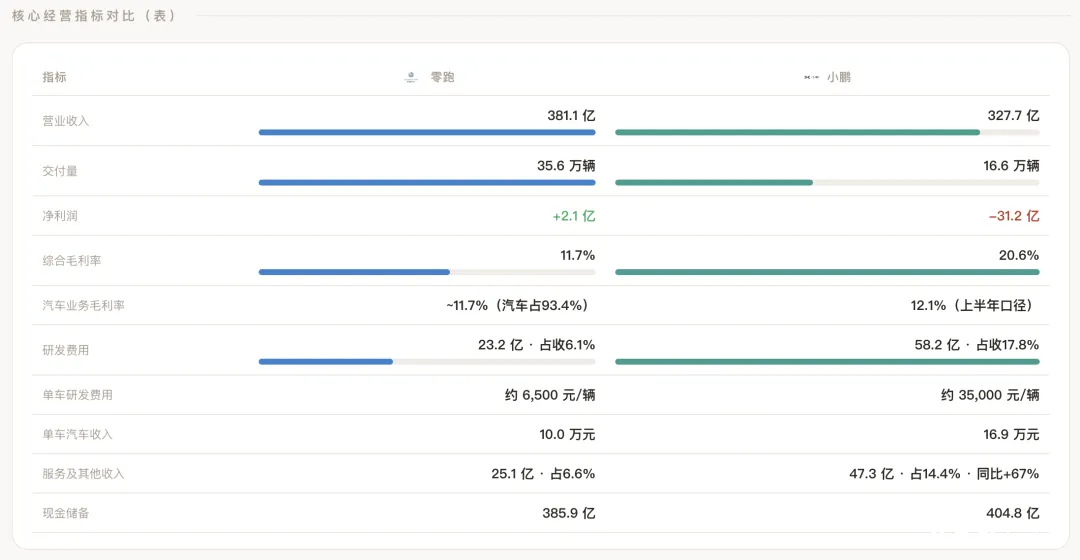
◎ 零跑上半年汽车及零部件收入 356 亿元,除以 35.6 万辆交付,单车汽车收入约 10 万元。
◎ 小鹏汽车销售收入 280.5 亿元,除以 16.6 万辆,单车汽车收入约 16.9 万元。差距接近 7 万元。
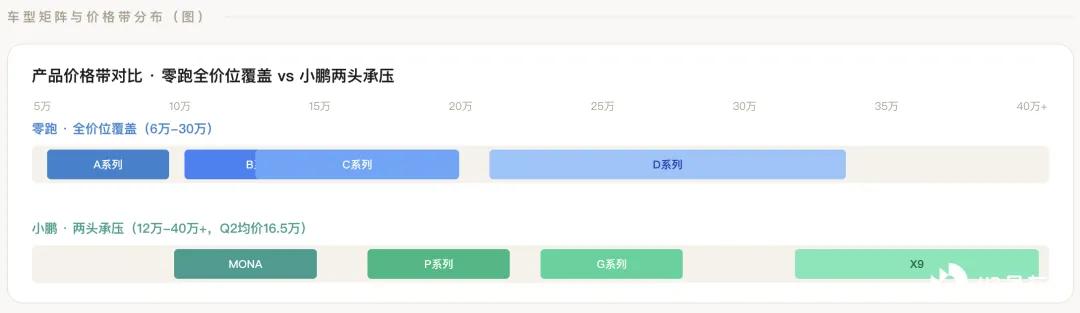
单车收入的差价受配置结构和出口方式影响,但两家所处的价格带已经很清楚:
零跑约 93.4%的收入来自汽车及零部件销售。车卖得越多,收入越高,汽车制造仍是绝对主业。
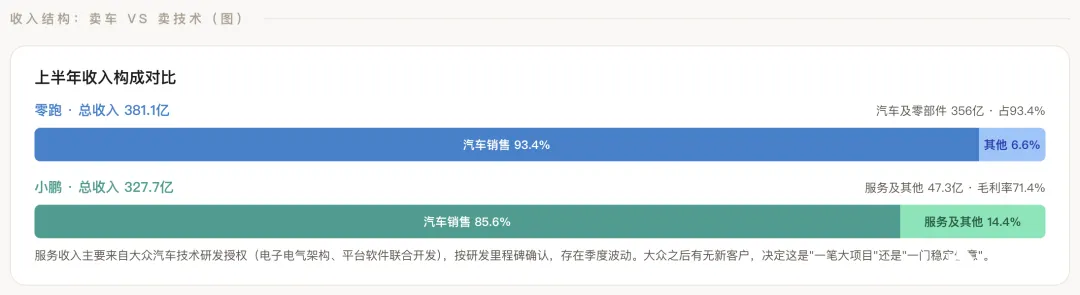
小鹏的收入已经多出一块。 上半年服务及其他收入 47.3 亿元,同比增长约 67%,占总收入的 14.4%。二季度单季 27 亿元,毛利率达到 75.1%,主要增长来自对大众汽车的技术研发服务,以及零部件和配件销售。
二季度小鹏综合毛利率为 20.7%,汽车业务毛利率却只有 12.1%。零跑上半年综合毛利率为 11.7%,二季度为 12.6%。虽然披露口径不完全相同,但大致可以看出,小鹏卖车并没有表现出接近 20%的毛利能力。
把综合毛利率拉上去的,主要是技术服务。 过去几个季度,小鹏已经陆续确认与大众合作产生的技术研发服务收入。变化在于,它现在对利润表的影响越来越大,小鹏多年来讲的技术输出终于有了更清楚的财务痕迹。
但技术服务收入按项目进度和研发里程碑确认,天然会有季度波动。2025 年四季度,小鹏就曾因里程碑追赶确认较多收入,随后一季度回落。
服务收入也要看后续大众 CEA 架构自己能撑得起来吗?小鹏这个老师还要教多久,怎么收费,可能是个持续关注的点。
大众之后还有没有新的外部客户。只有一家客户的技术输出,更像一笔价值很高的大项目;客户不断增加,才称得上一门稳定的生意。
零跑已经铺满价格带,小鹏还在补销量缺口
零跑现在有 A、B、C、D 四个系列。
◎ A 系列负责走量,A10 上市 135 天,第 10 万辆量产车已经下线。
◎ B、C 系列撑住 10 万至 20 万元的主销区间,C 系列累计用户超过 85 万。
◎ D 系列往上试探,D19 在 7 月交付 10,043 辆,正式破万。
从 6 万多元的小型车到 20 万元以上的大型 SUV,零跑已经把大部分主流价格带铺了一遍。车型之间共享平台和零部件,也减少了开发新车的边际成本。
这套打法的问题也很明显。低价车型卖得越多,单车收入和毛利越容易承压。
零跑上半年销量同比增长 60.8%,毛利率却由 14.1%降至 11.7%,除了原材料上涨,产品结构变化也是原因之一。后续零跑要做第二品牌,价格继续往上走,丰田做了,接下来是做雷克萨斯的问题。
小鹏正在经历相似的压力,只是产品结构没有零跑那么完整。
MONA 已经成为销量主力。二季度,MONA M03 占小鹏交付量的 41%。7 月上市的 MONA L03 继续落在十几万元的价格区间,解决了小鹏的销量问题,也在拉低单车均价。MONA L03 后续也是爆款。
小鹏二季度单车均价约 16.5 万元,环比下降 1 万元。同期旗舰 MPV X9 的销量占比降至 7%,新上市的 GX 虽然订单不错,但产能爬坡较慢,暂时还不足以把产品结构拉回去。
这正是小鹏眼下最棘手的地方: MONA 已经证明低价车型有需求,高价车型却还没有稳定接棒。 销量要靠 MONA,毛利又需要更贵的车。两边暂时没有完全接上。
零跑赚得薄,小鹏花得快
研发费用的差异
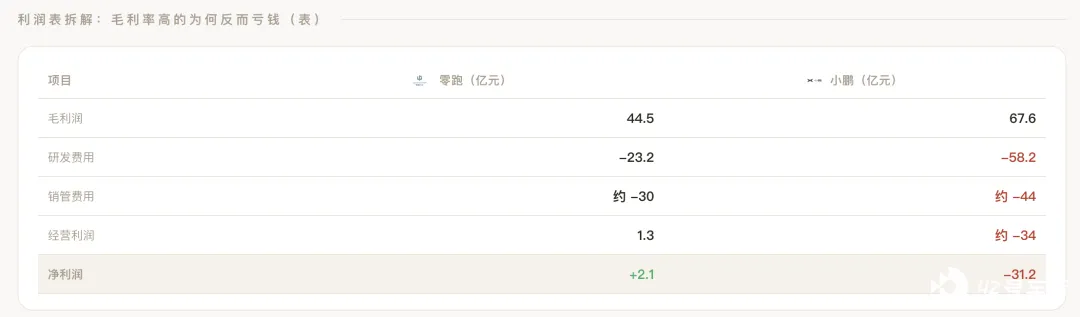
◎ 零跑上半年毛利润 44.5 亿元,研发、销售和行政费用合计约 53 亿元。在政府补助等其他收入支撑下,经营利润 1.3 亿元;再叠加净财务收入等项目,净利润 2.1 亿元。这个盈利是有季度波动的。
一季度零跑净亏损 3.9 亿元,毛利率只有 9.4%;二季度净利润 6 亿元,毛利率回升至 12.6%,上半年的盈利全靠二季度单季拉回来。净利率约 0.5%,每卖一辆车对应的净利润不到 600 元。
这当然比亏损好,却也经不起太大的波动。原材料价格上涨、价格战加剧、海外投入增加,任何一项都可能吃掉这点利润。
零跑管理层已经把全年净利润目标从年初约 50 亿元下调至约 30 亿元。上半年只赚了 2.1 亿元,下半年需要贡献接近 28 亿元利润。管理层给出的解释包括销量继续增长、采购成本下降和固定费用进一步摊薄,但这仍是一道很陡的坡。
◎ 小鹏的情况刚好相反。
上半年毛利润 67.6 亿元,比零跑多 23 亿元,但研发和销管费用合计约 102 亿元。仅研发一项就花掉 58.2 亿元,最终净亏损 31.2 亿元。小鹏不是没有毛利,而是费用跑得更快。
截至 6 月底,小鹏现金储备约 404.8 亿元,零跑在手资金约 385.9 亿元,两家规模差不多。不过小鹏这笔钱还要覆盖新车型、AI 研发、渠道建设和资本开支,不能简单拿净亏损推算还能「烧」几年。
机器人业务倒是给小鹏增加了一个融资渠道。8 月 24 日,机器人子公司 Dogotix 签署股份认购协议,投资者拟认购合计 9 亿美元的新股,交易完成后的投后估值约 63 亿美元。
这笔交易还附有交割条件,不能当作资金已经全部到账。但它至少说明,小鹏的机器人业务已经可以被单独定价。零跑也确认正在规划具身机器人,距离产品落地和独立估值还有一段距离。
零跑借 Stellantis,小鹏更愿意自己铺
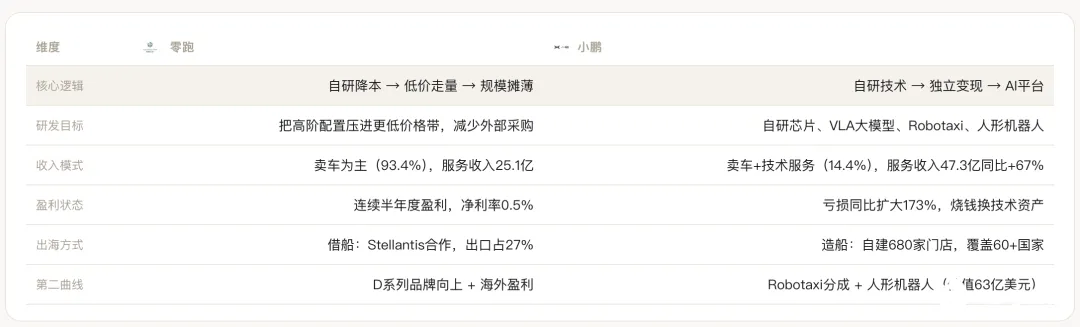
◎ 出海方面,零跑走得更快。2026 年上半年,零跑出口 9.6 万辆,占总销量 27%,全年海外销量目标约 20 万辆。Stellantis 提供现成的经销网络、工厂、供应链和本地化运营能力,零跑负责产品和技术。
这条路省时间,也省资本。代价是利润和控制权。合作初期,零跑向零跑国际销售车辆的毛利水平较低,前三年优先追求销量和市场份额。
本地化生产可以减少关税,但欧洲等地的零部件采购成本高于中国,省下来的关税未必都会变成利润。
◎ 小鹏选择了一条更重的路。它计划将海外渠道扩展至 680 家门店,覆盖 60 多个国家和地区,同时推动 VLA 和辅助驾驶能力出海。
不过,「零跑借船、小鹏造船」也不能写得太绝对。小鹏在海外同样需要当地经销商和合作伙伴。两家的区别主要在控制程度:零跑把更多渠道和制造环节交给 Stellantis,小鹏更希望保留品牌、产品和技术输出的主导权。
零跑先要规模,小鹏更看重自主性。 前者见效快,后者投入大。最后还是要回到利润上验证。
下个季度财报,我们期待什么?
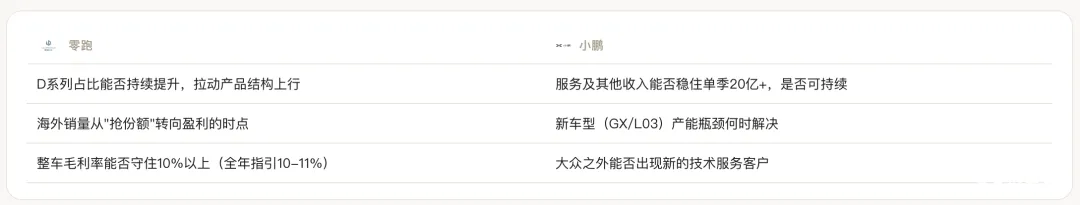
◎ 零跑已经跨过盈亏平衡线,接下来要解决的是利润太薄。二季度毛利率已经由一季度的 9.4%回升至 12.6%。
下半年如果能够稳定在 13%左右,管理层所说的规模效应才算真正落到账上。D 系列能否提高销量占比、海外业务何时开始贡献利润,也会影响全年盈利目标。
◎ 小鹏首先要解决汽车业务的规模问题。三季度 11.5 万至 12.1 万辆的交付指引相对现有产能爬坡速度,增速较为有限,MONA L03 和 GX 又受制于供应链及产能爬坡。如果新车订单不能及时交付,高昂的研发和渠道费用就很难被摊薄。
小结
未来一两年,零跑的经营确定性更高,但 0.5%的净利率留给它的犯错空间很小;小鹏的想象空间更大,可这些想象最终都要变成收入和现金流。
零跑卖的是眼前的规模,小鹏押的是更远的技术回报。最终都要在利润上见真章。