作者: 朱玉龙
理想汽车 2026 年上半年的财报出来了:
总营收 486 亿元,同比下降 13.4%;
车辆收入 456 亿元,同比下降 14.9%;
车辆毛利率从上年同期的 19.6% 降到 7.8%;
经营亏损 53 亿元,去年同期盈利 11 亿元。
整体是有压力的。拆开一、二季度看,二季度还是相对有改善。
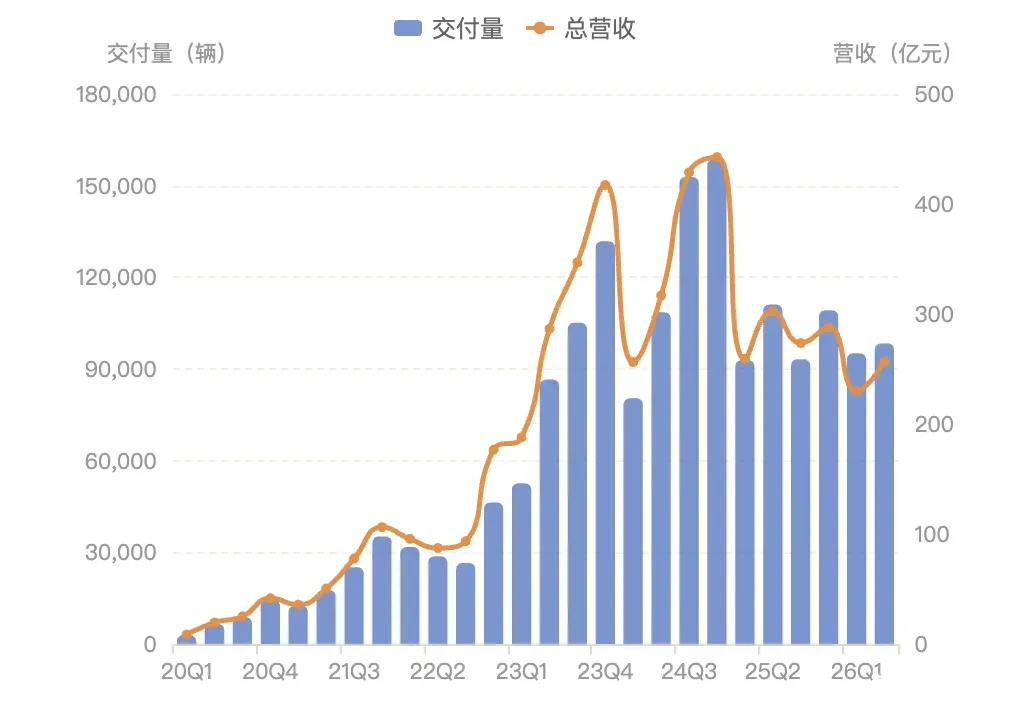
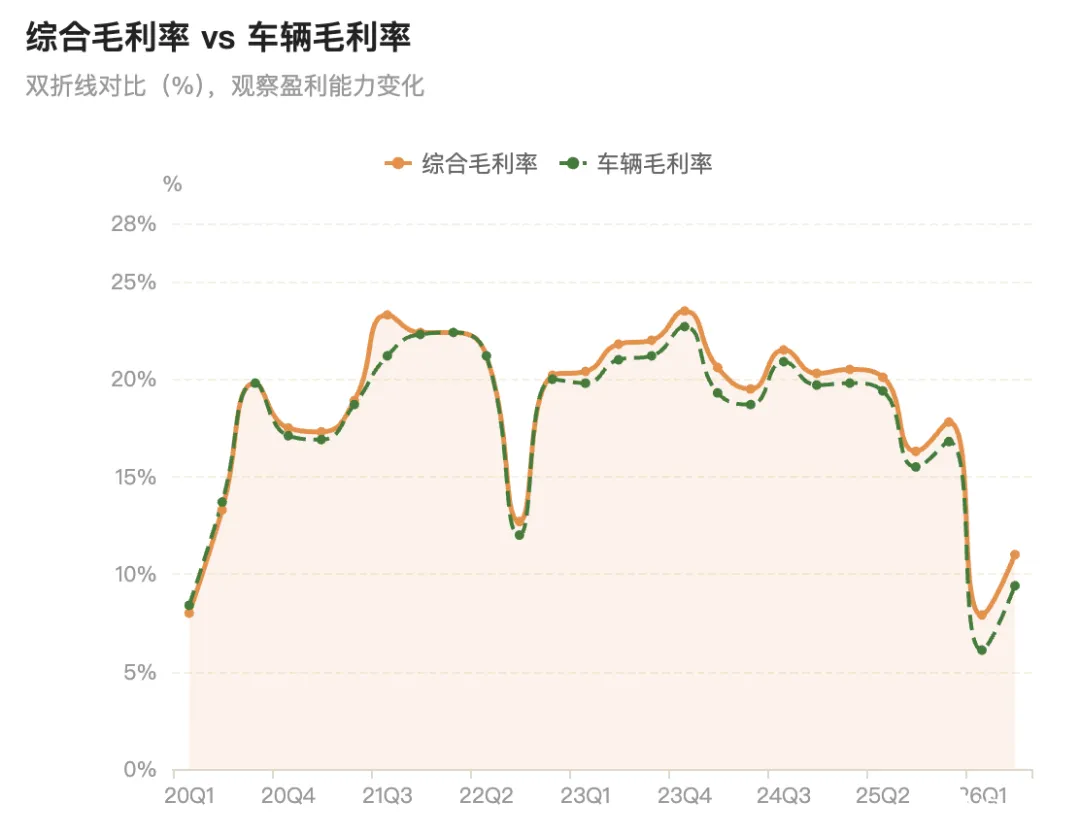
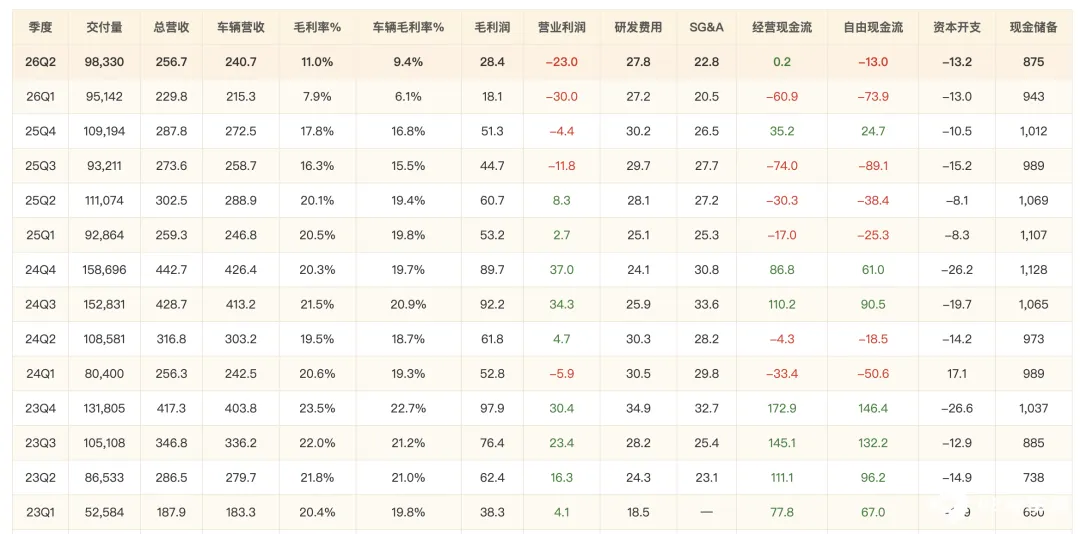
今年二季度,理想交付 98330 辆,环比增长 3.4%;总营收 257 亿元,环比增长 11.7%;车辆毛利率从一季度的 6.1% 回升到 9.4%,综合毛利率从 7.9% 回到 11.0%。
经营亏损由一季度的 30 亿元收窄到 23 亿元。 自由现金流由负 74 亿元收窄到负 13 亿元。
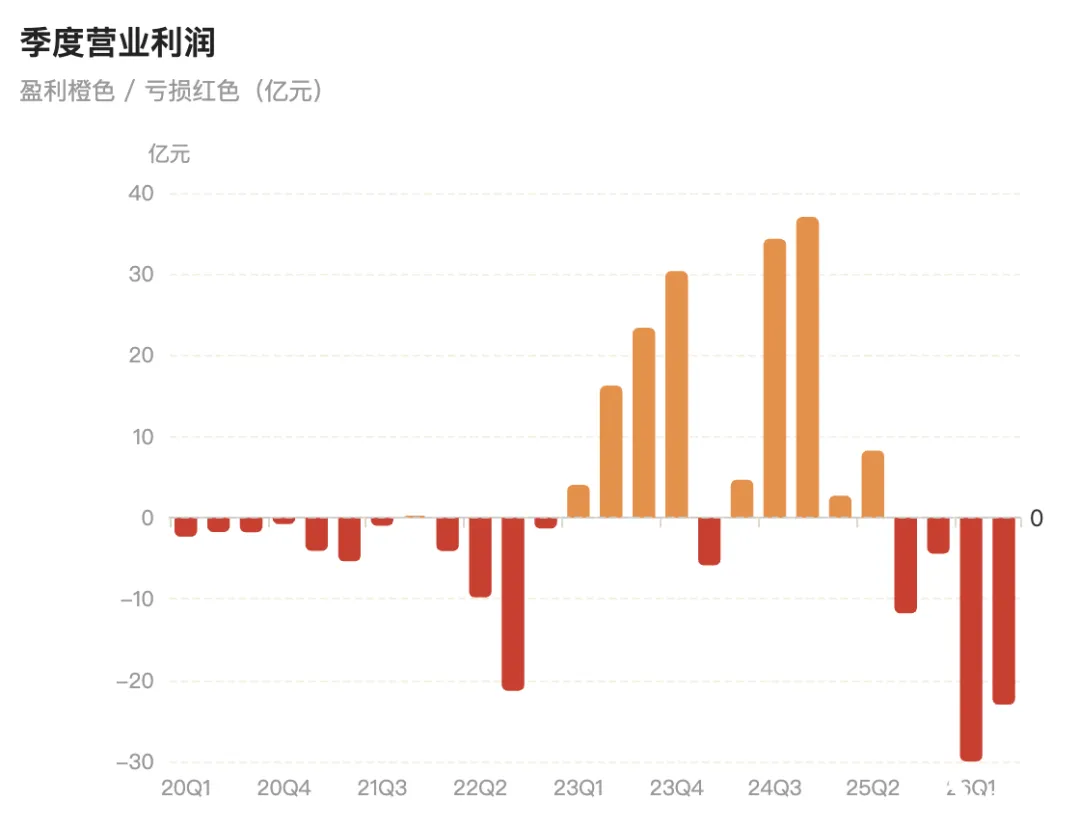
和一年前比,销量、收入和盈利能力都承受着明显压力。和上个季度比,已经开始修复。
理想汽车还没有回到过去相对从容的经营状态,但也不能说继续恶化。
现在的理想汽车,更像进入了一次换挡期。
增程+冰箱彩电大沙发,理想的产品定义能力
过去几年,理想汽车最让同行羡慕的,是把一套商业模式跑得相当顺。
理想 ONE 验证了增程路线的可行,L9、L8、L7 和 L6 进一步覆盖 20 万至 40 万元的家庭 SUV 市场。
车型数量不算多,用户需求高度集中,产品之间共享的研发、供应链、销售和服务体系又比较多。理想由此获得较高的单车收入和毛利率,也有能力持续投入研发。
这套 SUV 覆盖模式,特点是是产品、用户和技术路线咬得很紧。
家庭用户需要大空间,希望兼顾城市通勤和长途出行,又不愿意把时间过多花在补能安排上。增程技术未必是唯一答案,却在当时把这些需求接到了一起。
冰箱、彩电、大沙发后来成了网络上的简化说法, L 系列产品力一度拉开差距的,是理想对家庭出行场景的持续拆解。
这些需求没有突然消失,变化更多出现在供给端。
10-20 万、20 万元以上新能源 SUV 的竞争者越来越多,增程、插混、大空间、智能座舱和高阶辅助驾驶,都一样的理想打法。
理想过去定义出来的产品方法,正在成为整个市场的公共能力。L 系列又进入密集换代周期,新老车型切换和产品组合变化直接影响销量、平均售价和毛利率。
理想汽车在财报中将二季度车辆毛利率的同比下降和环比回升,主要归因于产品组合变化,当前的利润波动至少有相当一部分与产品周期有关。
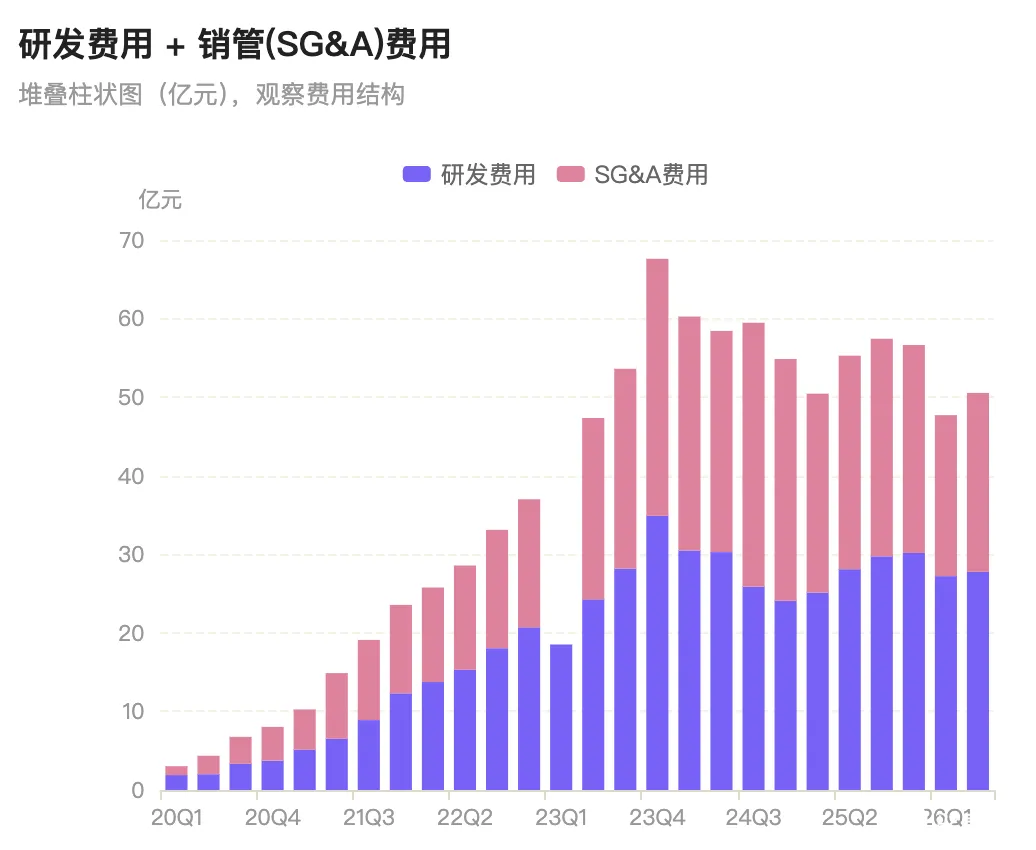
理想汽车没有在这个阶段大幅收缩研发。 上半年研发投入接近 55 亿元,同比仍有增长。二季度研发费用 28 亿元,与去年同期以及今年一季度基本稳定。销售、一般及管理费用同比下降,理想一边在调整组织和经营成本,一边保留对新产品、新技术的投入。
原有产品周期带来的收入,暂时不足以覆盖过去的利润水平,下一阶段的投入却不能停。
现金可以让理想汽车从容一些。
截至 6 月底,公司现金头寸 875 亿元。和 2025 年末相比减少了 137 亿元。
一季度经营活动现金净流出 61 亿元,自由现金流为负 74 亿元。到了二季度,经营活动现金流回到 1500 万元净流入,自由现金流缺口缩小到 13 亿元。
875 亿元现金头寸为转型留下了缓冲,这些投入能以多高的效率转化成新产品和新增销量。
L 系列要完成换代,纯电 i 系列要扩大阵容,超充网络还要继续建设,智能驾驶、智能座舱、自研芯片和人工智能都需要投入。
6 月底,理想汽车在全国已有 4097 座超充站、22593 个充电桩。对于一家从增程起家的企业来说,这些基础设施既服务纯电用户,也在为新的产品结构提前铺路。
增程车型解决的是带着补能顾虑的家庭用户需求。
进入纯电 SUV 市场以后,理想面对另一套更直接的比较:充电速度、能耗、空间利用率、底盘、设计和智能化体验都会被放在同一张表里。
过去积累的家庭用户理解、软件能力、直营服务和品牌认知可以延续,增程带来的差异化却不能原样带过去。
任务可以分成近远两层。
◎ 眼前,新 L 系列要稳住基本盘,推动产品组合和毛利率继续修复。
◎ 更长时间里,i 系列要在纯电市场找到自己的位置,不能只做成 L 系列的纯电翻版。
前一层影响未来几个季度的财务表现,后一层关系到下一阶段的增长空间。
理想的参照企业可以拿长城汽车来看,和新势力放一起怎么看?
中国汽车产业里,理想不是第一家凭借 SUV 品类迅速建立优势、随后又需要寻找新空间的企业。
长城汽车的经历可以作为参照。
哈弗 H6 抓住了中国城市 SUV 普及的窗口,坦克后来又把越野能力、豪华体验和日常使用结合起来。长城汽车建立了消费者对 SUV、越野和机械能力的稳定认知。这种认知曾经带来很高的经营效率,也会形成边界。
新能源和智能化在国内市场的权重迅速提高,长城需要在原有能力之外补充新的产品表达。长城解决问题的办法,是把成熟的 SUV、越野和制造能力更多投向海外市场。
2026 年上半年,长城海外销量已经超过国内销量,海外增长填补了国内市场的部分缺口。
理想汽车当然也在出海。
长城在寻找 SUV 能力可以继续释放的市场,理想在寻找家庭汽车能力可以继续延伸的技术路线。长城向海外走,理想从 L 系列走向 i 系列。
两家公司所处的时代、规模和组织结构差别很大,不能简单类比。品类认知越清晰,跨出原有边界时越需要重新证明自己。
零跑汽车上半年交付 35.65 万辆,同比增长 60.8%,实现 2.1 亿元净利润。小鹏汽车二季度交付 10.33 万辆,综合毛利率达到 20.7%,几家新势力正在用不同的方法争取规模和利润。
零跑的路径是成本效率,依靠垂直整合和较宽的产品价格带,把更多配置和技术放到主流市场,再通过销量摊薄研发和制造成本。与 Stellantis 的合作,给它增加了一条全球化通道。
小鹏的路径更接近技术平台。过去几年花了很大力气,把智能驾驶和电子电气能力转化成更有竞争力的车型、成本和对外技术服务。2026 年二季度,小鹏其他服务收入同比接近翻倍,其中包括向车企提供技术研发服务形成的收入。
理想汽车选择集中资源,围绕家庭用户建立少而清晰的产品矩阵。这种聚焦让理想较早实现盈利,也让公司一度拥有新势力中比较突出的车辆毛利率。
三条路线走到今天,开始出现交汇。
零跑在规模之外补品牌和全球化,小鹏在技术之外补产品和经营效率,理想在品类效率之外补充更完整的纯电能力。都在做过去没有完全做好的事,理想面临的课题仍然有自己的特殊性。
小鹏和零跑主要是在原有路线基础上扩大能力边界,理想过去越聚焦、效率越高,这次切换涉及的产品、供应链、补能体系和用户认知就越多。
理想汽车上半年仍是中国 20 万元以上新能源市场销量最高的本土汽车品牌。三季度交付指引为 9.5 万至 10 万辆,同比增长 1.9% 至 7.3%,收入指引中值也接近恢复同比增长。
小结
理想汽车过去最重要的一次成功,是把增程、大空间和家庭场景组合成了一套清晰的产品答案。如今越来越多竞争者已经学会回答这道题。
原来的答案仍然有效,理想需要利用这段时间准备下一张答卷(具身智能怎么和车结合在一起,打出爆款)。