作者: 陶烟烟
新西兰 7 月新车注册量 11,663 辆,同比只多 25 辆,整体平得不能再平。但市场结构里藏着一条主线,中国品牌是这条主线最大的受益者。
总量与格局
7 月总注册 11,663 辆,乘用车 (含 SUV) 8,736 辆、同比 +14.7%,商用车 2,518 辆、同比 -28.2%。市场一边热一边冷,冰火两重天。
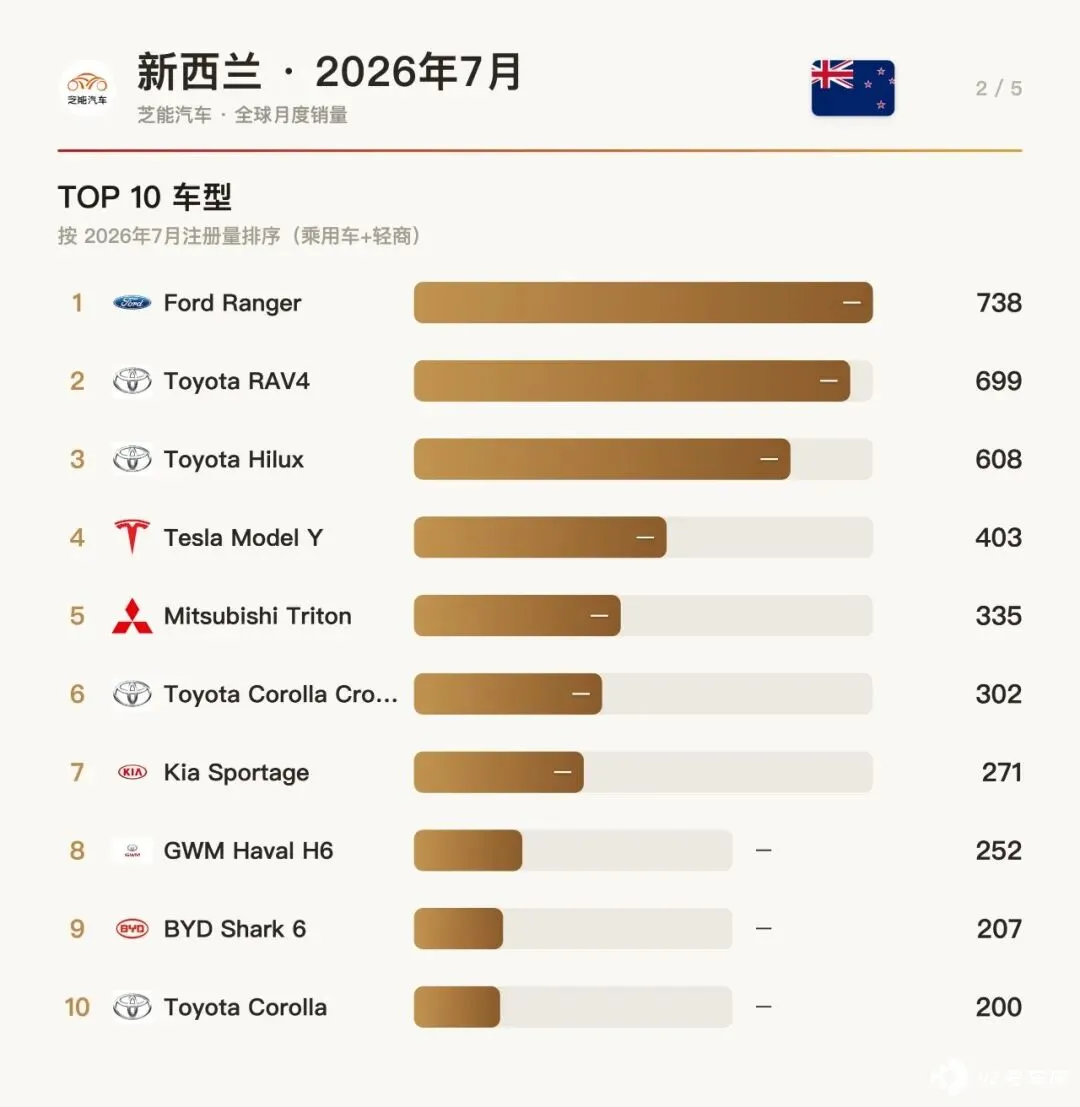
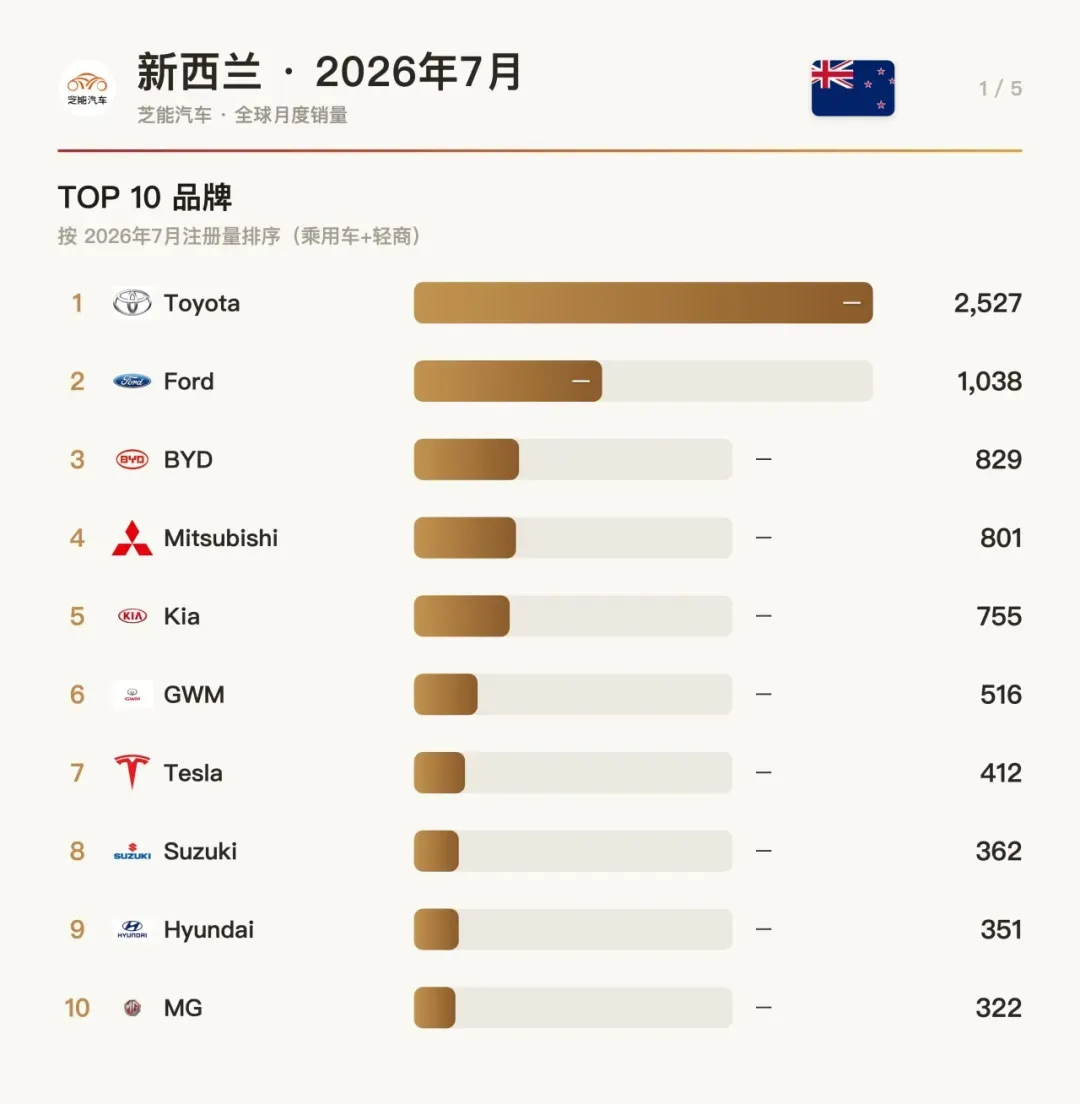
品牌榜前三是丰田 2,527 辆、福特 1,038 辆、BYD 829 辆。
BYD 直接压过三菱 (801) 和起亚 (755) ,坐上第三把交椅。 这是中国品牌在新西兰第一次摸到前三的位置。
可确认销量的中国品牌:BYD 829、GWM 516、MG 322、Chery 309、Geely 157、Zeekr 151。六家合计约 2,284 辆,占整体市场约 19.6%。加上 Jaecoo/Omoda、Leapmotor、XPeng、Dongfeng、ORA 这些活跃但未单列的品牌,实际份额更高。
BYD 一家撑起中国品牌三分之一
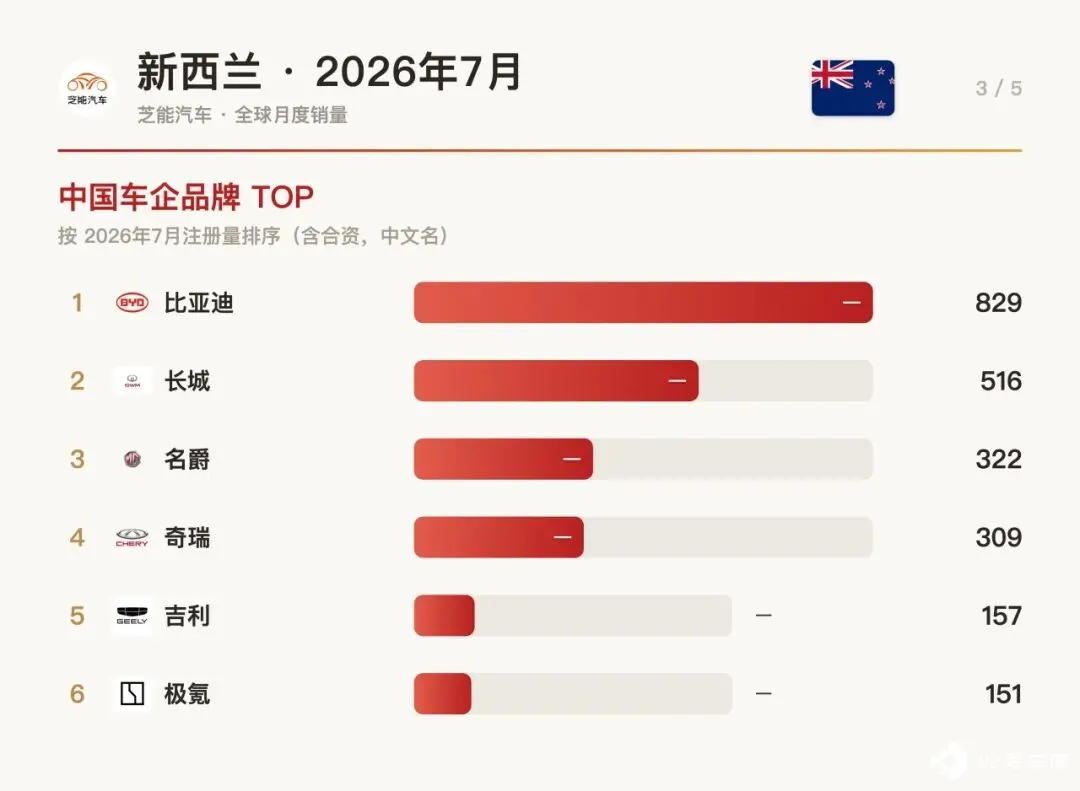
BYD 829 辆里,插混皮卡 Shark 6 出了 207 辆,纯电 Atto 3 出了 121 辆,Sealion 7 出了 99 辆。产品线铺得全,轿车、SUV、皮卡都占住位置。
1-7 月 BYD 累计 4,247 辆,是新西兰增长最稳的中国品牌。它吃的是电动化这波红利,BEV+PHEV 合计占整体市场近 30%,乘用车细分 BEV 占 22.3%、PHEV 占 14.4%,BYD 在每个可插电类别都靠前。
长城靠 H6 守位,吉利靠 Zeekr 补刀
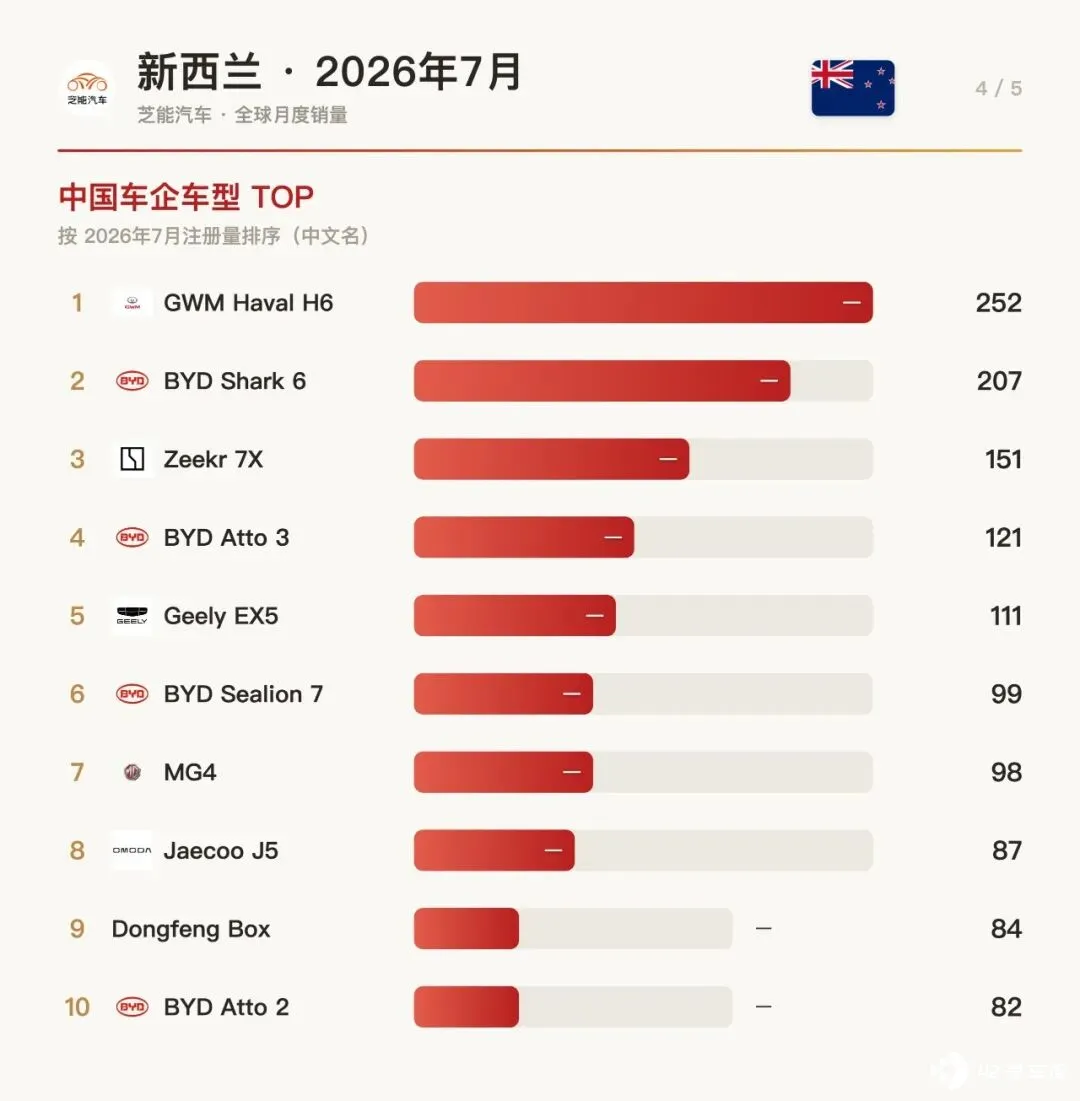
◎ GWM 516 辆,Haval H6 一款车就 252 辆,排总榜第 8。H6 的混动和插混版本是长城在新西兰的命根子,Tank 系列也有零星贡献。
◎ 吉利这边有意思。Geely 主品牌 157 辆 (EX5 为主) ,但 Zeekr 7X 单独出了 151 辆,排 BEV 榜第 2,仅次于 Tesla Model Y 的 403 辆。吉利把高端纯电拆出来单打,效果比主品牌冲量还好。
◎ MG 322 辆,主打 MG4 和 ZS EV,性价比路线稳扎稳打,1-7 月累计 3,062 辆,和 BYD、GWM 形成一个中国三强梯队。
◎ Chery 309 辆,Tiggo 系列和 Jaecoo 子品牌扛量,1-7 月累计 1,525 辆,稳步往上走。
电动化是中国品牌的主场
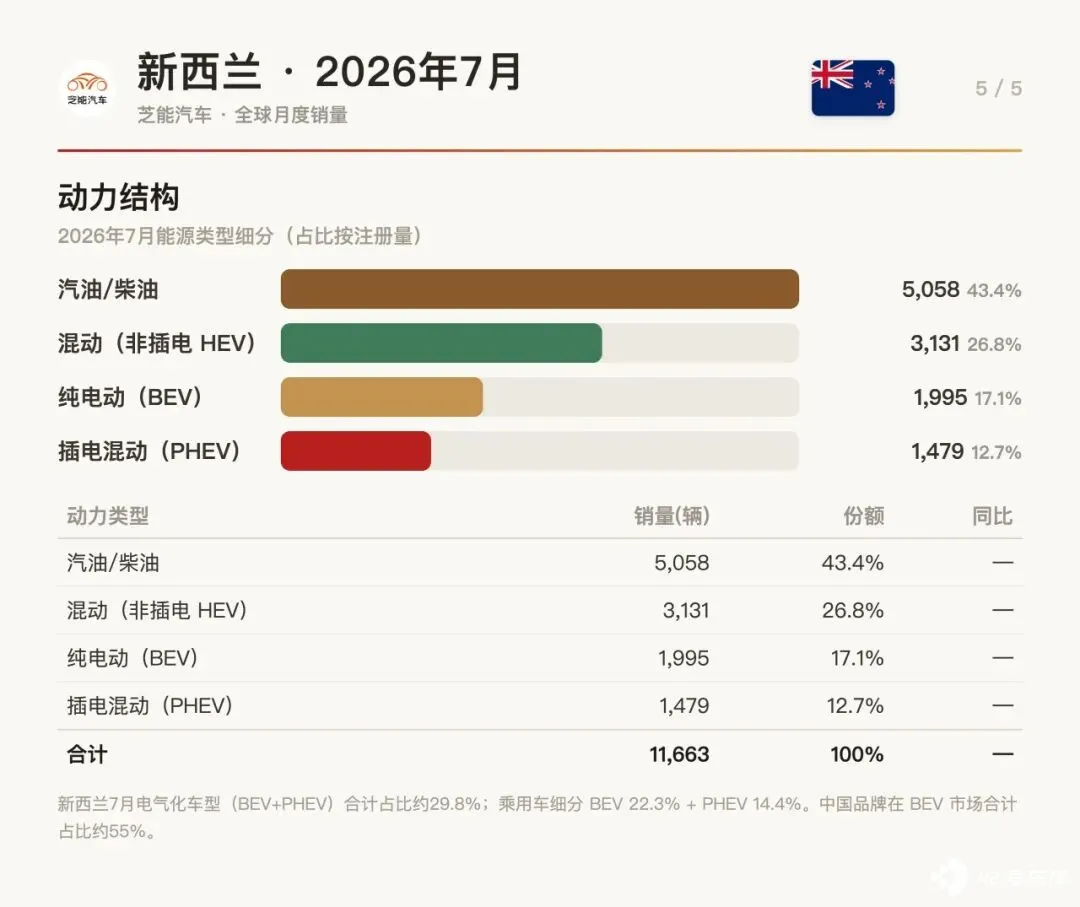
Drive Electric 的数据说,7 月新 EV 注册 (BEV+PHEV) 约 3,504 辆,轻型车市场占比 31.6%。中国品牌在 BEV 市场合计占比约 55%,也就是说 新西兰每卖两辆纯电,就有一辆出中国。
◎ BEV 前几名里的中国车:Zeekr 7X 151、BYD Atto 3 121、Geely EX5 111、BYD Sealion 7 99、MG4 约 98、Jaecoo J5 约 87、Dongfeng Box 约 84、BYD Atto 2 约 82。从高端到入门,中国车把价格带填满了。
◎ PHEV 前几名也是中国车牵头:BYD Shark 6 207 (仅次于丰田 RAV4 的 515) 、GWM Haval H6 105、BYD Sealion 6 94、Sealion 8 93。丰田在 PHEV 还守着第一,但中国品牌已经包了二三四。
小结
新西兰 7 月给中国车企的证明很简单:整体市场不涨,但电动化那块在涨,而中国车就是电动化。BYD 进前三,靠的是产品矩阵压对了位置。商用车下滑 28%伤不到中国品牌,因为大家重心都在乘用车和皮卡插混。
剩下要做的,是把 Jaecoo、Leapmotor 这些还在「活跃但未单列」的品牌,也变成榜单上的确切数字。