


作者: 朱玉龙
长城汽车在过去几年的判断是领先市场的。
「放血式竞争」会损害品质与信任,后遗症持续多年,从 2025 年开始讲底线思维、长期主义、真实验证。
2026 年开始政策整治「内卷」、规范智驾宣传、门把手安全等,部分印证长城汽车在经营方面的判断。
当然企业成功还是看成绩单的,上半年长城交出了一份很难用「好」或「坏」概括的半年报。
◎ 收入创下历史新高,利润却大幅下滑;
◎ 国内市场失速,海外业务增长迅速;
◎ 几项核心经营指标仍然稳定,但距离全年考核目标又相当遥远。
长城汽车走向了国际化,海外已经成为公司最大的收入来源,汇率、税收政策、渠道建设和区域结构,也开始更深地影响利润。
这家在保定成长起来的企业,在奇瑞之后深度走向了世界。
海外成了长城第一大市场,利润去了哪里?
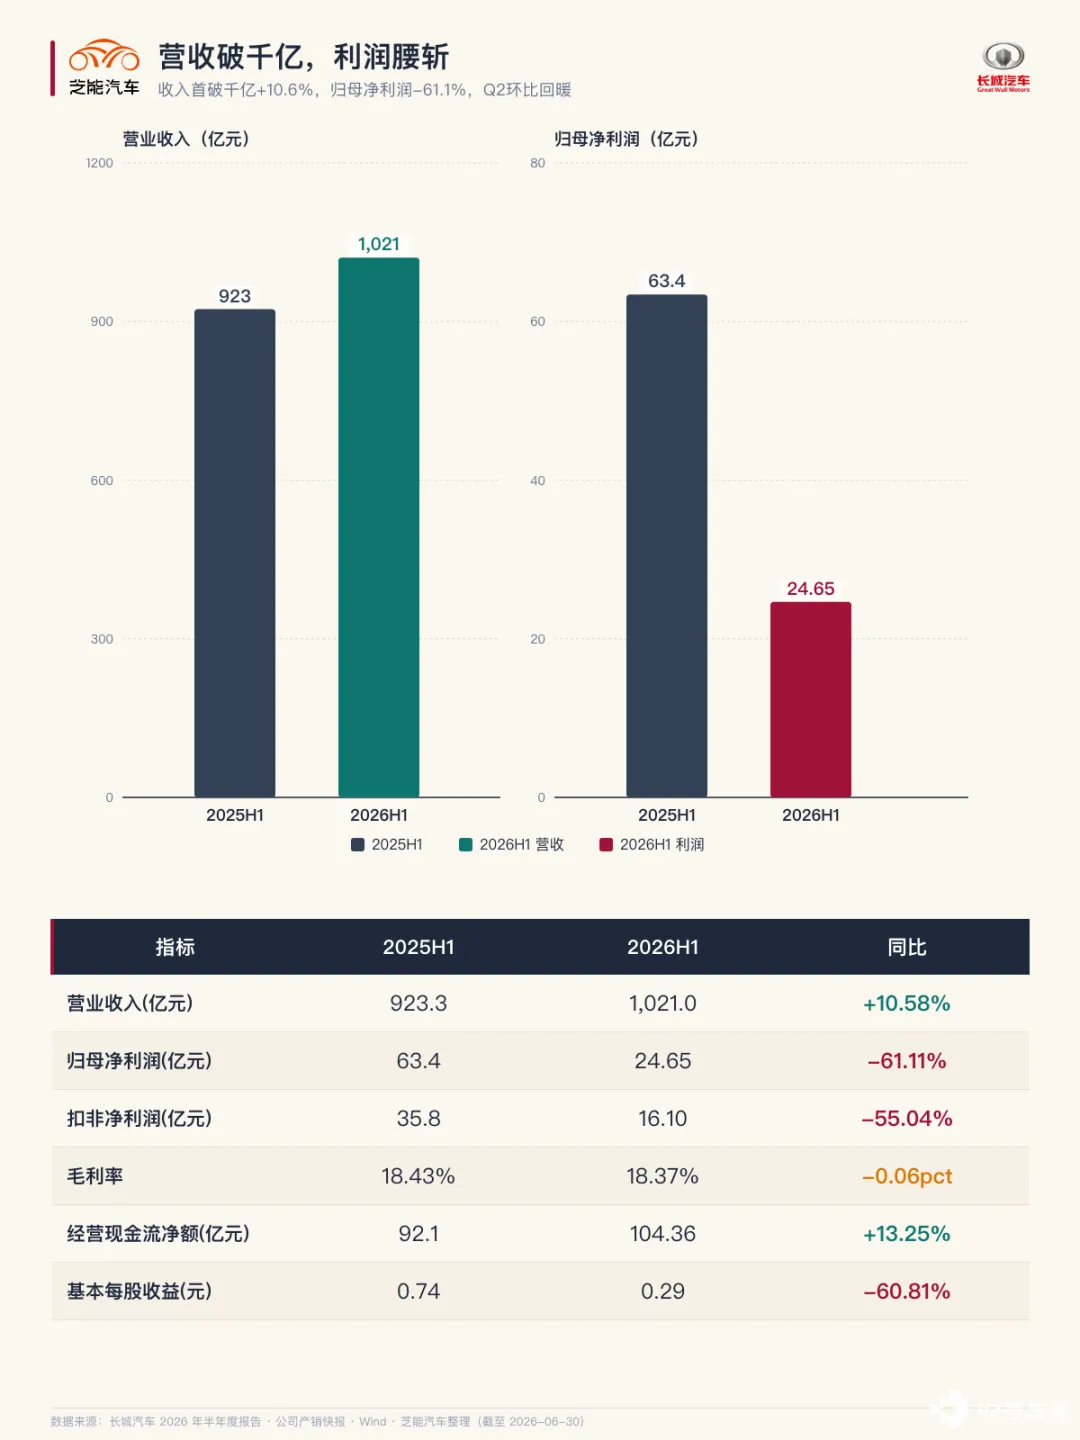
今年上半年,长城汽车销售新车 57.58 万辆,同比增长 1.22%。
◎ 国内销量 28.67 万辆,同比下降 22.53%;
◎ 海外销量 28.90 万辆,同比增长 45.46%。
这是长城汽车海外销量第一次超过国内。
◎ 国内少卖约 8 万辆,国内收入 458.14 亿元,同比下降 18.83%;
◎ 国外多卖约 9 万辆,海外收入达到 562.88 亿元,同比增长 56.83%,占总营收的 55.13%。
海外业务贡献了一半左右的销量,却创造了超过一半的收入,单车收入也高于国内。
从品牌表现看,长城内部的分化也在加剧
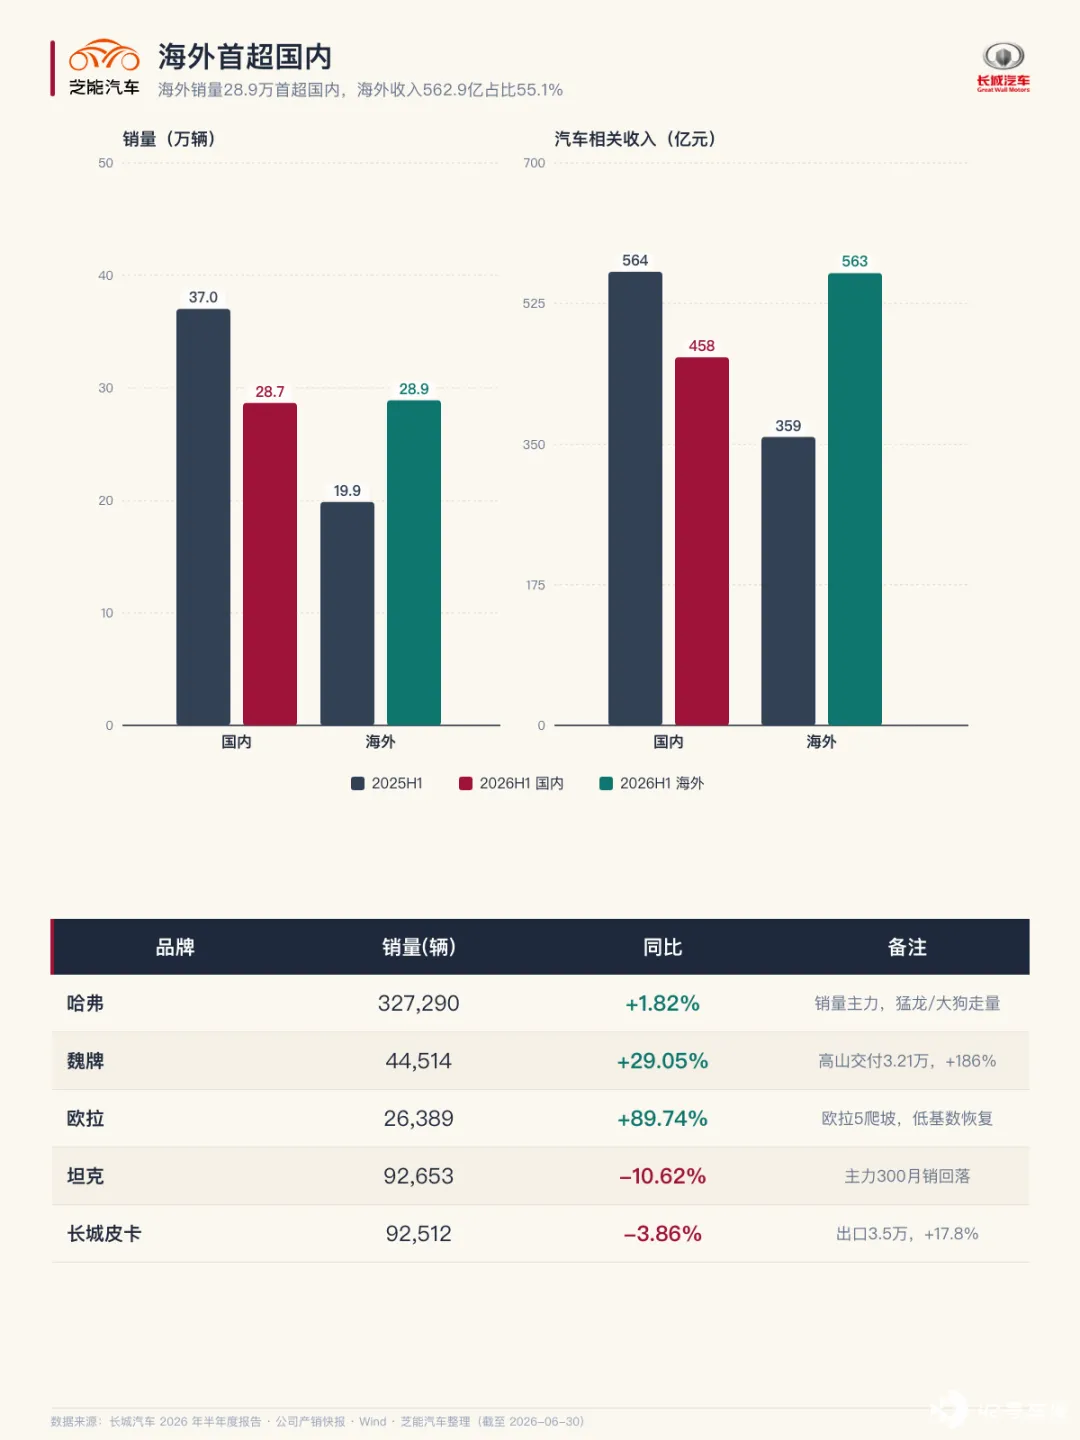
◎ 哈弗上半年销售 32.73 万辆,同比增长 1.82%,仍然占据长城总销量的一半以上,猛龙、大狗等车型既要守住国内规模,承担出口任务。
◎ 魏牌销售 4.45 万辆,同比增长 29.05%。
◎ 欧拉销售 2.64 万辆,同比增长 89.74%,欧拉 5 开始爬坡。
◎ 坦克销售 9.27 万辆,同比下降 10.62%。
◎ 长城皮卡销售 9.25 万辆,同比下降 3.86%,皮卡出口约 3.42 万辆,同比增长 27.5%。
长城品牌分工是哈弗负责规模,魏牌承担高端新能源转型,欧拉寻找复苏机会,坦克守住越野溢价,皮卡继续扩大出口。
长城上半年新能源车销售 14.46 万辆,占公司总销量约 24.8%。若采用新能源乘用车口径,渗透率约 29.4%,同比下降 4.4 个百分点。
海外帮助长城稳住了总盘子,却没有替它解决国内新能源转型偏慢的问题。
◎ 上半年,长城汽车实现营业收入 1021.01 亿元,同比增长 10.58%,历史上第一次在半年内跨过千亿元关口。
◎ 归母净利润为 24.65 亿元,同比下降 61.11%;
◎ 扣非净利润 16.10 亿元,同比下降 55.04%;
大家的疑问是利润为什么少了这么多?
◎ 第一项影响来自海外税收政策补贴。
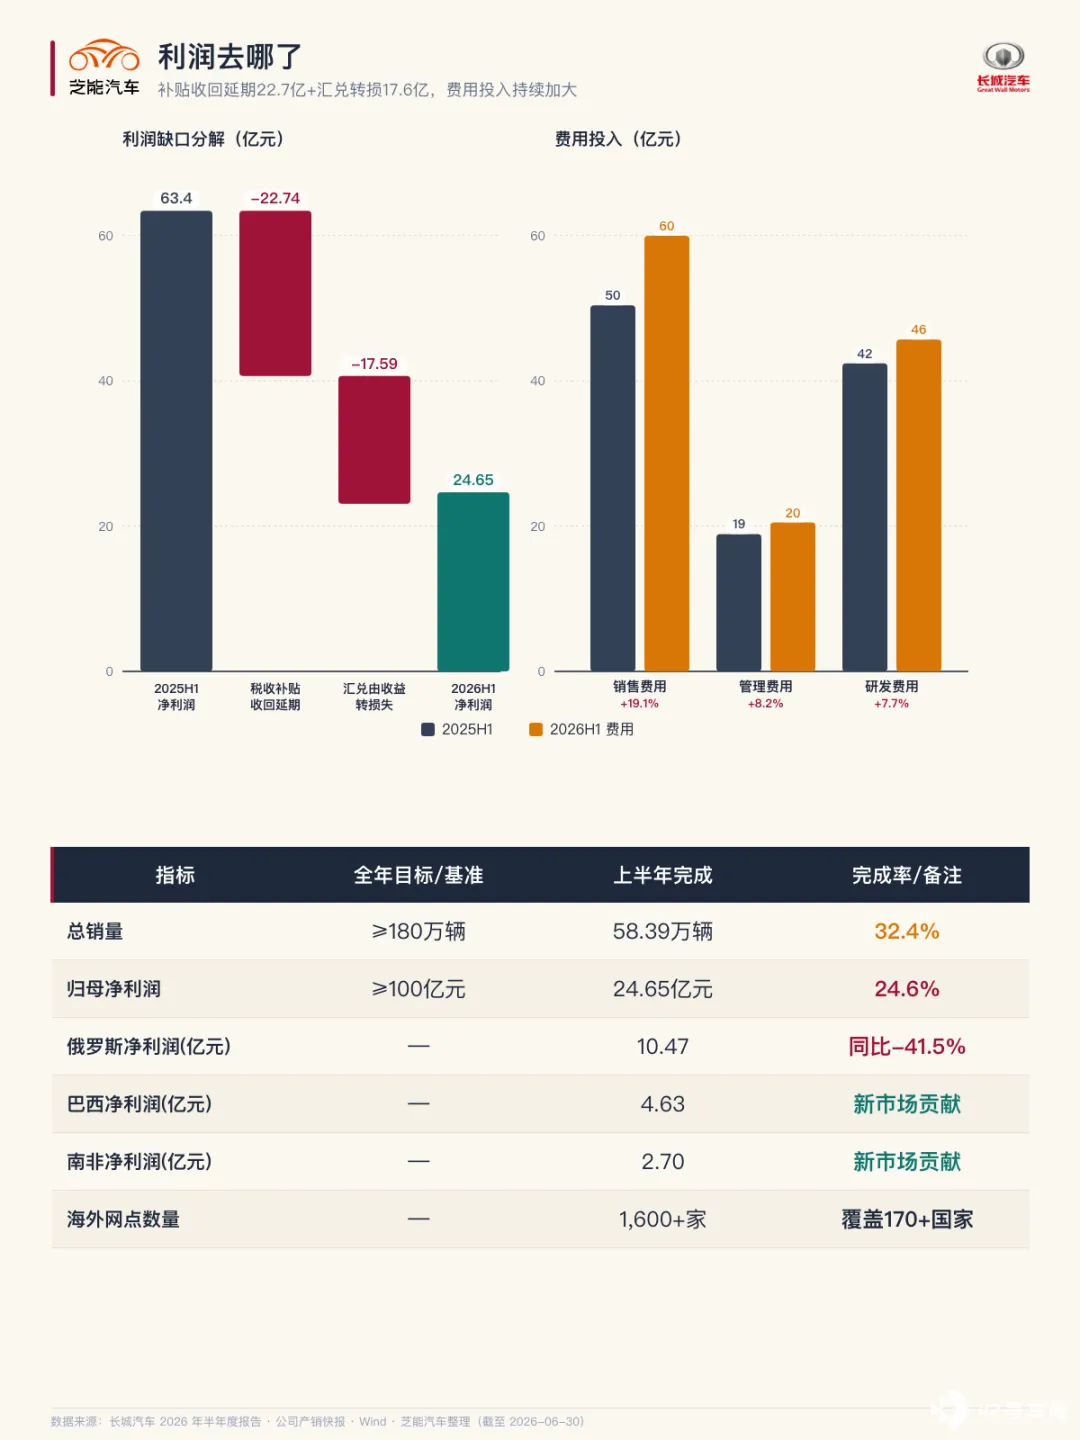
去年同期,长城汽车确认了约 22.74 亿元相关收益,抬高了比较基数。今年由于补贴收益收回延期,没有形成同等规模的利润贡献。延期影响了本期相关收益的确认,因此直接压低了报表利润。
◎ 第二项影响来自汇率。
去年上半年,人民币汇率波动给长城带来约 14.93 亿元汇兑收益;今年则产生约 2.66 亿元汇兑损失,同比减少约 17.59 亿元。
两项影响加起来接近 40 亿元,大致解释了归母净利润的同比缺口。
◎ 上半年实现毛利润 187.59 亿元,同比增长 10.52%;综合毛利率为 18.37% (下降约 0.01 个百分点) 。经营活动产生的现金流量净额达到 104.36 亿元,同比增长 13.25%,毛利率基本稳定,经营现金流继续增加。
◎ 二季度单季归母净利润约 15.19 亿元,环比增长 60.67%;扣非净利润环比增长 134.02%。
全球化是要花钱的
为了开拓新市场,长城汽车上半年花掉了 59.98 亿元销售费用,同比增长 19.11%,增速明显快于收入。销售费用率也从去年同期约 5.45%升至 5.87%。
管理费用为 20.5 亿元,同比增长 8.22%;研发费用 45.68 亿元,同比增长 7.74%,约占营业收入的 4.47%。
这些钱投向了新产品,也投向了海外渠道和品牌建设。
截至 6 月底,长城汽车在全球 170 多个国家和地区开展业务,海外销售网点超过 1600 家。除泰国、巴西等地的 3 个全工艺整车基地外,长城汽车还在巴基斯坦、厄瓜多尔等市场布局 KD 组装工厂。
经销体系要建设,售后零部件要储备,本地员工要培训,品牌认知也要一点点积累。工厂落地以后,还要处理当地供应链、用工、税务和产能利用率问题。
上半年,俄罗斯子公司贡献净利润约 10.47 亿元,去年同期为 17.89 亿元。这个曾经最成熟、最赚钱的海外市场,利润减少了 7 亿多元。
长城正在向巴西、南非和中东分散资源,巴西子公司实现净利润约 4.63 亿元,南非子公司贡献约 2.70 亿元。分散布局虽然会增加眼前的成本,却能减少政策、汇率和地缘环境变化带来的集中风险。
国内汽车市场快速转向纯电和插混后,长城一度因为动力路线过多而显得不够聚焦。
不同国家的能源结构差异很大。 巴西有灵活燃料需求,澳大利亚和南非仍然重视柴油动力,中东消费者看重大排量与越野能力,东南亚则长期处于燃油、混动和纯电并存的状态。
长城今年推出的归元平台,可以兼容汽油、柴油、纯电、混动和氢能,并覆盖 SUV、MPV 等不同品类。
围绕这一平台,长城正在密集更新产品,H10 负责进入主流新能源 SUV 市场,魏牌 V9X,V8X,高山系列,欧拉 5。今年产品挺多的。
长城汽车员工持股计划设置的 2026 年业绩考核目标,是全年销量不低于 180 万辆、归母净利润不低于 100 亿元,这是激励计划的解锁条件。
按上半年产销快报的 58.39 万辆计算,销量目标完成率约 32.4%,下半年还需销售约 121.6 万辆。
利润目标完成率约 24.6%,剩余六个月需要贡献超过 75 亿元归母净利润。
难度挺大的,全新坦克 300、H10 产品陆续上市,海外渠道继续扩张,也有望带来新增订单。
小结
长城汽车也在国外卖得比国内多,走到了国际化的这面,持续经营的目标是打造全球有竞争力的产品。当然这个利润水平怎么提高,也需要天时地利。






