

作者:朱玉龙
合资品牌曾是大型国有车企最稳定的利润来源,如今这个支点正在松动。2026 上半年,上汽盈利 51.52 亿元,长安只剩 8.17 亿元,广汽亏损 44.67 亿元,三者相差超过 96 亿元。
同样面对合资承压,三家公司都有很长的路,销量之外,自主品牌能不能赚钱、海外业务能不能形成稳定回报、技术投入能不能变成有竞争力的产品
过去二十多年,中国大型汽车集团有一套相当稳定的运行方式:合资公司贡献利润和现金,自主品牌承担追赶任务。
这套方式曾经非常有效。大众、通用、丰田、本田等品牌带来成熟车型、制造体系和渠道经验,国有汽车集团则借助合资合作完成规模扩张,并把一部分资源投入自主研发。
但新能源与智能化改变了竞争节奏。消费者的关注点从发动机、变速箱和品牌历史,转向电池、智能座舱、辅助驾驶和快速迭代。
合资品牌原来的技术与品牌优势被削弱,终端价格也不断承压。过去最稳定的利润来源,开始失去原有的支撑力。
2026 年上半年:
◎ 上汽集团实现营业收入 2949.87 亿元,归母净利润 51.52 亿元;
◎ 长安汽车实现营业收入 656.34 亿元,归母净利润 8.17 亿元;
◎ 广汽集团营业收入增长至 461.21 亿元,却亏损 44.67 亿元。
三家公司归母净利润最高与最低相差 96 亿元以上,三家公司都在转型的不同阶段阶段。
大型汽车集团的收入和利润并不一定来自同一部分业务。 有些自主业务纳入合并范围,卖车收入会直接体现在营业收入中;部分合资企业则采用权益法核算,收入不会全部并入集团,但贡献的利润会通过投资收益体现。
三家国企集团核心的观察点是:
◎ 过去依靠什么获得利润;
◎ 原有优势为什么减弱;
◎ 自主、海外和新能源能否接替;
◎ 企业能否承受新业务成熟前的投入期。
● 广汽:新业务已经有增量,但还没有形成足够回报
上半年,广汽销量 77.31 万辆,同比增长 2.35%;自主品牌销量 34.60 万辆,同比增长 35.69%;自主品牌出口 12.15 万辆,同比增长 132%。
但同期归母净亏损扩大至 44.67 亿元,销售毛利率仍为 -1.11%。自主品牌需要促销、渠道和新车型投入,广汽面对的是转型中最困难的一段:旧的支撑已经变弱,新的支撑虽然出现,却还不够成熟。
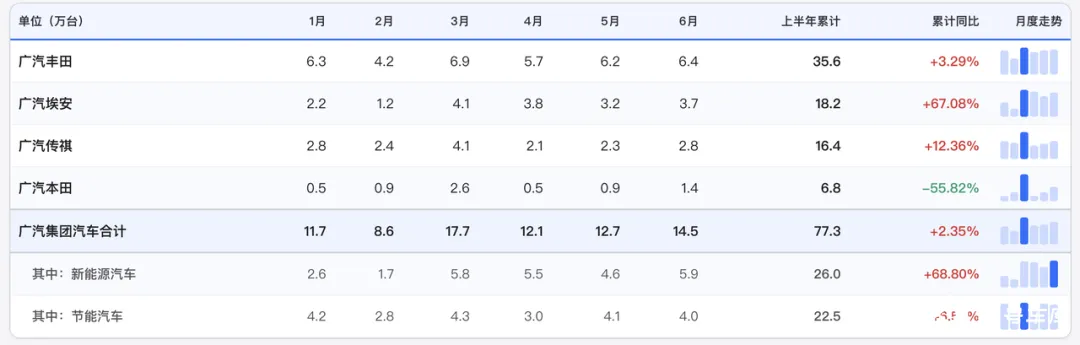
◎ 上半年,自主品牌销量 34.60 万辆,同比增长 35.69%,占集团销量的 44.75%。广汽传祺销量 16.44 万辆,同比增长 12.36%;广汽埃安销量 18.16 万辆,同比增长 67.08%。
◎ 自主品牌出口 12.15 万辆,同比增长 132%,已经接近 2025 年全年水平。
广汽正在尝试通过产品和组织变化缩短这段距离。
与华为合作的启境 GT7 已于 2026 年 6 月量产上市,搭载华为乾崑辅助驾驶、数字底盘和鸿蒙座舱。
启境还完成混改融资和员工持股,引入战略投资者约 11 亿元。「含华量」可以增加市场关注,新品牌仍要经历产能爬坡、渠道投入和用户积累。
广汽也在推进自主品牌一体化运营,把研发、生产、供应链、销售和服务进一步打通。
◎ 番禺行动 BU 改革, 昊铂埃安 BU (2025 年 12 月组建、渠道融合运营) 、传祺 BU (2026 年 1 月) 、动力总成 BU 先后落地,配套产品 / 采购 / 财务本部;
◎ 改革半年产品规划效率提升 30%、新车开发周期压缩到 18-21 个月。
◎ 合资板块的动作是 6 月关停广州黄埔工厂,年产能从约 120 万辆砍至 72 万辆 (-40%) ;
◎ 7 月广汽本田与本田续约至 2038 年,并全面推行产品总监制、未来两年推 5 款本土化新车。
半年报披露,上半年研发投入超过 48 亿元,自主品牌海外网络达到 746 家,覆盖 110 个国家和地区,方向已经清楚。
● 长安:海外正在改变收入结构
上半年,长安汽车销量 111.9 万辆,其中海外出口 45.5 万辆,同比增长 51.9%;新能源汽车销量 41.4 万辆。
深蓝 × 阿维塔战略整合 (4 月 21 日官宣,年底前完成) ,「前端独立、中后端协同」,研发 、供应链 、制造全面打通,目标 2030 年阿维塔 50 万 + 深蓝 100 万辆。启源则承接走量盘,出口主攻东南亚 和南亚。
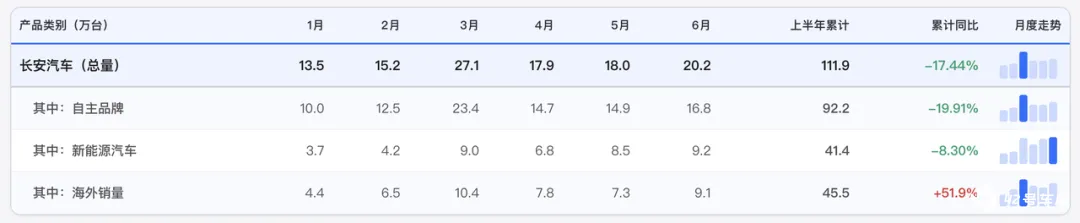
长安的表面变化是利润下降 64.32%,变化却在海外。
◎ 长安境外收入达到 219.42 亿元,同比增长 78.77%,占营业收入的 33.43%;
◎ 境外毛利率为 20.13%,明显高于中国市场的 11.67%。
海外不仅贡献销量,也在改善收入结构。
长安的海外策略正在从产品出口进入本地经营。
巴西阿纳波利斯工厂已经投产,泰国罗勇工厂累计下线达到 2 万辆。公司披露,全球销售网络拓展至 129 个国家和地区,海外本地化供应商储备达到 485 家,巴西等 8 个国家的 17 个 KD 项目已量产。
这一步比把车运出去复杂得多,企业需要理解当地法规、消费者偏好、经销商体系、供应链和汇率风险。前期投入更大,但一旦形成稳定体系,也更难被竞争者简单复制。
● 上汽:结构改善已经出现
上汽的优势,是自主、海外和现金同时出现了改善。
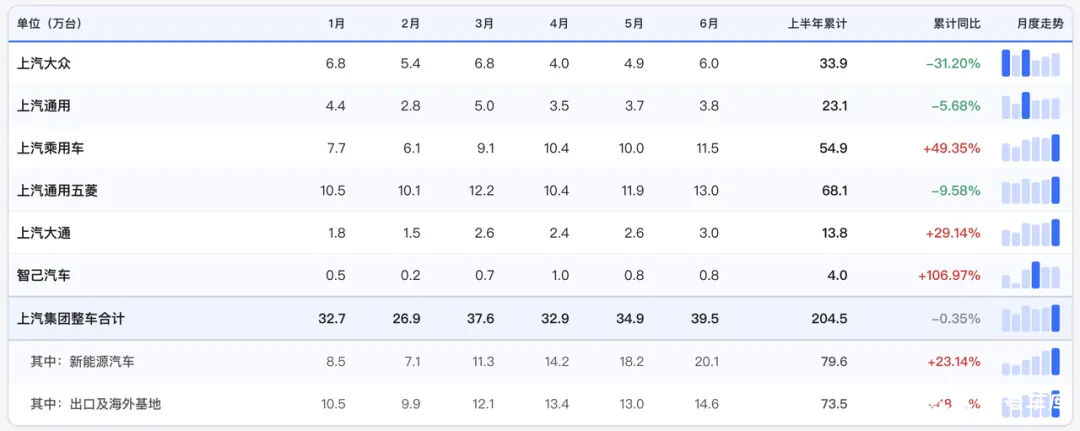
上半年,上汽整车批售 204.5 万辆,自主品牌销量 146.9 万辆,占比达到 71.8%;新能源销量 79.6 万辆,海外销量 73.5 万辆。
上汽的规模和利润高度依赖上汽大众、上汽通用等合资企业。如今,自主品牌已经成为销量主体,集团对合资品牌的依赖正在下降。只有当自主品牌能够承担规模、品牌和利润三种功能,转型才算有了基础。
◎ 2026 年上半年,上汽营业收入 2949.87 亿元,同比增长 0.22%;
◎ 归母净利润 51.52 亿元,同比下降 14.38%;
◎ 扣非归母净利润 45.69 亿元,同比下降 15.86%,销售毛利率从上年同期 8.31%提升至 11.72%。
上汽已经在搭建一套完整体系。
◎ 在海外通过合资、自建和代工等方式推进本地生产,已在哈萨克斯坦等地布局 KD 工厂,并启动西班牙基地建设;
◎ 零部件、售后服务、航运、保险和金融服务也在同步跟进。安吉物流远洋年运能超过 60 万辆,海外营销服务网点超过 3000 家。
单纯出口依赖国内制造成本和短期渠道机会,体系化经营则更重,也更慢,但能提升交付效率和抗风险能力。
这是上汽与许多新出海企业之间最明显的差别。上汽已经拿出了结构变化,自主品牌能否持续改善单车回报,海外增长能否抵消贸易与本地化成本,这是个长期的事情。
小结
三家公司站的位置并不相同,转型的各方各面还需要很多的努力,从合资时代往下个时代发展,你觉得这三家国企集团的最终结局是什么?







