作者 | 邱锴俊
编辑 | 王凌方
风水轮流转,蔚来又成了新造车势力的头牌。
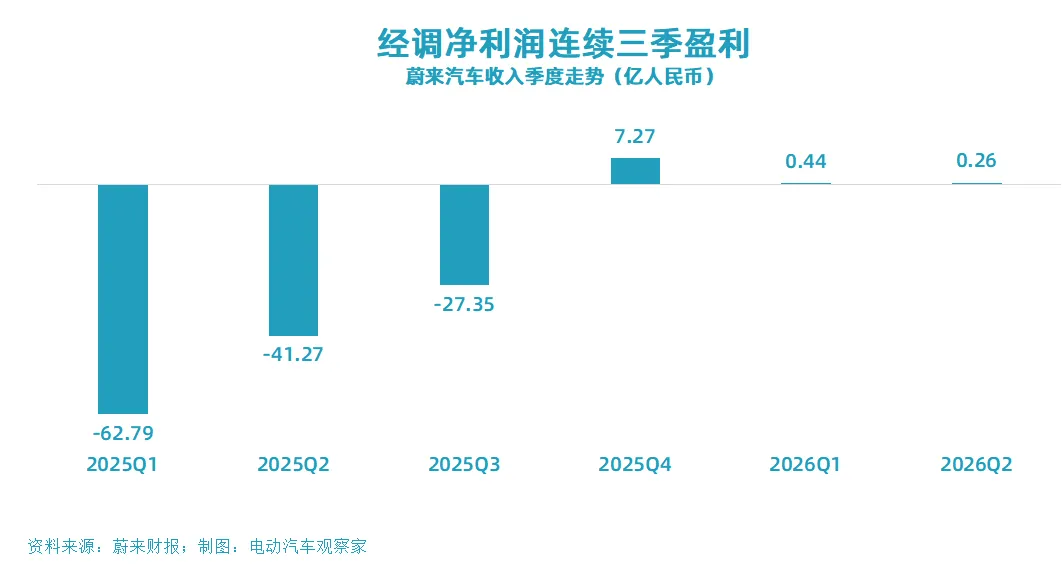
9 月 1 日, 蔚来发布了二季报。从销量、收入、毛利率、利润几乎所有角度,蔚来都是蔚小理中的最佳。
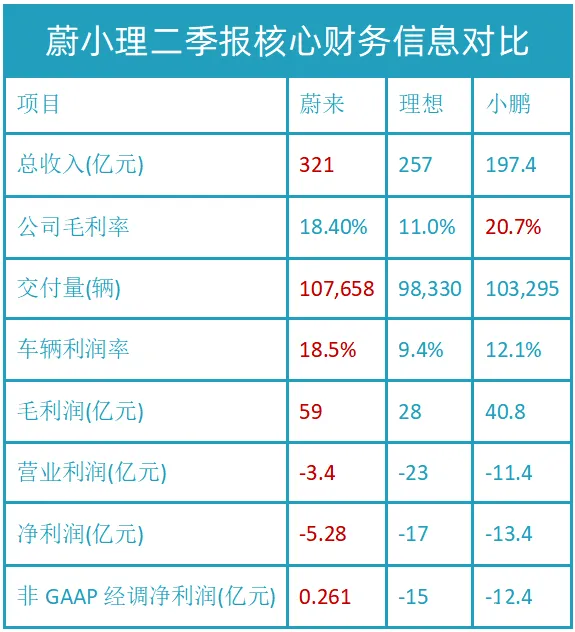
最亮眼的是二季度实现经调整净利润 0.261 亿元,连续三个季度盈利。
当然,谁都要居安思危。蔚来有 1 个「老问题」和 1 个「新问题」。
老问题是换电站建设的资本支出和现金流负担;新问题是智驾 1 号位任少卿要去创业。
在二季报电话会上,李斌和管理层回应了这两个问题。
连续三个季度盈利
二季度蔚来的交付量不出意外高增长: 共计 交付 107658 辆智能电动汽车,同比增长 49.4%。
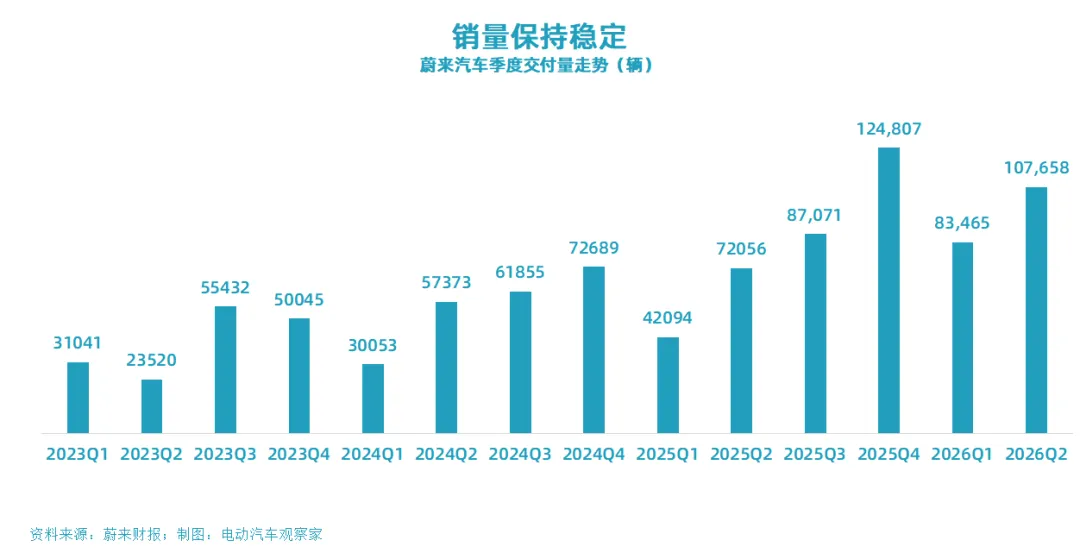
不过,李斌更强调 增长的质量。
蔚来品牌交付 60945 台,在成交价 35 万元以上乘用车市场不分能源形式排名第一;乐道品牌交付 29124 台,持续释放增长潜力;萤火虫品牌交付 17589 台,继续领跑高端小车市场。
三大品牌同比、环比均实现量价齐升,这在行业竞争日趋激烈的当下并不常见。
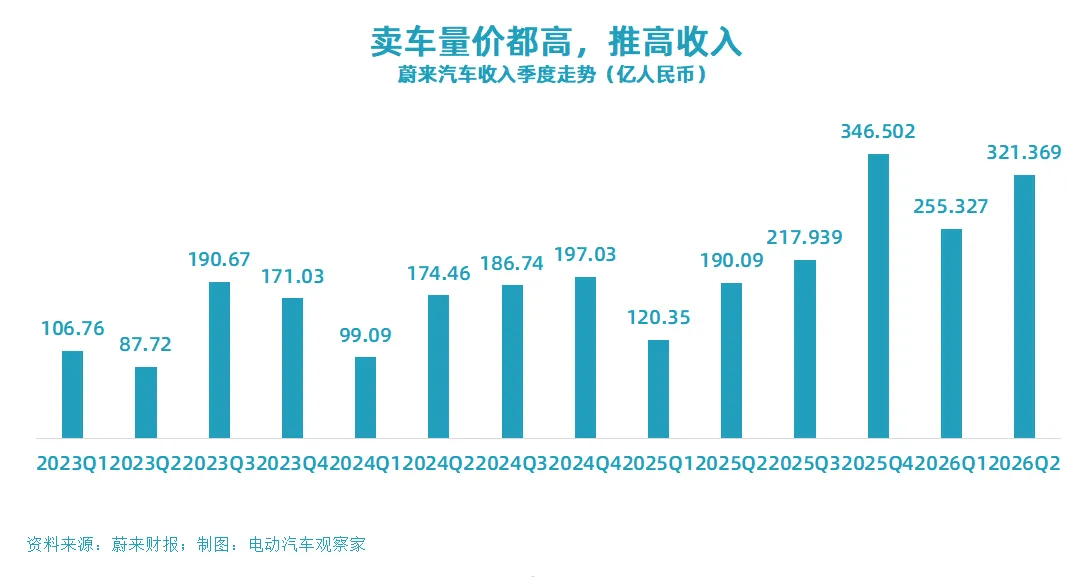
财务数据更能说明问题。 二季度总营收 321.4 亿元,同比增长 69.1% —— 增幅超过整车 。毛利 更是暴增 —— 总额 59.1 亿元,同比增长 211.3%。
更值得关注的是毛利率表现: 二季度公司综合毛利率 18.4%,同比增长 8.4 个百分点;整车毛利率 18.5%,同比增长 8.2 个百分点。
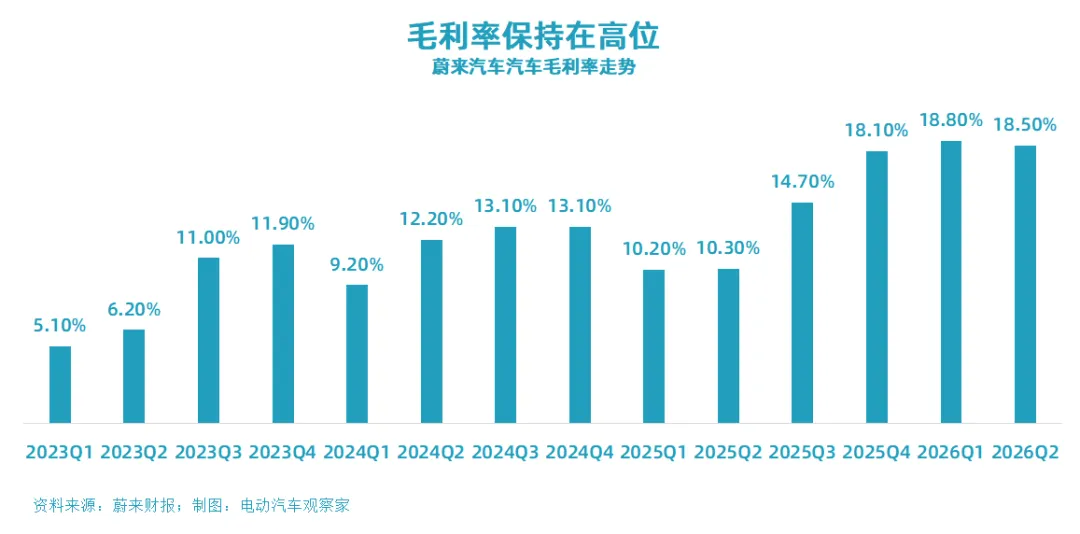
首席财务官曲玉在电话会上特别强调了一个细节: 尽管今年行业面临原材料和芯片成本大幅上涨的压力,平均单车成本较去年年底上涨约 1.4 万元,蔚来仍然维持了整车 18.5%的毛利率水平。 曲玉 指出,这得益于高毛利车型持续热销、产品组合改善,以及供应链优化和成本管控的多重努力。
盈利能力的改善更为显著。 二季度经调整经营利润 2.069 亿元,而去年同期经调整经营亏损高达 40.408 亿元。经调整净利润 0.261 亿元,虽然数字不大,但这是蔚来连续第三个季度实现盈利。
更重要的是,二季度现金储备提升至 567 亿元,同比增长 108.7%,环比增长 17.7%,且连续四个季度实现正向经营现金流。
这一产品周期的产品给力是根本。
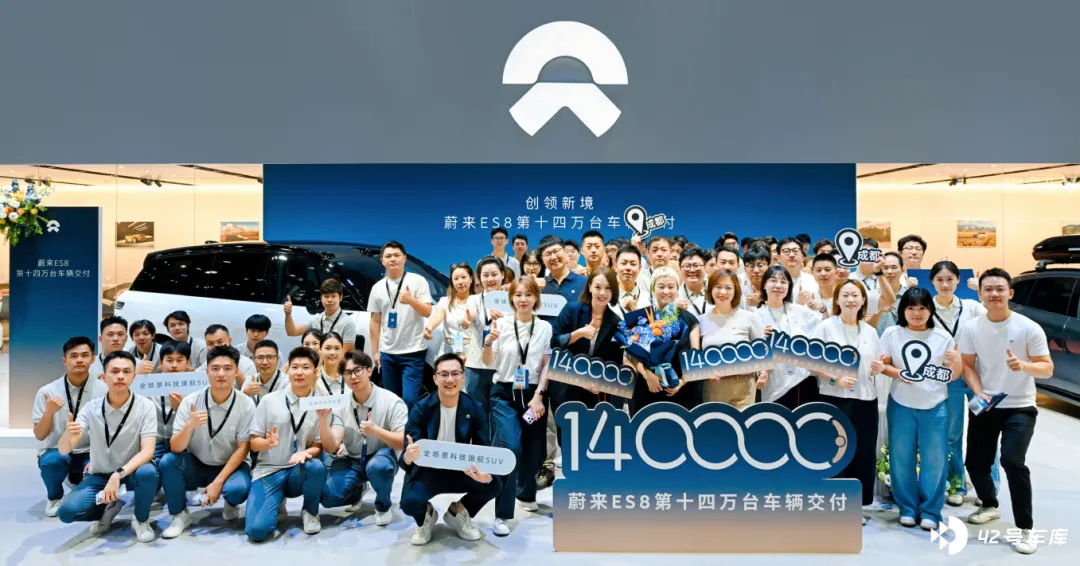
李斌 在电话会上 提到,蔚来品牌在中国成交价 35 万元以上乘用车市场已经 「 不分能源形式排名第一 」 ,而 ES8 上市 335 天完成第 14 万辆交付,在 40 万级乘用车市场以及大型 SUV 市场均保持领先 。ES9 在 6 月和 7 月更是直接冲上成交价 50 万元以上乘用车市场销量第一的位置。
他还透露了一个有意思的数据: ES9 四分之三以上的用户都是来自蔚来社群以外的新增用户, 「 扩张效应还是非常明显 」 。
他尤其强调了蔚来的品牌优势。 「 我们在高端 纯电 市场已经建立了品牌的心智,用户广泛 地 形成了 ‘ BBA 的下一辆选 蔚来 ,高端 纯电 选 蔚来 ’ 这样的一个市场的共识 。 」
展望三季度,蔚来给出的交付指引是 108000 辆至 111000 辆,同比增长 24.0%至 27.5%;营收指引 332.85 亿元至 340.51 亿元,同比增长 52.7%至 56.2%。 全年的指引,李斌也保持增长 40-50%的口径不变。
这意味着增长势头还将延续。
换电站:存量、增量都有 「新钱」
换电是蔚来 的 标签,但也一直是争议焦点。
在电话会上,分析师 数 次追问关于换电站资本开支和现金流的问题。
蔚来的回答是:换电站的 「 钱景 」 正在发生变化。
先看最新进展。 8 月 7 日,蔚来第 4000 座换电站暨首座第五代换电站正式落成。第五代站实现了蔚来、乐道、萤火虫三品牌全车型兼容,从小型车到大型 SUV 全覆盖。这意味着蔚来多年坚持的多品牌换电战略终于在硬件层面完全打通。
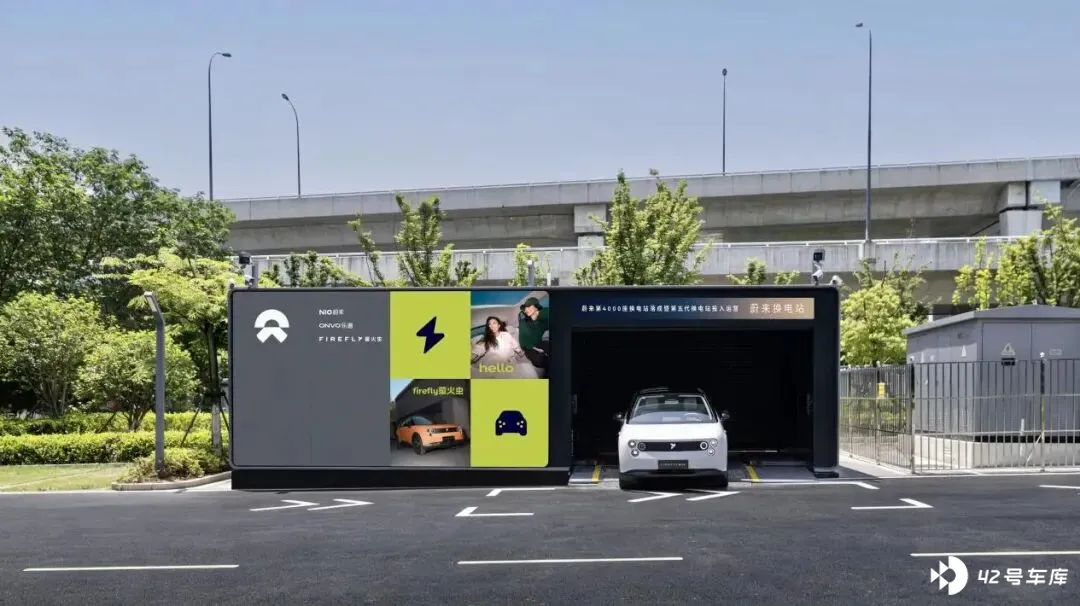
成本方面也有惊喜。第五代站不含电池和高压报装的建设成本大约 140 万元,比四代站降低了约 10 万元。从运营效率来看,随着软件能力提升和故障率改善,整个换电站网络的人效今年较去年年初提升了 50%。
更关键的是,蔚来正在把重资产变成 「 轻生意 」 。
蔚来 明确表示, 2026 年全年换电站建设目标仍然是 1000 座,但与往年不同的是, 「 整个的目标都是来自于我们合作伙伴的资金 」 。 蔚来从 2024 年开始推行 「 加电合伙人 」 计划,到今年已与全国 25 个省市超过 40 家地方国资和投资机构展开合作。这意味着蔚来不再独自承担换电站建设的资本支出,而是引入社会资本共建。
另一个值得关注的变量是蔚能。蔚能是蔚来 合作的 电池资产管理公司,负责 承担 BaaS 模式下的大规模电池资产。随着 BaaS 模式越来越被用户认可,蔚能的融资渠道也在打通。曲玉在电话会上给出了一个关键数据: 蔚能对蔚来的欠款从年初的 160 亿元下降到二季度末的 150 亿元不到, 「 在投放增加的情况下,整个的绝对金额还是出现了下降 」 。
存量和增量都有源头活水,蔚来逐渐减负。
任少卿身兼两职
二季 报之前 , 一则重磅消息被媒体引爆。
智驾负责人任少卿将创办具身智能独立公司,蔚来作为战略股东参与投资, 但 任少卿继续留任蔚来高级副总裁、智驾负责人 。
二季报电话会上, 分析师追问:这会影响蔚来的智驾进程吗?
李斌的回应很坦诚。他说, 任 少卿会开始在物理 AI 领域的创业,蔚来会作为战略股东支持他创业。但更重要的是, 「 少卿仍然也会作为蔚来智能驾驶部门的负责人 」 ,他还会参与自动驾驶技术方向和长期战略的工作。
李斌解释这样做的好处是:一方面可以让 任 少卿保持在物理 AI 前沿的探索,另一方面蔚来仍能保持对智能驾驶核心业务的控制。
「 长期来说,我们相信这两个公司之间会有非常多的战略性的合作、业务的合作, 」 李斌补充道。
任少卿是各家自研智驾的车企当中,在一号位待了最久的人,其能力和产出李斌对外一直比较赞许。
二季报电话会上, 李斌 说 : 6 月 18 日,蔚来向超过 70 万用户推送了世界模型全新版本。经过今年两次大版本更新后,蔚来品牌用户的城区领航辅助行驶里程环比提升了 92.8%,乐道用户提升了 127.8%。
「 我们的技术路线优势明显, 」 李斌在电话会上说, 「 我们依托顶尖的模型算法、系统架构与工程落地能力,是行业首家实现通用芯片平台与自研芯片平台系统共建开发同步发展的车企。 」
关于付费模式,李斌也给出了最新情况。蔚来对新车用户提供五年免费订阅服务, 对二手车用户推出 380 元/月的订阅服务,目前订阅比例接近 20%。 「 今年我们也有几千万人民币的订阅收入, 」 李斌说, 「 随着用户基数增加,订阅收入会成为我们公司非常重要的服务收入。 」
总的来看,蔚来二季报展现的是一个全面向好的状态:销量增长、质量提升、盈利持续、现金充裕。当然,挑战还在。换电站的资本开支需要持续优化,任少卿创业后如何平衡两边资源也需要观察。但至少在这个季度,蔚来证明了自己不仅能卖车,还能持续赚钱。