作者: 朱玉龙
2014 到 2015 年,四家新势力先后上路。
蔚来和小鹏都生在 2014 年,理想和零跑晚一年。那时候四家新势力车企的「愿景」各不一样,但是心气都很足。
十一年过去,2026 年上半年财报摆出来,在车圈淘汰赛决赛阶段,四家车企的掌门人,选择也完全不同!当年有人断言蔚小理迟早不存在,也有人把能坐上终局牌桌的编成「五常」的梗。
预言的方向对了一半:主要的四家新势力车企没消失,只是走散了,而且各有各的走法。
有些公司的重心已经不在车上了。
◎ 小鹏把自研芯片、Robotaxi、人形机器人一起铺开;
◎ 蔚来还在做豪华品牌,从战胜雷克萨斯到开始挑战 BBA。
◎ 零跑和理想相对最「纯」的车企:零跑俨然是个小比亚迪,好而不贵成了今年最靓的仔;理想从家庭 SUV 的定义者,如今在增程和纯电两线作战中,寻求 AI 领域的破局。
四家企业不一样的路
四家各拿到一个第一
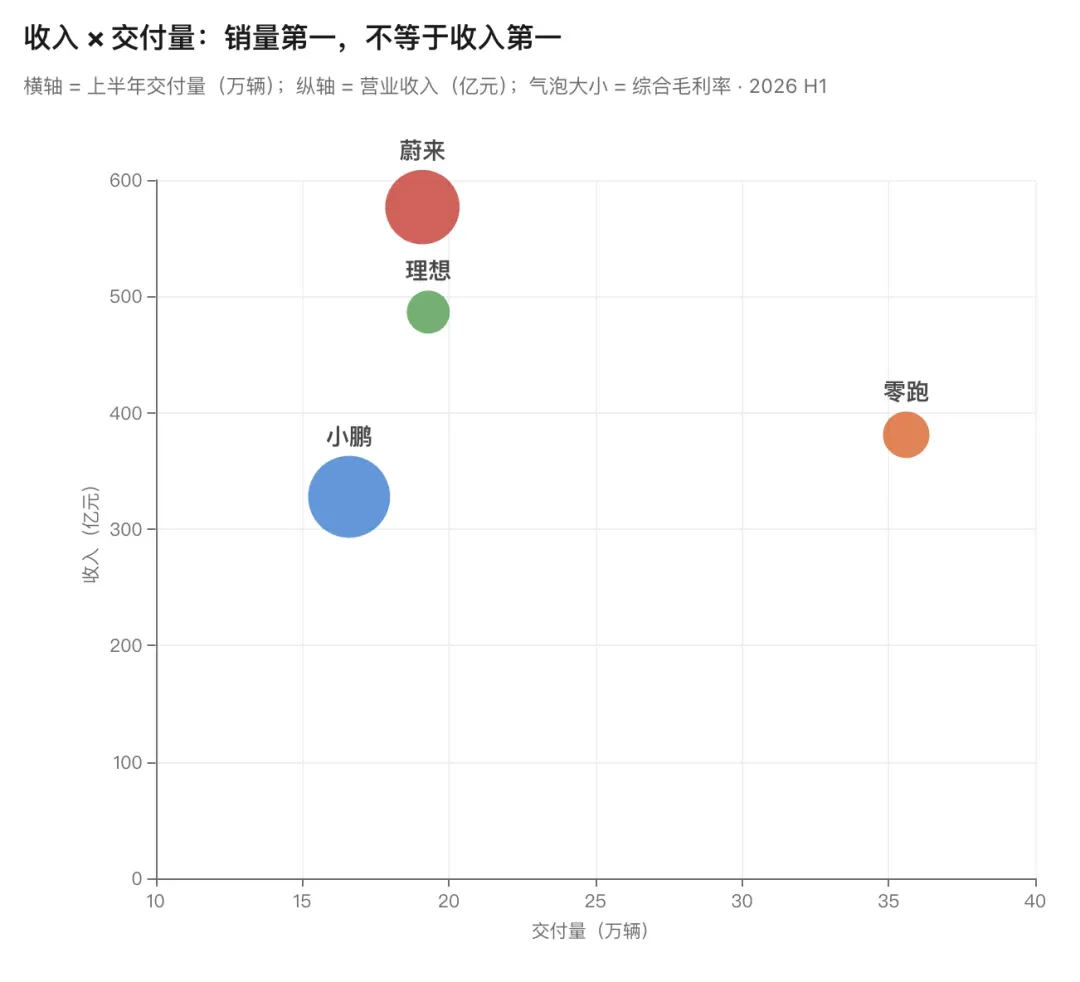
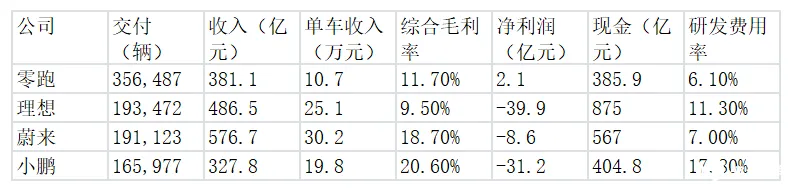
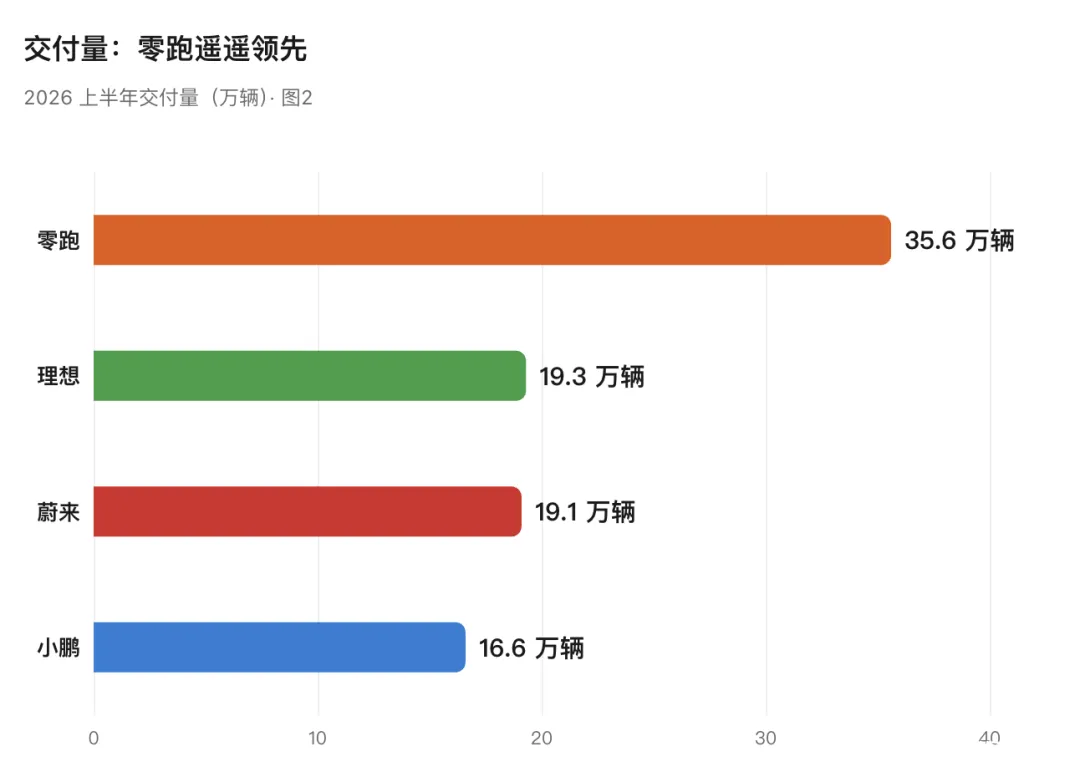
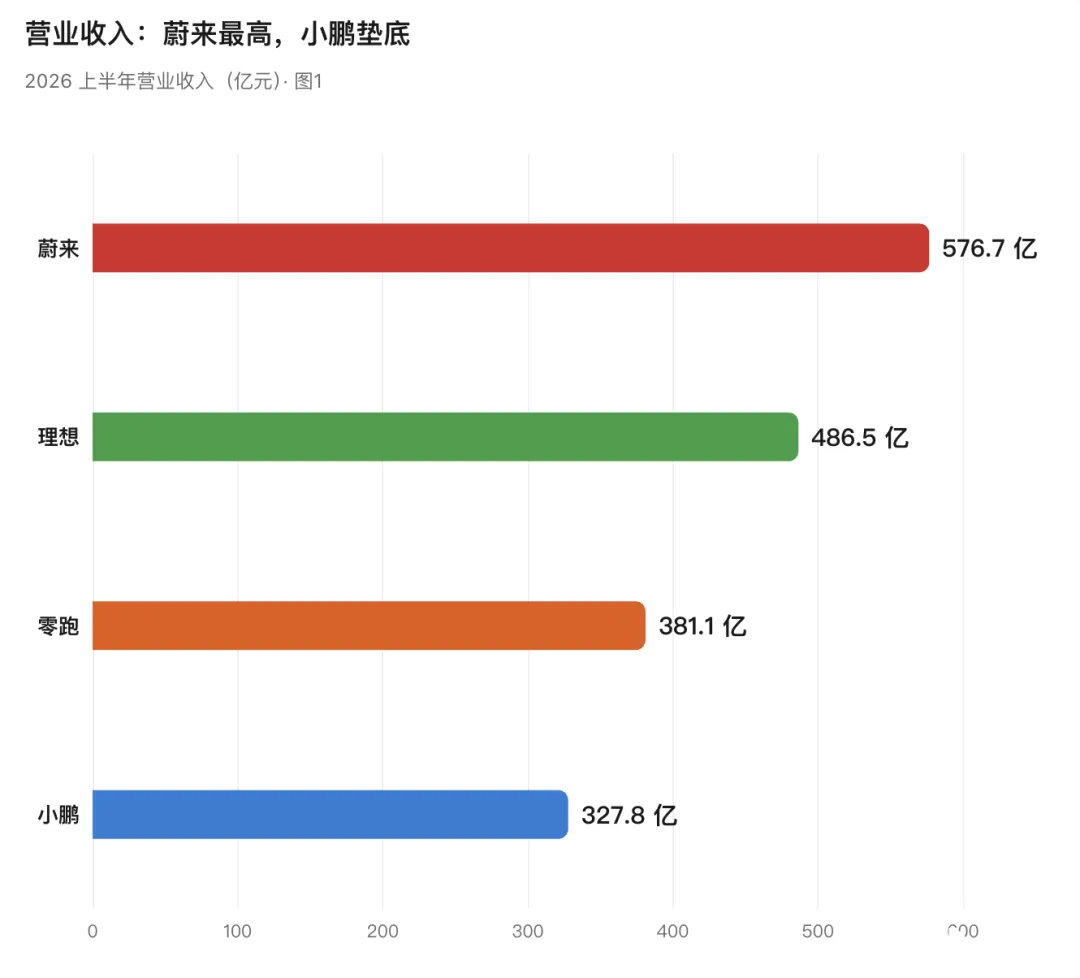
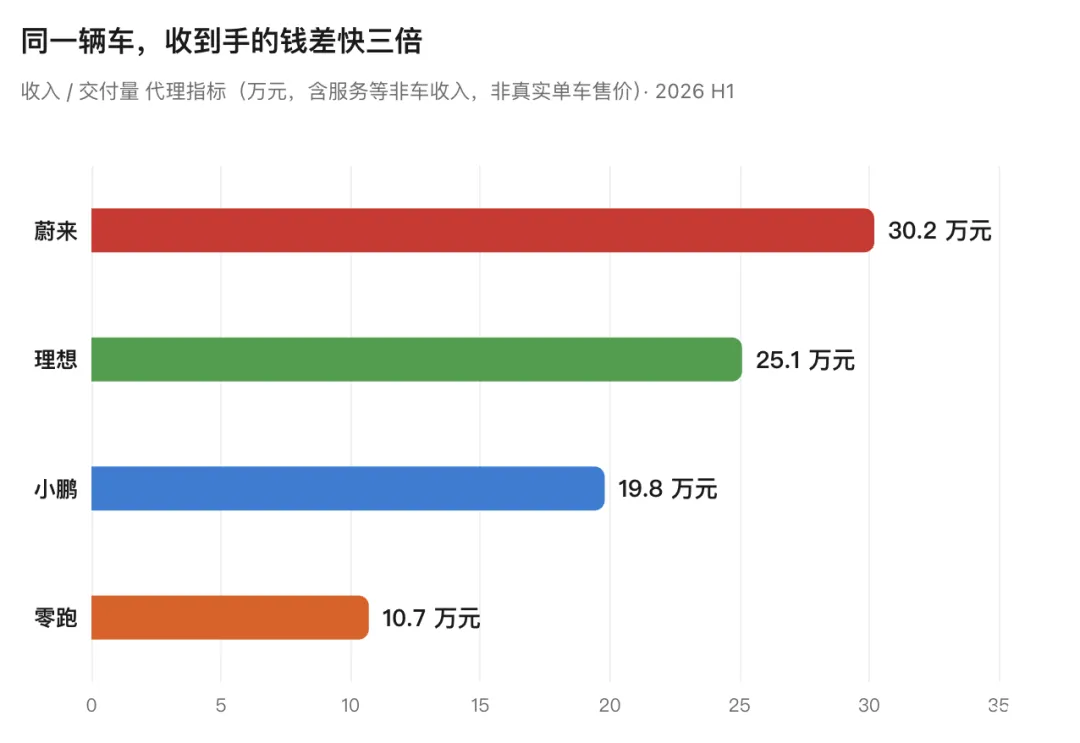
◎ 卖得最多的零跑,收入只排第三,单车收入是最低的。
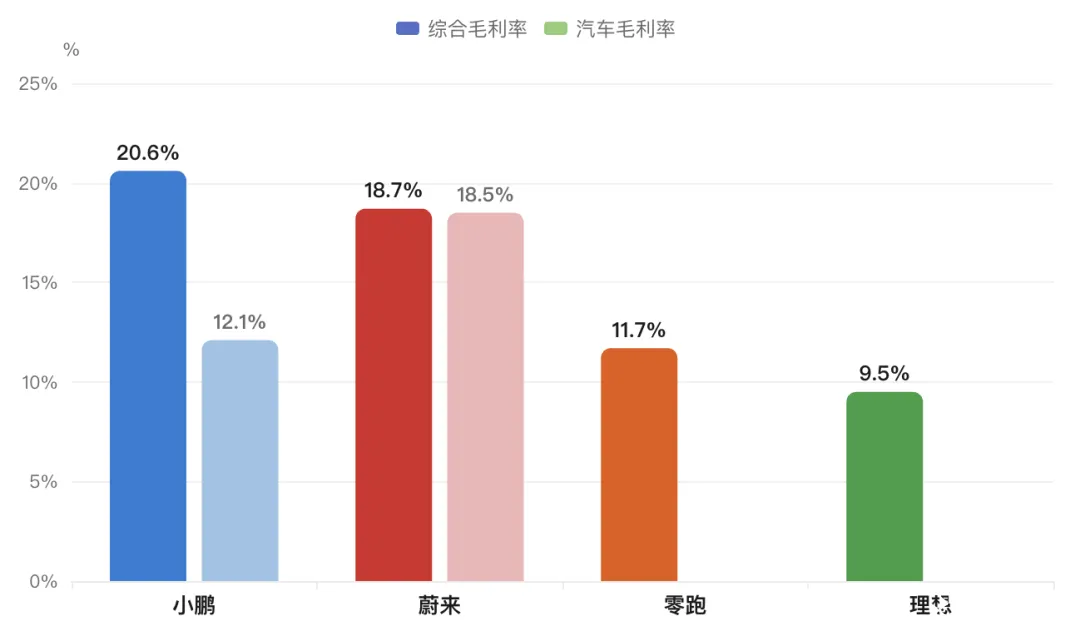
◎ 交付垫底的小鹏,毛利率排第一。
◎ 车卖得比零跑、理想都少的蔚来,收入和毛利总额都是第一,单车收入也最高。
◎ 现金最厚的理想,从最赚钱的新势力,到今年上半年亏得最多。
零跑:认准了新能源汽车就是制造业,围绕全栈自研实现规模降本
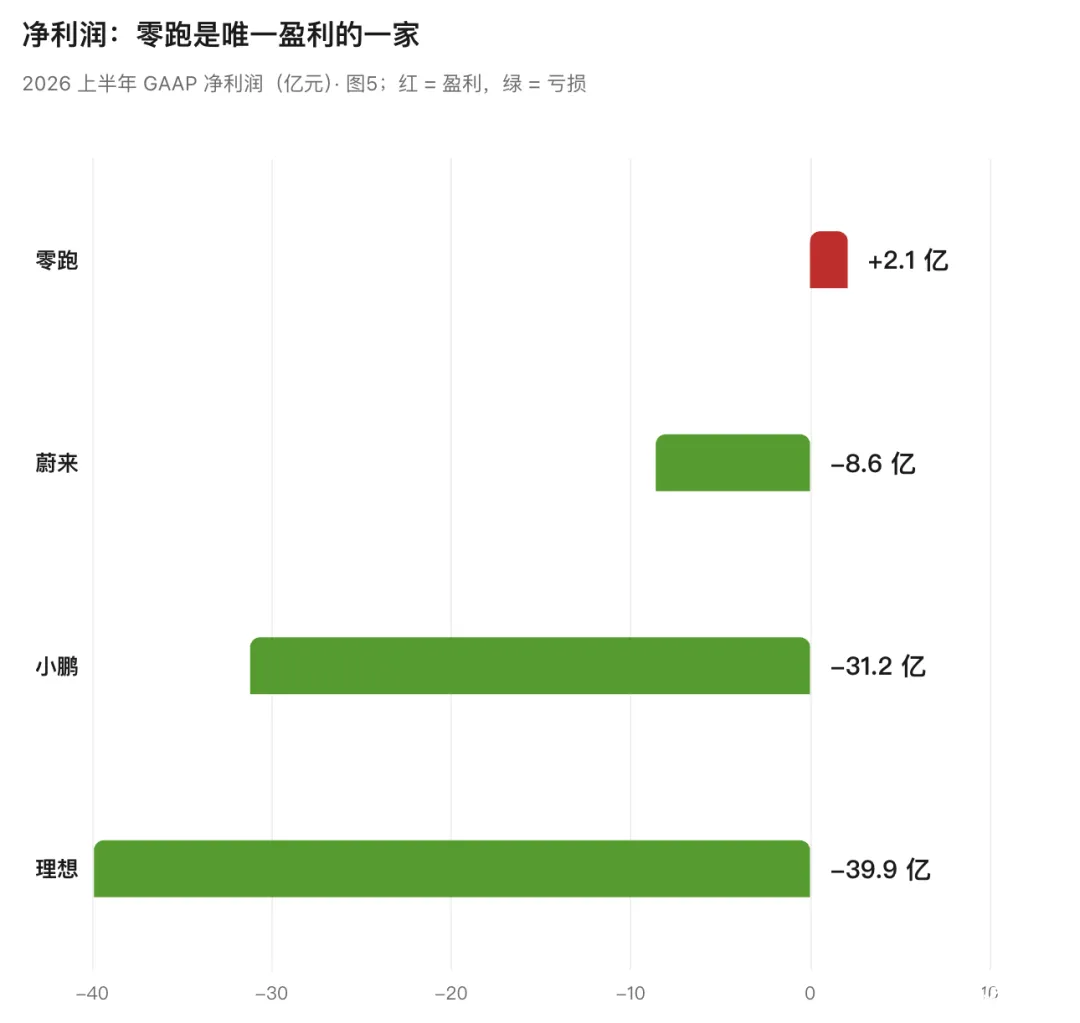
零跑是四家里唯一赚钱的, 上半年交付 356,487 辆,接近蔚来的 1.9 倍,净利润 2.1 亿元,四家唯一 GAAP 口径盈利的。
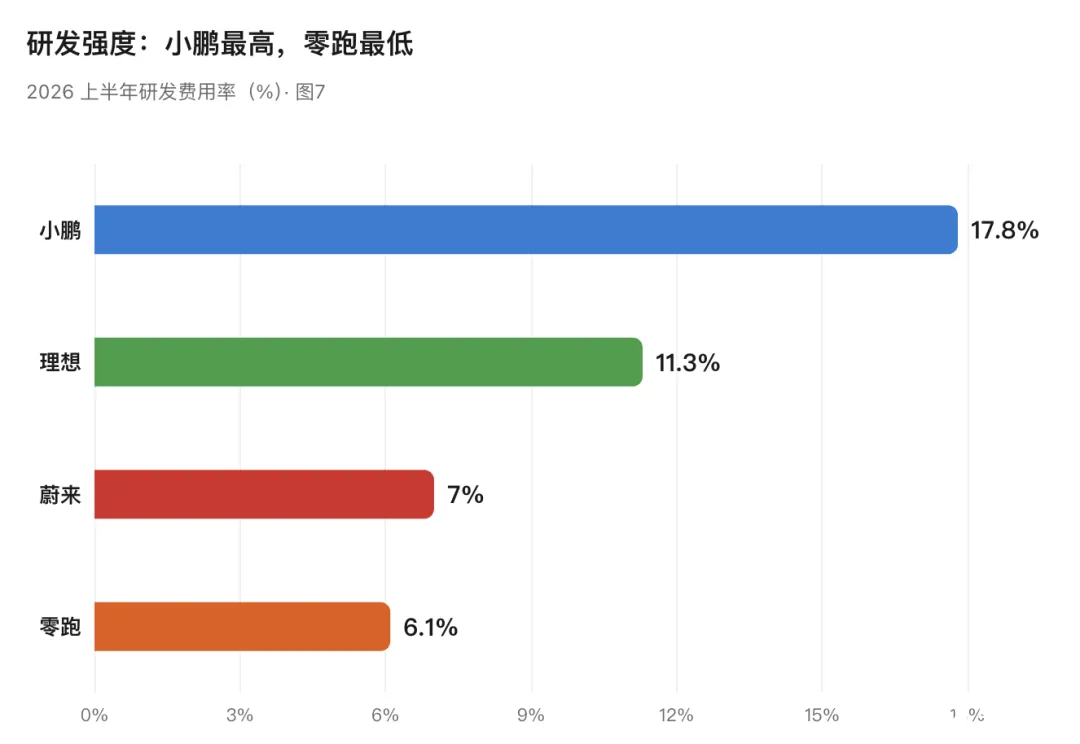
毛利率 11.7%。同样卖一辆车,蔚来拿 18.7%的毛利,零跑只有 11.7%。研发费用率 6.1%,零部件自研自制和平台复用压成本,这是能力。
在 2026 年车市下行期,聚焦大众价格带上的规模,全域自研压出来的成本,再加 Stellantis 的渠道往海外走。
规模这条路,零跑现在每个月 10 万,和其他三家绝对数量拉开了差距,零跑某种意义上就是小比亚迪,更聚焦,更专注。
蔚来:开始算帐了,在战胜 BBA 的道路上越来越近
蔚来上半年收入 576.7 亿元,毛利总额 107.6 亿元,两项都是四家第一,交付量只排第三。
二季度交付增 49.4%,收入增 69.1%,毛利增 211.3%,集团单车收入 30.2 万元,蔚来品牌二季度平均成交价 40.6 万元,7 月过了 43 万元,乐道和萤火虫把集团均价拉下来一点。
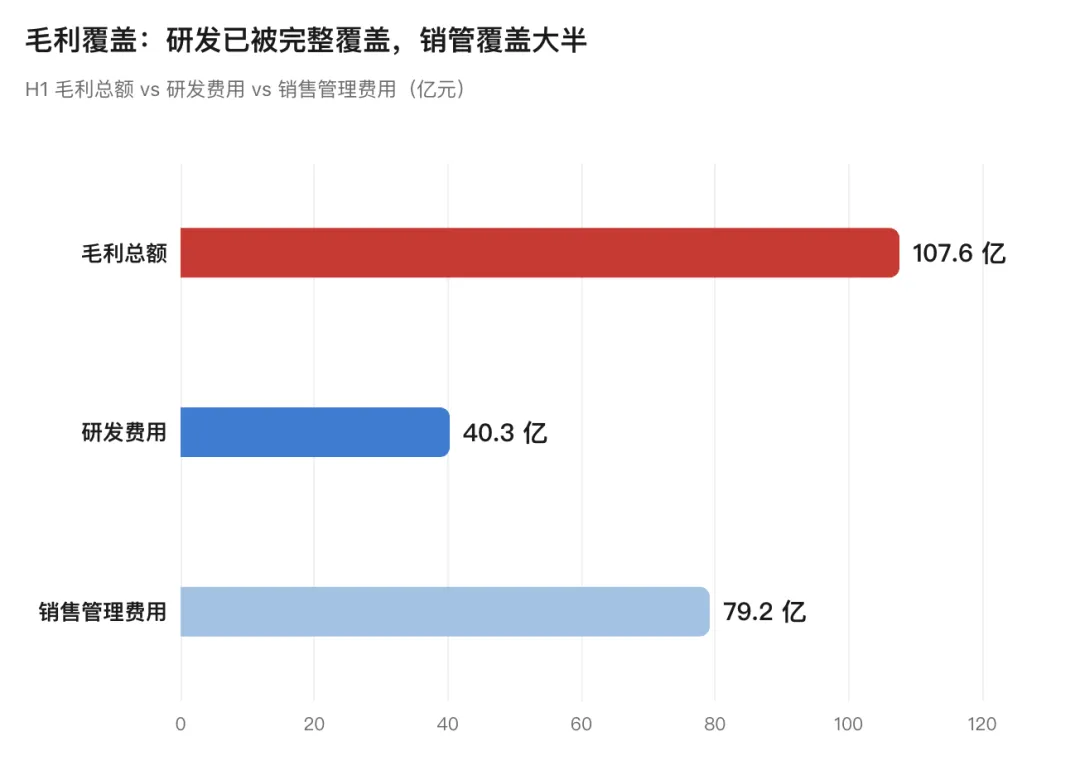
蔚来的高端毛利池,三个品牌共用研发、供应链和补能网络,是核心做法。
上半年研发费用 40.3 亿元,这笔毛利能完整覆盖。销售及管理费用 79.2 亿元 (这部分随着提高效率,还能进一步压缩) ,覆盖了大部分;Non-GAAP 口径下,经营利润 2.74 亿元,净利润 6960 万元。
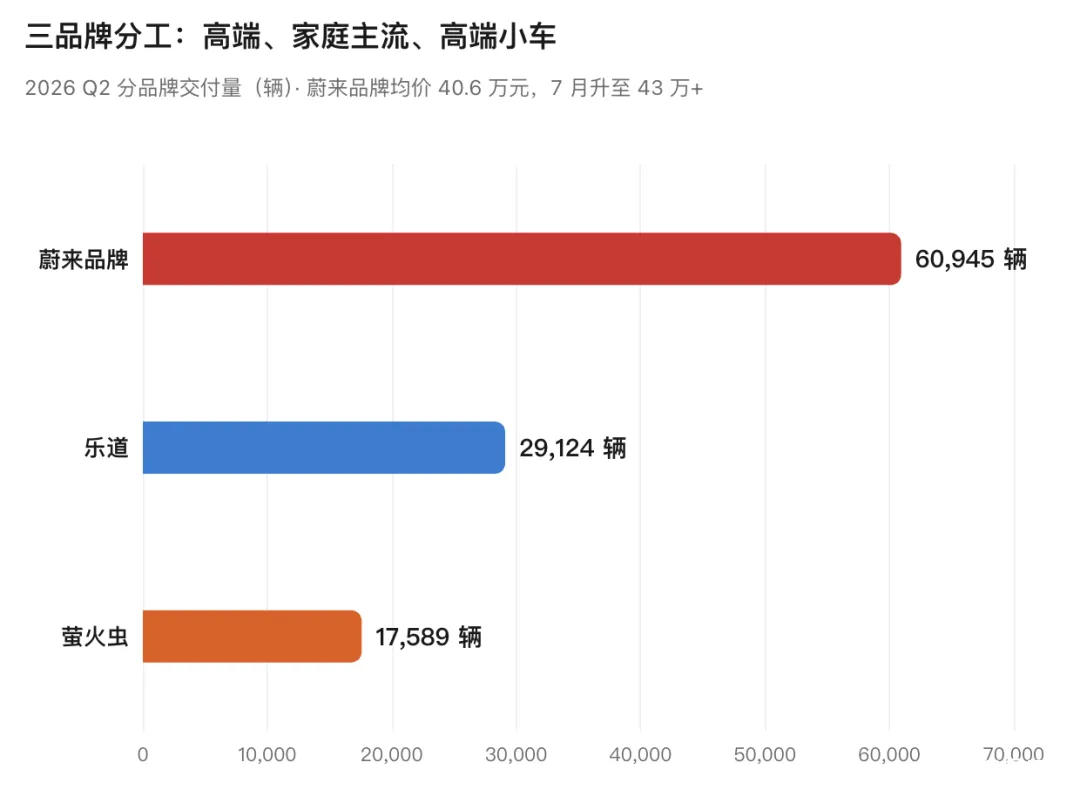
对一个长期被追问「用户价值能不能变成利润」的公司,现在有了答案:能,赚得不多。
高端纯电加高服务密度这条路,全世界都没做成的,蔚来品牌现在算是阶段性走在了世界之巅,二季度经营现金流转正 。
李斌预计,受原材料和存储芯片影响,单车成本比 2025 年底还要涨 1.6 万到 1.7 万元,光靠多卖车,撑不住 18%左右的汽车毛利率,还得靠高毛利车型占比、采购降本和服务业务一起努力。
GAAP 口径上半年还亏 8.6 亿元,二季度汽车毛利率 18.5%,比一季度的 18.8%退了一点。还差一口气。
蔚来品牌在中国的纯电圈子里,算是独一份的。
小鹏:毛利率第一,卖车毛利率倒数
小鹏上半年综合毛利率 20.6%,四家最高。 汽车毛利率只有 12.1%。这个数怎么撑得起 20.6%?主要是靠服务及其他业务,上半年收入 47.3 亿元,同比增长 67.1%,这块业务毛利率 71.4%。
小鹏是最早找到大众,开始把技术能力卖出去换收入,技术研发服务费赚的特别舒服,我们可以理解创始人是一个很纯粹的研发管理的偏好。
所以 小鹏的支点是技术外供加物理 AI, 自研芯片、智能驾驶、Robotaxi、人形机器人,条条都烧钱,但没关系,老板理解,老板支持,老板能想办法找到出路。研发费用 58.2 亿元,费用率 17.8%,四家最高,某种意义上像是没有尚安的特斯拉。
当然小鹏的汽车主业这个毛利率在四家里排不到前面,交付 165,977 辆也是最少。账上 404.8 亿元现金够烧几年,机器人单独融资了,人形机器人投资者都喜欢。
理想:从最会赚钱到半年亏 39.9 亿
四家里变化最大的是理想,但是你想想理想的潜在对手是谁,增程系列是和鸿蒙智行,纯电系列是和小米和特斯拉,后续小米澎程系列来以后,理想还需要考虑这块的影响。
理想 2024 年净利润 80 亿元,连续 9 个季度盈利,是继特斯拉和比亚迪之后第三家实现年度盈利的新能源车企,年末现金储备 1128 亿元。2026 年上半年,它亏了 39.9 亿元,综合毛利率 9.5%。一年半,从最会赚钱到亏得最多。
汽车产品周期风险,特别是中国所有的对手都开始认真学习你,抬得位置越高,收到的压力越大。
理想的增程 SUV 卖了好几年,换代期撞上纯电爬坡,一季度毛利率 7.9%,二季度回到 11%,在慢慢修复,是否能回到过去的 20%,我们可以观察。
理想的支点是现金,和家庭 SUV 的产品定义能力。 875 亿元现金储备,研发费用 55 亿元,费用率 11.3%,围绕 AI 领域能怎么走,可以看李想本人的操盘了。
小结
蔚小理零在做新能源汽车这件事情,想法是不一样的,从改天换地变革中国汽车产业的理念上,有点分化(散伙)了。
往后三年,你最看好谁,评论区里可以说说看。