

作者:朱玉龙
2026 年 8 月,汽车零售销量前十被纯电车型包场。
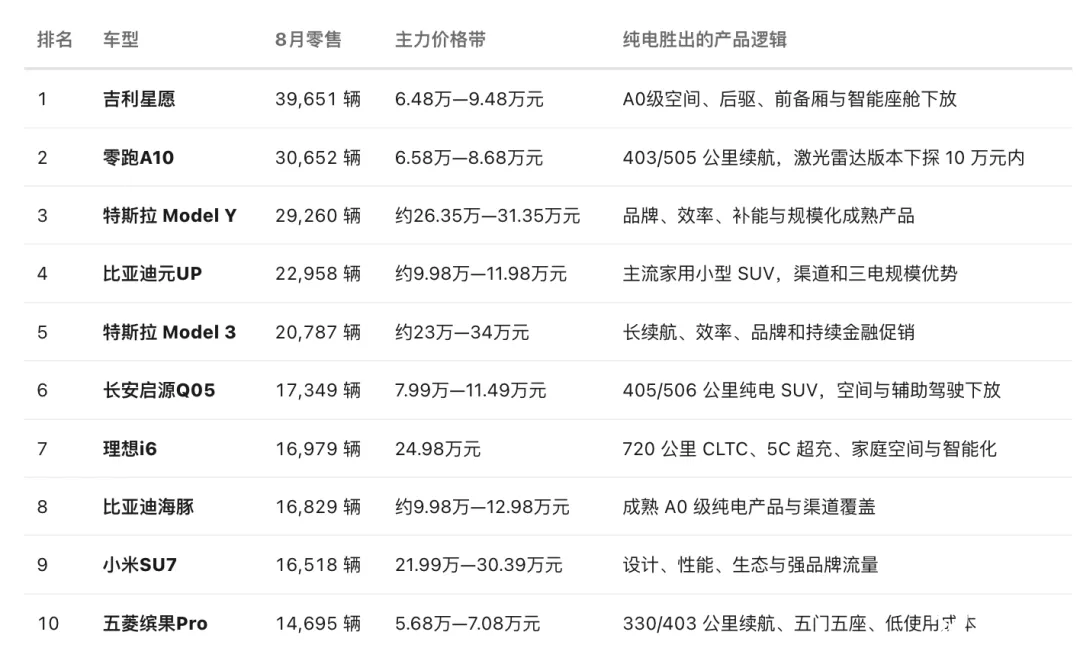
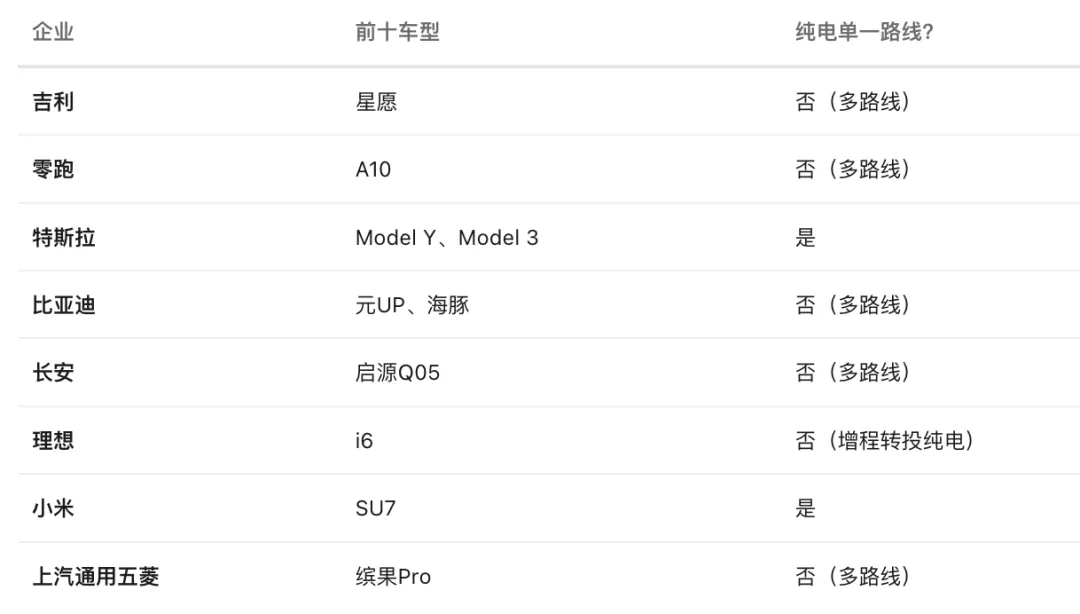
吉利星愿、零跑 A10、特斯拉 Model Y、比亚迪元 UP、Model 3、长安启源 Q05、理想 i6、比亚迪海豚、小米 SU7、五菱缤果 Pro,十款车没有一款带发动机。
纯电卖爆了,燃油、插混和增程好像都不太行,整体车市大幅收缩,为什么只有纯电守住了销量?前十车型销量为什么都是纯电?这种胜出只是一个月产品周期共振,还是已经形成自我强化机制的长期拐点?
8 月的纯电是一次极强的结构性胜出。
◎ 油价、政策和消费周期给了宏观推力;
◎ 价格带扩张、新车型集中交付、补能改善和产业规模效应给了供给推力。
纯电已经进入上升螺旋。这套机制眼下改写的是成本和补能门槛,其他路线归零和补能焦虑消失,都还没发生。
◎ 动力路线总量、渗透率、同比增速以乘联分会终稿为准;
◎ 车型排名、价格带和级别结构用懂车帝车型数据作辅助。
后者适合看结构,不适合反推纯电总量。同一车系常同时挂着纯电、插混或增程版本,车型名拆不出稳定的动力类型。
8 月:全市场在退潮,纯电很坚挺
根据乘联会的数据,8 月全国乘用车零售 154.1 万辆,同比下降 23.6%;新能源乘用车零售 100.5 万辆,同比下降 10.1%。
◎ 纯电零售 69.8 万辆,同比增长 0.8%;
◎ 插混零售 22.6 万辆,同比下降 29.6%;
◎ 增程零售 8.1 万辆,同比下降 22.2%
◎ 燃油车约 53.6 万辆,同比下降 40%,纯燃油车下降 45%
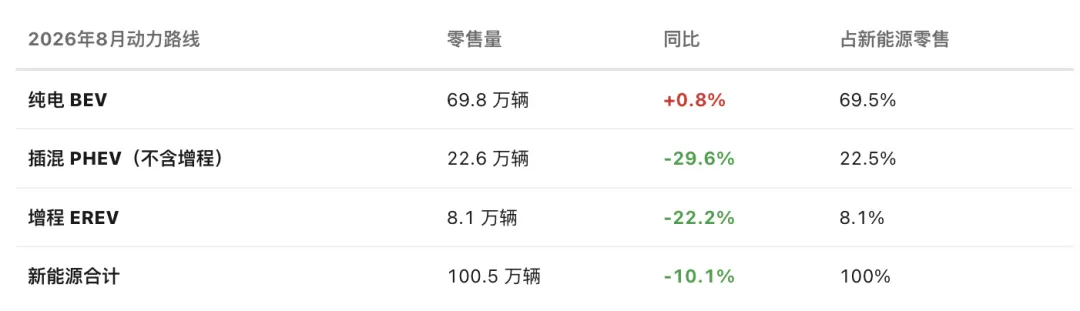
纯电占整体乘用车零售的 45.3%,比上年同期提高约 11 个百分点。在新能源内部的份额,从上年同期约 62%升到 69.5%,一年提升约 7.5 个百分点。
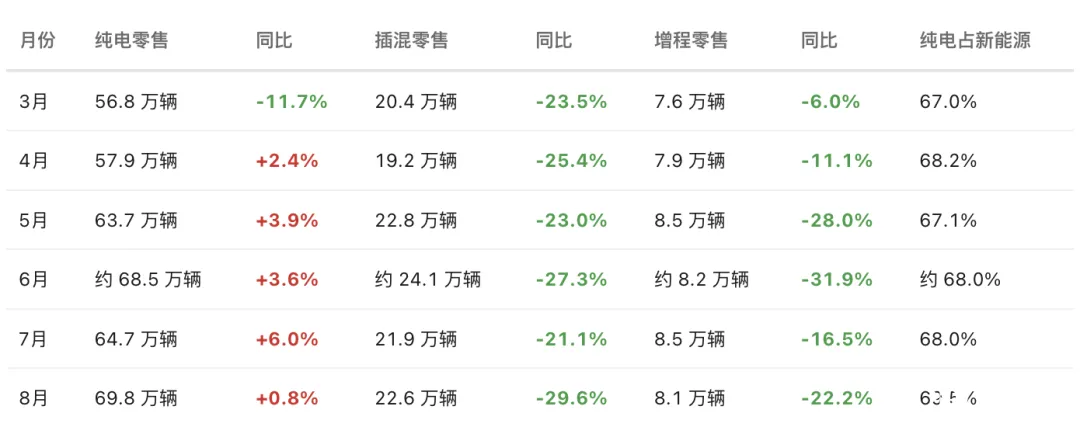
从 3 月到 8 月,经历了三个阶段:
◎ 3 月纯电仍同比下降 11.7%;
◎ 4 月转为增长 2.4%;
◎ 5 月至 8 月连续保持正增长。
同期插混和增程始终处在双位数下降区间,新能源内部的纯电占比则由 3 月约 67%升至 8 月 69.5%。
2026 年车市的异常变量是油价,国内汽油价格从年初约 7670 元/吨涨到 4 月峰值 10325 元/吨,6 月回落后仍在高位。
每公里成本的变化消费者很敏感,高油价改的是消费者对未来五年持有成本的预期。这重击纯燃油车。
消费者过去可能愿意用更成熟的补能体系、更稳定的残值和更低的购车门槛,交换较高的能源费用;当油价快速上升,这笔交换变得不再划算。
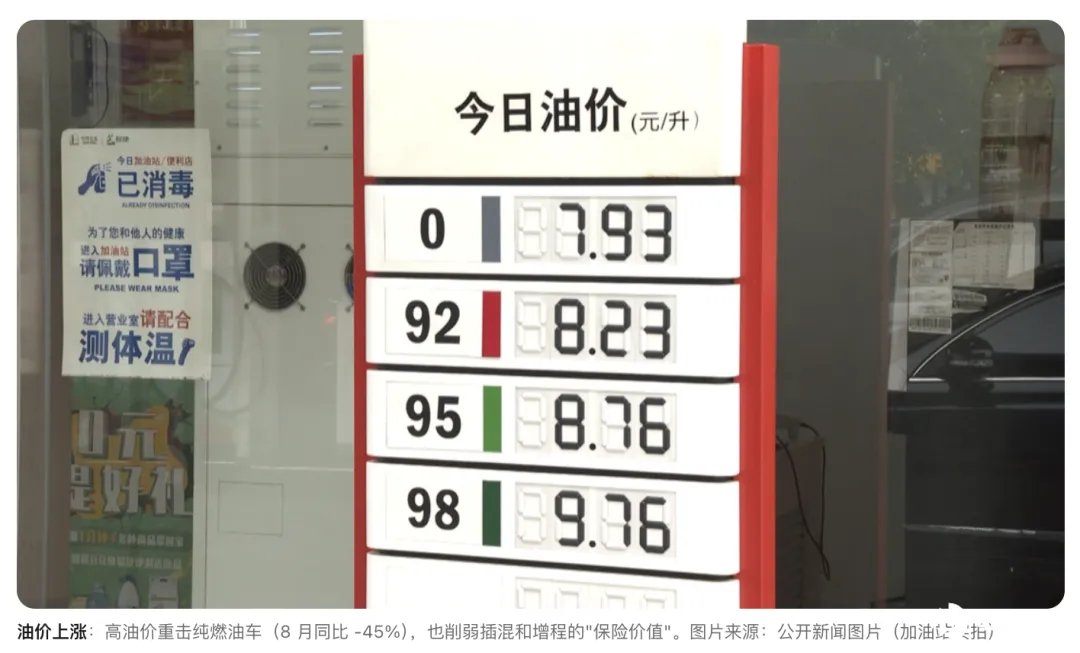
8 月纯燃油车同比下降 45%,自主、合资、豪华燃油车在同一时间全线收缩。高油价同样会削弱插混和增程的「保险价值」。
这两条路线的核心卖点是用发动机换取长途自由:日常用电,远途用油。
◎ 当油价低、充电不便时,这份保险很有价值;
◎ 当油价高企、公共快充变密、纯电续航变长时,消费者会算:一年真需要发动机兜底几次?为了这几次长途,是否值得长期背着发动机、油箱、排气与两套能源系统?
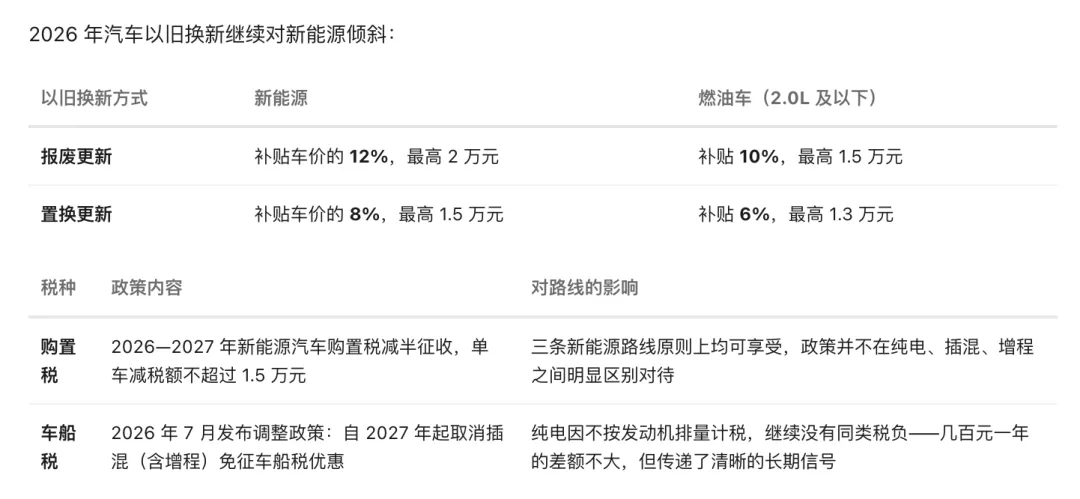
2026 年汽车以旧换新继续对新能源倾斜:
◎ 报废更新购买新能源乘用车,补贴车价的 12%、最高 2 万元;
◎ 购买 2.0 升及以下燃油车,补贴 10%、最高 1.5 万元。
◎ 置换更新购买新能源,补贴车价的 8%、最高 1.5 万元;
◎ 燃油车为 6%、最高 1.3 万元。
政策并没有在纯电、插混和增程之间明显区别对待。
◎ 2026—2027 年新能源汽车购置税改为减半征收,单车减税额不超过 1.5 万元。
◎ 2026 年 7 月发布的车船税调整政策明确,自 2027 年起取消插混 (含增程) 免征车船税优惠;纯电乘用车因不按发动机排量计税,继续没有同类税负。
几百元一年的差额不足以单独改变购车决定,带发动机的新能源车将逐步回到与燃油系统相匹配的税收框架。
供给推力:纯电攻下的两个战场
8 月前十车型合计销量 22.57 万辆,占新能源零售的 22.5%、占全部乘用车零售的 14.6%,六款集中在约 5.7 万—13 万元,四款集中在约 22 万—31 万元,中间的 13 万—22 万元反而空着。
在纯电车型中:
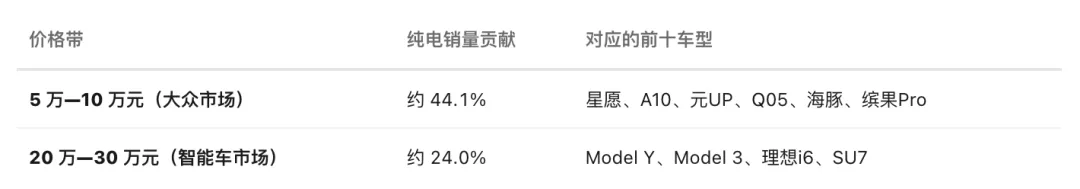
◎ 指导价下限位于 5 万—10 万元的车型贡献约 44.1%,
◎ 20 万—30 万元贡献约 24.0%,呈现明显的「哑铃型」,
纯电的两个强势支点是 10 万元以下大众市场和 20 万—30 万元智能车市场。
◎ 星愿指导价 6.48 万—9.48 万元
◎ 零跑 A10 从 6.58 万元起,最高 505 公里续航,把高阶辅助驾驶硬件带进 10 万元以内。
◎ 缤果 Pro 卖 5.68 万—7.08 万元,覆盖 330/403 公里续航。
◎ 长安启源 Q05 是 7.99 万—11.49 万元,给 405/506 公里版本
纯电在城市代步市场是在相近价格下提供更大的车内空间、更丰富的智能配置和更低的日常能源成本。
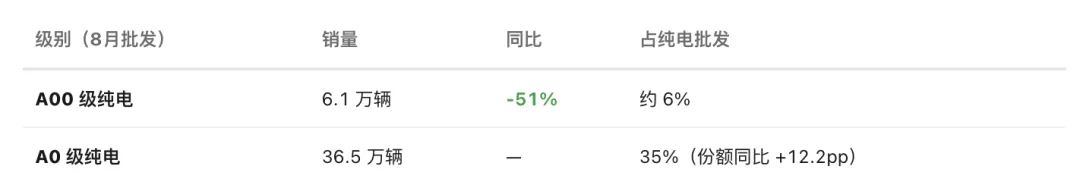
◎ 8 月 A00 级纯电只有 6.1 万辆,同比下降 51%,占纯电批发约 6%;
◎ A0 级纯电则达到 36.5 万辆,占比 35%,份额同比提高 12.2 个百分点。
扩张的主力是星愿、海豚、A10、元 UP 这类更像一个完整家庭的五门小车和小型 SUV,两三万元的微型车退到了边缘。
消费者在相近预算下,要的是从「极致代步」升级到「能承担更多家庭场景」。
理想 i6 以 24.98 万元提供 720 公里 CLTC 续航和 5C 超充,小米新一代 SU7 以 21.99 万元起售、最高续航达到 902 公里,Model 3 和 Model Y 则持续用成熟产品、金融方案和充电网络守住 25 万元上下的规模市场, 纯电的边界由此从城市小车扩展到主流家庭 SUV、运动轿车和中高端智能车。
纯电同时握着最低的规模化成本和最高的智能化想象空间。
◎ 低价市场里,它省掉发动机、变速机构、油箱和排气,把有限成本压到电池、空间和座舱。
◎ 中高端市场,原生纯电平台更容易做长轴距、平地板、低重心、高算力和高压快充。
插混和增程夹在中间,续航保险还在,却越来越难在「便宜」和「先进」两个方向同时贴上鲜明标签。
纯电胜出同时来自消费者主动「投票」和车企供给重心变化。
◎ 过去两年,车企用增程解决大车和长途需求;
◎ 2025—2026 年,5C 超充、700 公里以上续航和更完善的快充网络,使理想等原本以增程见长的企业也把新增资源投向纯电。
供给越多、竞争越激烈,纯电车型的价格和配置就越有吸引力。
产品越有吸引力,销量越大。销量扩大又摊薄研发、平台和供应链成本,逼着车企继续加码纯电。这是上升螺旋的第一圈: 产品—销量—成本—再投资。
8 月自主品牌新能源渗透率 83.9%,主流合资只有 13.4%。前十车型里,没有一款传统主流合资产品。所以纯电上升同时是动力路线迁移和企业组织能力迁移。
决策更快、原生电动平台更多、软件迭代更频繁的中国品牌,恰好又是纯电供给最积极的一方。合资燃油退潮和自主纯电上升,在同一价格带里互为镜像。
补能上升螺旋已经形成
截至 2026 年 7 月底,全国电动汽车充电基础设施达到 2368.3 万个,同比增长 41.9%;其中公共设施 509.9 万个,同比增长 21.3%,私人设施 1858.4 万个,同比增长 48.8%。
2025 年底全国充电设施刚突破 2009.2 万个;从 1000 万增加到 2000 万只用了 18 个月。
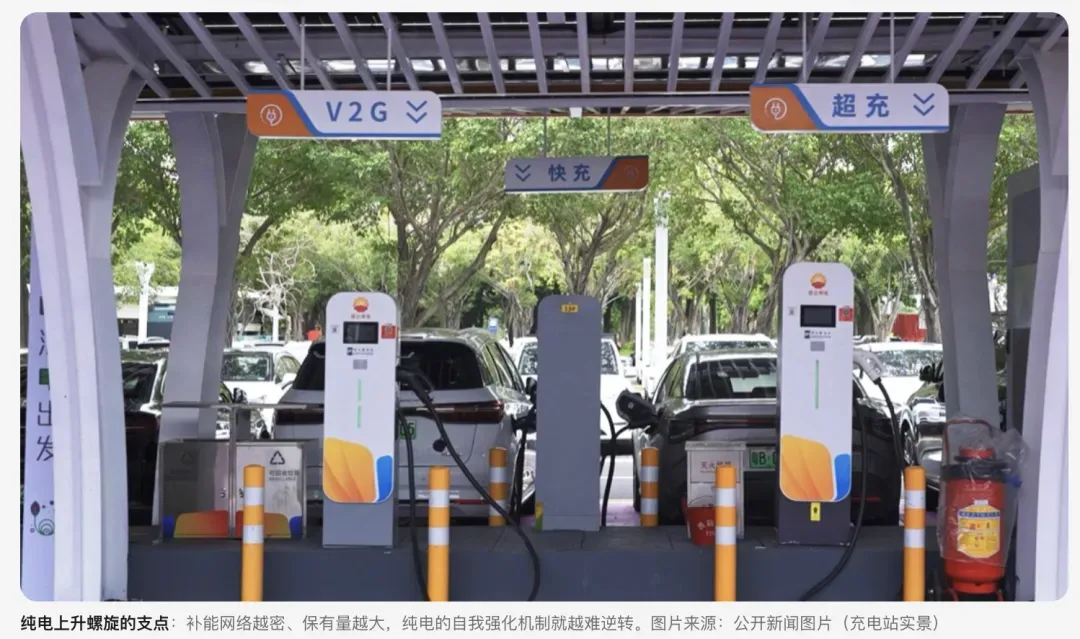
充电网络和纯电保有量之间有一层网络效应:
◎ 车越多,社区、商场、高速公路和运营商越愿意建桩;
◎ 桩越多,潜在车主越敢买纯电;
◎ 保有量跟着扩大,又让充电运营、维修服务、二手车评估和电池回收形成更完整的商业生态。
这是上升螺旋的第二圈, 保有量—基础设施—使用便利—新增销量。
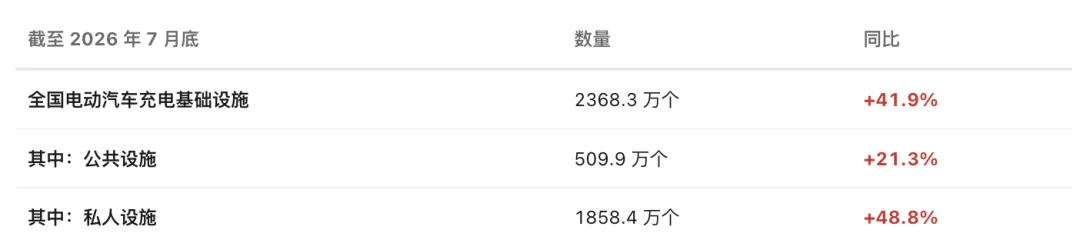
2368.3 万个设施里,私人桩占约 78.5%,公共桩只占 21.5%。
公共桩的平均功率、节假日排队、城区与县乡分布、低温充电速度,远比总数量更能决定长途体验。
国家能源局披露,截至 2026 年 6 月底,全国大功率充电枪超过 18 万个,县域充电设施覆盖率达到 98.61%,这说明网络正在快速补齐,但无固定车位的用户未必都获得了同样便利。
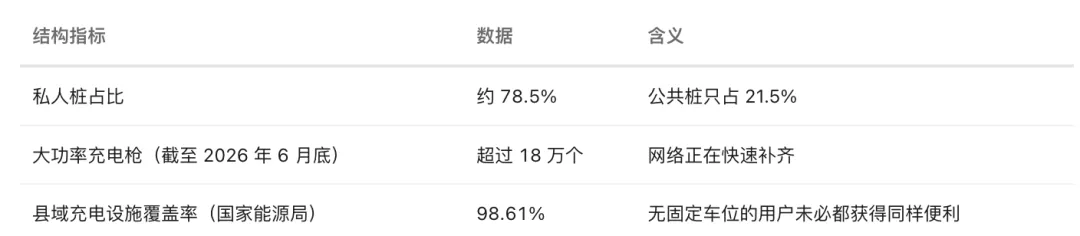
补能焦虑正在从「能不能找到桩」,变成「高峰期能不能快速、稳定、合理收费地充上电」。焦虑还在,只是换了性质。
插混和增程在 2023—2025 年快速增长,完成了对「既想用电、又怕长途没电」人群的第一轮覆盖。到 2026 年,它们同时遭遇高基数、纯电短板被快速补齐、双系统的成本与体验代价更加显性和爆款老化与供给分散。
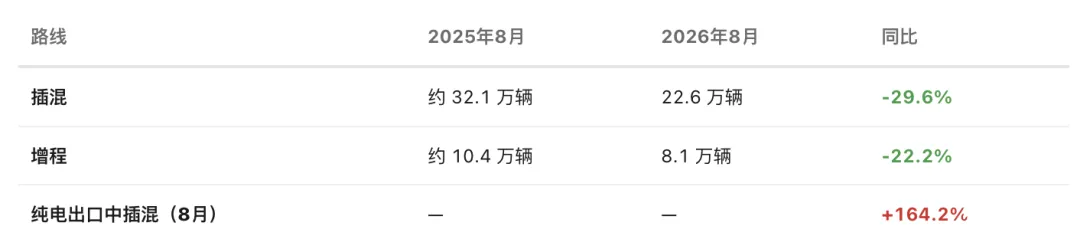
2025 年 8 月插混约 32.1 万辆、增程约 10.4 万辆,2026 年分别降到 22.6 万辆和 8.1 万辆,前期高增长自然抬高了比较门槛。500—700 公里续航、800V/高压平台和 3C/5C 快充不再是少数旗舰专属,发动机提供的长途保险价值随之下降。
插混和增程在亏电、冬季、满载和高速场景下仍要面对油耗、噪声、维护以及空间占用问题。
消费者如果绝大部分时间都充电使用,就会更敏感地追问:这套燃油系统究竟值多少钱?
◎ 插混和增程仍适合无固定车位、高频跨城、寒冷地区和重载拖挂用户;
◎ 在充电基础设施不完善的海外市场,两条路线甚至可能比纯电增长更快。
8 月中国新能源乘用车出口中,插混同比增长 164.2%,从国内普适方案转向特定场景和海外市场。
小结
燃油车和增程都还在牌桌上。 纯电已经从靠政策推着的替代路线,变成能靠产品、成本和基础设施自我强化的主流路线。
销量扩大压低成车成本,保有量扩大催更密补能,爆款增加引来企业资源。插混和增程不会明天消失。
未来相当长一段时间,纯电会成为规模最大的主路线,插混和增程则从普适性过渡方案,收缩为针对长途、无桩、寒区、重载和海外市场的场景化方案,消费者、车企、供应链和基础设施开始朝同一个方向互相强化。







