

作者: 朱玉龙
8 月电池数据出来了,8 月环比全线回正。
生产端同比涨了近七成,国内装车只跟了两成多,多出来的产能还是靠出口和储能。
产量、销量和装车量
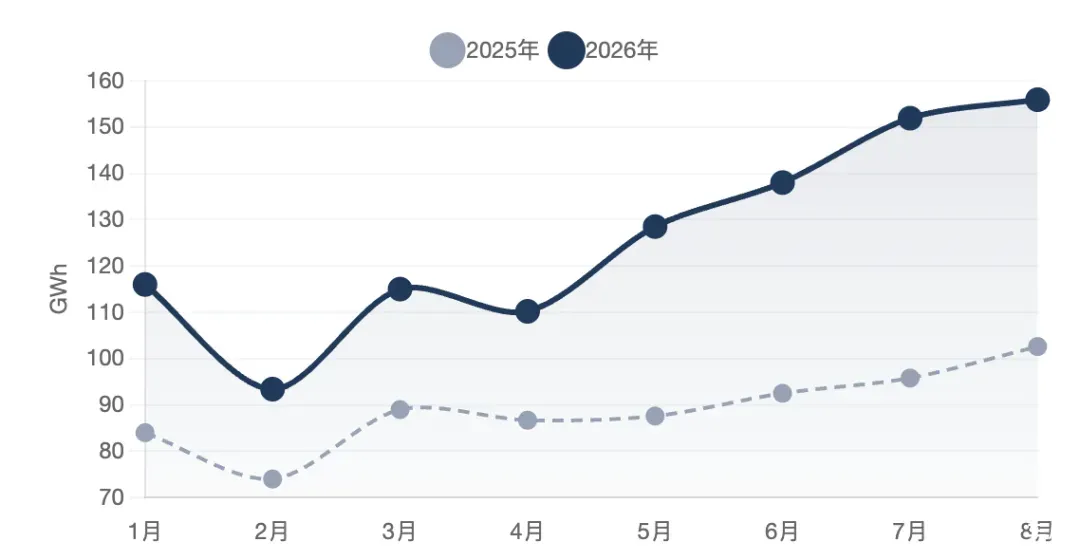
8 月动力和储能电池合计产量 237.0 GWh,环比 +8.8%,同比 +69.8%。按当月销量里动力电池占比折算,8 月动力电池口径大约 155.9 GWh。
1-8 月累计 1523.9 GWh,同比 +57.0%。
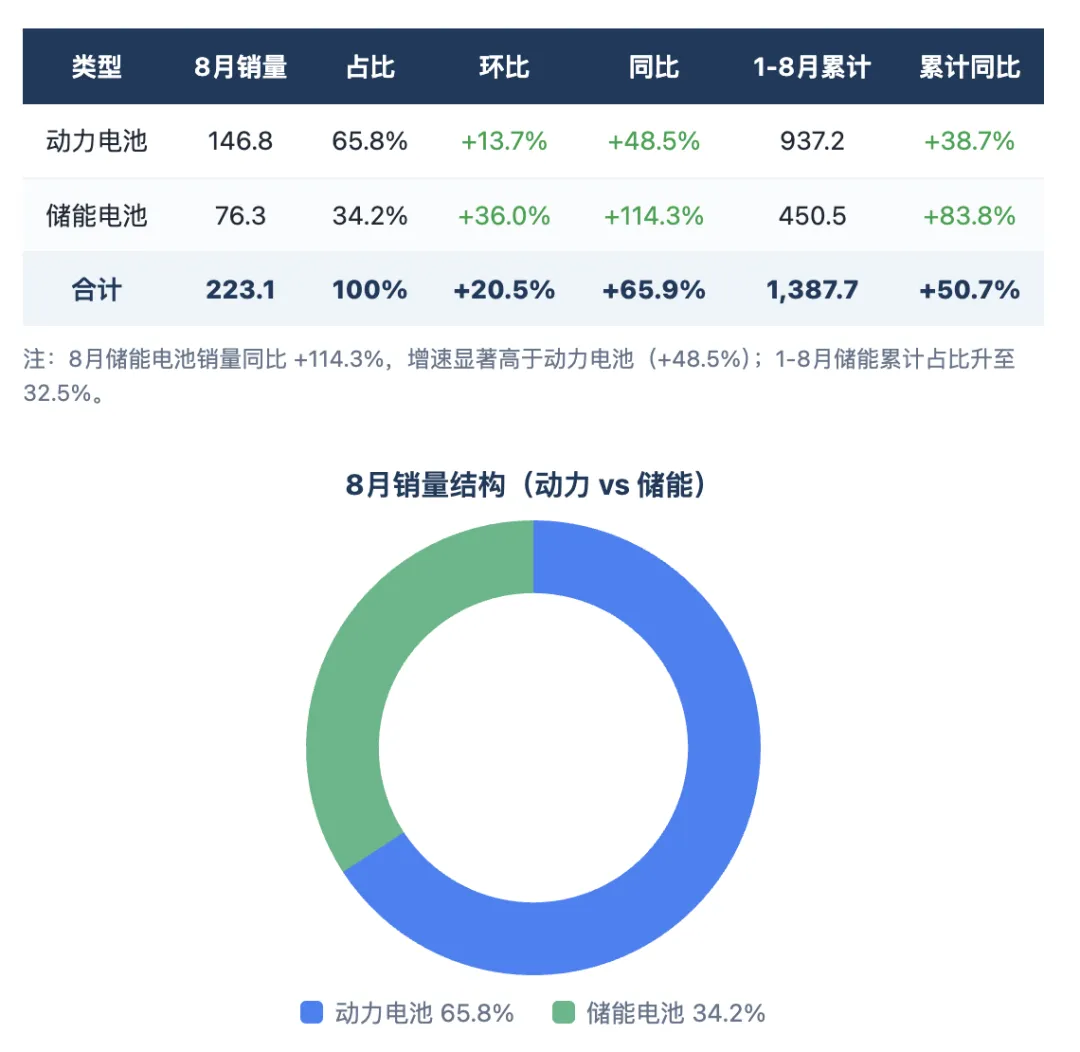
8 月销量 223.1 GWh,环比 +20.5%,同比 +65.9%。
◎ 动力电池 146.8 GWh 占 65.8%,
◎ 储能 76.3 GWh 占 34.2%、同比 +114.3%。
储能这条线今年一直比动力跑得快,8 月单月环比还增长 36.0%。
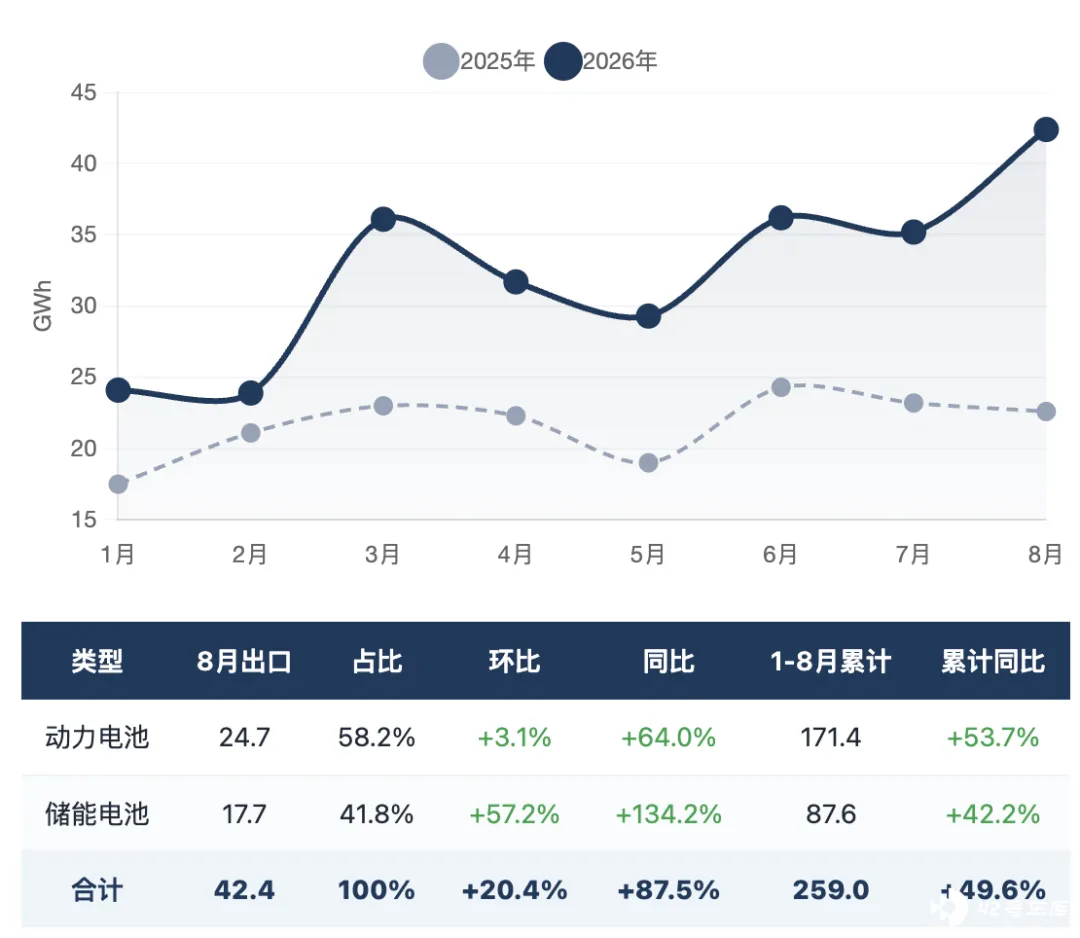
出口 8 月 42.4 GWh,环比 +20.4%,同比 +87.5%,占当月销量 19.0%。
◎ 储能出口 17.7 GWh 同比 +134.2%,翻倍还不止,欧洲车企从三元切磷酸铁锂、从中国大规模采购,还在放大。
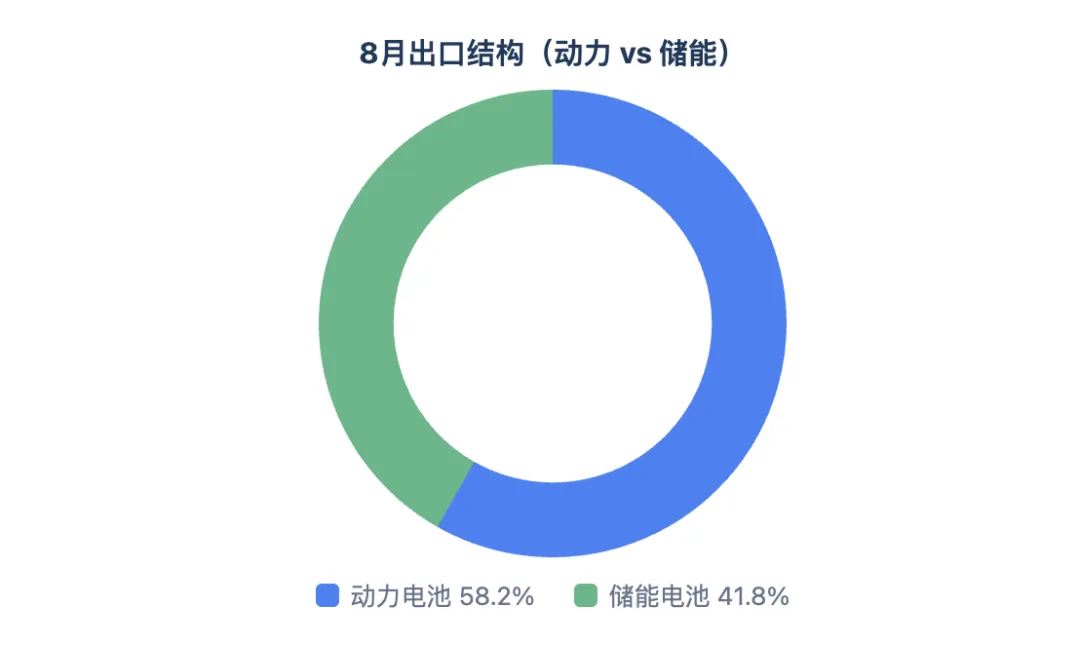
◎ 动力电池出口 24.7 GWh 同比 +64.0%,环比 +3.1%,欧洲需求从 7 月的停滞里缓了过来。
国内装车量 79.0 GWh,环比 +5.9%,同比 +26.3%。1-8 月累计 489.1 GWh,同比 +17.0%。
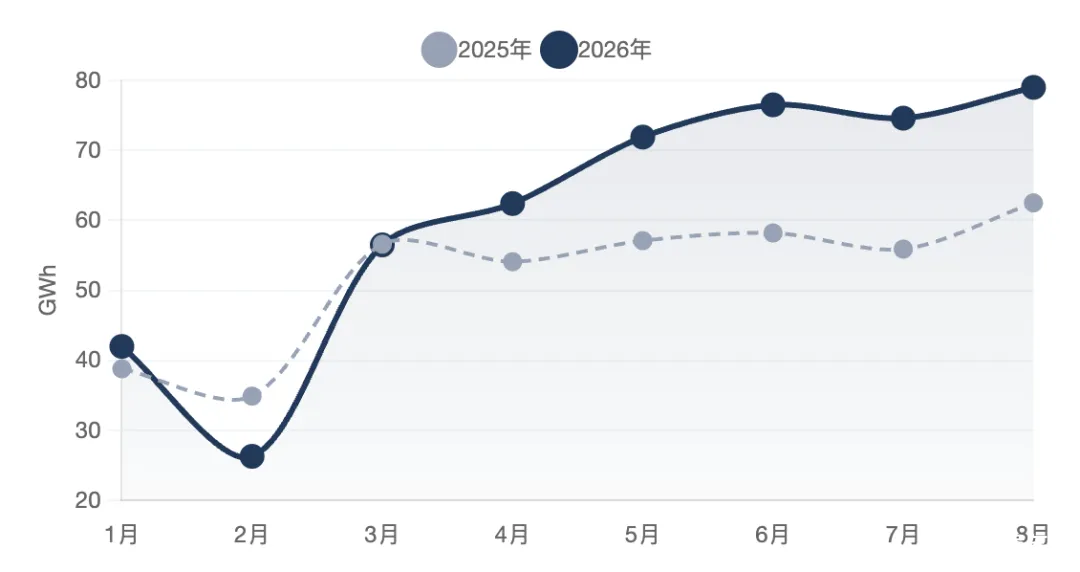
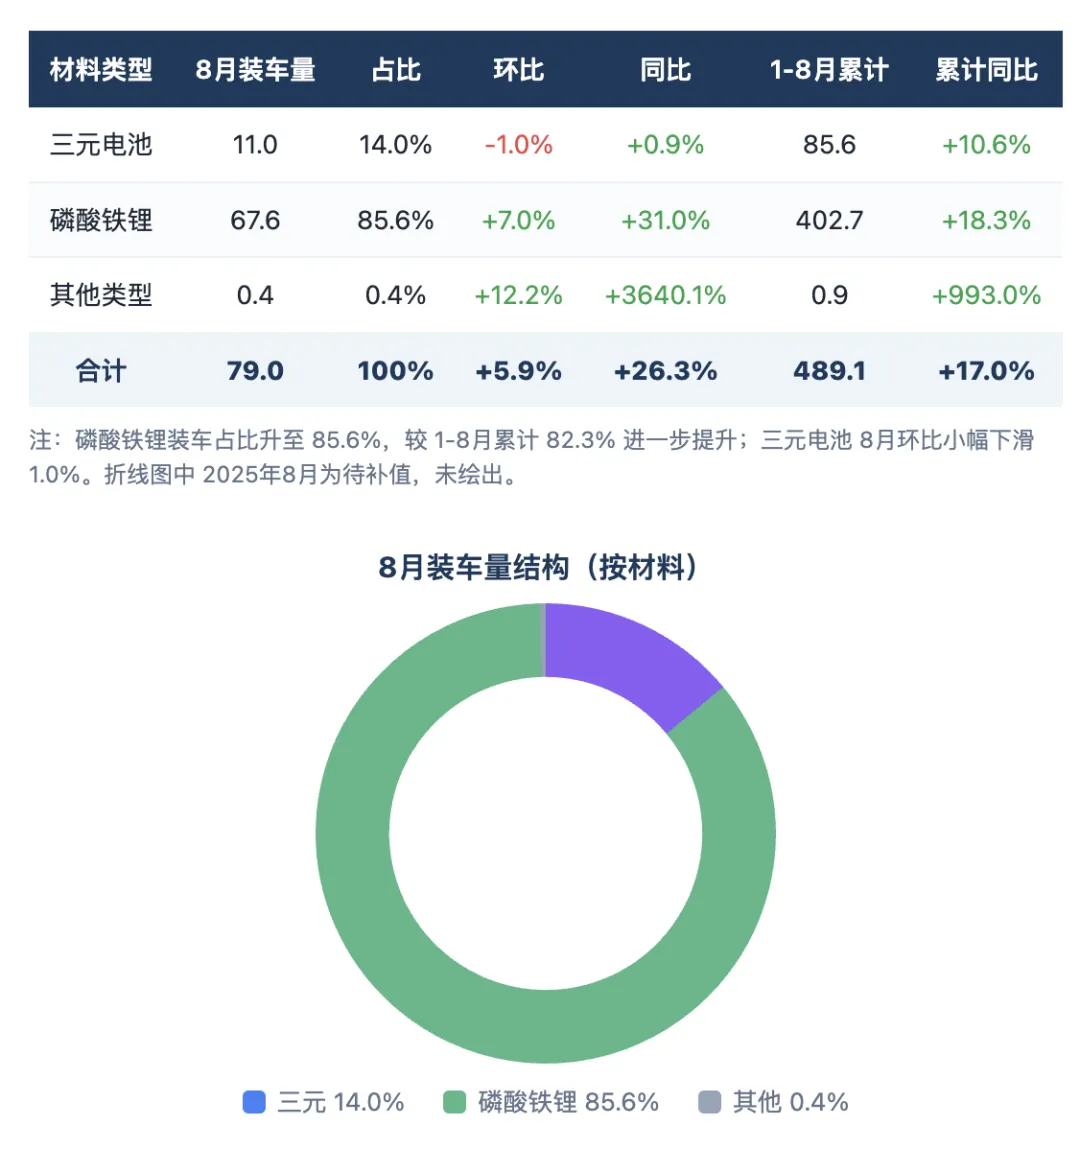
装车材料结构:
◎ 磷酸铁锂 67.6 GWh 占 85.6%,
◎ 三元 11.0 GWh 占 14.0%。
三元同比只增长 0.9%,需求基本停滞了,铁锂同比 +31.0%,还在不断增长。
车型上,纯电乘用车占 61.3%,纯电货车 20.1%同比 +56.8%,专用车 +57.9%。
今年电池增量的新来源很清楚,商用车电动化,重卡轻卡物流车工程车在补上来。8 月纯电车型贡献了 84.3%的装车量,插混 15.7%。
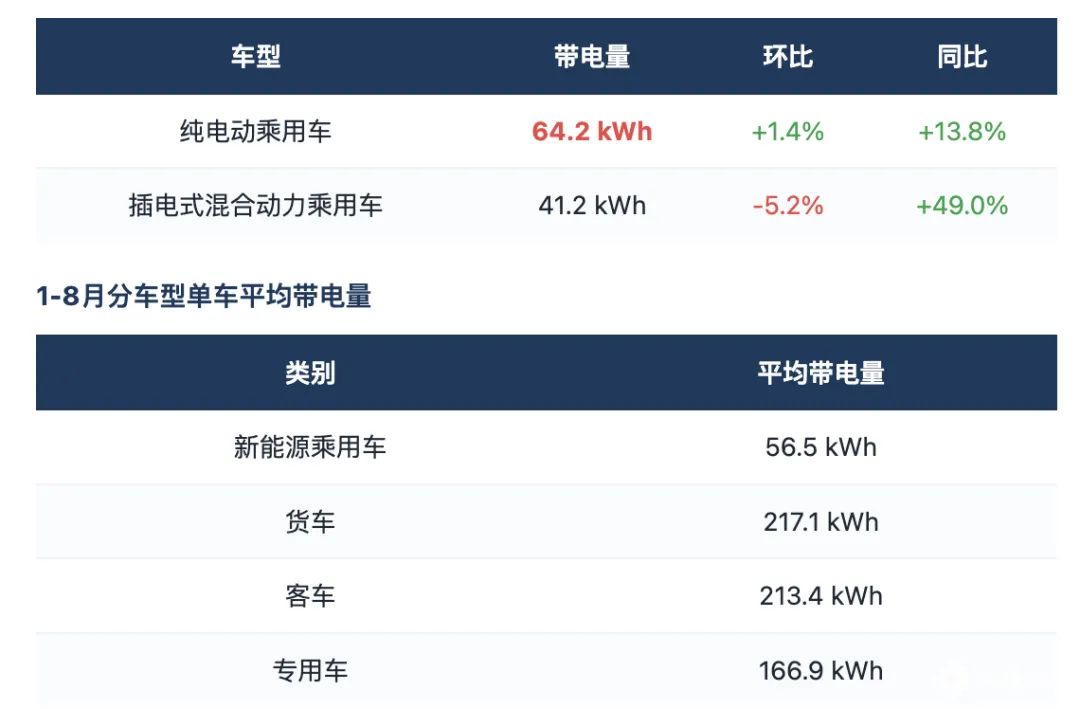
单车带电量 8 月 69.0 kWh,同比 +27.9%。
◎ 纯电乘用车 64.2 kWh,插混乘用车 41.2 kWh。
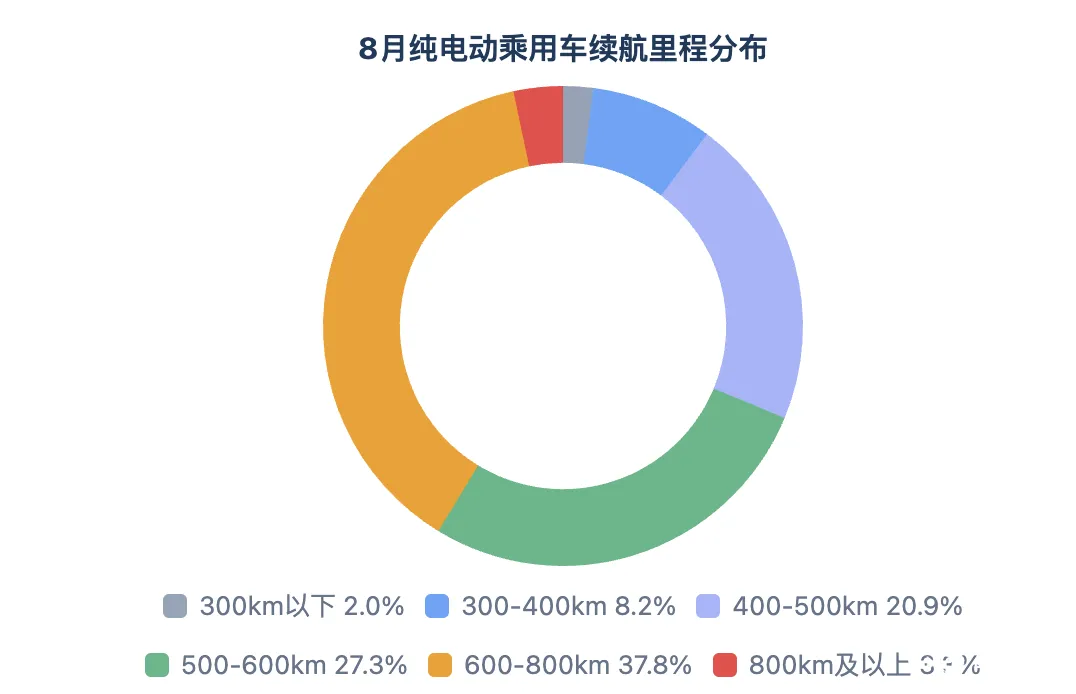
◎ 续航分布里 600-800km 占 37.8%是主力段,500-600km 占 27.3%,两段加起来超过六成,长续航纯电的比例还在堆高。
国内供应商的情况
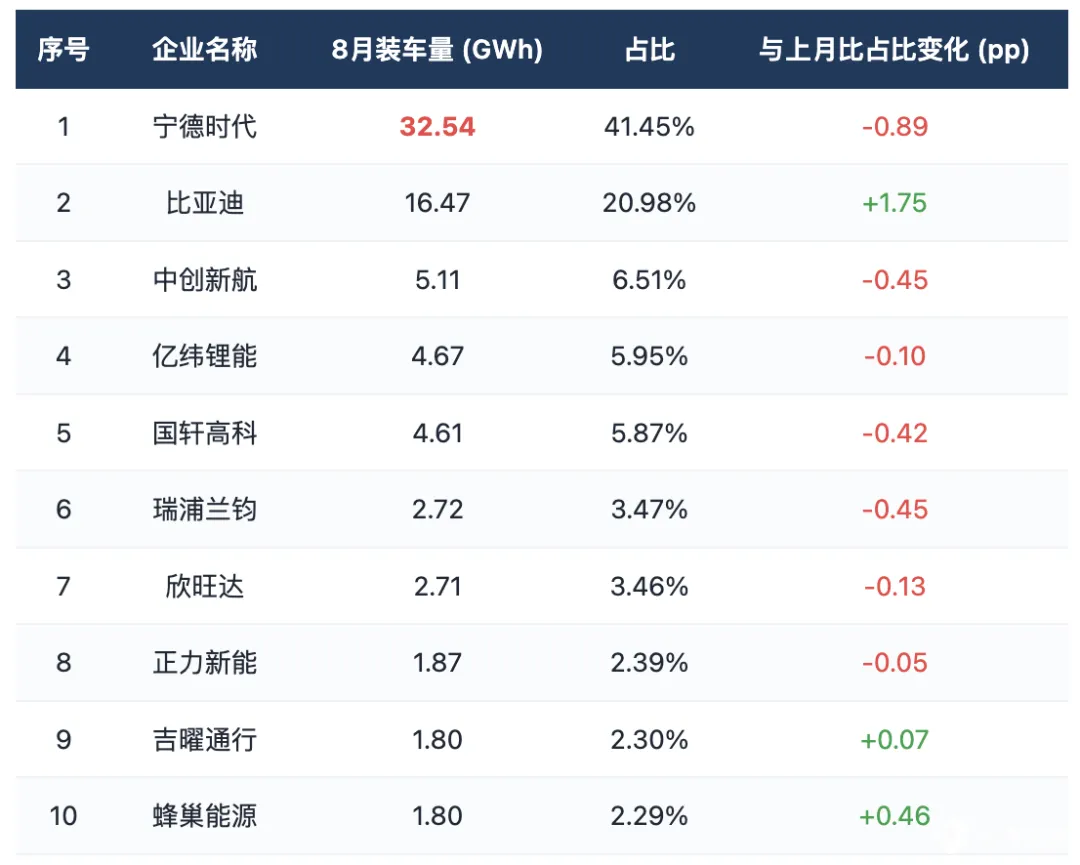
◎ 8 月宁德时代装车 32.54 GWh,份额 41.45%,环比 -0.89pp;
◎ 比亚迪 16.47 GWh 占 20.98%,环比 +1.75pp。两家合计 62.4%。
◎ 二梯队中创新航 6.51%、亿纬 5.95%、国轩 5.87%,三家都挤在 6%附近。
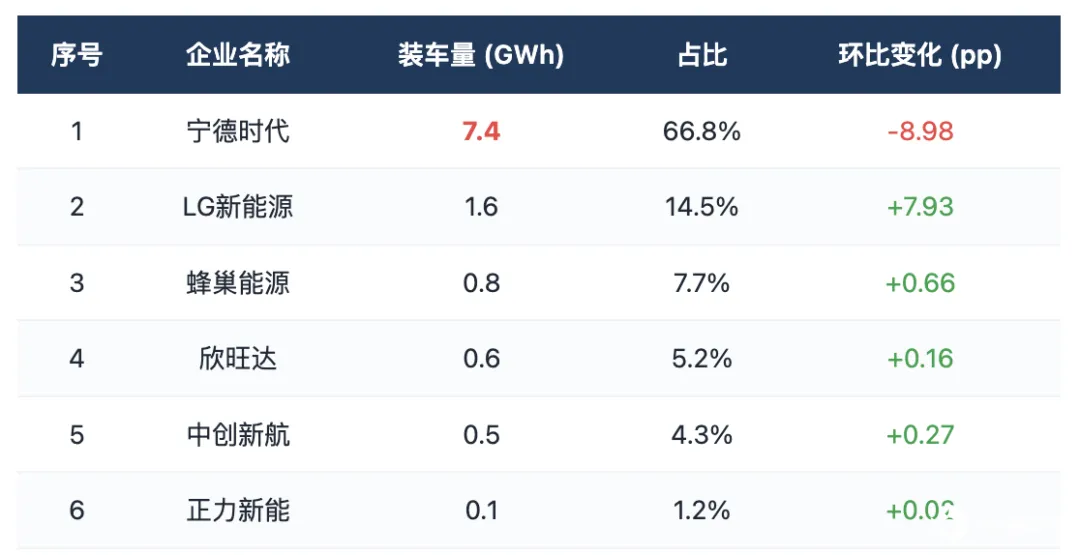
三元电池,主要是宁德时代和 LG 两家了。
◎ 宁德 7.4 GWh 占 66.8%,但环比掉了 8.98pp,是今年以来少见的回撤。
◎ LG 新能源 1.6 GWh 占 14.5%、环比 +7.93pp。
三元这池子小,宁德一家独大。
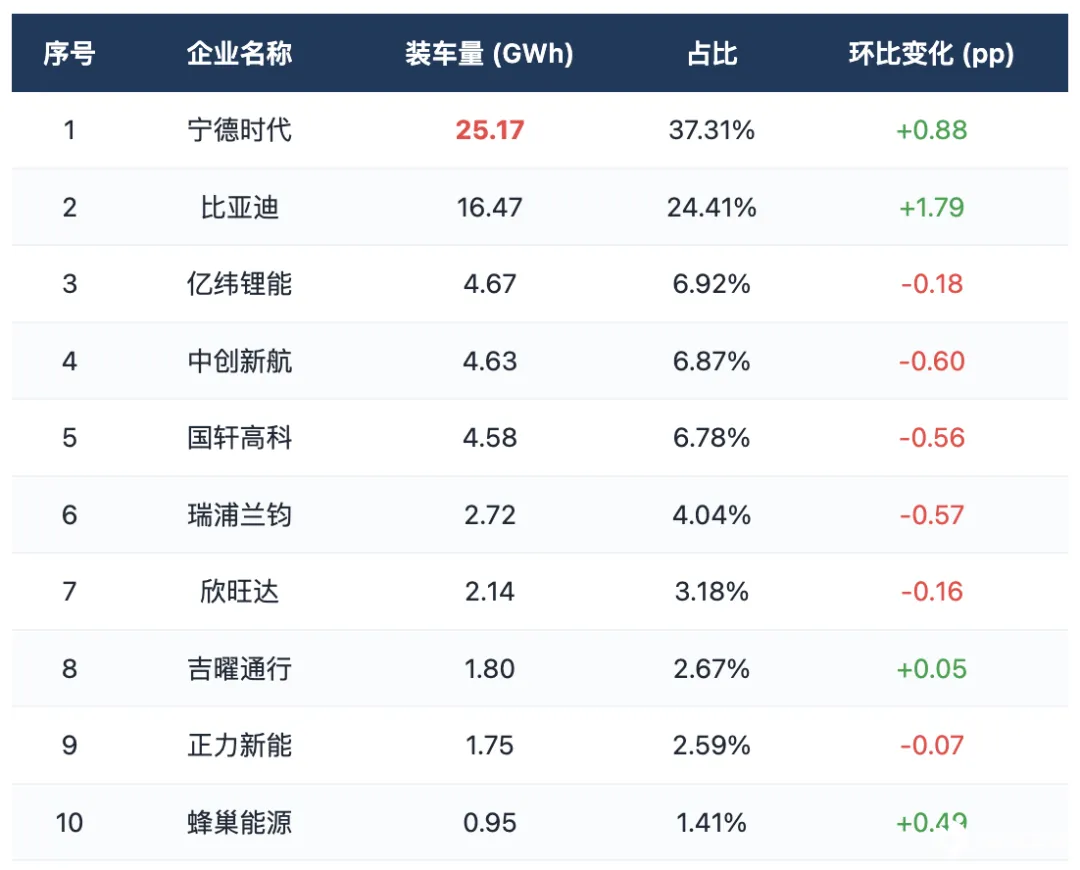
磷酸铁锂:
◎ 宁德 25.17 GWh 占 37.31%,比亚迪 16.47 GWh 占 24.41%,两家过六成。
◎ 后面亿纬、中创新航、国轩都在 6.8%到 6.9%挤,铁锂比三元分散得多。
新能源乘用车,
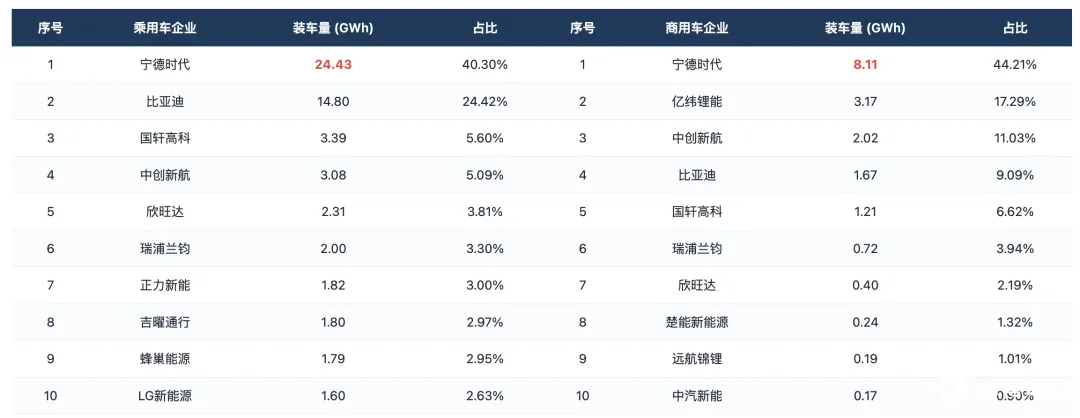
◎ 宁德 24.43 GWh 占 40.30%,比亚迪 14.80 GWh 占 24.42%, 两家接近 65%。
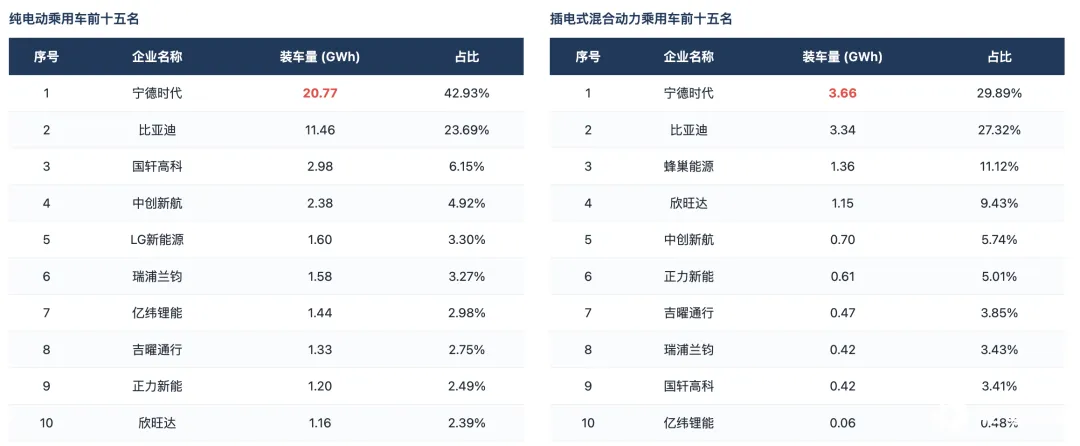
◎ 纯电乘用车宁德 42.93%、比亚迪 22.69%;插混里宁德 29.89%、比亚迪 27.32%,蜂巢 11.12%、欣旺达 9.43%,插混供应商更多,二梯队有饭吃。
商用车是另一番景象。
◎ 宁德 8.11 GWh 占 44.21%还是第一;
◎ 第二换成了亿纬 3.17 GWh 占 17.29%,中创新航 11.03%排第三,比亚迪只有 9.09%。
◎ 亿纬整体份额才 5.95%,在商用车里翻到 17.29%,重卡大电量车型是它的基本盘。
小结
电池生产端持续高热,8 月环比全线回正,接住增量的主力是出口和储能。随着乘用车这块车企在主动选择二线电池企业,我们看看反应在后面有哪些变化。






