作者 | 邱锴俊
编辑 | 王凌方
9 月 15 日上午,财联社一则报道震动汽车界:「华为、赛力斯合作将调整为轻资产模式 」 。
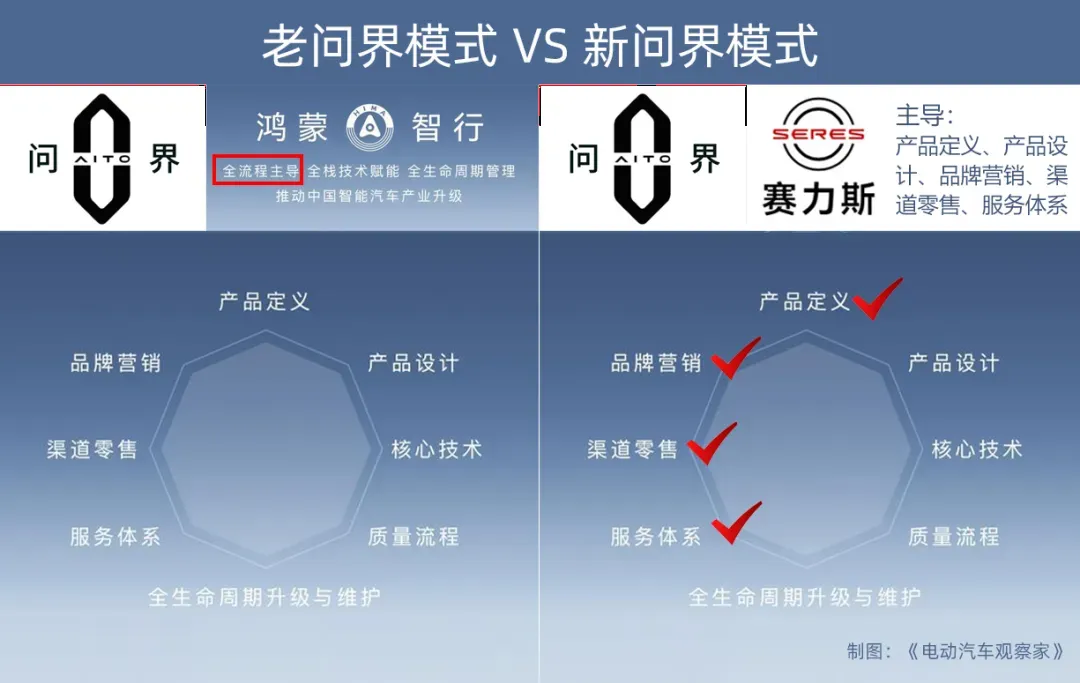
当天下午,当事双方终于发布说明:问界将在鸿蒙智行合作框架下探索新合作模式—— 产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。
这意味着华为后退一步,问界品牌成为了赛力斯主导的品牌。 双方基本回到了传统的汽车厂 -供应商关系。
这是否意味着「 鸿蒙智行模式 」 的解体?
不。
鸿蒙智行的说明称:此次调整不涉及鸿蒙智行其他品牌,尊界、享界、智界、尚界仍然采用华为全流程主导的合作模式。
不过,这是鸿蒙智行模式成功、复制、扩大,以及启发了「 境 」 字系列之后, 华为第一次「 回撤 」,靠近了供应商的位置。其信号意义,不得不让人注意。
甚至,我们是不是又该讨论一下,华为要不要造车?
从华为问界,到 赛力斯 问界
2021 年 2 月,问界中文商标最早申请,注册人为北京永安世达科贸有限公司。多方信息显示,这家公司暗为华为控制。同年 4 月,小康股份与华为正式签约深度合作,推出赛力斯华为智选 SF5 —— 这是华为智选车模式的第一次试验,赛力斯负责整车制造,华为提供电驱、鸿蒙座舱,并开放自己的终端门店渠道。
但是,出师不利, SF5 销量惨淡。
华为的后手来了。 同年 12 月,全新高端智慧汽车品牌 AITO 问界正式发布。2021 年 12 月 23 日,华为冬季发布会上,问界 M5 正式亮相。这是华为智选车模式的第一次完整呈现:华为终端 BG 深度主导产品定义、整车设计、智能化方案、品牌营销、华为门店渠道乃至用户服务与 OTA 全生命周期管理,赛力斯负责整车制造和生产资质。
M5 同样销量不佳,包括第一代的 M7 也没有成功。
但是 , 改款问界 M7 逆天改命, 正逢麒麟 9000S 芯片回归,泼天流量汹涌而来,民众对华为的情绪投射在新 M7 上,使其成为智选车历史上第一个成功的大爆款。
新问界 M7 销量快速起量,单月交付破万。 后来,问界进入到了上升通道, 问界 M9、M8、M6 及改款产品接连成功。
而且, 在操作层面,余承东也一直在利用这种关联性。问界一开始对外时,有前缀 「华为问界」。后来,在华为内部的反对下,又曲线 改为「 HUAWEI 问界 」 。
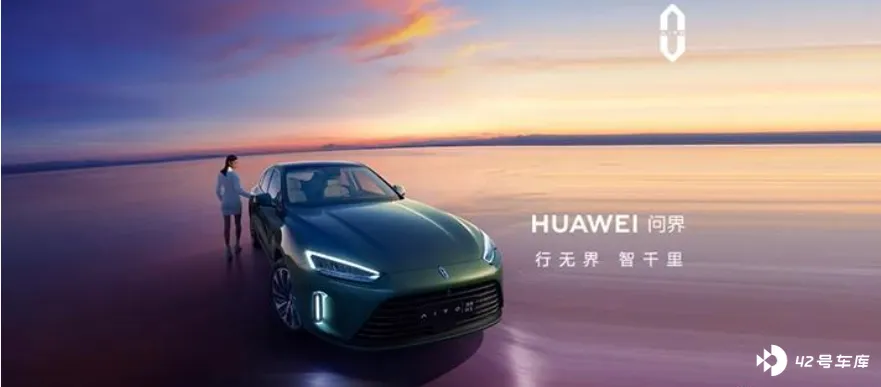
但 仅仅过了 23 天,风云突变。余承东亲自下达指令,问界门店于 2023 年 4 月 1 日起拆除华为(HUAWEI)字样的宣传物料。
受了这个「 委屈 」 的余承东后来解释称, 当时是想打造一个共同的元素和品牌来使用,比如以「HUAWEI 问界 」 这种方式来做。但公司领导层有不同意见。
在此期间,华为高层不断表态: 「 华为坚持不造车 , 帮助企业造好车。 」
到了 2023 年 11 月,华为智选车模式正式升级为「 鸿蒙智行 」生态联盟。问界作为第一个标杆品牌,凝聚了双方团队大量的心血。 华为全流程主导产品定义、产品设计、核心技术、质量流程、品牌营销、渠道零售服务,这一整套模式被打磨成熟后,又被复制到了后来的智界、享界、尊界、尚界「 四界 」, 甚至华为乾崑与广汽、东风 、 五菱 合作的启境、奕境 、 华境 ,也借鉴了类似模式。
虽然华为深度参与各个品牌,但在形式上,华为与这些品牌又做了切割。
2024 年 7 月,赛力斯公告出资 25 亿元收购华为及其关联方持有的「 问界 」文字、图形商标共 919 项,外加 44 项外观专利。 在问界品牌转手的前后,其他 「四界」也同样由华为转给合作的车企。
至此, 问界品牌的商标、知识产权所有权正式归属赛力斯。 不过在当时,运营权、产品定义、营销、渠道仍然维持原鸿蒙智行模式,由华为终端主导 —— 商标转让不等于运营权移交。
直到 2026 年 9 月 15 日,一切都变了。
为何调整?
问界是鸿蒙智行的标杆,两方也一度如胶似漆,但为什么会做出调整?
从赛力斯角度看,困境显而易见。 赛力斯当然首先吃到了华为红利, 2024 年和 2025 年,赛力斯 赚了两年钱,净利润都有 60 亿左右。
然而好景不长, 2026 年上半年,受市场整体下滑、原材料价格持续上涨等多重压力影响,赛力斯 亏了 17 亿 。
同时呢, 赛力斯从华为手中买问界品牌,花了 25 亿;入股引望,花了 115 亿——直接付出 140 亿元。
另外, 2024 年赛力斯向华为采购 420.20 亿元 。 2025 年 向引望采购 223 亿元,同时按媒体测算,赛力斯还需向「华为终端 BG 」支付的渠道与营销服务费,约 133 亿。此外,华为旗下的电源部门等,也向赛力斯出售部件。有媒体测算, 2025 年赛力斯向华为采购 560 亿。
对于赛力斯来说,因华为而成功,但也付出了极其昂贵的代价。
问界品牌如今高端形象已立,将主导权拿回来,通过专属专营模式运营,对于赛力斯而言,也许是更好的选择。
而华为这边,鸿蒙智行后续做了 「 四界 」 ,华为乾崑又合作了 「 三境 」。
从华为的角度, 对 「五界」做一些区隔是自然的,这导致赛力斯想做的一些车型,未必能得到鸿蒙智行的认可。
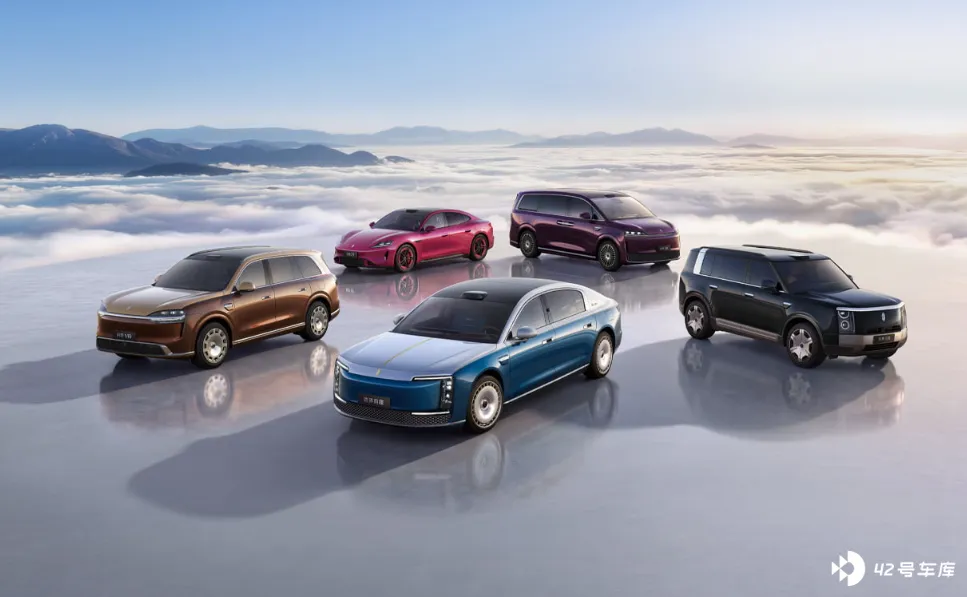
「 华为 」 属性被不断拆分稀释, 「 华为红利 」 被不断摊薄,但给华为的分利却依旧。赛力斯显然希望拥有更大的自主权和利润空间。
但是,华为目前已经有多个品牌深入合作,还有很多企业也有意向。
同时 , 华为引望(华为智能汽车解决方案主体)盈利状况良好,这意味着 , 华为 靠供应商业务,也是能赚钱的。华为退回到 一个技术供应商的位置,而非一个汽车品牌运营商的位置 , 也是可以的 。
从最早的 「 华为问界 」 ,到 「 HUAWEI 问界 」 ,再到鸿蒙智行框架下的 「 问界 」 ,再到现在 「 赛力斯问界 」 ——这一步步推远的过程,终于在 2026 年 9 月 15 日画上了句号。
华为 : 短期战术恐影响长期战略
华为是怎么全面进入汽车领域的? 一切要从那场制裁说起。
2019 年 5 月,美国将华为列入实体清单,华为手机业务遭受重创。消费者业务是华为的收入大头,手机出货量断崖式下跌后,余承东必须为终端团队找到一个新出口。汽车——这个被视为下一个智能终端的巨大市场——成了必然的选择。
但是,在下场造车和做供应商之间,华为公开的选择是后者。
2021 年 4 月,华为轮值董事长徐直军在全球分析师大会上明确表态:「华为不造车,但会帮助车企造好车。 」 他强调,华为从 2012 年就开始研究电动汽车技术,最终做出不造车的决策,是希望「开创一种新的商业模式 」 。
但是,余承东等人的想法是直接造车, 在两种不同意见的角力中,一开始发展出智选车模式和 Huawei Inside 模式,后续又演变成鸿蒙智行、华为乾崑的深度合作以及普通供应商模式。
就鸿蒙智行模式,以及华为乾崑的 「境」品牌模式而言,华为都参与了 设计、研发、品牌、营销 , 也赚取超过供应商之外的利益。
这其中有部分合理性,因为华为干了超越供应商的活,同时,消费者也因为华为支持,而对这些品牌高看一眼。
但这里也有矛盾,五界三境都借力华为品牌来做营销,但是华为却做了切割,不是华为造车,而是帮助这些车企造车,最终责任,不是华为。
更重要的是,短期需求和长期战略的矛盾。
华为被制裁时,要求短期迅速有一项千亿级业务填补空白,因此采取 「帮助车企造好车」的策略,迅速上量。
但从智能汽车的终局来看, 作为 下一个智能终端,软硬件一体、掌控核心技术 、 控制功能 体验 、 提供 品牌价值将 成为必然要求, 届时, 华为 还能 居于幕后 吗?
即便是现在, 「五界三境」已经出现了同质化倾向,而各自的技术和能力都出现了「空心化」,并且它们之外,一批采用华为乾崑智驾鸿蒙座舱的品牌,都大打「华为」牌,使劲把「 华为 」推向前台……
2020 年 , 任正非签发不造车 决议 。 该决议 原到期时间为 2023 年 10 月 , 但 华为在 2023 年 3 月 31 日提前更新决议,新文件有效期延长至 5 年(至 2028 年) 。
如今,距离这一期限还有 1 年多,问界此次调整,是否表示华为已经在准备了?
不能下此结论,因为 剩下 「四界」「三境」以及其他供应商模式的业务,都还在大面积铺开,巨轮转向,不是一夕之功。
不过,鸿蒙智行和供应商模式齐头并进的方式,越发不可持续,在造车和供应商两种角色上,华为最终还是要做选择。