撰文 | 奚筱林
编辑|马青竹
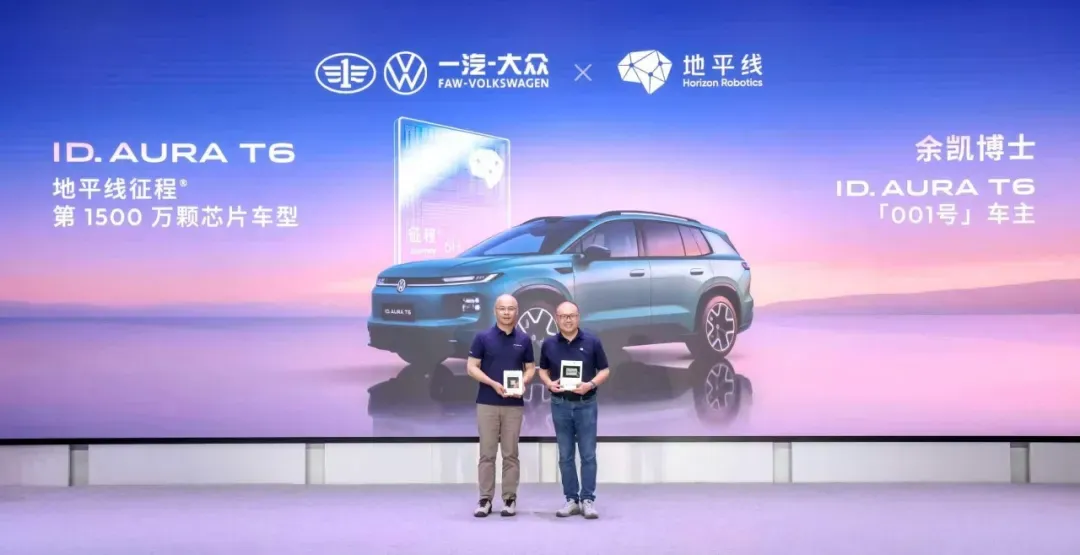
9 月 15 日,第 1500 万颗征程芯片,装进了一辆一汽 - 大众 ID.AURA T6 。「001 号」 车主,是地平线创始人兼 CEO 余凯本人。
有人问他: 1500 万颗出货,高兴吗?他说: 「 高兴两秒钟就翻篇了 」 ,因为 「 更难的事情永远接踵而至 」 。
地平线已经证明了其作为汽车智能化 「 最大公约数 」 的工程力与交付韧性: 2026 年上半年,营收同比增长 32.9% ,毛利率保持 66% 高位,征程系列出货 221.8 万套。
但地平线的处境,远没有数字看起来那么安全。在高阶城区 NOA 市场,英伟达还压着它一头。
另一面,虽然地平线芯片出货量节节攀升,但车企自研趋势越来越明显。
余凯说,高科技行业不存在 「 护城河模型 」 ,只有一个模型就是 「 冲浪模型 」—— 技术迭代一浪接一浪,你得每一波都接住,才不会被甩在后面。
1500 万套,证明地平线能把芯片造出来、卖出去。但下一个 1500 万套,靠什么?
余凯的答案是 「 外卷 」 ,不卷价格,卷边界。
这个边界有三个方向:向下,在 10 万级市场继续普及 ADAS;向上,在高阶智驾正面追赶英伟达;向外,把中国量产能力复制到全球。
在 10 万级市场找增量
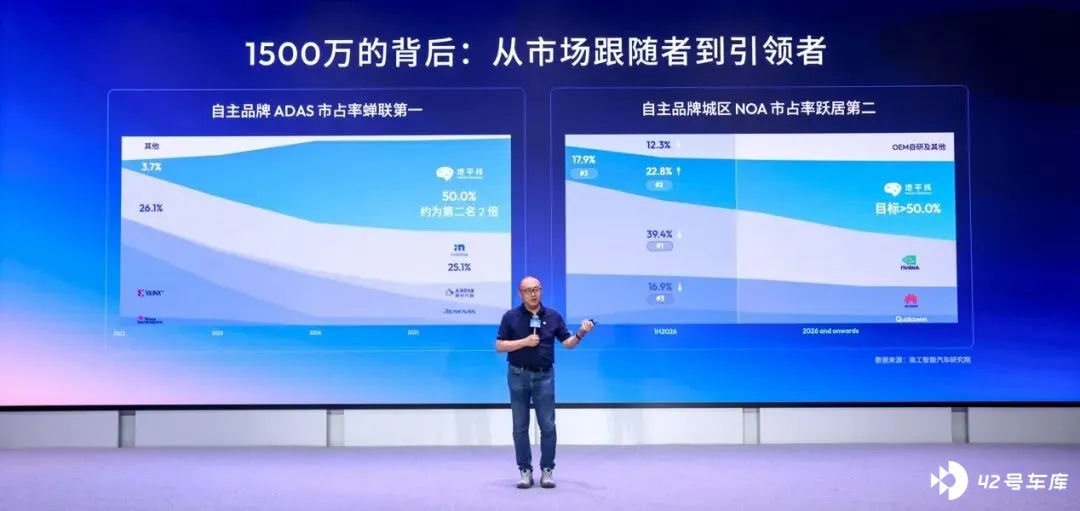
今年上半年,地平线在自主品牌 ADAS 市场,份额首次突破 50% ,约为第二名的两倍。
有观点认为,基础 ADAS 已沦为只能拼价格的 「 微利红海 」 。余凯的判断相反:基础智驾的真正增量,才刚刚开始。
他用移动通信史解构汽车产业: 2012 年 4G 商用前,手机终端没有真正 「 网络平权 」—— 高端机用 3G ,低端机停留在 2G 甚至只能打电话的小灵通。
直到 4G 让高带宽视频流随时随地流畅跑通,行业才迎来入门机到高端机全部标配 4G 的转折,并引爆移动互联网万亿级应用生态。
他认为,今天的智驾,很像 2012 年 4G 普及前夜的移动通信。高端车型搭载城区 NOA ,低端入门车连基础辅助驾驶都未健全,中间层被前视一体机与高速 NOA 层层分割。
这种撕裂并非用户没有需求,而是行业尚未打磨出兼顾体验与成本的 「4G 时刻 」 。
地平线正在把这一节点拉近。
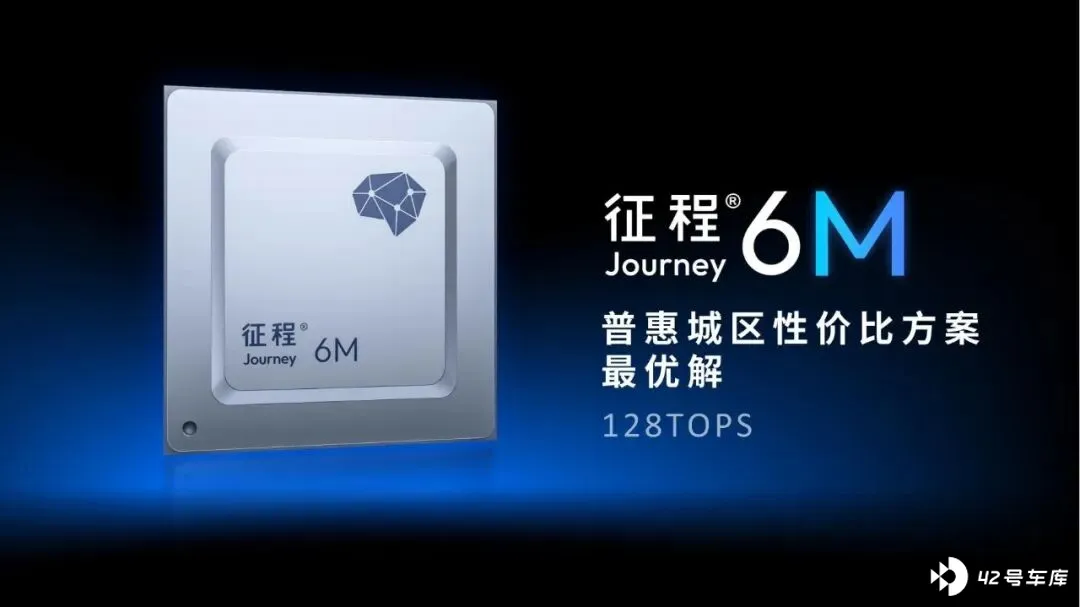
征程 6M 算力处于 128TOPS 的中等区间,在这套算力基础上,跑出不少高算力硬件才能实现的城区辅助驾驶效果。
基于单颗征程 6M ,合资公司智驾新程已将城区 NOA 下放至 10 万级燃油 SUV ,率先推动 「 油电同权 」 下的智驾普及。
起售价仅 8.99 万的上汽大众 ID.ERA 5S ,凭单颗征程 6M 的纯视觉无激光雷达方案,就实现了城区 NOA 及全场景泊车功能。
今年,更多搭载单颗征程 6M 的车型,将集中落地城区辅助驾驶,如 10 万级的哈弗大狗即将焕新上市。另外,长安启源旗下多款搭载征程 6M 激光雷达版本的车型,自 10 月 15 日起将通过 OTA 分批推送城区辅助驾驶。
对地平线而言,已经占据半壁江山的 ADAS ,依然是规模几何级扩张的富矿。
高阶放量,改写高端格局
2026 年上半年,城区 NOA 在中高阶辅助驾驶中的占比达到 64.1% ,成为汽车智能化升级的主要方向。
而在 城区 NOA 芯片市场,地平线的份额已提升至 22.8%,排名从第三跃居第二。
余凯说: 「 在这条赛道,地平线并非防守方,而是新入局的进攻方。 」 他的目标, 2027 年登顶中国高阶智驾芯片市场。
余凯的底气,源自征程 6 系列的大规模量产。目前,征程 6 系列已拿下超 25 家车企、逾 100 款车型定点,超 40 款新车量产上市。
与此同时, HSD 去年底才开始量产城区 NOA 软件解决方案,现已经陆续在奇瑞星途、 iCAR 、风云、深蓝等品牌的车型上落地。
到 2026 年底, HSD 将完成涵盖大众全新车型在内的 20 款左右车型的定点与交付合作, 2027 年配套车型数量将迎来爆发式增长。
快速增长的背后,是地平线与众不同的软硬双重壁垒。
其一,直接交付芯片与算法的 「Wintel」 模式,服务追求交付效率的主机厂,获取直接市占率;
其二,将底层 BPU 、算法模型与工具链开放授权的 「ARM+Android」 模式,赋能希望掌握核心技术的主流车企自研,获取高黏性、高毛利的延展市占率。
与之配合的是软硬一体的技术飞轮。
即将推出的 HSD V2.1 首发全场景倒车轨迹直出,打通窄道脱困与任意点到点的无缝衔接。
面向 L3/L4 的战略级硬件「征程 7 」研发顺利,原生架构重塑,基于百亿级智驾大参数与座舱模型部署,预计 2027 年面世。
据悉,已有多家头部主机厂与全球 Tier 1 密集接洽地平线。
千万级量产能力向全球输出
如果中国市场验证了地平线的工程与放量速度,全球市场则是检验其底层平台能否成为通用工业标准的终极考场。
2026 年上半年,拿下近 60 款出海车型定点,占出口规模前六大车企集团合计份额超 70% 。
更深层的质变,发生在地平线对海外供应链体系的直接 穿透 。
截至目前,征程 6B 生命周期订单突破 2000 万套,海外在手订单总数同样跨越 2000 万大关。
博世基于征程 6B 打造的新一代多功能摄像头平台、智驾新程 HCT Luna 前视一体机方案,分别拿下千万级与数百万级定点合同,版图覆盖欧洲、日韩、澳新、拉美、中东及东南亚等全球主流市场。
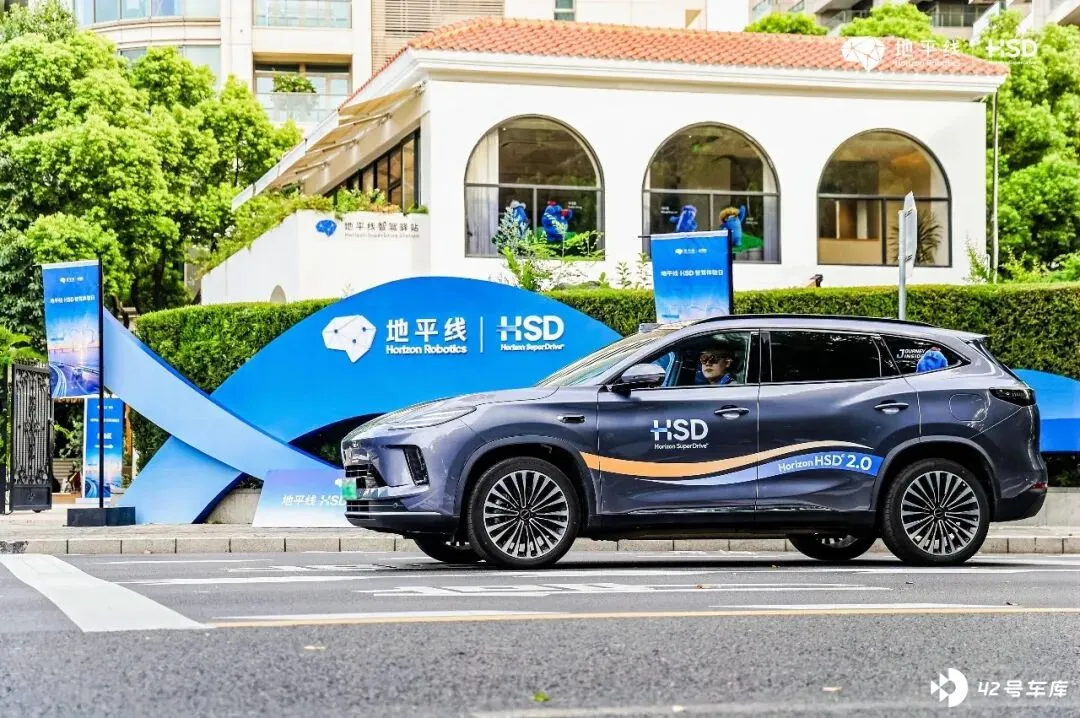
但出海这件事,地平线需要面对一个根本性追问:中国智驾方案走向全球,靠的是性价比,还是不可替代的技术价值?
如果是前者,那地平线在海外面临的竞争,不只是 Mobileye 和瑞萨,还有各国本土供应链的保护主义。
如果是后者,那地平线需要证明的,就不只是 「 我能造出便宜的芯片 」 ,而是 「 我的芯片和软件平台,是全球车企下一代架构绕不开的选择 」 。
地平线的策略:先以 ADAS 切入放量市场扎下根基,再通过技术授权在前瞻研发阶段与全球车企深度绑定。当海外中高阶智驾需求的拐点到来,地平线早已站在生态入口。
这个逻辑成立的前提,是海外市场的智驾升级节奏,会按照地平线预期的 「 五年后 」 发生。但如果这个拐点提前到来,或者被其他玩家用不同的路径截胡,地平线的先发优势就未必能转化为胜势。
出海,不是把中国故事翻译一遍,而是要在别人的地盘上,重新讲好一个故事。
余凯对此并不焦虑,他的逻辑是:与其赌拐点什么时候来,不如先 「 占位 」 。 ADAS 的 2000 万套订单是入口,授权模式绑定的全球 Tier1 是入口,大众、丰田的合资量产也是入口。
他直言: 「 当海外中高阶智驾需求的拐点到来,地平线早已站在生态入口。 」 至于拐点提前还是延后,那是节奏问题,不是方向问题。
不缺席,本身就是一种竞争力。
结语
尽管地平线计划 2028 年左右迈向盈亏平衡,但面对智驾大模型、具身智能算法及征程 7 硬件的饱和式研发投入,如何在巨额资本开支与商业造血之间维持长期健康的现金流杠杆,依旧是一道考题。
此外,复杂地缘政治环境与跨国车企的态度,也让出海深水区充满变量。
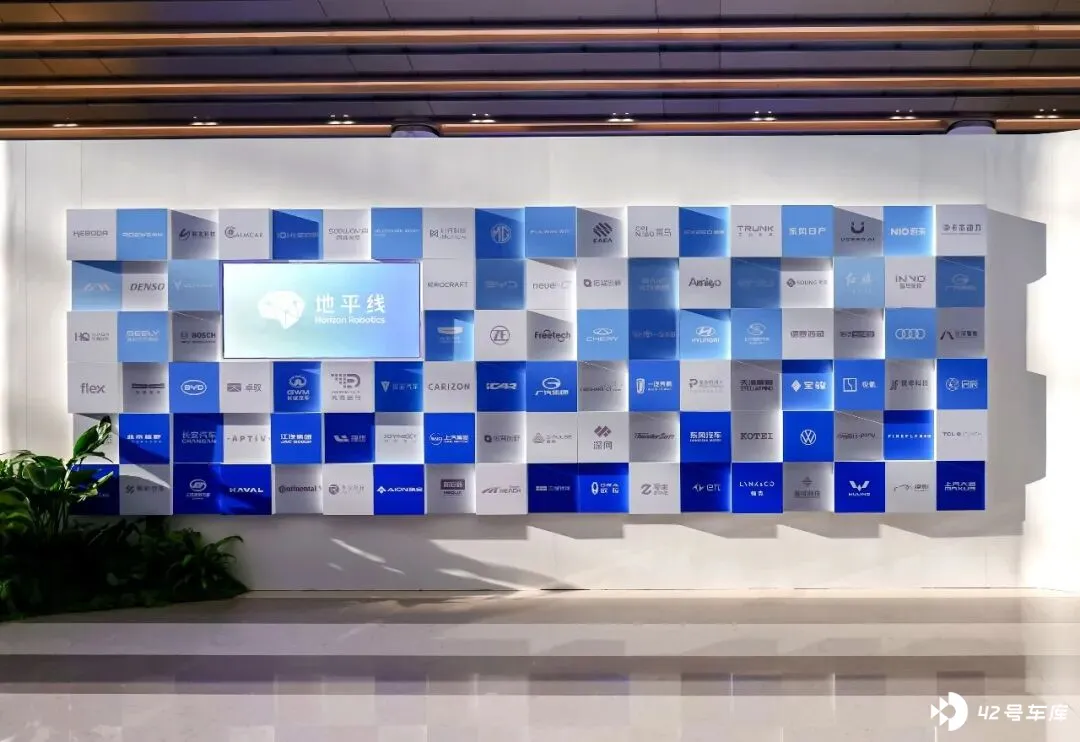
余凯却很享受现在 「 静水深流 」 的状态,他不避讳资本市场对汽车板块的暂时冷静,反而庆幸热钱不再涌入,不会再有跟风的新团队盲目下场, 「 与其临渊羡鱼,不如退而结网 」 。
在 AI 泡沫论此起彼伏、车企在价格内卷中焦灼博弈的周期里,能够抵御风浪的唯一解,就是把产品做好。
今年四季度,地平线首款舱驾融合整车智能体芯片 「 星空 」 与整车智能体操作系统 「 咖咖虾 」 将如期量产。
汽车之外,通过地瓜机器人赋能超 100 种机器人品类、服务超半数中国具身智能企业的探索,也正在悄然搭建走向物理世界 AI 的统一计算底座。
向下扎根 10 万级大众市场,向上攻坚高阶智驾直面英伟达,向外将中国方案输送至全球,向远跨出汽车边界构建物理 AI 基座。
1500 万颗芯片只是序章,更大的征程刚刚开启。