


作者: 朱玉龙
2026 年 8 月,美国轻型车市场一共卖出 138.1 万辆新车,总量来看和中国乘用车上险数据差异不大。
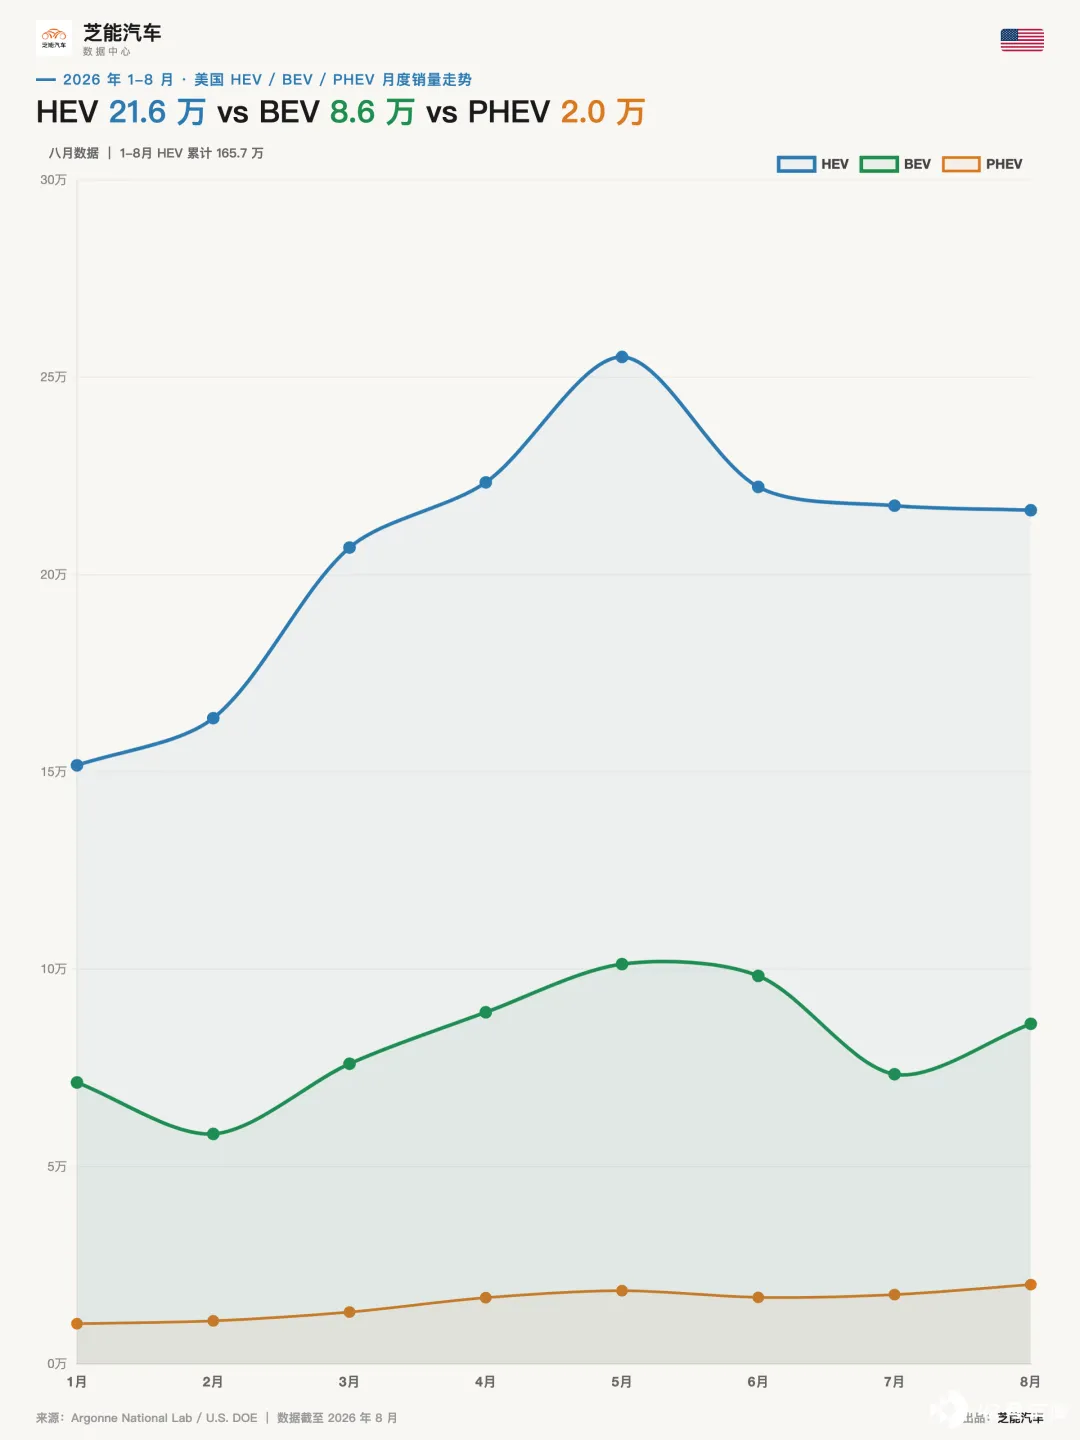
但是新能源 (纯电 BEV 加插混 PHEV) 单月 10.6 万辆,渗透率 7.7%;不算新能源的 HEV 油电混动,卖了 21.6 万辆,同比增长 15.6%。
和中国乘用车销量来对比,美国和中国总销量差距在缩小,但新能源市场 越拉越大。
以后北美汽车制造体系 (墨西哥、美国和加拿大) 和中国汽车制造体系相对独立的两个体系,我们会拿来不断进行对比。
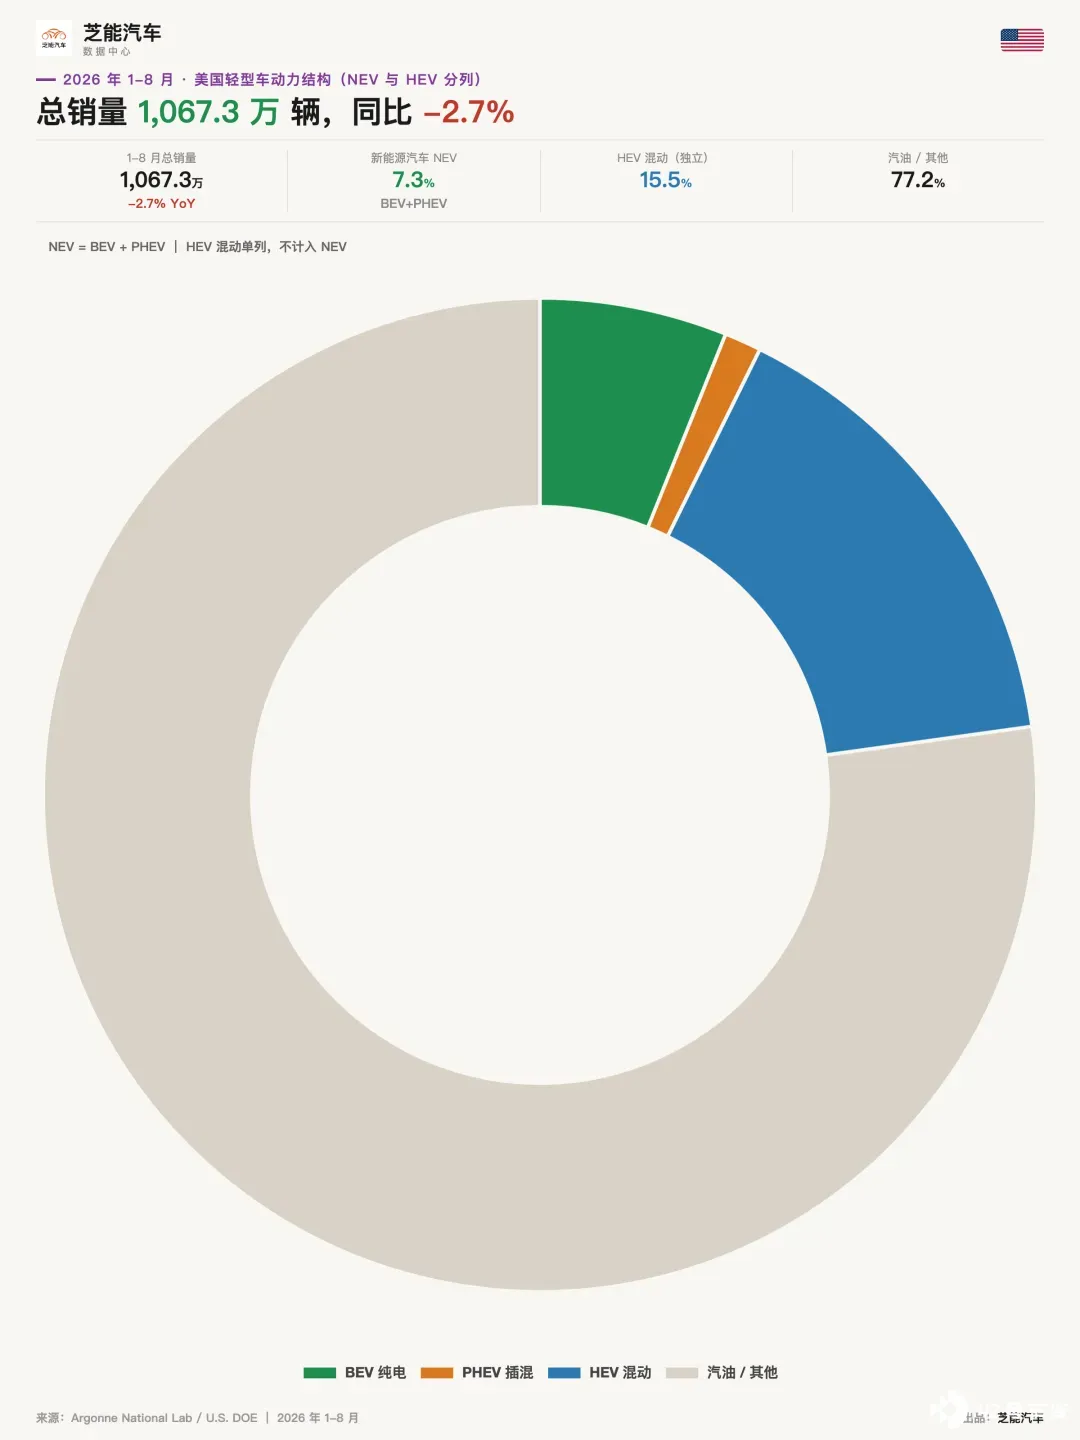
美国汽车的动力体系分析
在现任美国政府的驱动下,美国电车和充电基础设施发展完全失速,哪怕是油价贵也没办法驱动电车的普及。
8 月数据出来,三条线分化得更彻底了。
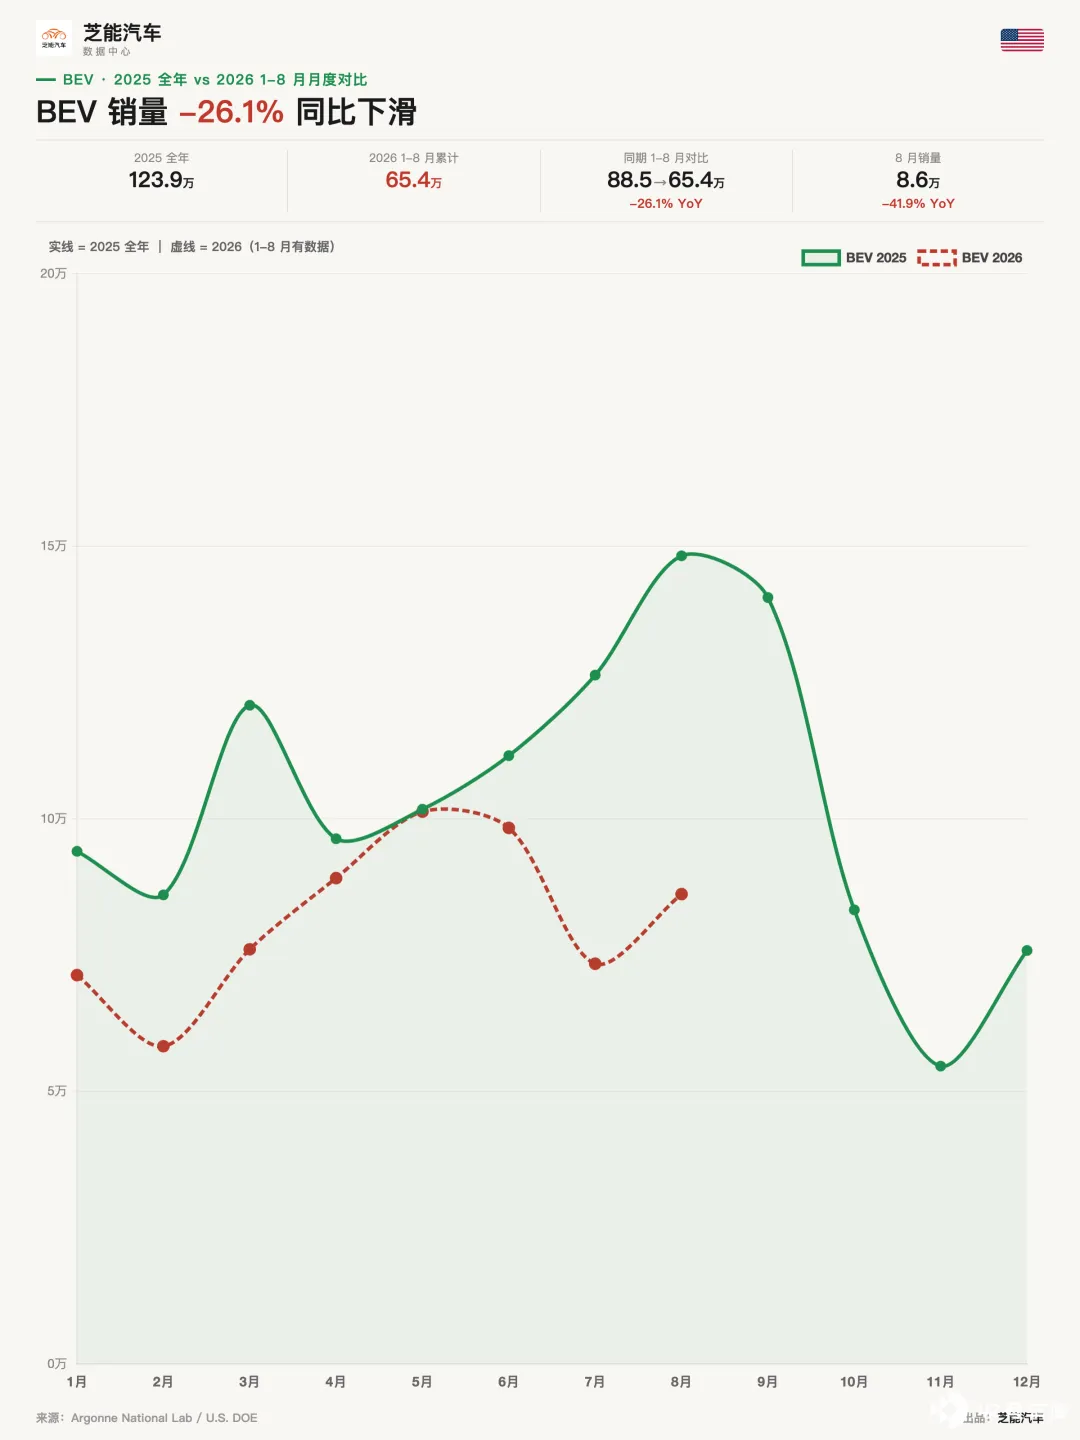
◎ BEV 纯电: 8 月单月 8.6 万辆,同比减 41.9%,主要是去年冲击补贴,造成了高基数。1-8 月累计 65.4 万辆,同比减 26.1%。
特斯拉以 40,816 辆的销量,销量较 7 月份下降了 3.8%。
丰田继续保持增长势头,销量环比增长 34.9%至 4,964 辆,丰田 bZ 的销量增长最为显著,环比增长 39.6%。
雪佛兰 (+30.3%) 、凯迪拉克 (+13.1%) 和起亚 (+12%) 的销量也均实现了增长,但是销量确实不太高。
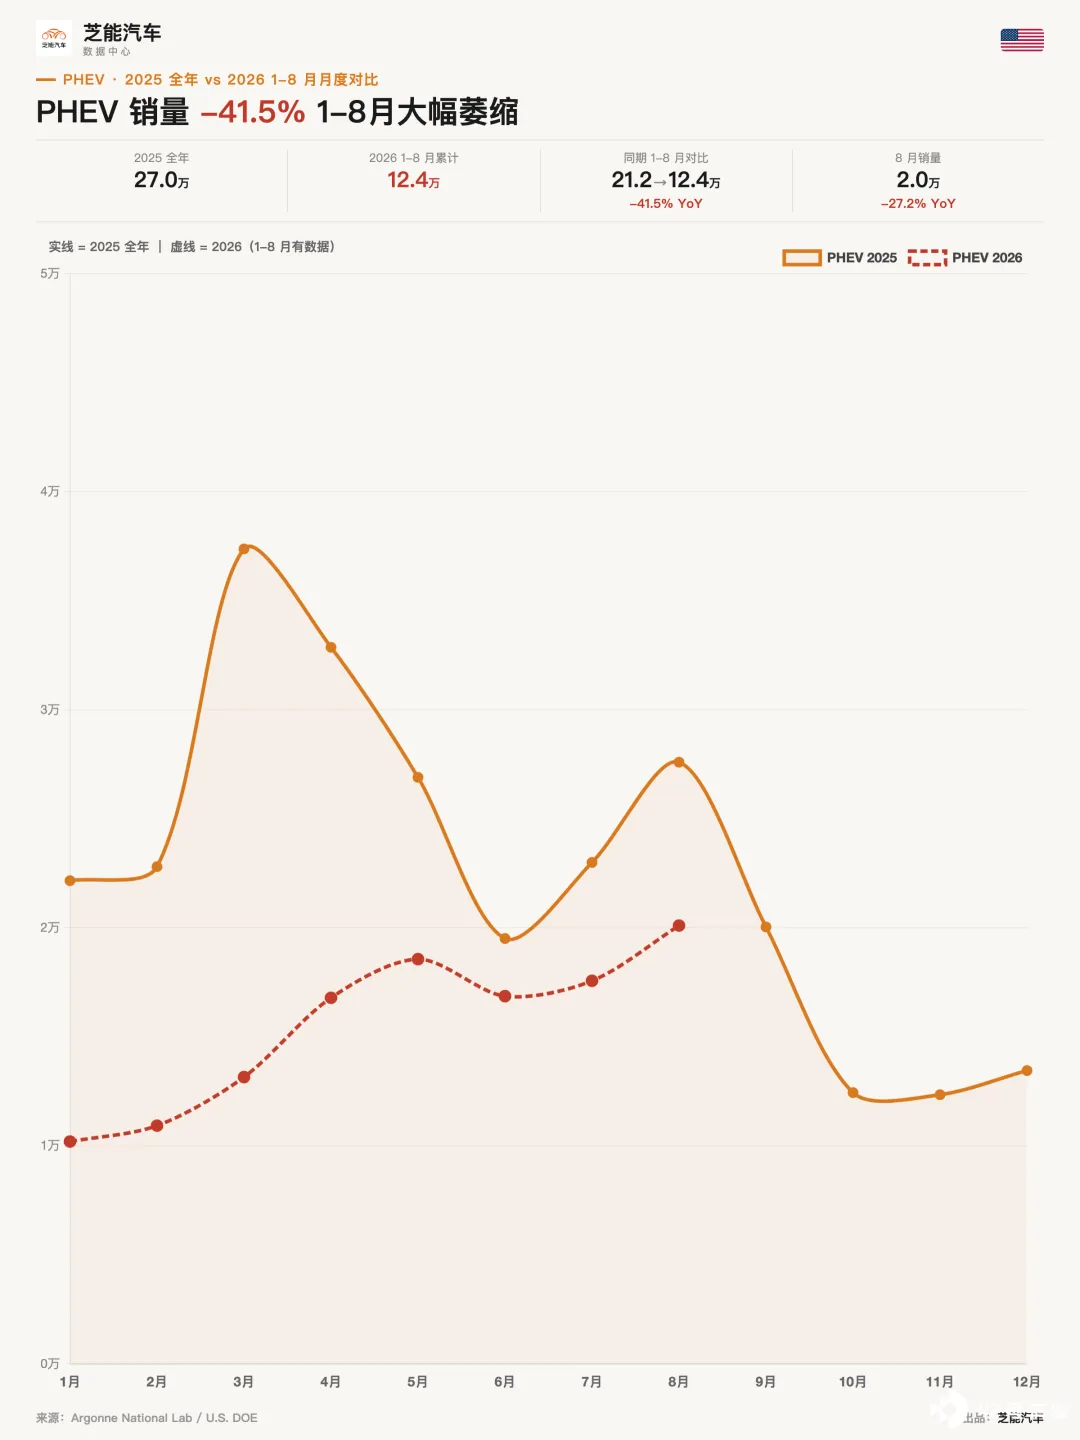
◎ PHEV 插混: 8 月单月 2.0 万辆,同比减 27.2%。1-8 月累计 12.4 万辆,同比减 41.5%,这个类型真的没人买了。
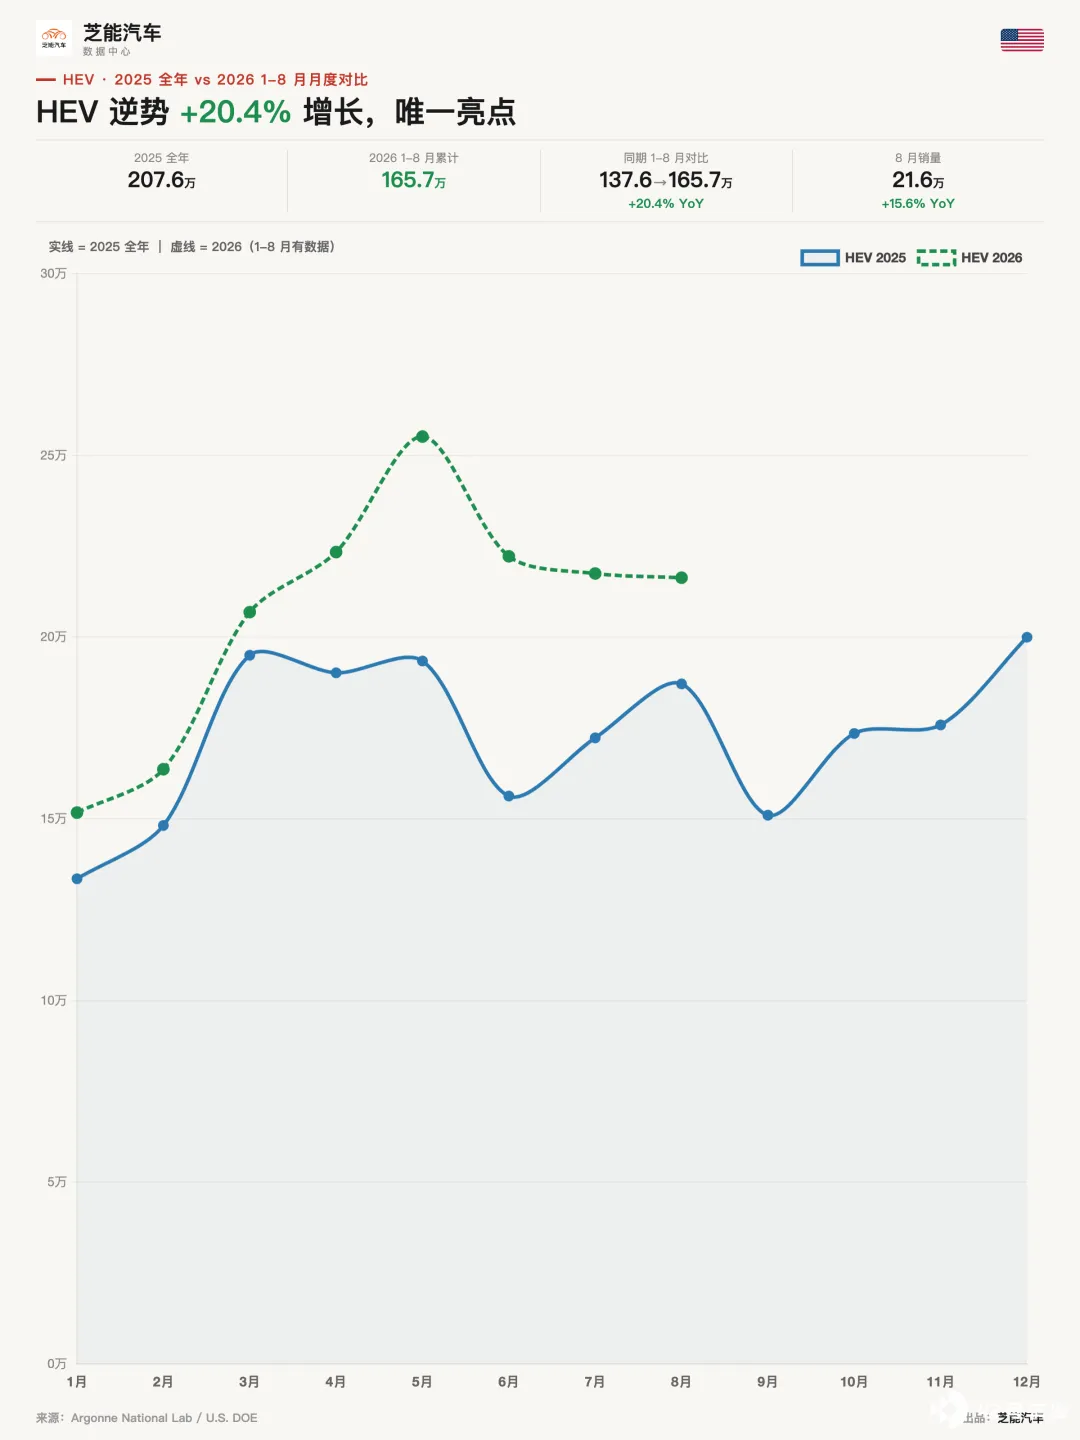
◎ HEV 混动: 8 月单月 21.6 万辆,同比加 15.6%。1-8 月累计 165.7 万辆,同比加 20.4%,一枝独秀。
纯电动 BEV 跌掉四分之一,主要是贵,说是溃退不为过,特斯拉在美国转向人工智能,也是美国的需求使然。PHEV 近乎腰斩,是三条线里最惨的一根。
唯独 HEV 逆势猛涨,这也是美国消费者节约使用费用的唯一手段。
2010 年 12 月,美国卖出第一辆量产 PHEV (雪佛兰 Volt) 和 BEV (日产 Leaf) 。此后十年爬坡,2023 年 12 月 BEV 单月冲到 12.16 万辆;2025 年 8 月补贴退坡前抢装,进一步冲到 14.82 万辆,是迄今单月高点。
美国电车还有希望吗?
◎ 2026 年 1-8 月 BEV 累计 65.4 万辆,而 2025 年同期是 88.5 万辆,直接掉下降 26.1%。
照这个节奏年化,2026 全年 BEV 大概落在 95-100 万辆区间,大概是中国新能源 1 个月的销量,补贴抽走后,原本靠税收抵免撑着的订单塌了。
基建与纯电动汽车产品节奏完全乱了,美国已经没有新的纯电汽车产品。纯电的痛点在于充电网络稀疏、长途焦虑、皮卡和大型 SUV 电动化严重滞后,在美国这种地广人稀、皮卡文化深厚的市场被放大。
◎ 反观 HEV,直接装在 F-150、Silverado 这类最赚钱的车上,厂商没有转型阵痛,消费者没有续航顾虑。
8 月 HEV 里轿车 5.9 万辆、SUV / 皮卡等非轿车 15.7 万辆,皮卡和 SUV 才是 HEV 的主力;单月丰田一家就占了 HEV 销量的 33.9%。
◎ PHEV 8 月 2.0 万辆,去年同期 2.76 万辆,掉 27.2%;1-8 月累计 12.4 万辆,去年同期 21.2 万辆,掉 41.5%。
从 2010 到 2026 年 8 月,美国累计卖出 859 万辆 PEV (BEV 加 PHEV) 。美国不是没培育出电动市场,是市场被补贴喂大,补贴一撤,增长就失速。对比中国,由于纯电动成本下来以后,快一统江湖了。
氢燃料电池这边更边缘:8 月丰田 Mirai 只卖了 36 辆,2014 年以来累计不过 1.9 万辆,基本可以忽略。
美国汽车市场,实际上是和墨西哥、加拿大深度绑定的。把时间拉到 2016 到 2025,中国上险数从 2394 万波动走到 2325 万,北美三国从 2103 万回落到疫情低点后又回到 1966 万,两边长期处在同一数量级。
小结
从长远来看,中国美国真的是内燃机主导和纯电动主导两个方向,只是我们是对的,美国人还活在汽车产业的过去里面。






