

作者:朱玉龙
9 月,大型 SUV 的头部几强的竞争,都在 1 万台左右见分晓!
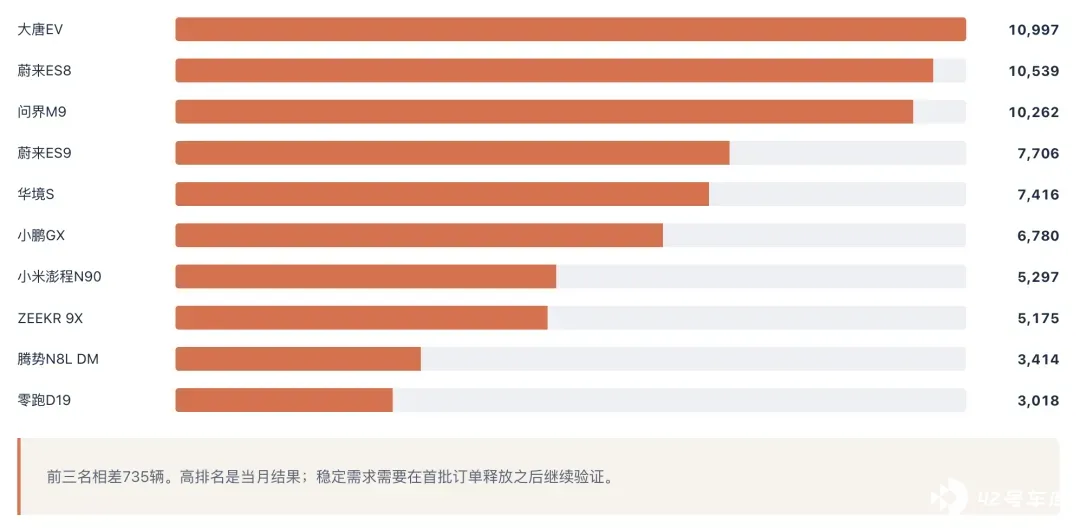
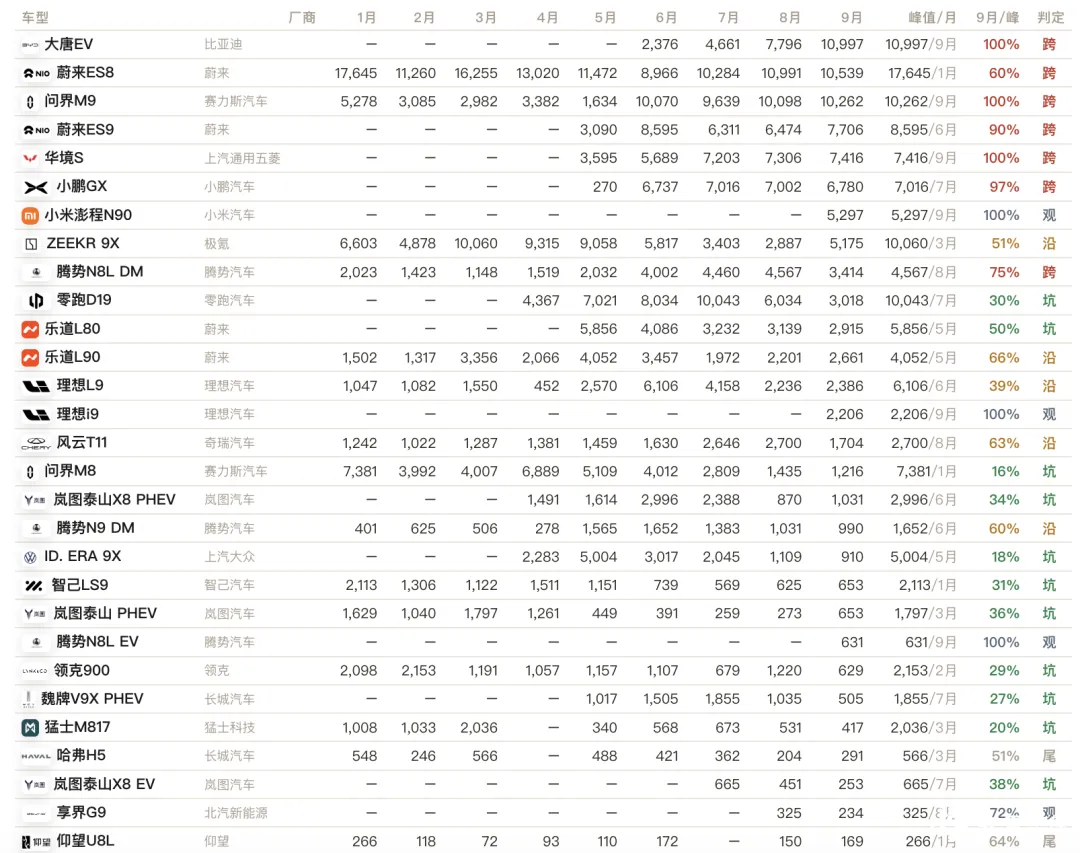
比亚迪大唐 EV 售出 10,997 辆,蔚来 ES8 为 10,539 辆,问界 M9 为 10,262 辆。
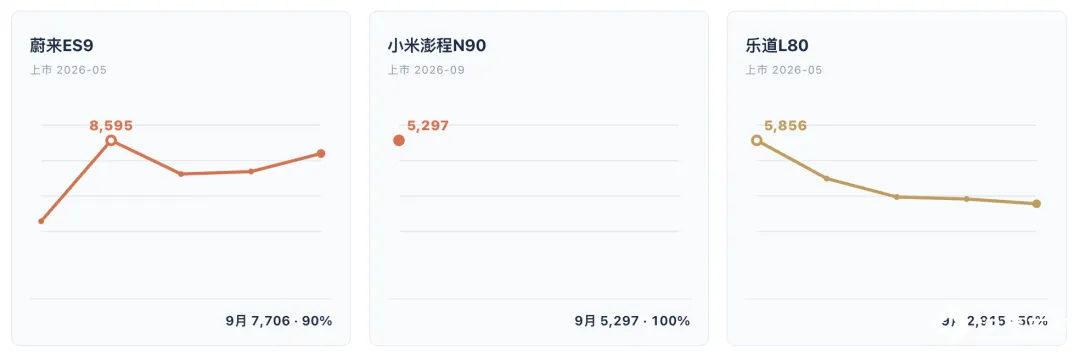
再往后,蔚来 ES9、华境 S、小鹏 GX 分别售出 7,706 辆、7,416 辆和 6,780 辆,构成第二密集梯队。
光看榜单会比较上头。
新品牌进场,新旗舰起量,曾经由少数车型占据的大车市场,正在出现更多选择。把时间轴拉长,
但另一幅景象也在浮现:零跑 D19 从 7 月的 10,043 辆降至 9 月的 3,018 辆;问界 M8 从 1 月的 7,381 辆降至 1,216 辆;极氪 9X 在 8 月跌至 2,887 辆后,9 月回升至 5,175 辆。
有人冲上万辆。有人从万辆退下来,也有人在低谷里重新起身。
大型 SUV 的竞争走到现在这个阶段,发布会能否拿到关注、上市能否迅速放量,都还不足以决定一款车的命运。
当积累的订单逐渐交付,当消费者开始把它和下一款新车比较,它还能不能持续卖出去。
当车企把大量的资源丢给大型 SUV 的新车,如果爬不出新车死亡谷,损失可就大了。
新车死亡谷,是一款新车在早期集中放量之后,能否建立持续需求的考验。
预售积累、老用户换购、首批交付和产能释放,都可能把早期月销量推高。等这些因素减弱,新增订单能否接上,产品的真实位置才逐渐显现。
销量回落本身不能证明产品失败。春节、供应变化、车型切换、交付节奏,都可能影响单月数字。月度零售反映的是需求与交付共同作用的结果。
一款车是否陷入困境,要把销量曲线、订单变化、成交价格和竞争环境放在一处看。
乐道 L90 是一个典型, 看 2026 年 1 至 9 月,它的窗口峰值是 5 月的 4,052 辆,9 月卖出 2,661 辆,保留了约 66%。
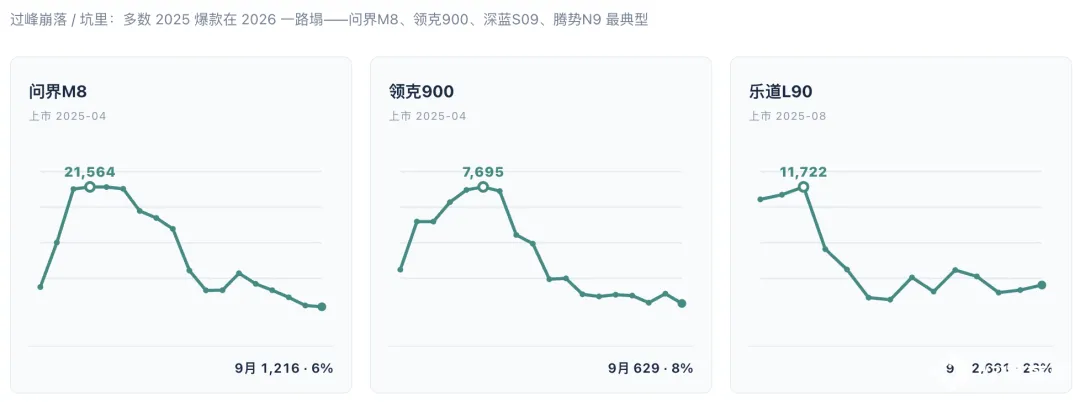
如果追溯到 2025 年的上市放量阶段,峰值为 11,722 辆,同样的 9 月销量只相当于峰值的约 23%。
前者观察今年的平台是否稳定,后者观察上市时形成的高销量能否延续。站在一个较低的平台上,不等于已经恢复到上市初期的竞争位置。
蔚来 ES8 也有类似的口径差异。
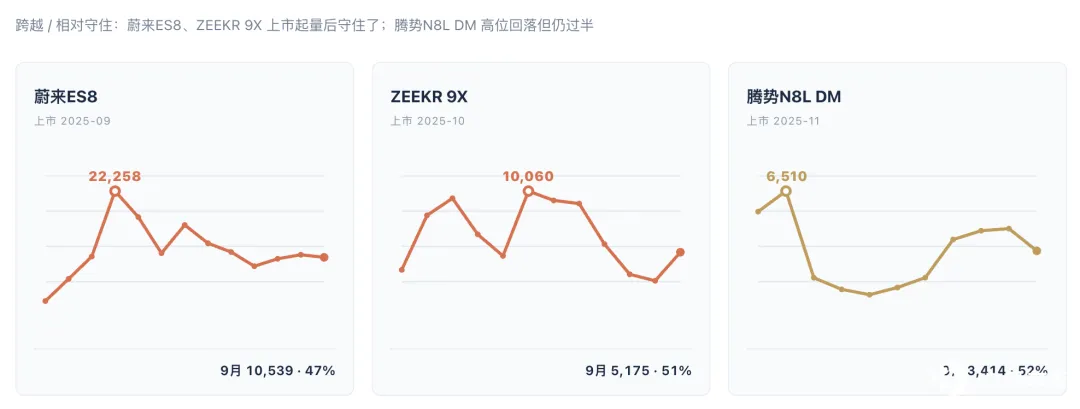
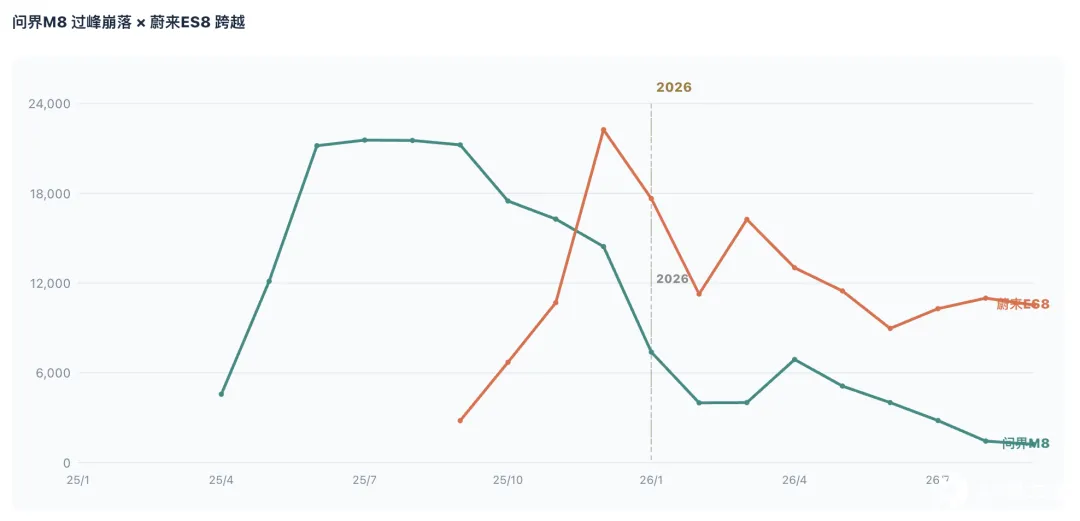
9 月 10,539 辆,相当于 2026 年窗口峰值 17,645 辆的约 60%;若与 2025 年峰值 22,258 辆相比,比例约为 47%。
只靠这个比例,会低估它当前的规模:今年九个月里,八个月销量超过 9,000 辆,持续的平台本身已有分量。
所以判断死亡谷,既要看从高点回落多少,也要看回落之后停在哪里。
月销一万辆的平台,与月销两千辆的平台,不能因为留存比例相似,就给出同样的评价。
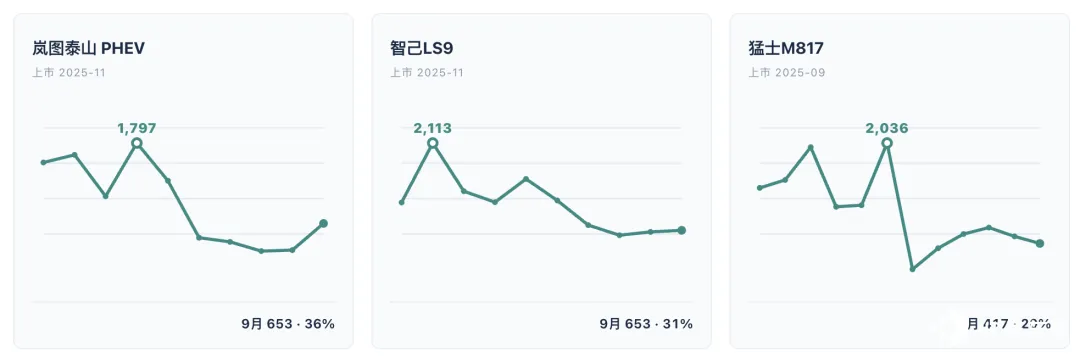
把 2025 到 2026 这批大型 SUV 的曲线摊开,死亡谷里跑出了四种典型轨迹。
2025 年发布的车
2026 年发布的车
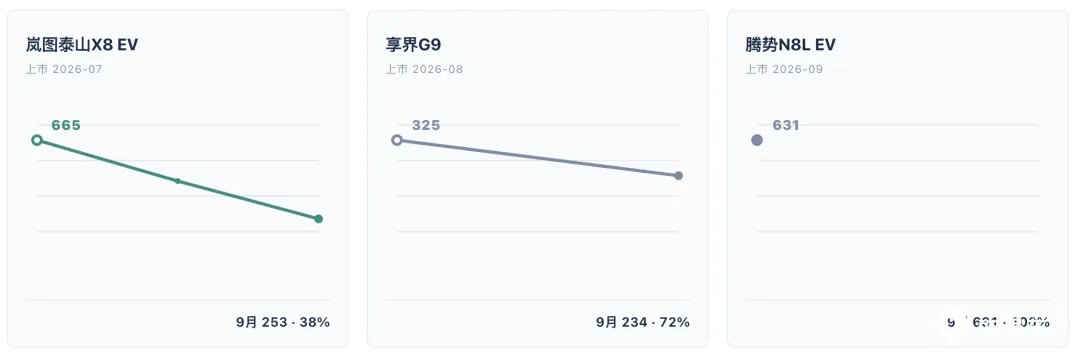
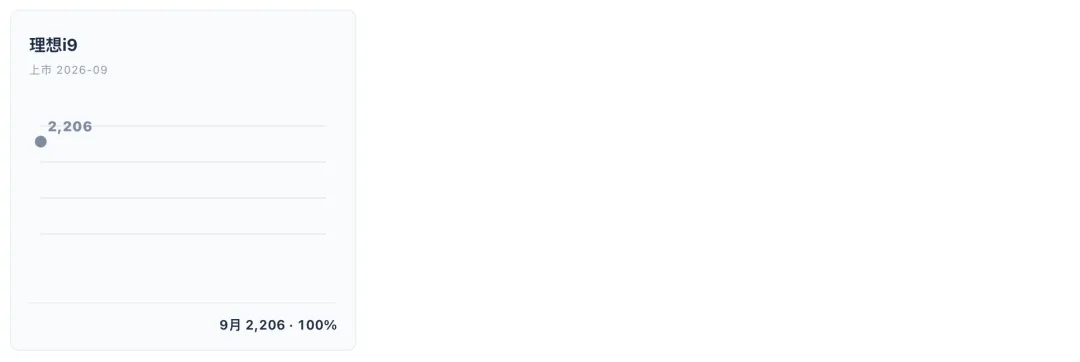
◎ 第一种是过峰崩落:从最高点一路滑下,问界 M8 是代表。
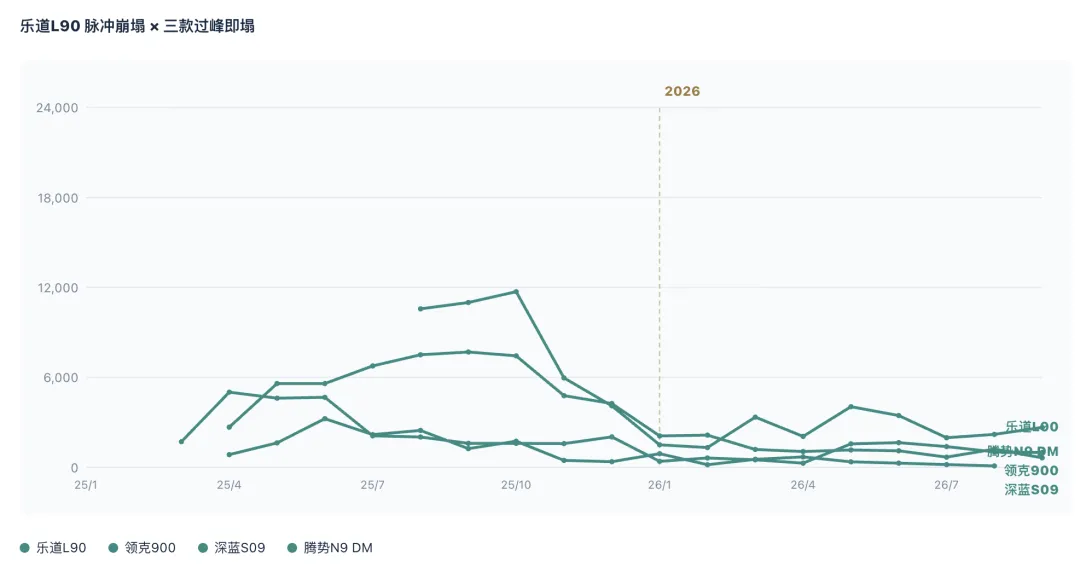
◎ 第二种是脉冲崩塌:首月就是顶,锁单集中释放堆出的量后面接不住,乐道 L90 如此。
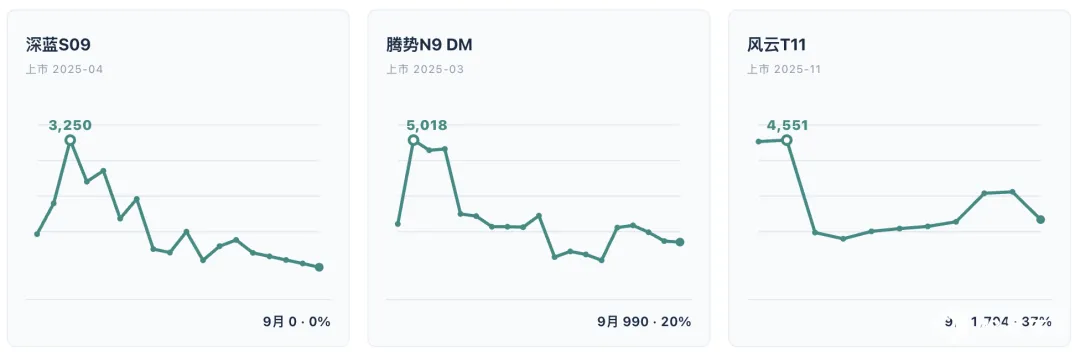
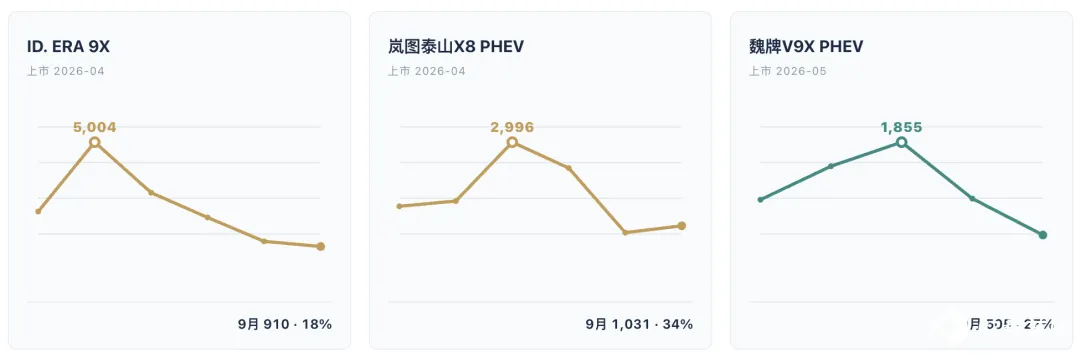
◎ 第三种是过峰即塌:冲高之后一路向下,领克 900、深蓝 S09、腾势 N9 DM 都在这一组。
◎ 第四种是跨越:上市起量后守住了持续平台,蔚来 ES8、ZEEKR 9X 算进来。
四种轨迹,车各不同,还有三种状态:
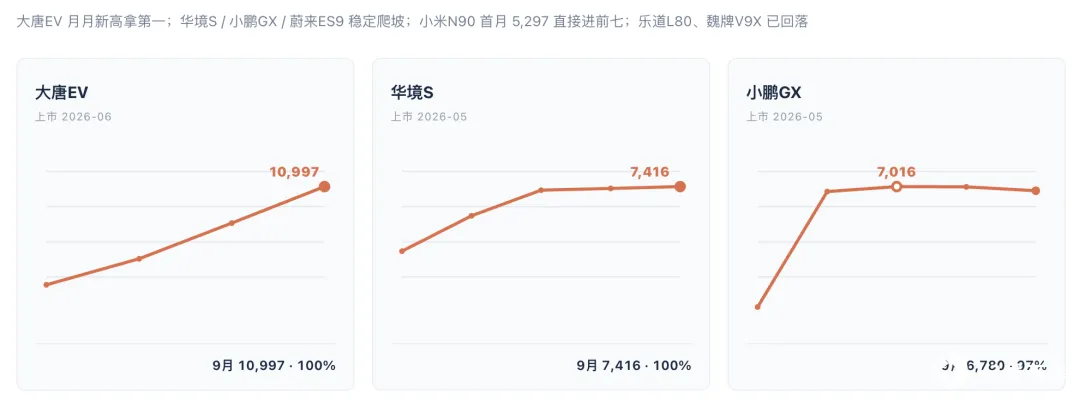
◎ 一种是爬坡,大唐 EV、华境 S 仍在向上,没有可供检验的峰后低谷。
◎ 一种是平台,小鹏 GX 连续数月稳定在七千辆附近 (主要是前期交不出来车) 。
◎ 一种是反弹,极氪 9X 从低位回升,但恢复后的量仍只到窗口峰值的一半。
◎ 零跑 D19 的连续回落,更像一个警报。
◎ 大唐 EV 从 6 月的 2,376 辆,升到 7 月的 4,661 辆、8 月的 7,796 辆,再到 9 月的 10,997 辆,展示的是持续爬坡,目前还没有出现峰后低谷。
登上榜首证明它迅速拿到了市场位置,能否形成稳定需求,仍要看这一轮放量之后的表现。
◎ 华境 S 的曲线更平缓,从 5 月 3,595 辆逐月升到 9 月 7,416 辆。
上汽集团的 9 月产销公告也确认,该车型交付连续五个月增长。这比单月名次更有价值:它的规模扩张已经持续了一段时间,但仍应继续观察新增订单能否支撑后续交付。
◎ 小鹏 GX 逐渐形成了平台。
6 月零售 6,737 辆,7 至 9 月分别为 7,016 辆、7,002 辆和 6,780 辆。对一款新旗舰来说,连续数月保持接近七千辆,成绩不错!
◎ 另一边,零跑 D19 的变化更值得警惕。
它从 4 月 4,367 辆爬到 7 月 10,043 辆,随后连续两个月回落,到 9 月只剩峰值的约 30%。早期放量之后,接下来的订单和交付究竟出了什么变化。新增订单、等待周期、终端权益与供应安排。
◎ 极氪 9X 提供了反弹这一种轨迹。
它 3 月达到 10,060 辆,8 月降至 2,887 辆,9 月回到 5,175 辆,环比增长约 79%。反弹的幅度很大,恢复后的销量却仍只相当于窗口峰值的一半左右。
◎ 乐道 L90 的脉冲已经说过。
回到 2025 年上市放量的完整曲线,首月 10,575 辆,连三月破万,11 月直接腰斩到 5,970 辆,到 2026 年 9 月只剩 2,661 辆。锁单集中释放攒出的量,首波订单把高度顶上去,后面接不住。开局站在高位,不等于高位能维持。
◎ 问界 M8 是过峰崩落的代表。
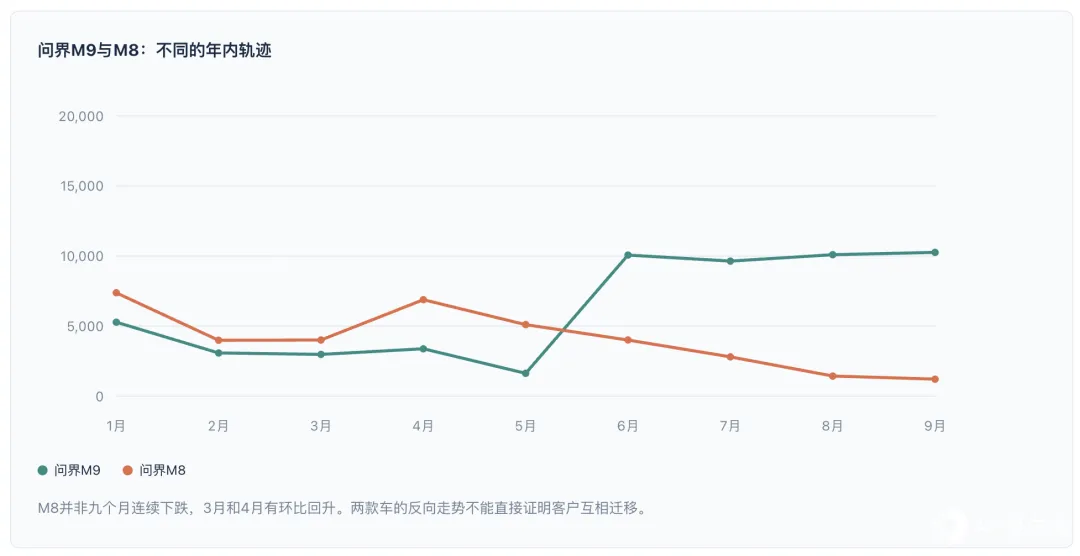
它的纵向峰值出现在 2025 年中,约 21,564 辆,到 2026 年 9 月只剩 1,216 辆,9 月销量仅相当于峰值的 5.6%。若只看 2026 窗口,它是从 1 月的 7,381 辆滑到 1,216 辆,跌幅同样超过八成,是从顶上一路退潮下来的。
◎ 领克 900、深蓝 S09、腾势 N9 DM 是过峰即塌。三款 2025 上市车峰值分别为 7,695、3,250、5,018 辆,到 2026 年 9 月分别跌到 629、0、990 辆,相对峰值多在 8%到 20%之间。它们的问题不是退潮,是冲高之后再没回来过。
◎ 蔚来 ES8 和 ZEEKR 9X 是这一批里守住的。
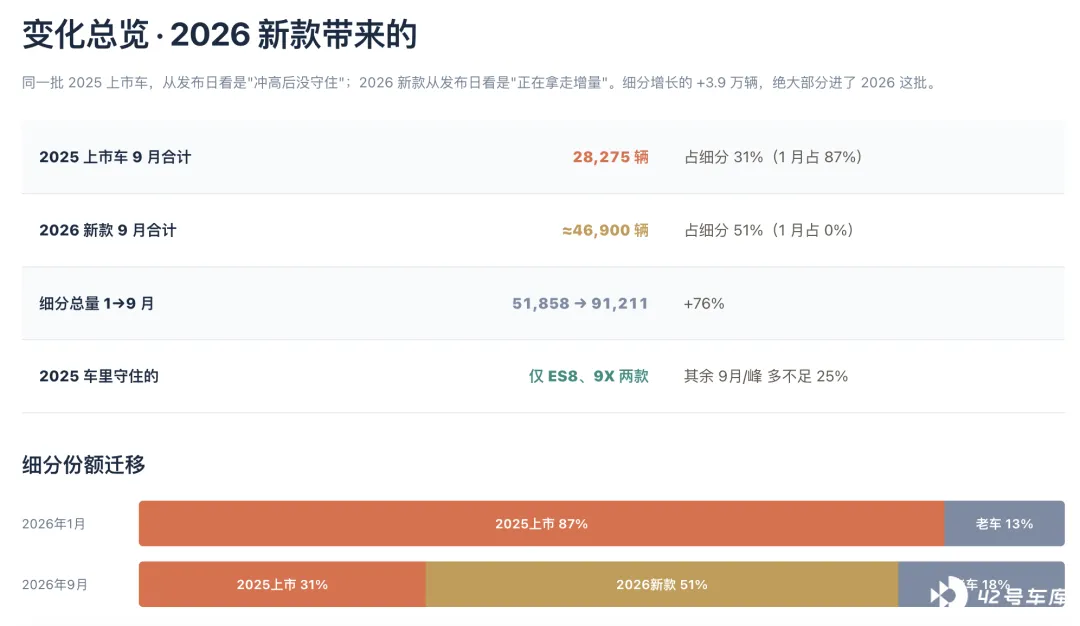
ES8 三代同堂,2025 年 9 月上市,四个月冲到 22,258 辆峰值,2026 年守在 9 千到 1.7 万之间,9 月 10,539 辆。ZEEKR 9X 9 月 5,175 辆,比年中高点回落,还留在万位附近。其余多数 2025 上市车,9 月相对峰值都不到 25%。
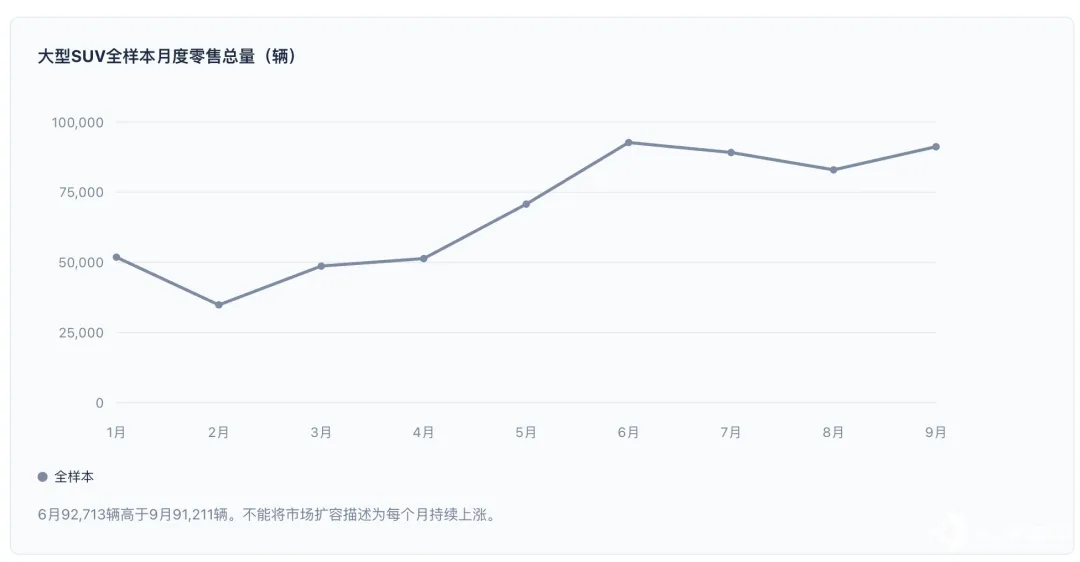
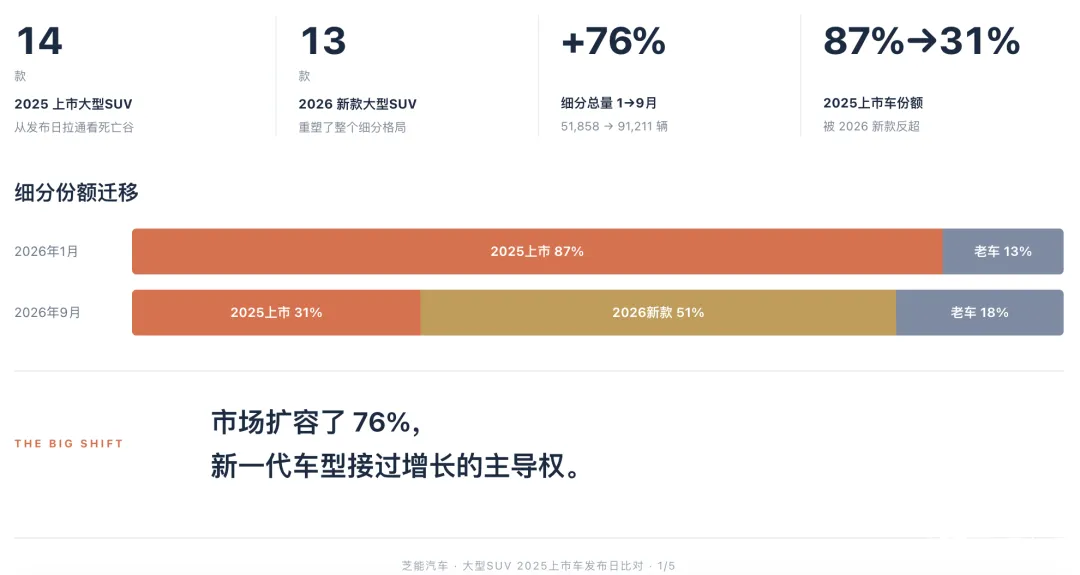
2025 上市车这一队,在 2026 年 1 月还占着大型 SUV 全样本 87%的份额,2026 新款那时几乎没有存在感。
到 9 月,形势完全反转:2026 新款吃下 51%,2025 上市车被挤到 31%,其余老车与燃油车型占 18%。
全样本月度总量由 1 月 51,858 辆升到 9 月 91,211 辆,增长约 76%。
大型 SUV 的市场基本稳定,换了一批新车。
问界 M8 的份额由 1 月约 14.2%降到 9 月约 1.3%,消费者仍在购买大型 SUV,只是购买的车型发生了变化。新增需求不会平均分给所有参与者,过去积累的优势也不会自动延续。
车企究竟在争夺怎样的需求。大型 SUV 把不同价格、动力形式和使用场景的车型放在一起,并不拥有完全相同的客户。
有人优先考虑全家出行的空间和预算,有人为行政与商务用途购买旗舰,也有人愿意为补能便利、驾驶体验和服务付出更多。
◎ 配置越来越丰富、技术逐渐普及之后,高价车型需要解释,消费者多付的钱究竟换来了什么;
◎ 更便宜的车型则要证明,在空间和配置之外,日常体验、可靠性与服务能否接住规模增长。
大车的价值最终发生在具体场景里:满员时第三排能否舒适乘坐,行李是否装得下,城市停车是否方便,长途补能是否省心,乘坐体验能否让全家满意。
发布会可以展示这些能力,持续订单则检验消费者是否认可它们,以及认可到什么价格。
小结:你觉得在这个市场谁能胜出呢?


