

作者 | 邱锴俊
编辑 | 王凌方
最近 两个 反差很大的 融资消息, 让我们看到 重卡换电赛道的 新状态 。
一个是 8 月, 宁德时代以 25.56 亿元收购启源芯动力 24.8726%股权,成为其第一大股东 。 宁德时代敢于 「接盘」中国电力,体现出这一 行业巨头 不可阻挡的决心。
另一 个 , 是 一家名为乾图的重卡换电创业公司 , 正在进行的 Pre-A 轮融资,目标 1000 万元,投后估值 2 亿元 。 「 后浪 」 正在涌动, 试图抓住 这一赛道的 细分 场景 机会。
一老一新,一小一大,勾勒出重卡换电的 战场 全貌: 虽然 国家队转身离场, 但 民营资本和电池巨头正在 接力推动 。此前处在 「 局部开拓 」 阶段的 重卡换电 市场,正在迎来全面铺开的机会。
开路先锋:启源芯动力
中国的重卡换电,其实已经探索了很久。
早 在 2009 年中国开启新能源汽车 「 十城千辆 」 示范试点工程之后,在商用车领域,充换电电动化多有尝试,但都不成规模,并且极度依赖示范和补贴。
中国重卡电动化的真正市场化,也许可以从融和电科讲起。
2019 年,国家电投旗下融和电科融资租赁公司成立。此前,这支团队从充电桩业务起步,后来发现 「 重卡才是用电大户 」 -一台重卡一天几百度电,是乘用车的十倍,而全国重卡保有量超过 1000 万台,高频短倒场景有一百多万台。 而充分发挥油电差之后, 「油换电」的账比较好算。因此, 这 是 一个巨大的增量市场。
但重卡电动化谈何容易?电池太贵、场景太散、账算不过来。 早年重卡电动化被公认 「 三不可能 」 :不可能有经济性,不可能规模化,不可能摆脱补贴。
融和电科负责人后来回忆,团队被一个做充电的 「 老朋友 」 点醒 —— 连通讯企业都能干充电,央企有什么不能干?更重要的是, 他们看到国电投旗下大量矿山、港口、电厂都有重卡运输需求, 「 替换自家车辆就能形成市场 」 。
于是融和电科开始 「 攒局 」 。他们先后说服宁德时代做电池供应商、入股做股东,拉来华菱星马做整车主机厂,找来上海玖行做换电站建设,还投资了特百佳做电驱系统、上海挚达做车联网平台。一个生态圈就这样搭了起来。
2020 年, 一批融和电科的骨干创立了 启源芯动力,由国家电投中国电力发起成立,专攻重卡换电。这一干就是六年。
启源芯动力 流量做了什么 ?
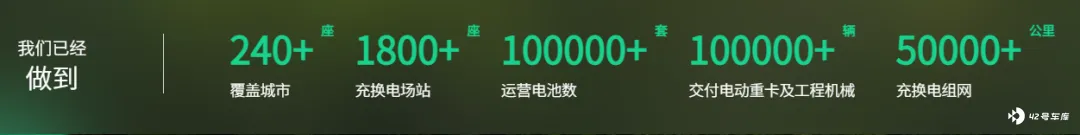
截至 2025 年底,它在全国布局超 1800 座充换电站,换电重卡市占率超过 70%,兼容 105 家主机厂的 731 款换电重卡车型。2025 年营收 95.25 亿元,净利润 3.56 亿元。从账面上看,已经跑通。
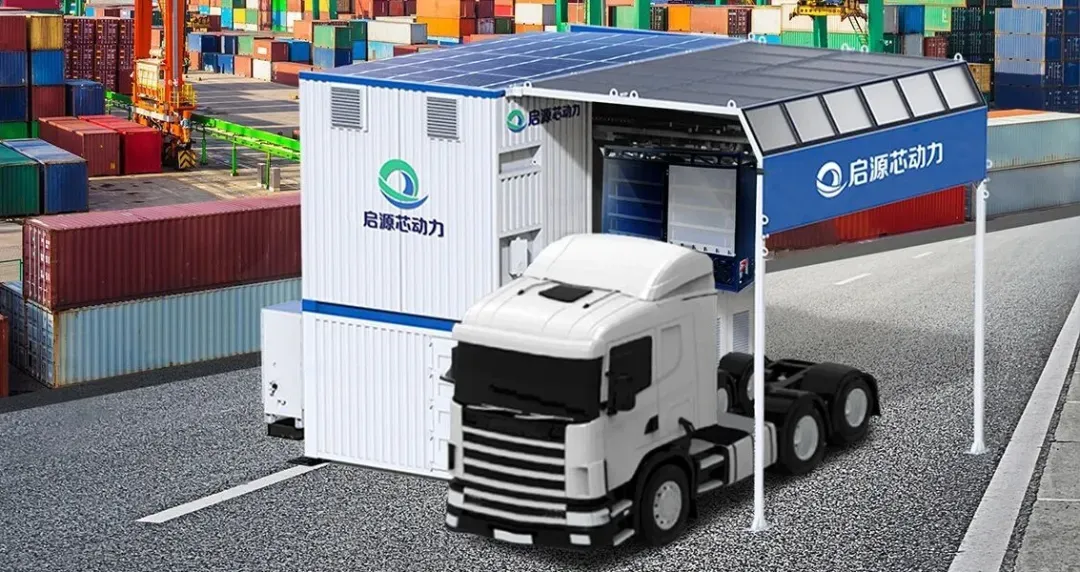
更难能可贵的是,启源芯动力构建了一套开放的第三方平台逻辑 —— 它不绑定任何一家主机厂或电池厂,而是让各方都能在这个平台上合作。一位 熟悉启源芯动力的 人士评价: 「 它就像重卡换电领域的 ‘ 安卓系统 「,谁都能进来玩。 」
但 出人意料地,中国电力 选择此时离场。
2026 年 7 月,中国电力将所持 24.8726%股权在上海联合产权交易所公开挂牌,8 月被宁德时代以 25.56 亿元摘得。评估报告显示,启源芯动力 100%股权估值 102.75 亿元,较账面净值溢价约 119%。
前述 人士对《电动汽车观察家》 分析 , 中国电力的退出,并非不看好重卡换电,而是 国央企近年强调 「 聚焦主责主业 」 ,换电站属于基础设施投资,回报周期长,不是发电集团的菜。
「 建设阶段是央企的事,运营阶段该交给市场了。 」 再加上港股对央企估值偏低,趁着行业兴起及时回笼资金,是合理的资本操作。
启源芯动力六年开疆拓土,把封闭场景(港口、矿山、钢厂的短倒运输)基本打透,同时也由点成线,开始探索干线物流场景的应用。
比如,启源芯动力目前已经在山西 -山东建立了千公里的干线廊道。
项目起步于山西太钢等厂区短倒场景,验证后背吊装换电、 BaaS 电池租赁模式,在重载连续作业与低温工况下打磨之后,启源芯动力向外延伸,建成十余座换电站,搭建 604 公里省内煤运网络,服务 600 余台换电重卡,站间距匹配电池续航。
在此基础上,启源芯动力又贯通山西临汾至日照、青岛港千公里晋煤东运廊道,沿线布局 14 座充换一体站,采用分段接力运营。
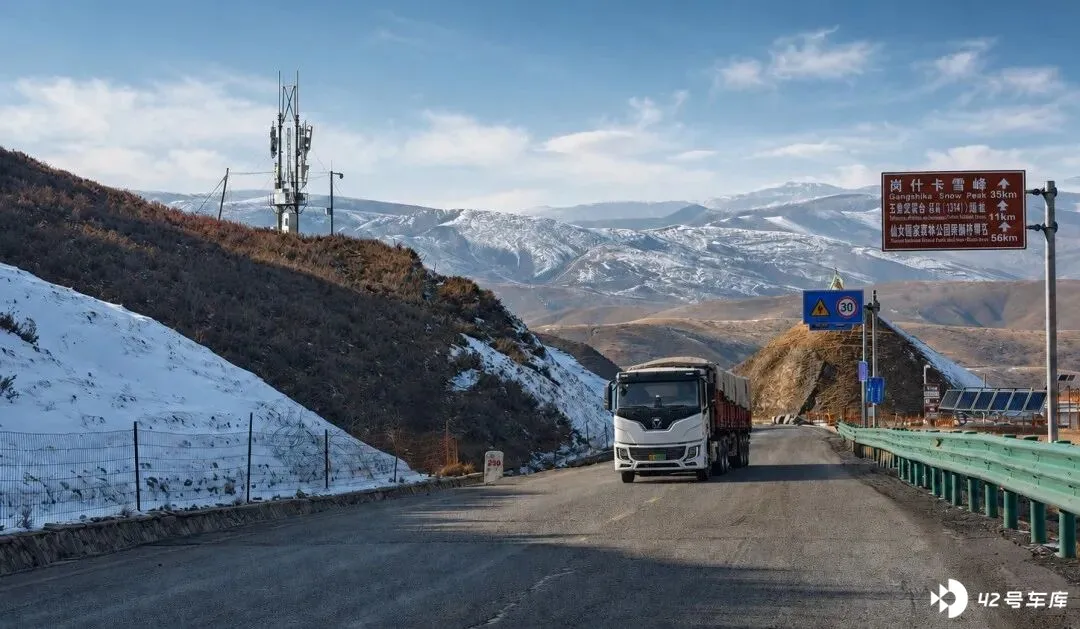
启源芯动力疆煤外运的纯电重卡运输干线
另外, 启源芯动力 还从日照、青岛等 6 个港口出发,建设 12 座换电站,服务 300 余台港内换电集卡;再将网络向外延伸,打造鲁西南矿区往返港口的中长途干线。整套方案依托固定往返大宗货源,优先在国道物流园建站, 率先证明换电重卡在大宗货运干线具备商业化可行性。
当然,相对于封闭场景,干线物流是 更大的战场 , 也有更多的玩家 。
干线 PK:宁德时代、电拉拉……
谁能在干线物流插上红旗?
从资金和资源禀赋看,宁德时代显然是最有力的竞争者。
天眼查的工商信息显示, 2022 年宁德时代已战略入股启源芯动力,持股 7.49%,后来稀释到 5.94%。
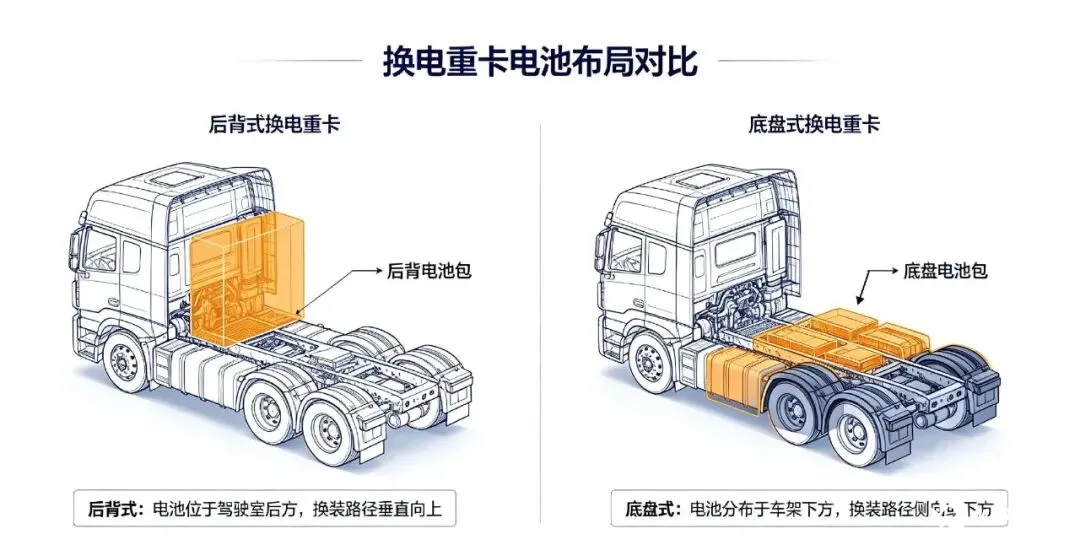
2025 年, 宁德时代又自行 推出 重卡换电解决方案 —— 骐骥换电,主推底盘式换电方案,搭载 513 度底置电池,宣称可实现分钟级极速补能。按照计划,2026 年建成超 900 座重卡换电站,2030 年形成覆盖全国 80%干线运力的 「 八横十纵 」 换电绿网,全长 15 万公里。
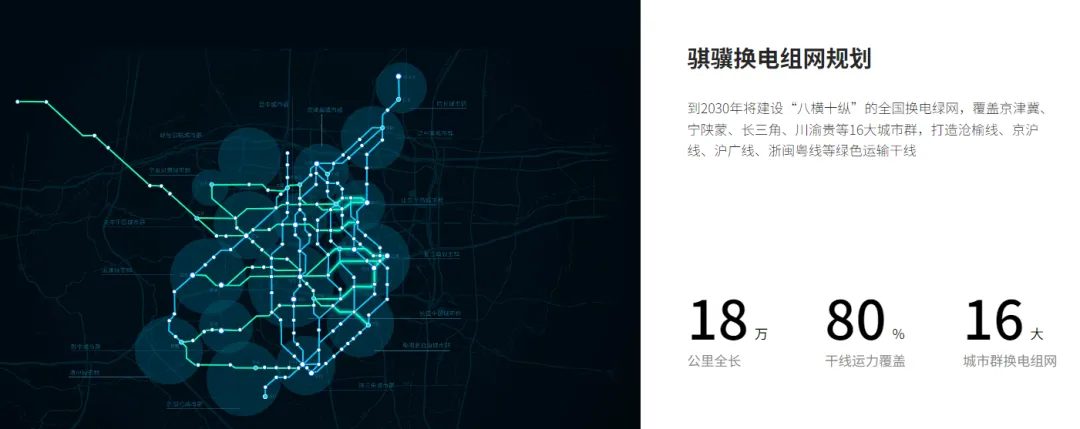
这是要 「包干」全国干线物流的换电网。
宁德时代此时亲自下场,核心是看到时机成熟。 2025 年 5 月,宁德时代在山西大同举办的新一代重卡换电生态发布会上, 董事长曾毓群放出一句判断: 「 未来三年重卡新能源渗透率将突破 50%。 」
从现在的约 10%到 50%,增量空间巨大。宁德时代正试图以电池为核心,向上下游延伸 —— 既卖电池,又做换电站运营,还做电池资产管理。
收购启源芯动力后,宁德时代同时掌握后背式与底盘式两条技术路线,覆盖重卡换电全场景。一位行业观察者分析: 「 底盘换电适合高速标载,后背式适合矿山重载,宁德时代这是两条腿走路,通吃。 」
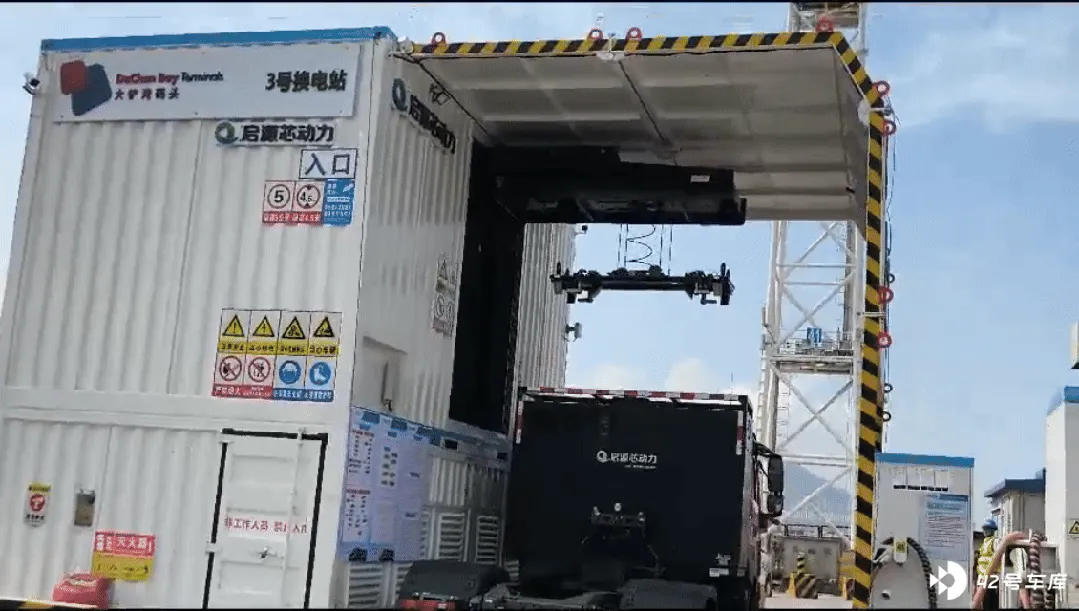
启源芯动力采用后背式吊装换电方案
但干线 物流的大生意肯定有其他玩家 ,一个类似的企业是电拉 拉。
电拉拉的背后站着的,是另一大电池巨头——国轩高科。
国轩高科目前 国内排名前五,在 2023 年 国轩集团 成为电拉拉的控股股东。与宁德时代的逻辑如出一辙 —— 国轩高科同样看到重卡换电是动力电池企业必须占领的阵地:重卡用电量大、电池需求稳定、且一旦切入能源运营就能绑定电池销售,形成 「 电池 +换电+运营 」 的闭环 , 从已有的公开报道中不难看出,电拉拉瞄准的是全球重卡补能网络 。
电拉拉 联合 创始人李鑫是江苏电投易充新能源科技有限公司创始人,也是江苏电啦啦新能源科技有限公司总经理,深耕新能源汽车充换电领域十几年,主导打造了新能源重卡换电的 「 城市级模型 」 。 他 2010 年从国企辞职创业,曾创办南京普斯迪尔、推出 「 易充网 」 充电服务品牌, 2021 年成立江苏电投易充新能源科技有限公司,2024 年与国轩集团合作成立电啦啦 。
「 重卡跑干线,核心痛点不是补能速度,而是续航焦虑。司机跑 1000 公里,沿途找不到换电站,或者充一次电要等两小时, 一天充电超过 6 小时,影响卡友和运输公司收益, 谁受得了? 」 李鑫说。
更重要的是,干线物流的账 从车角度好算,但从基础设施角度 不好算。
一辆柴油重卡购置价约 37 万元,按年跑 15 万公里、百公里油耗 35 升计算,一年油费接近 37 万元 —— 相当于每年烧掉一台新车。而换电重卡即便算上电池租赁费,电费一年约 18 万元,加上保养省下的维护开支,综合运营成本比柴油车每年低约 7.9 万元。 问题是:谁来投资动辄几百万元的换电站?谁来持有价值几十万元的电池资产?
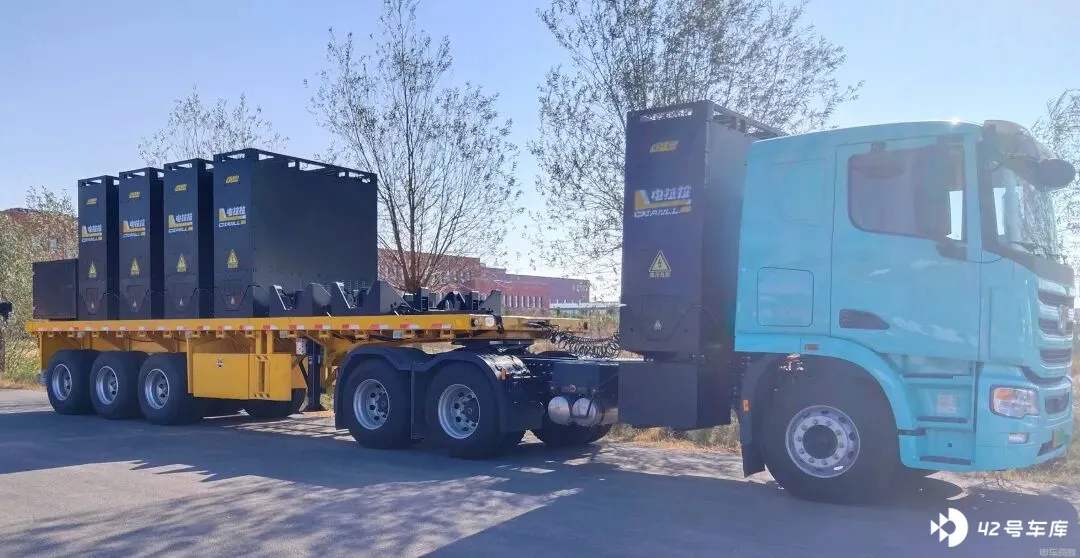
电拉拉的换电站点可以灵活部署
电拉拉选择了一条更轻的路 —— 移动储充换。用板车拉着电池包在干线沿途 「 摆摊 」 ,配合简易换电装置,单点投资仅 50 万元,是传统换电站的 1/4。李鑫说自己是 「 踩过坑 」 的 —— 此前做固定换电站,投入 1 亿元在南京建了 12 座站, 「 回本遥遥无期 」 。
「 我用叉车换电,成本只有传统换电站的十分之一。 」 李鑫说。他的底层逻辑是:与其投资重资产,不如做 「 电池外卖 」—— 哪里有需求,就把电池运到哪里。 李鑫透露,目前电拉拉已经投入市场两千多套电池包,拉通了 12 条中长途干线,换电点位有四五十个。
「 干线必须 互通互换 ,不是某一家能包圆的。 」 李鑫说,他正在搭建一个基于区块链的电池资产交互平台,让不同运营商的电池可以互相流通。 「 电池就是能源数字货币, 有规模和信誉的企业之间可以构建互信体系,实现资产的交互 。 」
除了启源芯动力、宁德时代、电拉拉,干线物流上,还有玖行能源、协鑫能科,各地能源集团、交投集团在探索,但都还没有大规模的网络。
在干线物流的重卡换电布局中,市场确实很大,所需投资也非同小可,因此,谁能真正建成这样一张网,让人浮想联翩。在模式方面 ,没有标准答案 , 各方都还在尝试 。
后浪:乾图、鸿途 ……
干线物流场景很大, 更多的玩家 愿意到 细分场景里寻找机会。
葆旭东创立的乾图控股,就是一个新玩家。葆旭东本人做过房地产营销,又做过多年汽车营销,后来在换电企业奥动新能源任职多年,深谙换电商业模式。他离开汽车圈后创业,专攻非铺装路面和短途重载场景。
他的逻辑是: 「重卡市场 35% 是短途,矿山、工地、渣土 ——这些场景不需要几百公里续航,但需要车能跑烂路、电池要便宜。」
短途封闭场景 中 ,虽然启源 芯动力 已经长期深耕,但基于续航要求低,对经济性更加关注的特点,乾图在对换电产品的功能进行取舍后,开发出极具针对性的短途重卡换电产品。
他选择的侧挂式 多包 换电方案, 单个 电池包只有 54 度电, 总电量 大约是宁德时代方案的一半。 「大电池贵,小电池轻,用户采购成本低,拉货还多。」葆旭东说,他们的内部收益率能做到传统方案的 2 倍。
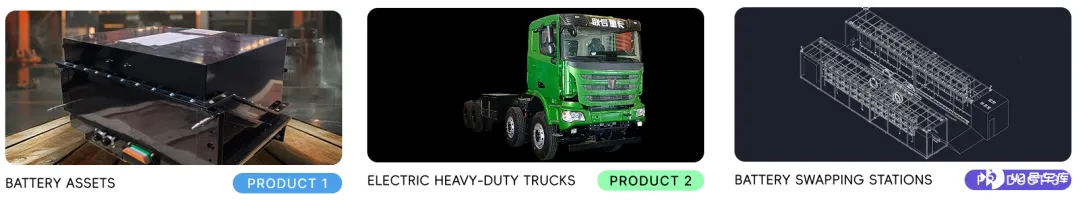
乾图控股提供电池包、换电重卡、换电站三个产品
和宁德时代、国轩高科不同, 乾图在选择电芯合作方时没有预设,可以和多家电芯厂并行合作。而对于车厂、运力方来说,乾图也没有 「卖电池」的意图,也能中性、客观地提供解决方案。
在福建泉州一个砂石矿和无锡一个水泥搅拌项目中,乾图的方案已经 测算 出了数据。核心差异在于:小电池方案让车辆能 「 少拉电池多拉货 」 ,采购成本比大电池方案低 12 万元,每趟多赚 1.6 吨运费, 「 一年一台车就多赚十几万 」 。
侧箱换电其实是一个 「古早」的换电方案,被多家企业坚持多年。 鸿途智慧能源 公司,也有这一技术方案。
鸿途智慧的 董事长厉蒋 , 是新能源汽车换电领域的资深从业者 , 是换电技术路线的核心推动者之一 。
鸿途智慧目前主要方向是 城市物流轻卡。他的逻辑是:城市物流车队分散、调度复杂,充电时间不可控,但换电能实现 「 车等人 」 而不是 「 人等车 」 。
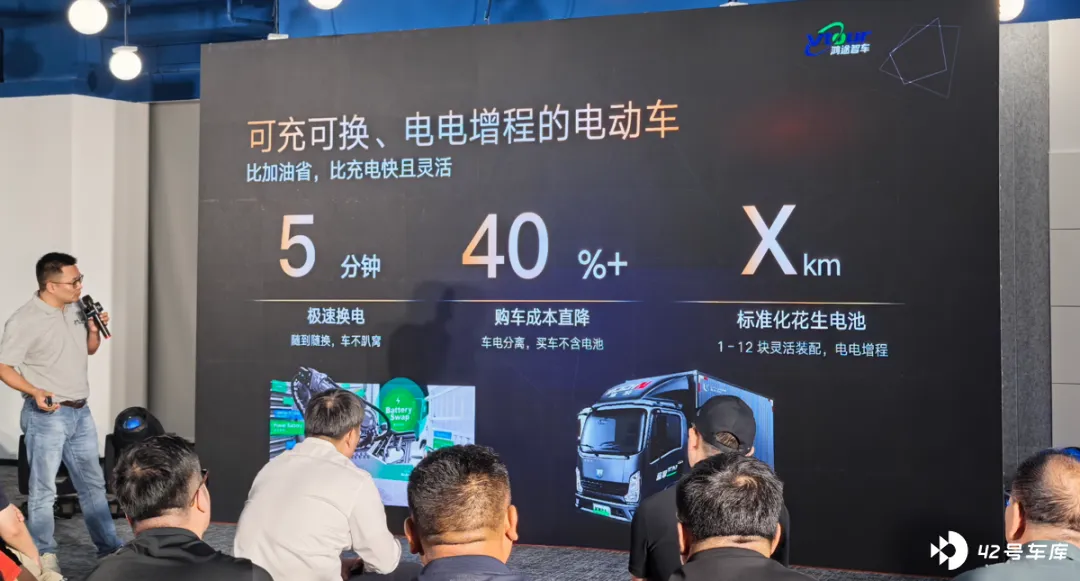
鸿途智慧的换电解决方案
厉蒋说 , 鸿途目前 已经是城市内换电物流最大的玩家之一, 已手握上海 某电商平台 三分之二的运力外包业务,三百多台车在线运营。
但他认为, 技术路线并不是关键。 「 商业市场的衡量标准很简单:要么省钱,要么多赚钱。技术路线不重要 -底盘、顶吊、侧挂,对用户来说没有区别。 」 厉蒋说。
鸿途也在布局重卡换电研发,试图在轻卡成熟后将经验复制到重卡领域。
决战时刻
曾毓群预测三年内重卡新能源渗透率会到 50%,现在呢?
来自交通运输部的数据显示, 2025 年 1 月至 2026 年 5 月,全国累计销售新能源重卡 33.7 万辆,市场渗透率超过 29.5%。
仅看 2026 年,1-8 月重卡总共销售 52.85 万辆 ,其中新能源重卡 19.33 万辆,新能源渗透率 36.6% 。
而在新能源重卡当中,绝大部分都是纯电动重卡,其中换电重卡约占四分之一。
参照乘用车领域的经验, 新能源汽车渗透率一旦达到 30%之后,仅一两年,就突破了 50% ——因此,新能源重卡到了 决战时刻, 换电重卡,也到了决战时刻。
在这一时刻,场景从 封闭短途 拓展到 干线物流 , 但 高速沿途的换电站网络 建设投资巨大,不同运营商如何协同,还需要玩家探索、互动。
同时重卡换电天生带来模式革命 —— 车电分离、电池银行、运力外包 、 智慧调度 ……各种玩法已经验证,但关键是把 「 省成本 」 变成 「 真赚钱 」 。 一位行业人士直言: 「 很多换电站利用率不到 20%,说是盈利其实是把电池租赁的账算进去了,运营端还在亏钱。 」 让司机、运营商、资产方都能分到钱,而不是靠资本输血活着,这是下半场的核心能力。
最后 , 重卡换电背后,需要资本大投入和彼此竞争 决战。 中国电力虽然转身,但国资依旧被认为是必需的参与者, 宁德时代 、 国轩等产业巨头也必然是主要玩家 。
此时, 技术和出身 反而 不再是最重要的。 谁能 找到合适的场景,设计能闭环的商业模式,让每一公里都算得过账 —— 这是 所有商业的基本常识和规律,不因 重卡换电 而改变,但确实具有更大的复杂性和挑战性 。
谁能在三年后活下来?谁能在干线物流插上红旗?答案也许就藏在这场决战中。


