

作者:朱玉龙
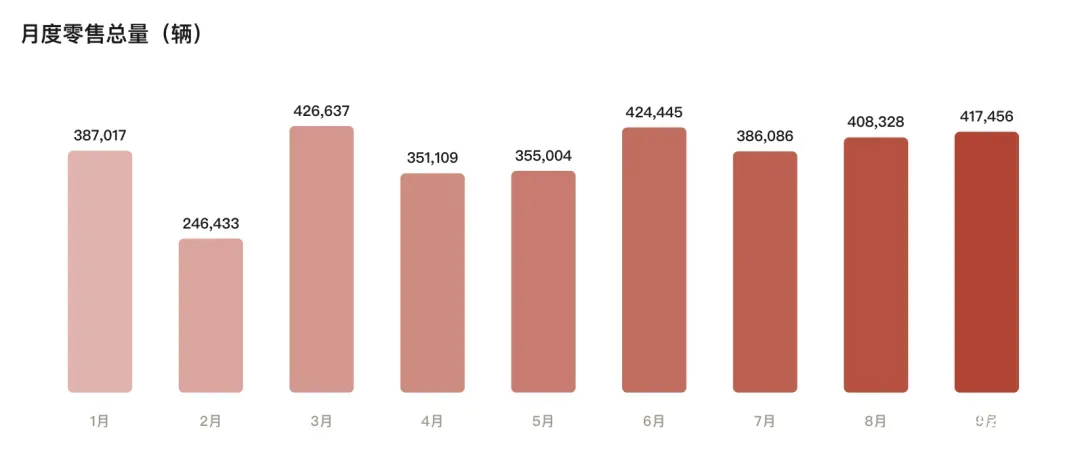
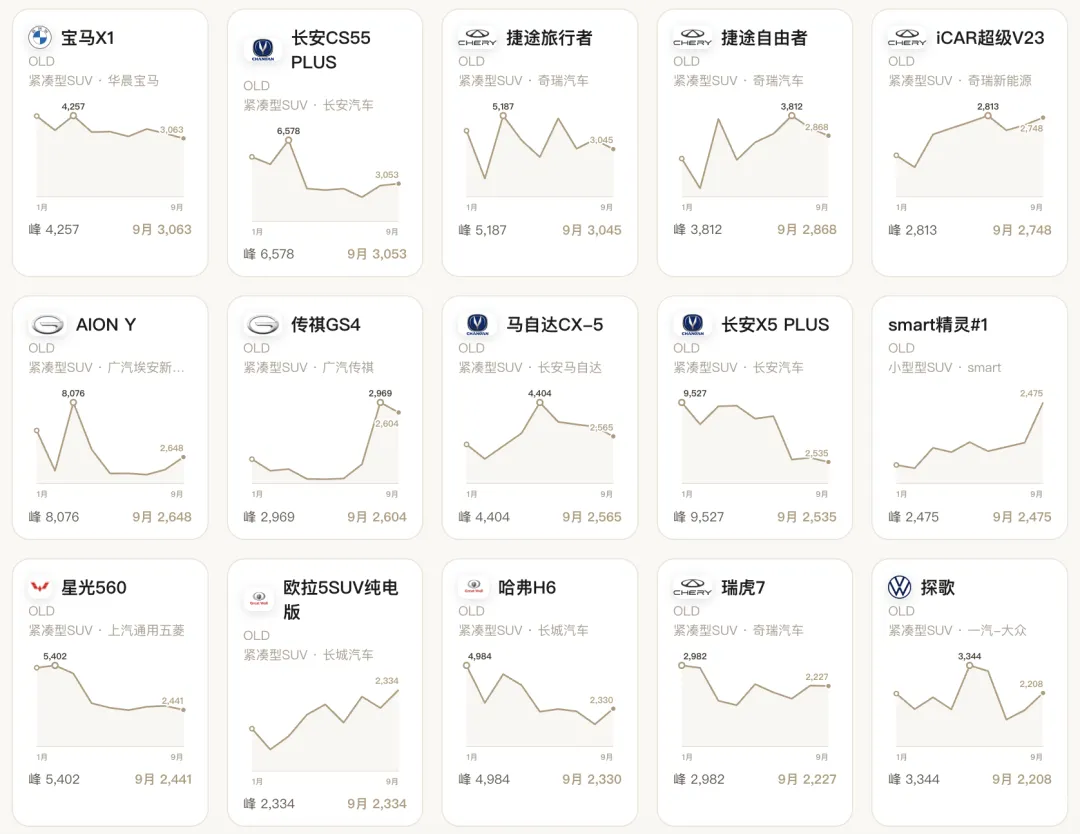
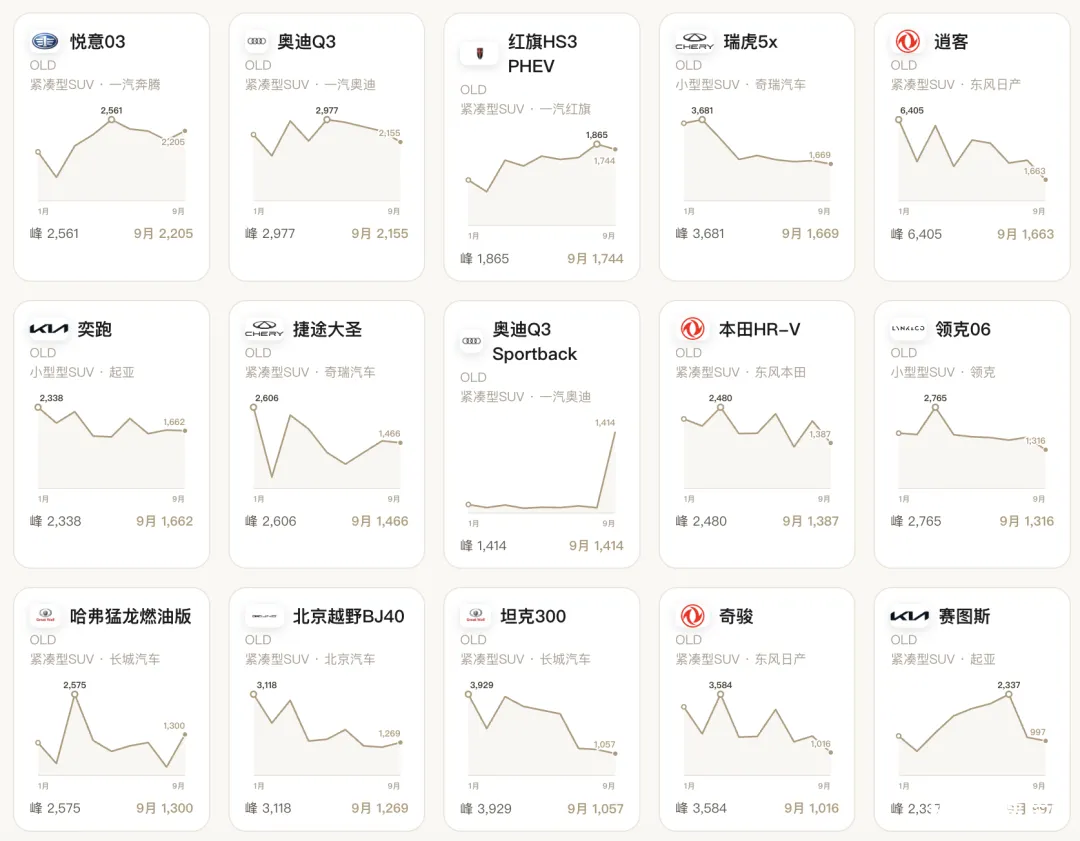
在 SUV 市场,我们盘点完大型和中大型 SUV 产品之后,我们来看小型和紧凑型市场。这个市场 1-9 月体量大概在 40 万左右,9 月的销量是 41.7 万台。
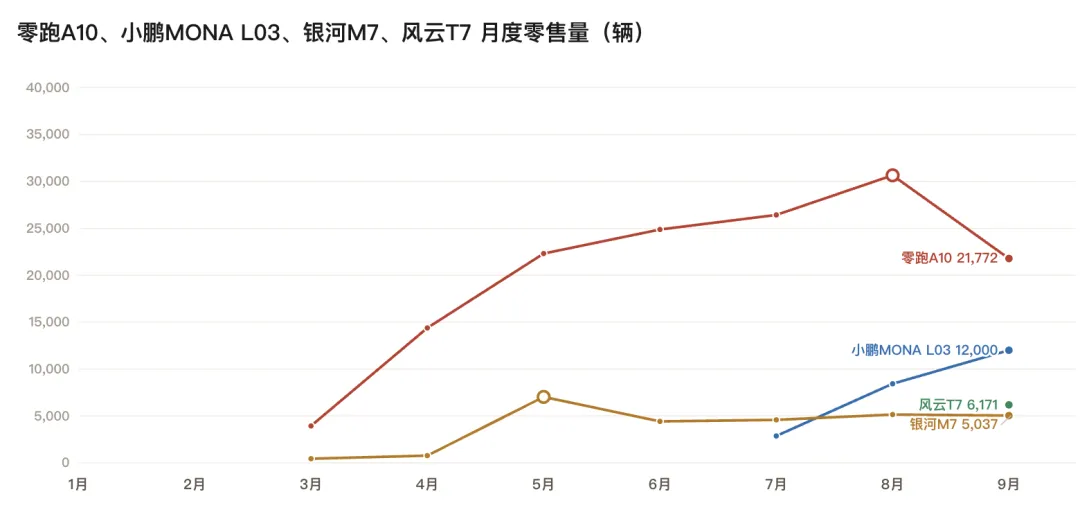
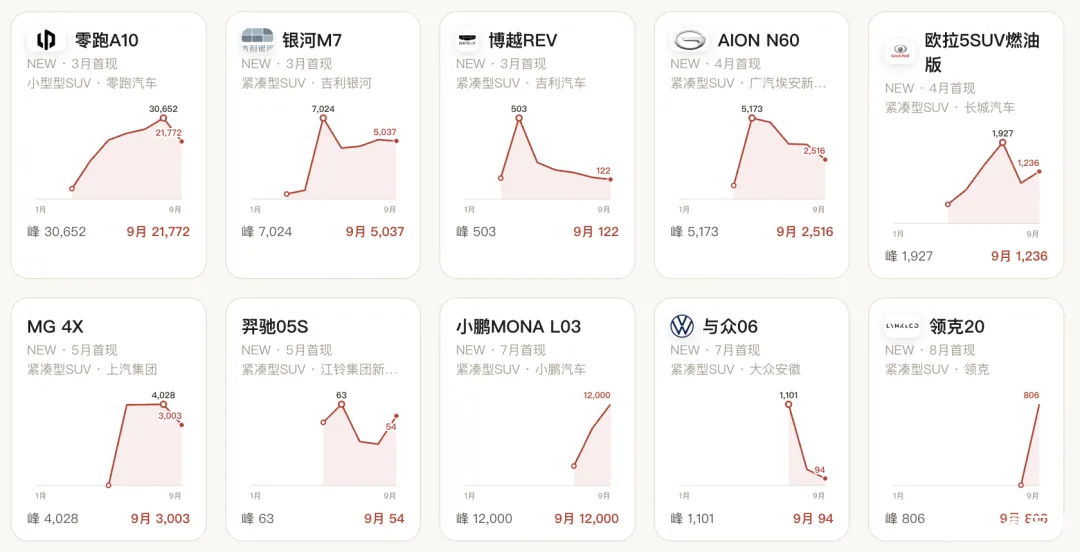
我们比较了 1-9 月的变化,销量增加的榜前十里,新车只有零跑 A10 (+21,772) 、小鹏 MONA L03 (+12,000) 、风云 T7 (+6,171) 三款。
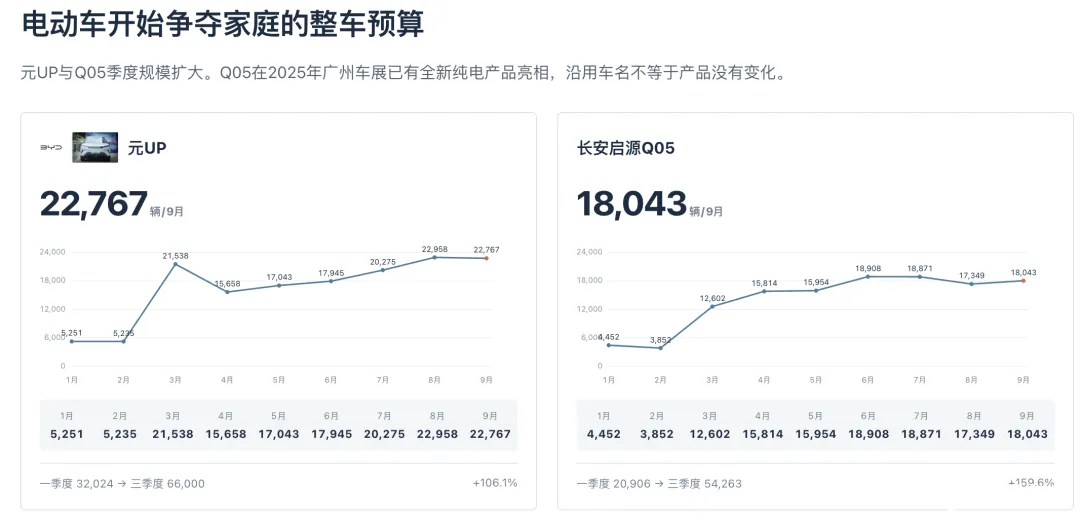
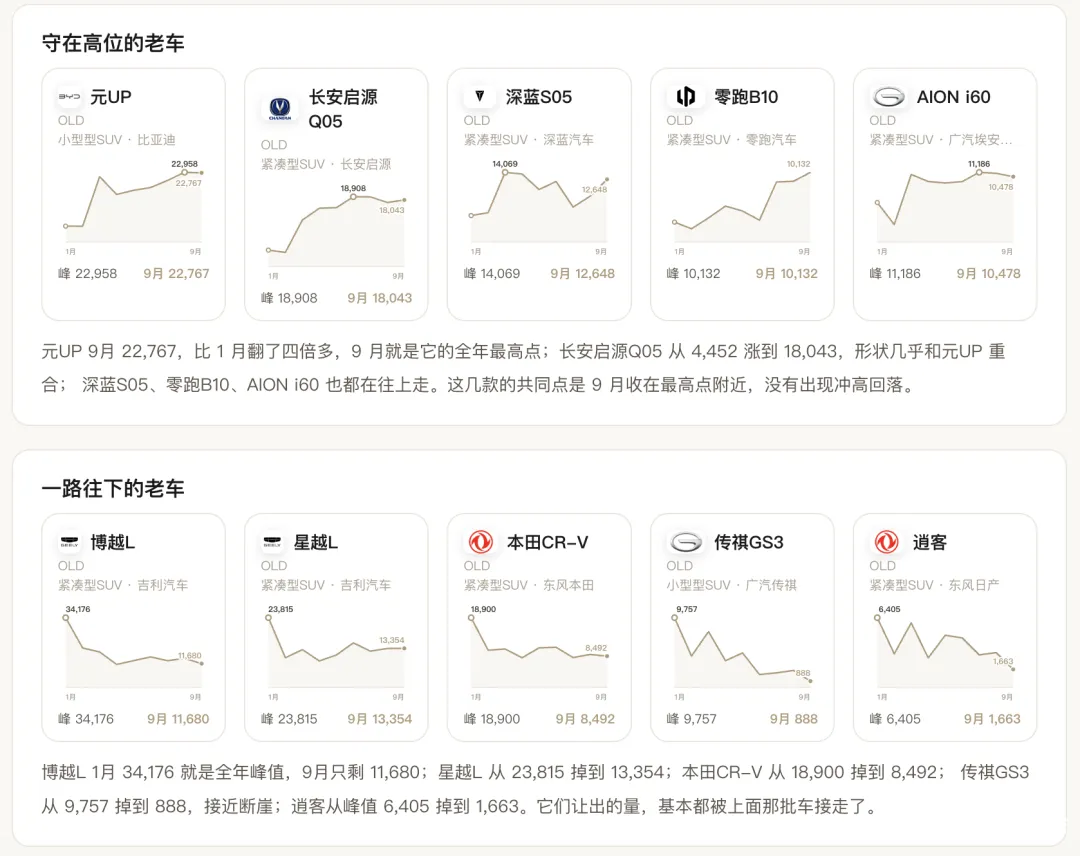
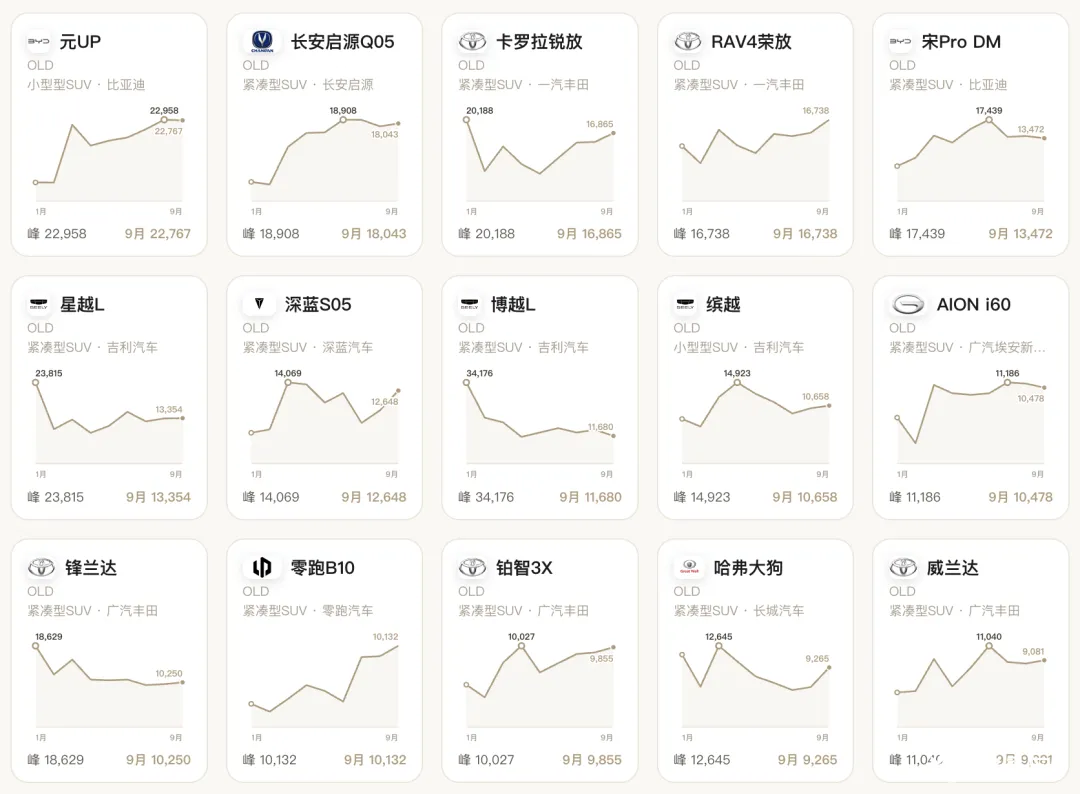
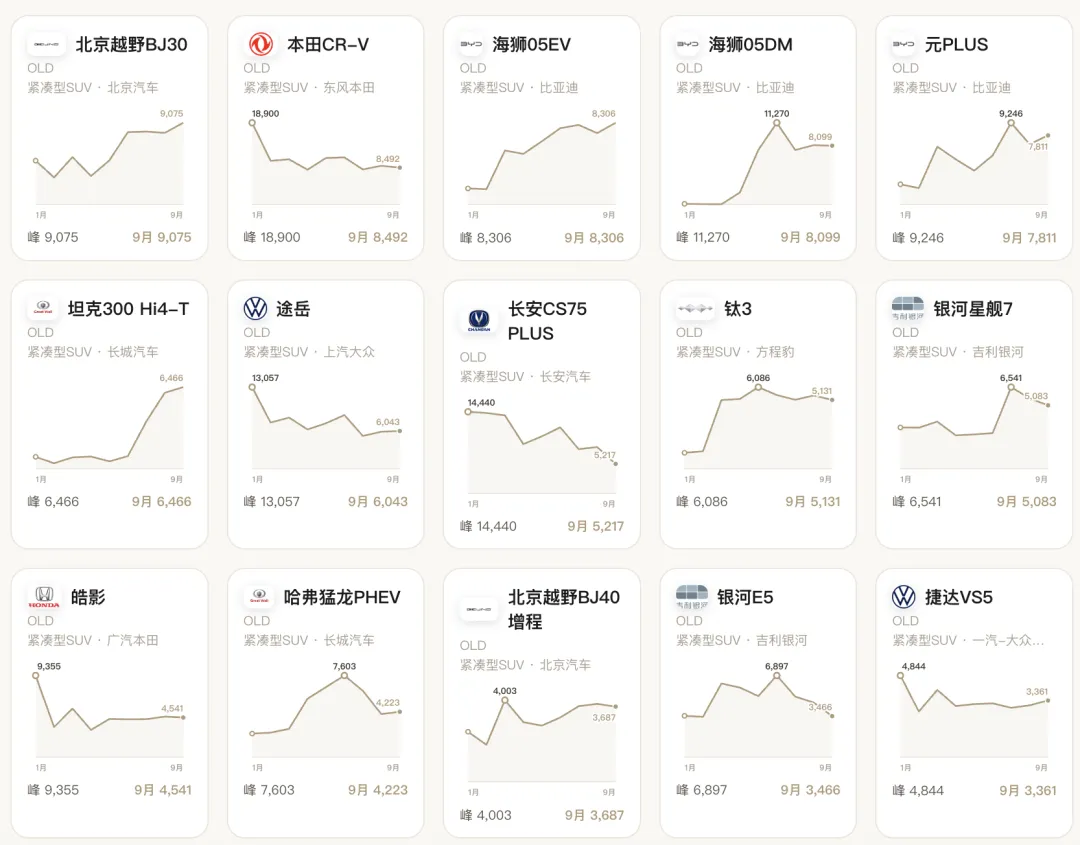
其余七款都是老车: 元 UP 从 5,251 涨到 22,767,长安启源 Q05 从 4,452 涨到 18,043,深蓝 S05、零跑 B10、海狮 05EV、海狮 05DM、宋 Pro DM 也都在往上走。
主流家庭买 SUV,重新比较的是同一笔钱能买到的空间、动力、配置和用车便利。
小型及紧凑型 SUV 尤其难守住过去的价格位置。预算有限的消费者多了可比较的产品,品牌、燃油动力和新技术分别值多少钱。
这个市场在不断淘汰,靠熟悉车名维持价格的车型,和只有一两项亮眼配置、整体吸引力不足的新车型,日子都不好过。
电动车开始争夺家庭的整车预算
2026 年 1—9 月懂车帝月度数据里:
◎ 元 UP 第三季度合计 66,000 辆,第一季度 32,024 辆;
◎ 启源 Q05 从 20,906 辆增至 54,263 辆。
两款合计第三季度 120,263 辆,第一季度 52,930 辆。传统家用 SUV 定价和配置时,得把它们算进去。
纯电小型 SUV 过去被放在家庭第二辆车、城市代步车的位置上。销量到这个规模,它争的是首次购车的预算。预算固定,车企每加一项配置,就要决定成本从哪里来。
消费者每天接触的座椅、储物、后排和补能安排,跟宣传里的芯片、传感器一起影响选择。一辆面向普通家庭的车,如果要买家为某项技术接受明显的空间或价格代价,销售会更费力。
长安在 2025 年广州车展的官方材料里介绍了全新纯电 Q05。2026 年的 Q05,卖的是换代之后的新车。名字老,车是新的。
这里是新车的情况
熟悉的品牌还值钱,熟悉的价格未必
丰田是这轮变化里有分量的对照。卡罗拉锐放第三季度 46,050 辆,RAV4 荣放 44,160 辆,两款合计 90,210 辆,比第一季度的 74,905 辆增加 20.4%。9 月,两款车分别为 16,865 辆和 16,738 辆。
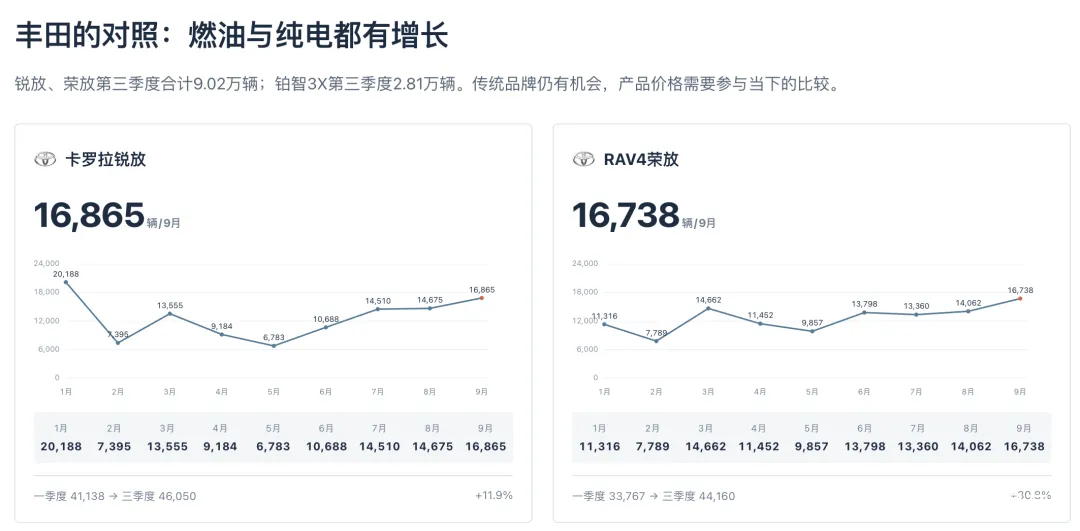
这个规模背后,传统燃油 SUV 还有大量需求。 对缺少固定充电条件、频繁跨城、更熟悉传统售后网络的家庭,补能安排和维修便利是具体的购车考虑,产品规划得为这些使用条件留出位置。
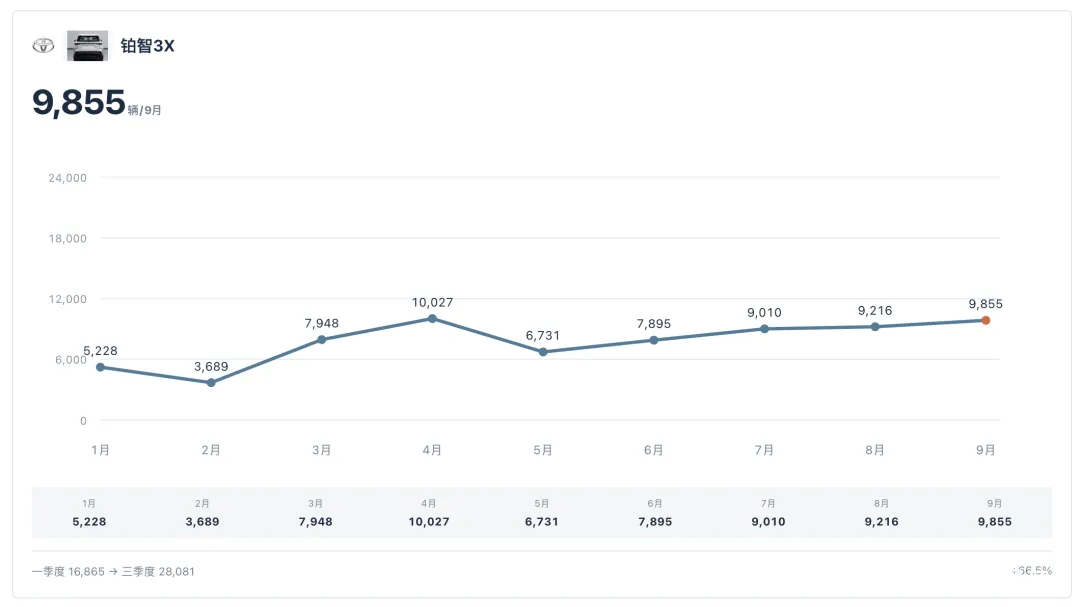
纯电市场,丰田也换了供给。
广汽丰田官网列示,2026 款铂智 3X 建议零售价 10.98 万元起,页面另列限时权益价。
铂智 3X 第三季度合计 28,081 辆,比第一季度增加 66.5%。
燃油 SUV 和铂智 3X 放在一起看,传统品牌还有机会,只是产品得按当下预算重新做,定价还是要跟对手摆在一起。
渠道和品牌认知能帮着卖车,价格上占不到便宜。
对合资车企来说,电动化和燃油车经营得同时做。燃油产品还有需求,纯电产品也要形成有竞争力的成本和价格。
自主燃油 SUV 的分化
分化也发生在传统自主品牌内部。
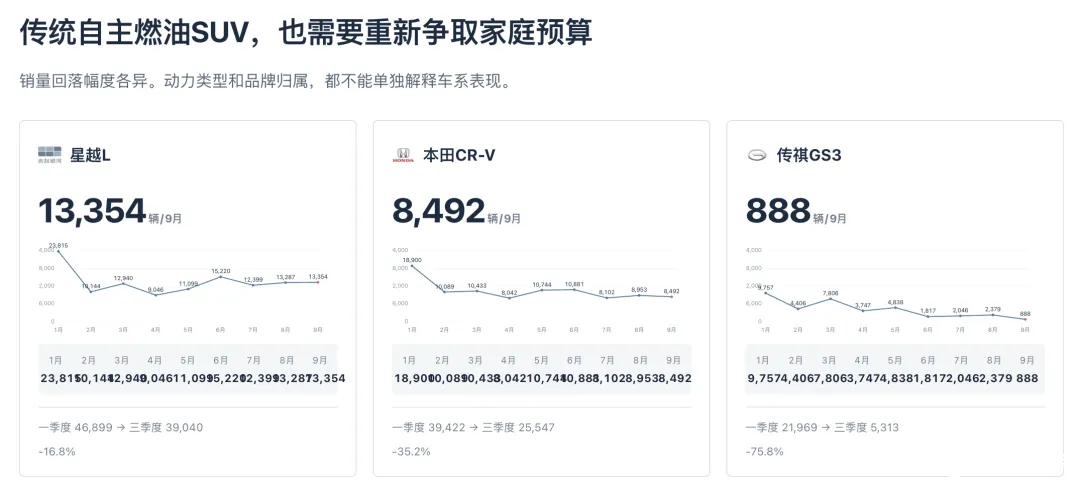
◎ 星越 L 第三季度 39,040 辆,较第一季度减少 16.8%;
◎ 传祺 GS3 从 21,969 辆降至 5,313 辆,减少 75.8%;
◎ 本田 CR-V 第三季度 25,547 辆,较第一季度减少 35.2%。
同样燃油动力,丰田两款车在涨。
传统自主燃油 SUV 过去靠更丰富的配置、更大的尺寸争取同预算用户。纯电和插混产品增多以后,买家拿日常能源支出、驾驶感受、座舱和使用条件一起比,单靠大一些、配置多一些能换来的价格空间在变小。
改款只增加外观细节或个别功能,买家还是会选价格接近、动力方案不同的车型。
要重新算的是:什么样的家庭还会买这款车、为什么愿意付这个价、现在的版本覆盖不覆盖他们的实际需求。
新技术进入低价市场,企业也要付出成本
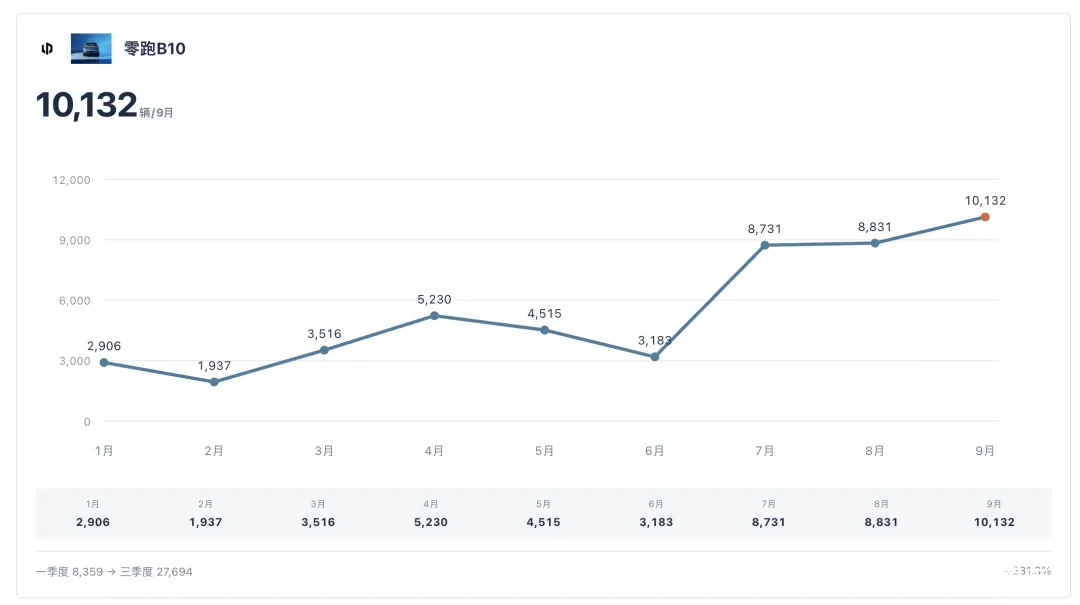
零跑披露的上市资料显示,B10 于 2025 年 4 月 10 日上市,售价 9.98 万—12.98 万元。2026 年,B10 第三季度 27,694 辆,第一季度 8,359 辆,9 月 10,132 辆。上市一年多了。销量还在往上走。
10 万元附近的车型加上智能化和舒适性配置,买家的预期也跟着抬高。
后来的产品进这个价位,对手已经把这些功能摆在明面上。研发、采购、验证的钱要花,销售、售后和后续更新也要留费用,单车毛利够不够撑下一轮产品,越来越要紧。
规模较小的车系压力更直接: 配置加上去销量没跟上,成本摊不薄; 为求销量反复降价,库存和旧款销售一起受影响。
产品更新得和版本精简、成本控制、交付安排一起排,发布会上的参数比较只讲其中一段。
小结
中低价的主流家用 SUV 接下来的竞争,看企业怎么分配有限的成本,这个市场超级卷!





