

作者: 朱玉龙
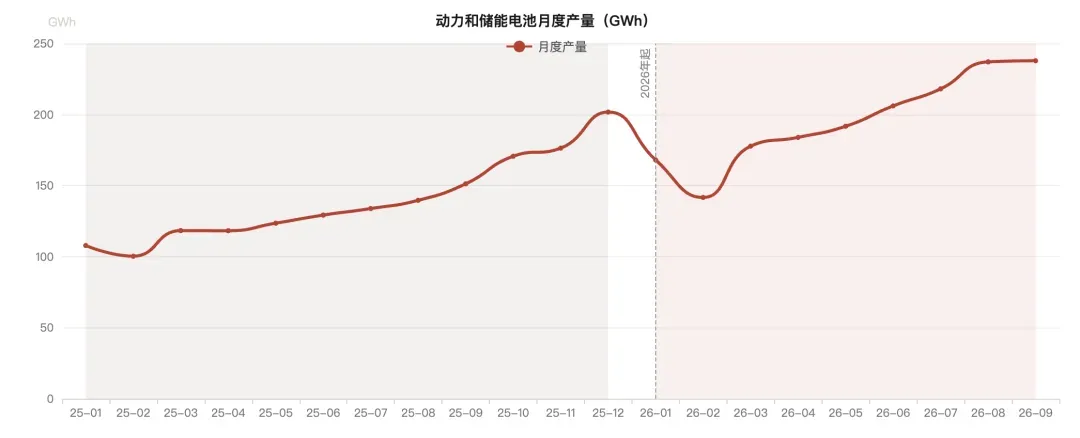
2026 年 9 月,我国动力和储能电池合计产量 237.8GWh,同比增长 57.3%,单月产量站上历史新高。
同期装车量 87.2GWh,同比增长 14.7%。
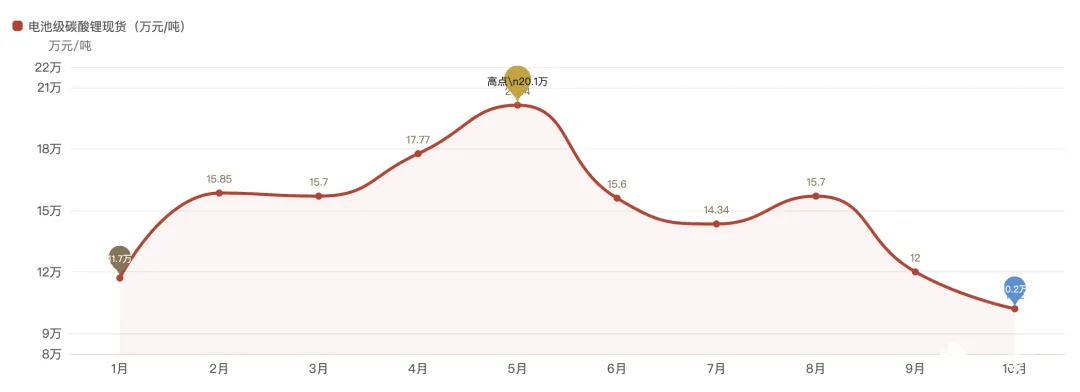
最近碳酸锂价格的波动,客观反映出接下来的需求会有一些挑战。
有消息对电池排产 12 月排产环比往下走,1-3 月继续下滑往下走,主要是根据当前的产量和销量的趋势对比来看的。
大家从碳酸锂价格,可以看到一些端倪!
国内需求和出口情况
动力电池销售结构和产量结构更同源一些,考虑到时间周期,这能体现出需求来。
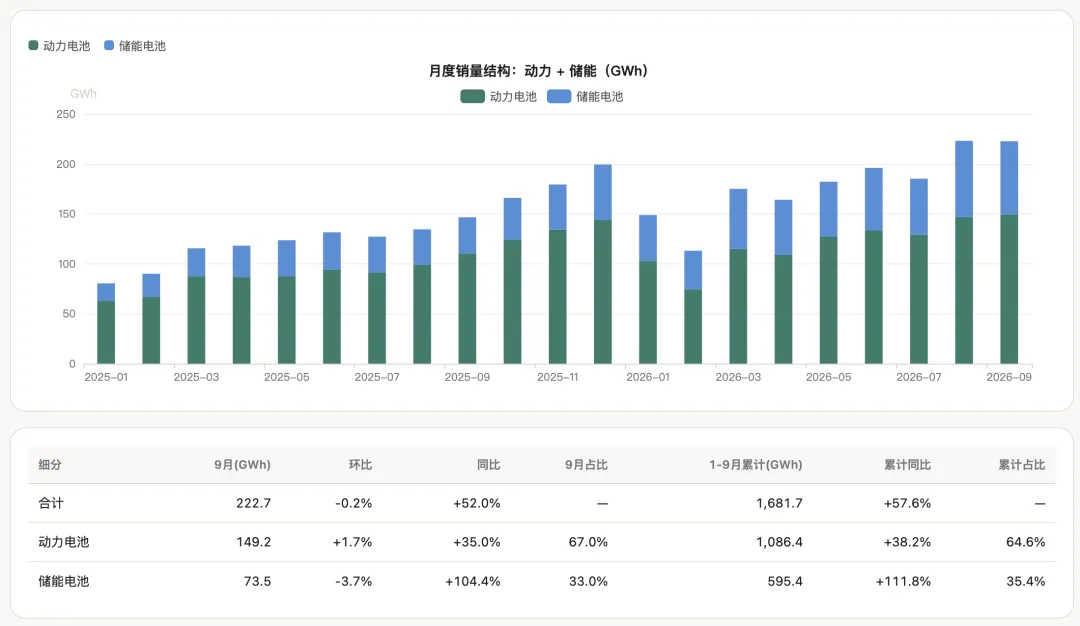
9 月动力和储能电池销量 222.7GWh,同比增长 52.0%。
◎ 动力电池销量 149.2GWh,同比增长 35.0%;
◎ 储能电池销量 73.5GWh,同比增长 104.4%。
增速差得很明显,储能几乎是动力电池的 3 倍。
1-9 月累计看,储能电池销量 595.4GWh,累计同比 +111.8%,占比已经从去年同期的约三成,升到 35.4%。
电池产量高增长,相当大的增量来自储能。
9 月国内动力电池装车量 87.2GWh,同比增长 14.7%, 明显低于产量的 57.3%,产量增量很大一部分流向了储能。
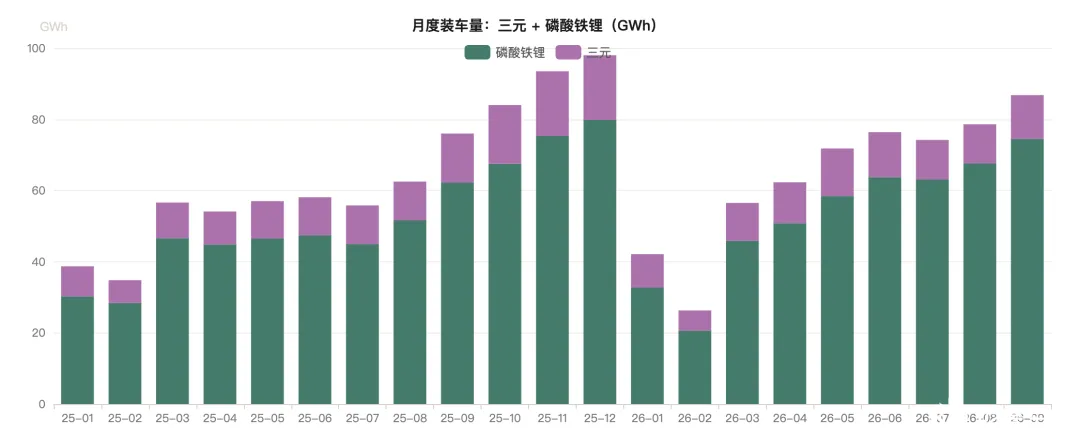
◎ 9 月磷酸铁锂电池装车 74.5GWh,占 85.5%,同比增长 19.9%;
◎ 三元电池装车 12.3GWh,占 14.1%,同比反而下降 10.9%。
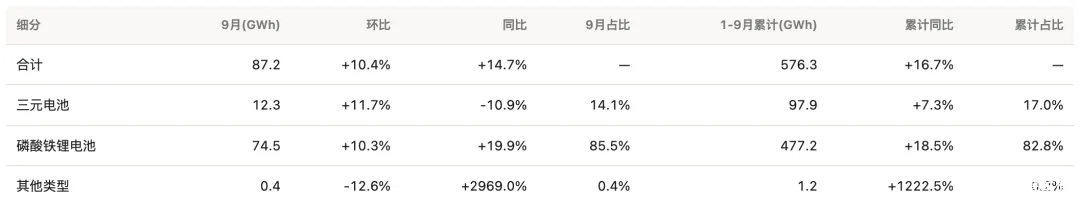
1-9 月累计,磷酸铁锂占装车量 82.8%,三元占 17.0%。三元的份额被压缩到两成以内,且同比仍是负增长。
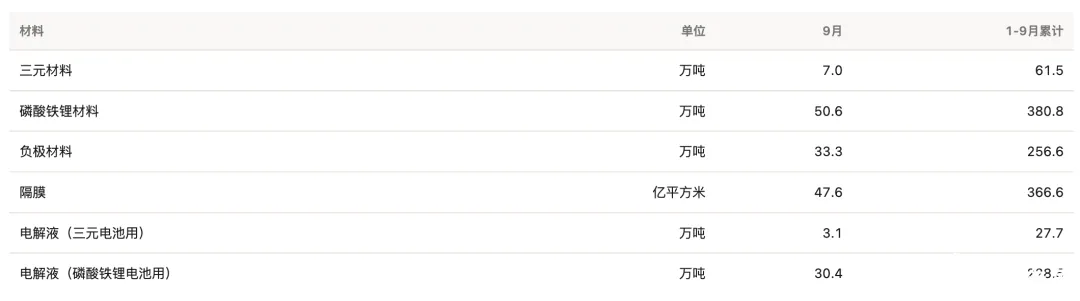
这对上游的意义很直接:铁锂正极、铁锂电解液的需求弹性,远大于三元链。9 月材料需求概算也印证了这一点,磷酸铁锂材料需求 50.6 万吨,是三元材料 (7.0 万吨) 的 7 倍以上。
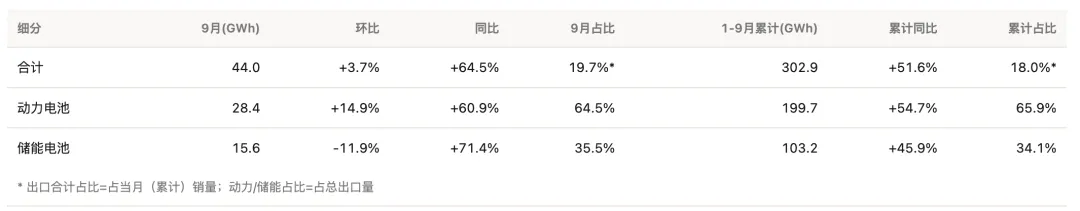
9 月动力和储能电池出口 44.0GWh,同比增长 64.5%,增速高于销量整体(52.0%),出口占当月销量比重 19.7%。
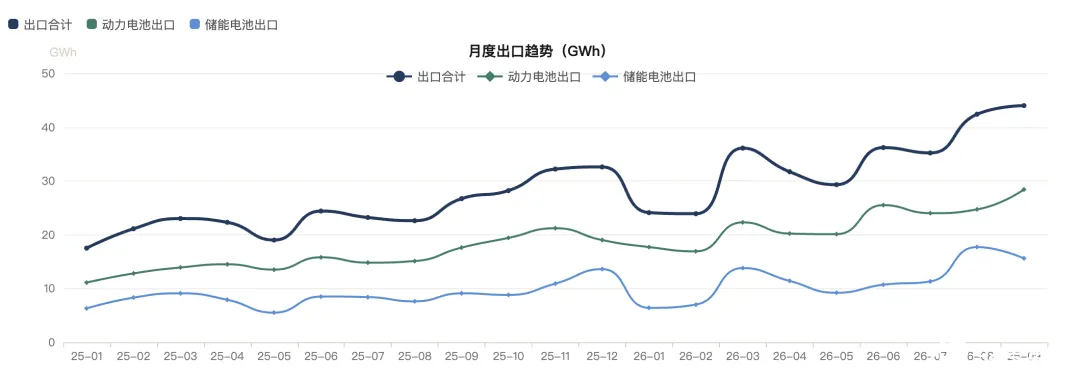
◎ 9 月动力电池出口 28.4GWh,同比增长 60.9%;
◎ 储能电池出口 15.6GWh,同比增长 71.4%。
1-9 月累计出口 302.9GWh,累计同比 +51.6%,占累计销量 18.0%。出口正在成为消化产能的第二条通路。
9 月储能出口环比下降 11.9%,动力出口环比上升 14.9%。
电池供应商格局装车分析
9 月共有 31 家动力电池企业实现装车配套,比去年同期少 4 家;1-9 月累计 41 家,比去年同期少 9 家,玩家在减少。
集中度方面:
◎ 9 月前 2 家装车量 53.8GWh,占 61.7%;
◎ 前 5 家 69.7GWh,占 80.0%;
◎ 前 10 家 82.1GWh,占 94.2%。
◎ 宁德时代 9 月装车 35.49GWh (40.9%) ,比亚迪 18.29GWh (21.1%) ,两家合计超过六成。
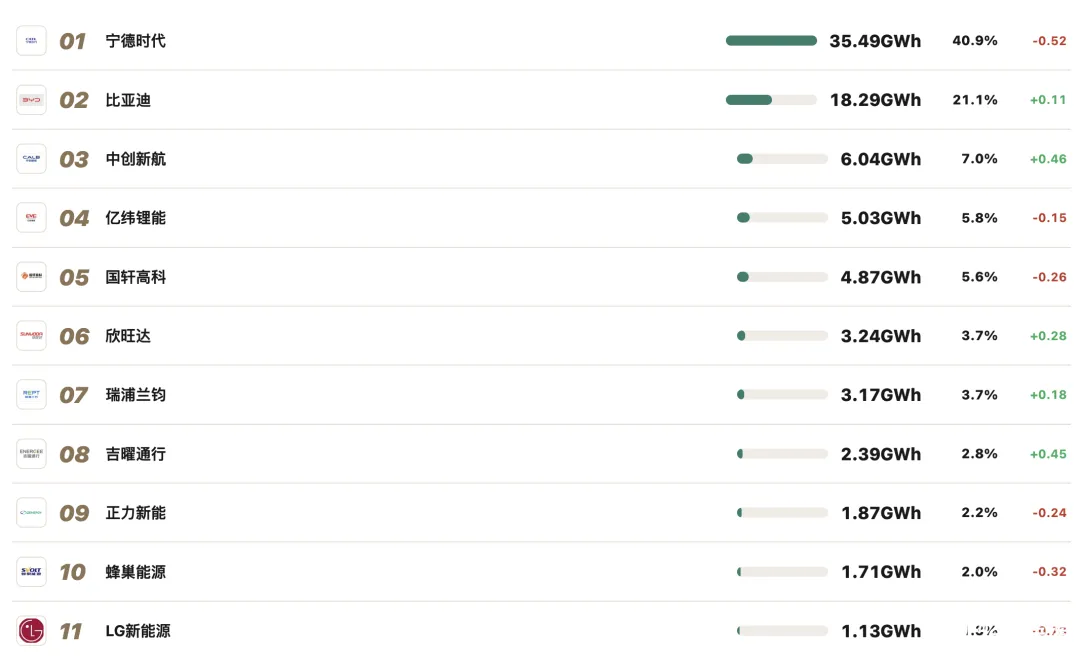
◎ 中创新航、亿纬锂能、国轩高科分列其后,份额都在 5%-7%区间。
这里拆分商用车和乘用车可以看一下
◎ 乘用车领域,欣旺达得到了支持以后,快速提升到了第五位。
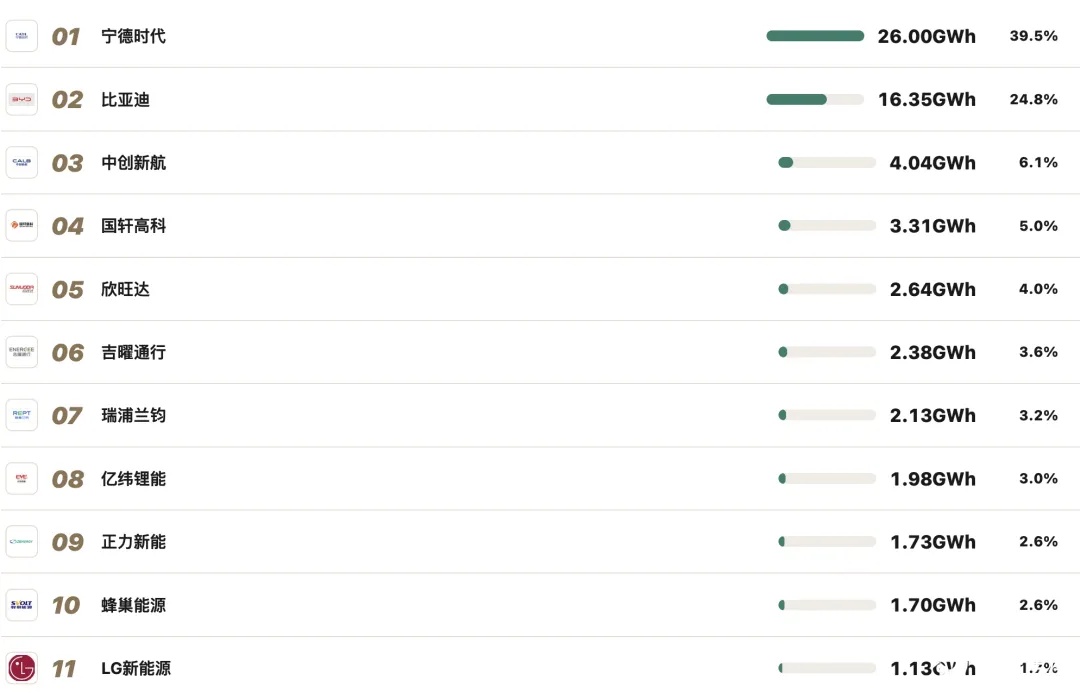
◎ 商用车今年需求提升很快,宁德时代的商用车需求都已经超过乘用车的三分之一了。
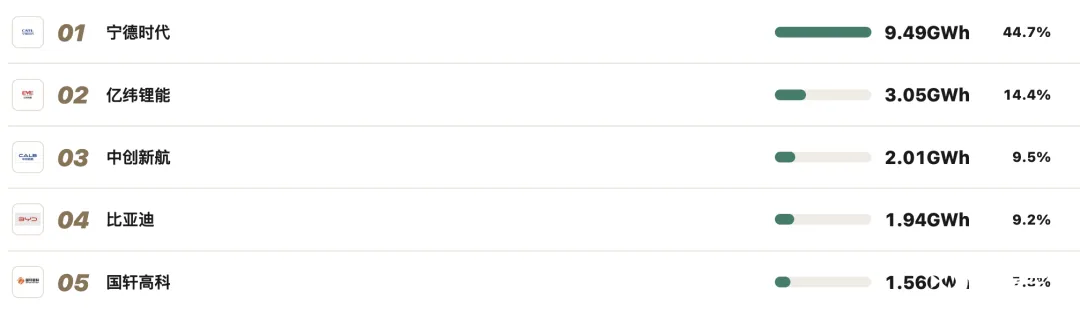
纯电和插电两个排行榜,也有意义。
◎ 插电榜上,比亚迪和宁德时代的距离很小,甚至其他企业冲一冲,也很快!
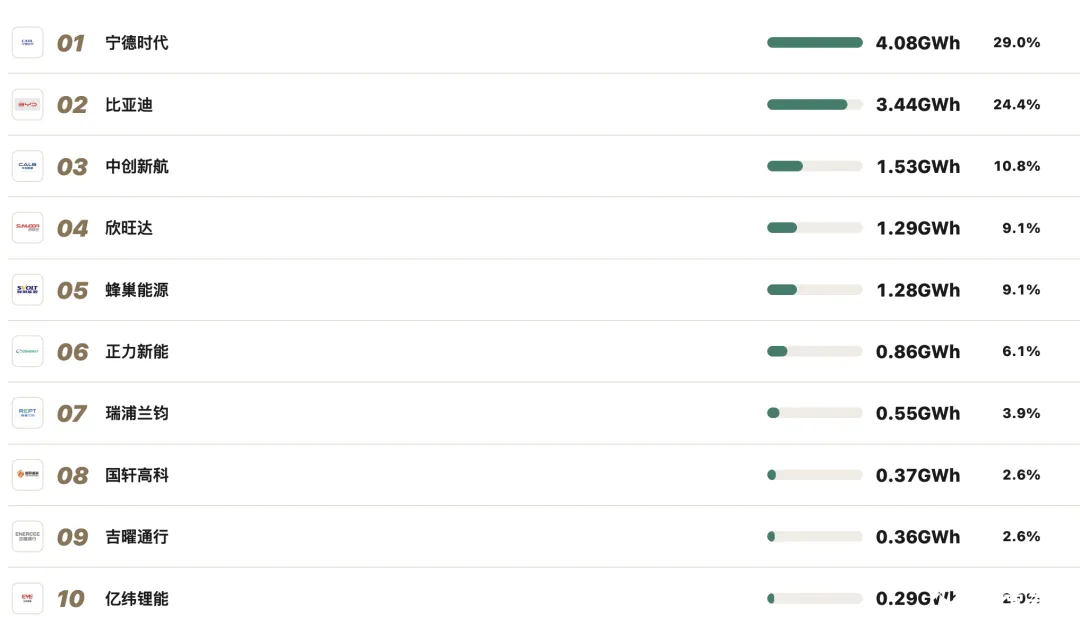
◎ 纯电产品,还是成本占大头。
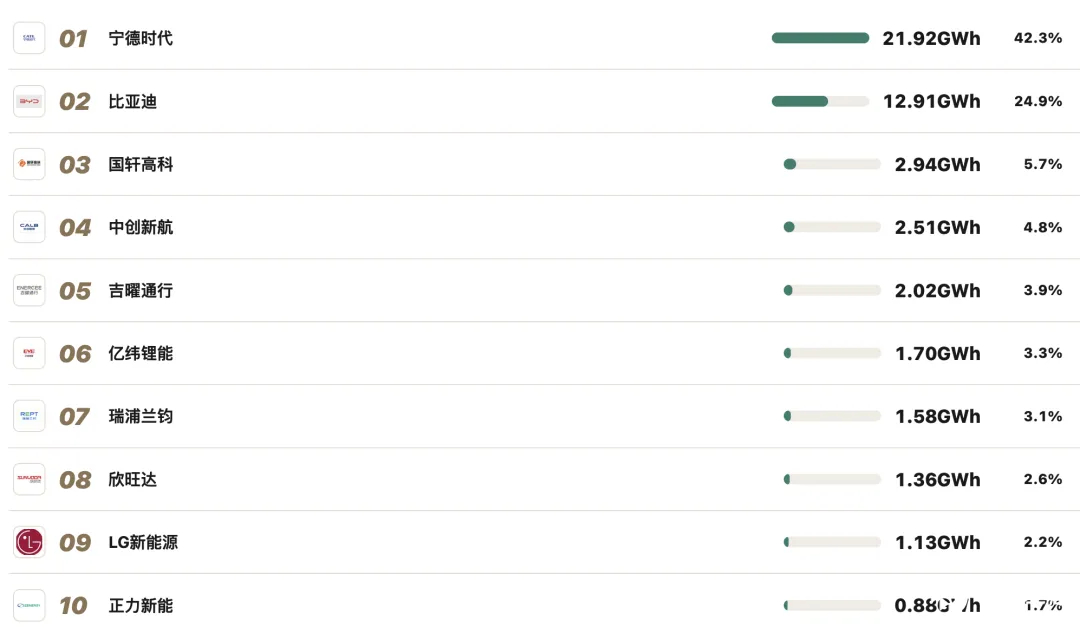
按 9 月产量测算,关键材料需求大致如下: 三元材料 7.0 万吨、磷酸铁锂材料 50.6 万吨、负极材料 33.3 万吨、隔膜 47.6 亿平方米、三元电解液 3.1 万吨、磷酸铁锂电解液 30.4 万吨。
1-9 月累计,磷酸铁锂材料 380.8 万吨、负极 256.6 万吨、隔膜 366.6 亿平方米。铁锂系材料的体量已经是三元系的 6-10 倍。
小结
从趋势来看,9 月是个阶段性的高点,后续的趋势会有继续爬坡的倾向,但是往上受制于电池消费税和出口退税的影响。






