作者:朱玉龙
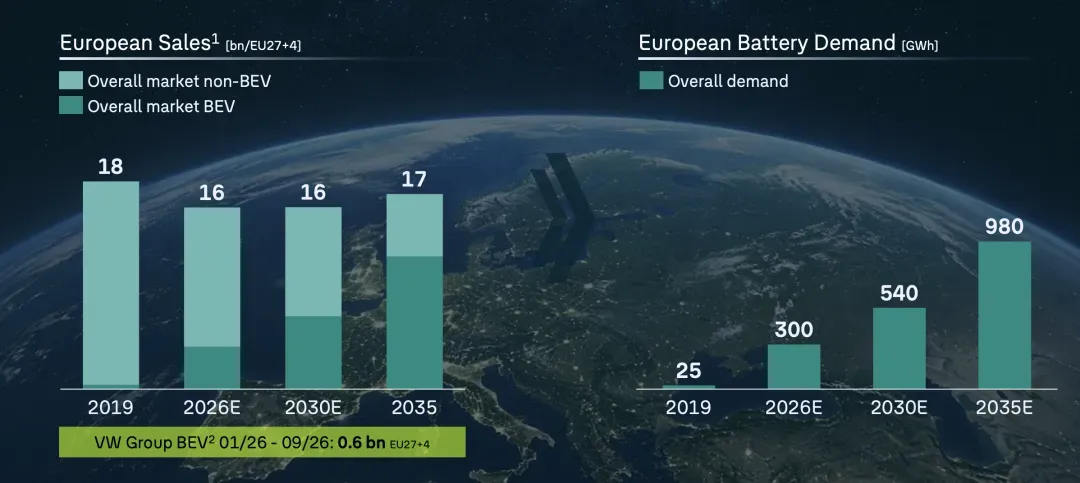
2026 年欧洲的电动化程度是不可抵挡的,纯电渗透率越来越高。
巴黎车展,大众告诉大家到 2035 年,欧洲乘用车和轻型商用车一年也就卖 1700 万辆,比今年多不了多少。
可动力电池需求要从 300GWh 涨到 980GWh,欧洲的电池需求要涨三倍。
9 月 28 日,大众和国轩高科继续加深了,国轩掏约 11 亿欧元,进大众西班牙瓦伦西亚电池厂当 49%的股东,大众的电池子公司 PowerCo 留 51%,PowerCo 投 4.7 亿欧元,拿国轩在斯洛伐克和摩洛哥两个项目的各 49%。
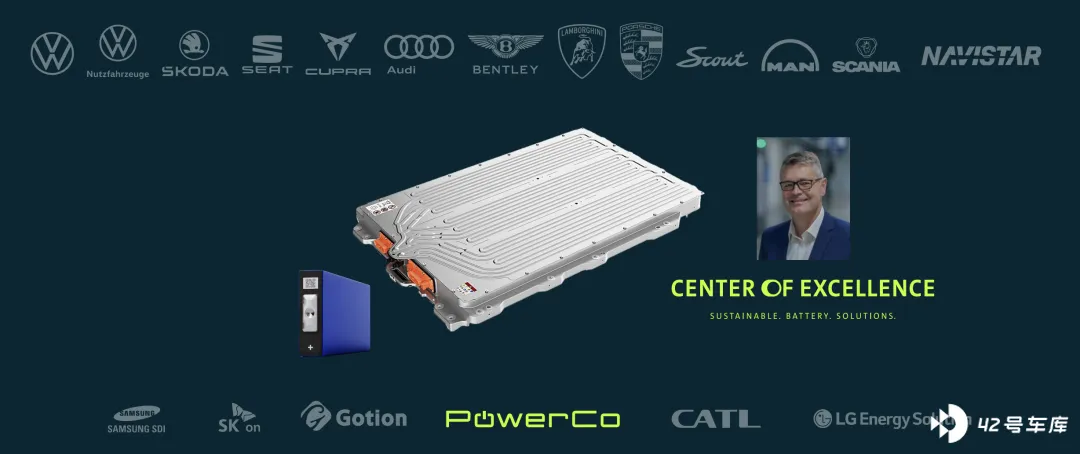
规则变了:欧洲电池自主,从自己造变成在地里造
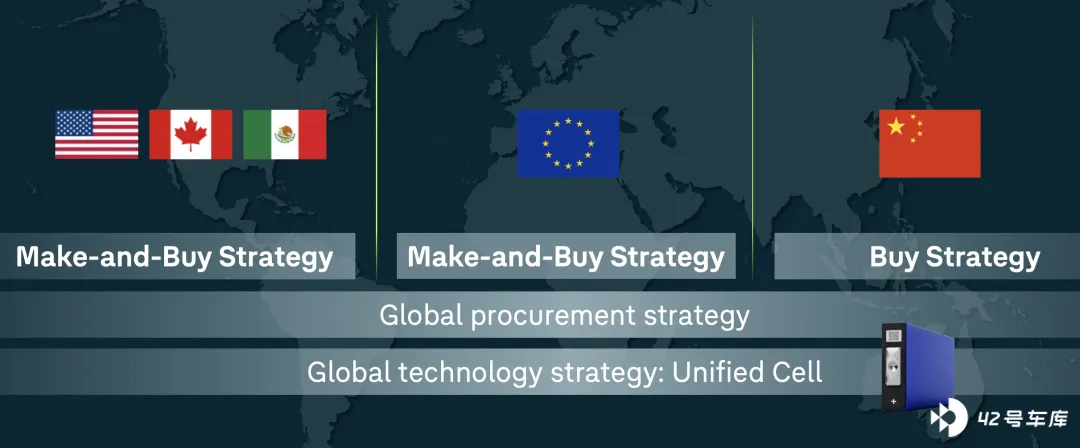
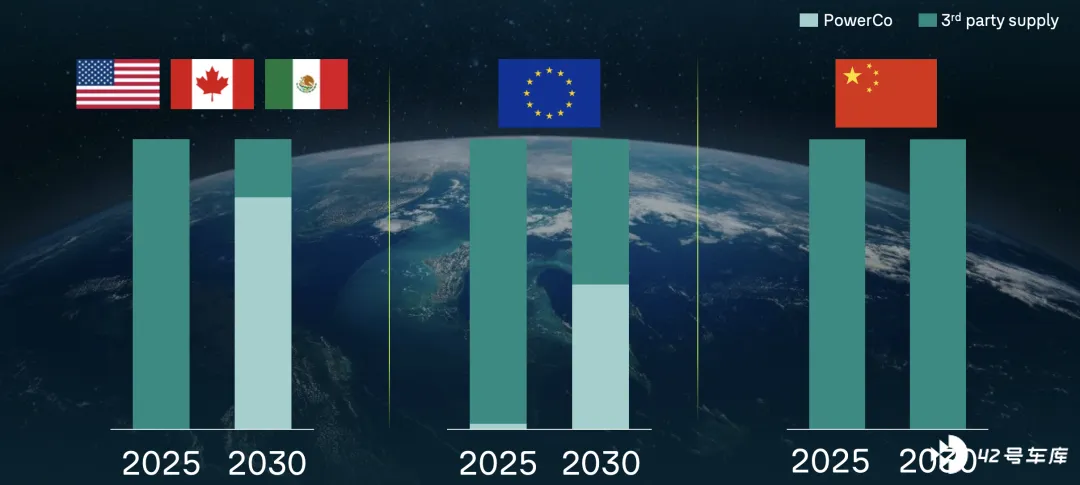
大众的三个市场,在中国只买电池,不参与电池制造,因为电池产能很大,没必要。
欧洲和北美 (美国、加拿大和墨西哥) 是制造和购买的策略,当然因为大众在美国的销量比较小,美国其实需求不大,核心还是欧洲!
欧洲 一开始是打算完全靠自己的来做电池了, 北伏 (Northvolt) 是最典型的镜子。
这家被欧洲寄予厚望的本土电池明星,2025 年 3 月在瑞典申请破产,债务堆到 80 亿美元,宝马当场把 20 亿美元订单转给了三星 SDI,这家欧洲所谓的明星电池公司背后站着大众、高盛、贝莱德,融了上百亿美元,照样完蛋了。
所以联合一流的客户,一流的投资方,造不出好的动力电池。欧洲急了。欧洲自己造,真的造得动吗?
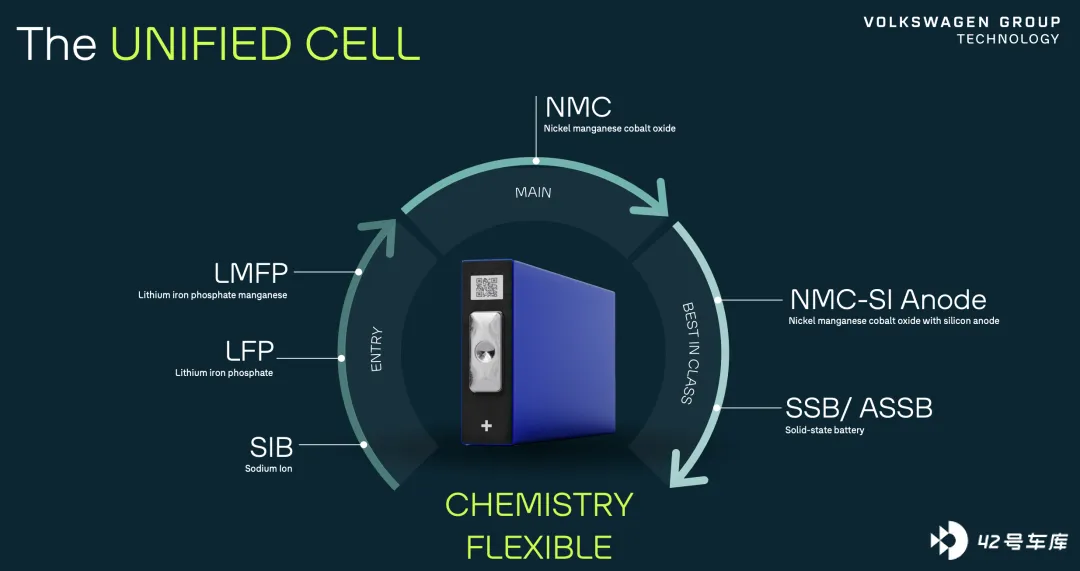
在韩国电池的影响下,欧洲车企一直认为三元是战略方向,但是实际的结果我们也分析过了,成本不行,而且质量和安全性也不行。通过中国的经验来看,20 万以下的平价电动车要放量,绕不开磷酸铁锂。
欧洲 LFP 份额现在约 10%,到 2030 年可能冲到 40%到 60%,磷酸铁锂从材料、设备到量产工艺,成熟体系在中国,欧洲是没有的。
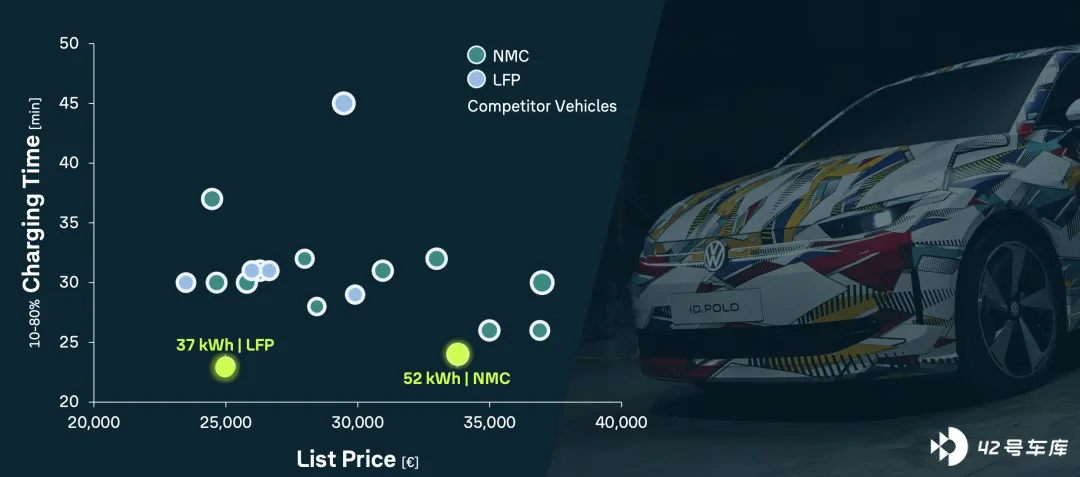
大众自己已经把 LFP 用到了产品上,ID。 Polo 入门版 37kWh 磷酸铁锂,德国起售 24,995 欧元,WLTP 续航 330 公里;高配 52kWh 三元锂,续航 454 公里,相差 15kWh,正好覆盖城市通勤和长续航两类人。
欧洲汽车产业开始明白自己的战略「自己建厂、自己掌握」走不通,现在想明白了,得 借助中国的力量,改为「工厂放在欧洲、工艺用中国的」。
目前的目标来看,在欧洲的自制比例是 50%左右,在北美规模小,所以比例更高。
欧洲的电车渗透率提升很快,车企等不起了,时间不站在它这边。
瓦伦西亚这个电池工厂,规划年产能 29.1GWh,总投资约 22.62 亿欧元。国轩通过向 PowerCo Spain 增资,拿 49%,大众系留 51%。
斯洛伐克舒拉尼的电芯厂、摩洛哥盖尼特拉的正极材料厂,反过来由 PowerCo 投 4.7 亿欧元,各拿 49%,国轩留 51%。
大众保留西班牙的 51%,品牌、车型适配、统一电芯标准继续坚持,国轩带进来的是 LFP 的制造经验、良率爬坡和供应链。
大众目前是国轩最大的单一股东,持股 24%。大众把持有的国轩 5.3%股份卖给了一家未具名的买方,套现约 3.73 亿美元,把绑定关系从「资本持股」改为「工厂共营」。
中国电池企业成为技术输出方
早几年,中国电池企业出海,靠的是往外供电芯,合同管价格、交付和质量。
现在国轩在西班牙是合资方,在斯洛伐克和摩洛哥是控股方,从卖产品变成出钱、出技术、管工厂。
参与的不只是生产,还有欧洲本土产能的长期运营。
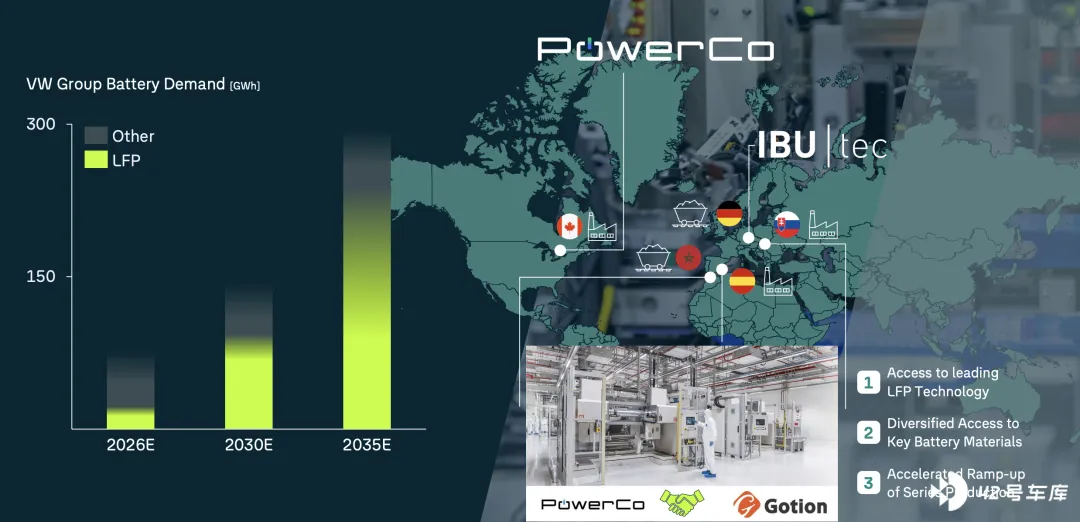
电池是很重的投资,厂房和设备一投就是几十亿欧。萨尔茨吉特工厂首期只规划 20GWh,之后可扩到 40GWh,而大众自己说 PowerCo 大概只覆盖集团一半的统一电芯需求,剩下靠外购。
大众正在推进史上最大的一轮重组,外媒传出的裁员规模以十万计。在这种背景下,把瓦伦西亚 49%让出去,等于把资本负担和技术风险一起摊给伙伴。
宁德时代和 Stellantis 在西班牙萨拉戈萨合建 LFP 工厂,投资最高 41 亿欧元,规划 50GWh,2025 年 11 月已经动工,要创造 4000 多个岗位。
中国电池技术加欧洲车企加西班牙土地。欧洲想有自己的电池,最后找到的伙伴高度重合。
小结
欧洲想生产自己的电池,欧洲电池自主从口号变成了一种新形态:工厂在欧洲,工艺在中国的手里。大众买到的是时间和 LFP 的降本能力,国轩买到的是欧洲本土产能和绕开贸易壁垒的入场券。