

作者: 朱玉龙
欧洲汽车制造商协会 ACEA 公布了 2026 年 9 月注册数据。
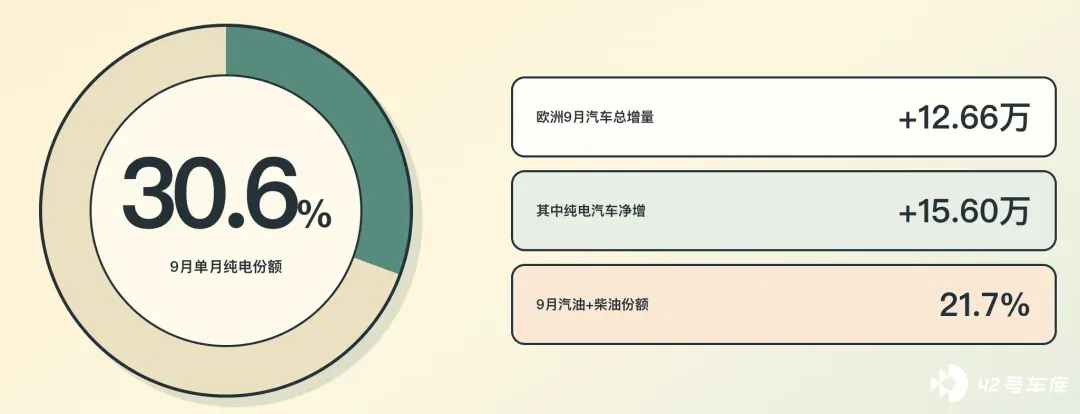
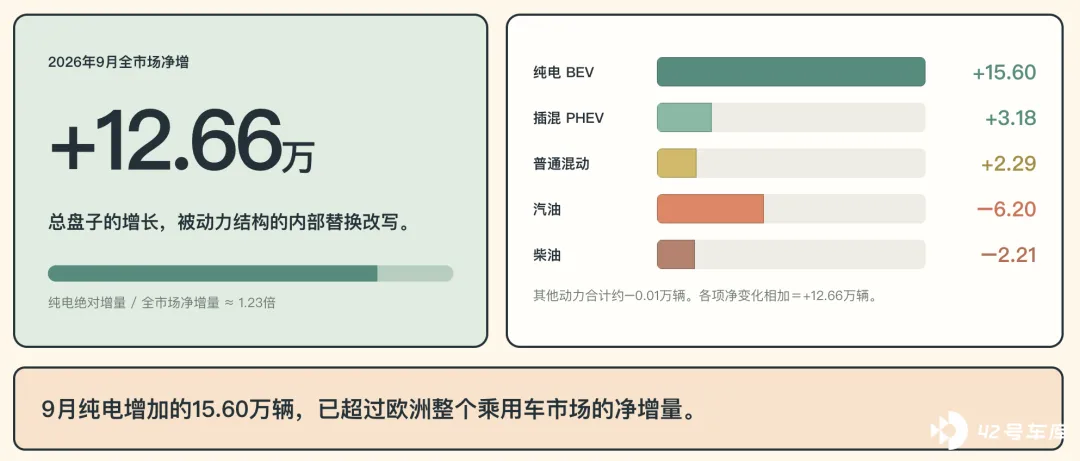
整个欧洲 (欧盟 27 国+英国+挪威、冰岛、瑞士) 9 月新车注册 136.32 万辆,同比增长 10.2%,比去年多了 12.66 万辆。
◎ 纯电注册 41.64 万辆,同比大涨 59.9%,单月份额 30.6%,纯电自己的增量达到 15.60 万辆。
◎ 汽油车 9 月减少 6.20 万辆,柴油车减少 2.21 万辆,合计缩减 8.41 万辆;
◎ 插混和普通混动继续增长。油车退出的空间,正被电气化车型填上。
备注:英国 9 月更换「76」号段车牌,向来是全年注册高峰,欧洲车企也有季度末集中交付的节奏。
欧洲已过纯电 30%关口,但是国家之间却相差十倍
前 9 个月,广义欧洲累计注册 1055.54 万辆,同比增长 6.3%。
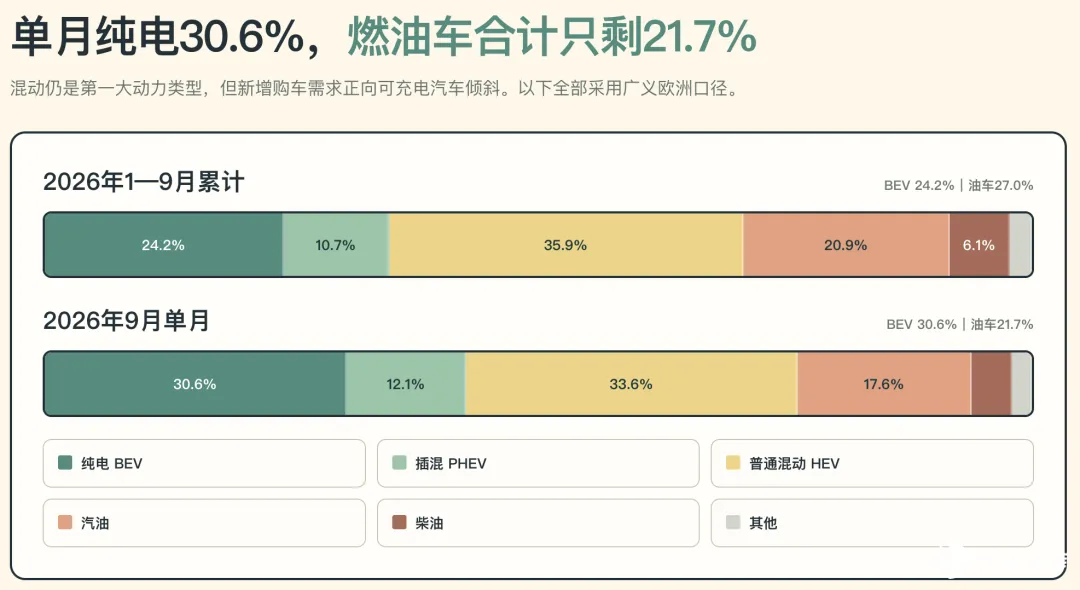
纯电 254.98 万辆,份额 24.2%,去年同期仅 18.1%;普通混动 379.41 万辆,份额 35.9%,依然是最大动力类型;插混 112.89 万辆,占 10.7%。
三类电气化车型合计 70.8%,其中普通混动也包括轻混,消费者无需外接充电。汽油加柴油份额从 35.2%跌到 27.0%,一年少了 8.2 个百分点。
9 月 纯 电 30.6%,普通混动 33.6%,插混 12.1%;汽油 17.6%,柴油 4.1%,纯电当月已经超过汽油与柴油之和。
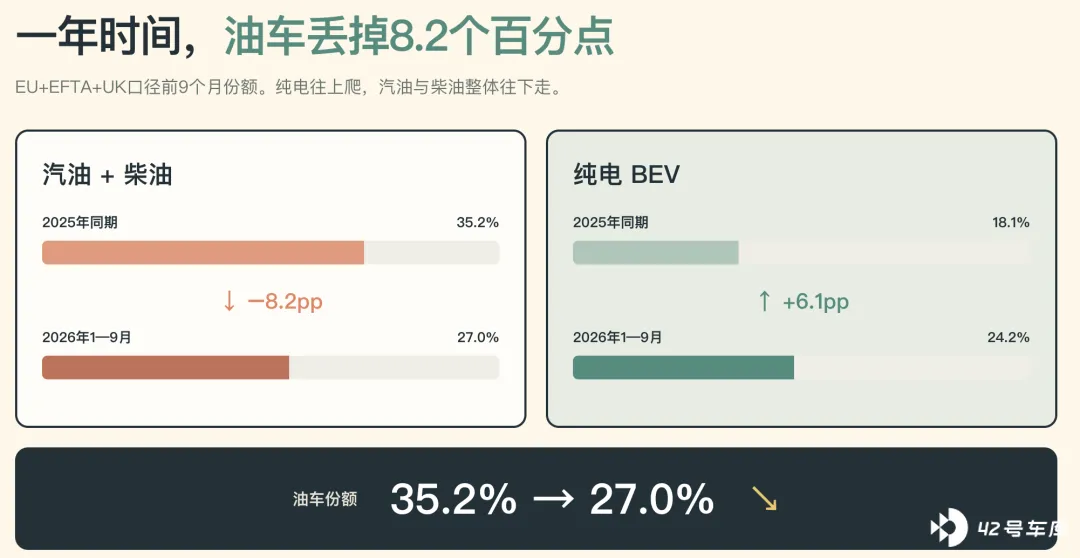
不过,欧洲国家之间的速度差距大得惊人。
挪威前 9 个月 11.52 万辆新车,纯电 11.28 万辆,渗透率 97.9%,几乎已经进入纯电主导的终局。丹麦纯电占比达到 81.7%,同样跑得很快。
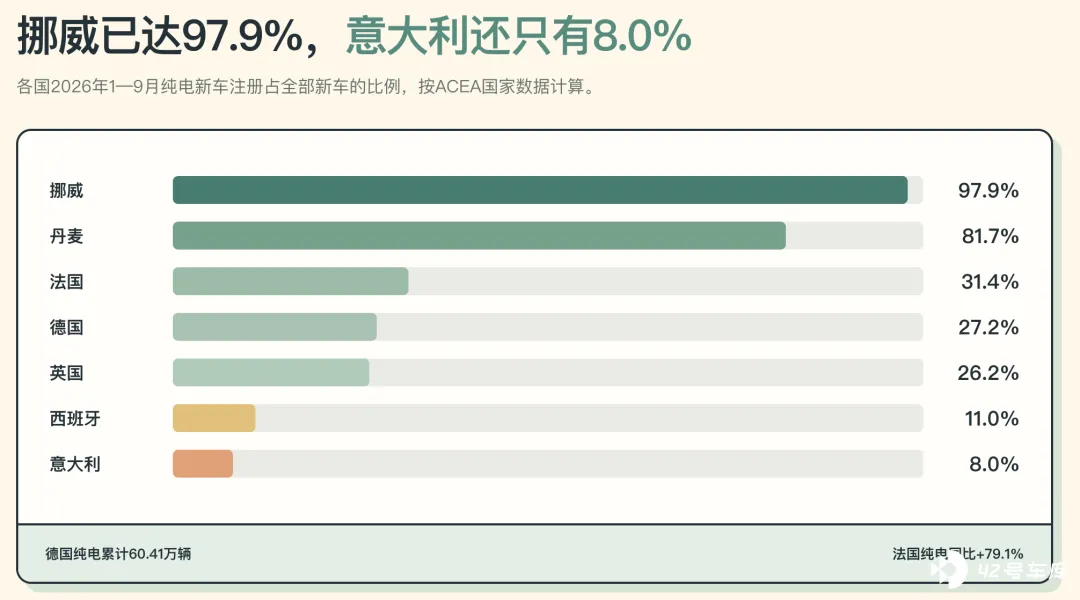
大市场中, 法国前 9 月纯电占比 31.4%,德国 27.2%,英国 26.2%;西班牙只有 11.0%,意大利仅 8.0%。法国纯电同比增长 79.1%,德国增长 58.1%。
德国纯电累计 60.41 万辆,比去年多 22.19 万辆,贡献了欧洲最大的一块绝对增量。
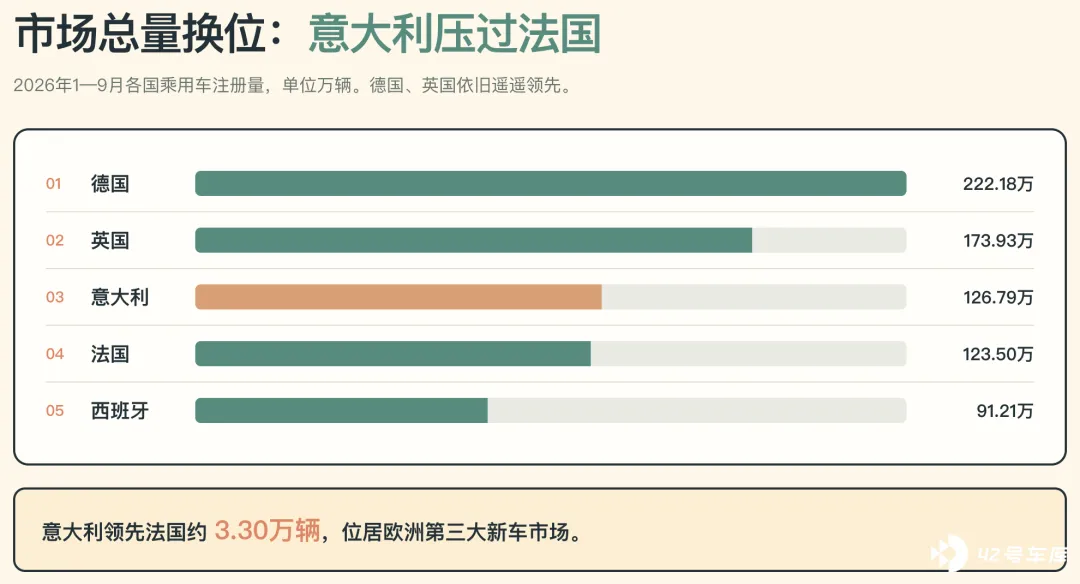
市场总量也在换位置。
◎ 德国仍以 222.18 万辆排第一,
◎ 英国 173.93 万辆第二;
◎ 意大利 126.79 万辆,以约 3.30 万辆优势超过法国 123.50 万辆,升到第三。
意大利的纯电渗透率明显低于法德,却靠普通混动和插混支撑增长。同在欧洲,消费者走的是两条不一样的电气化路线。
特斯拉赢 9 月,中国品牌赢在累计扩张
9 月最容易被看到的还是特斯拉。
按欧盟 27 国口径,特斯拉注册 45,866 辆,同比增长 78.6%;比亚迪 28,309 辆,增长 111.4%;上汽 22,978 辆;奇瑞 20,707 辆;特斯拉单月卖得最多。
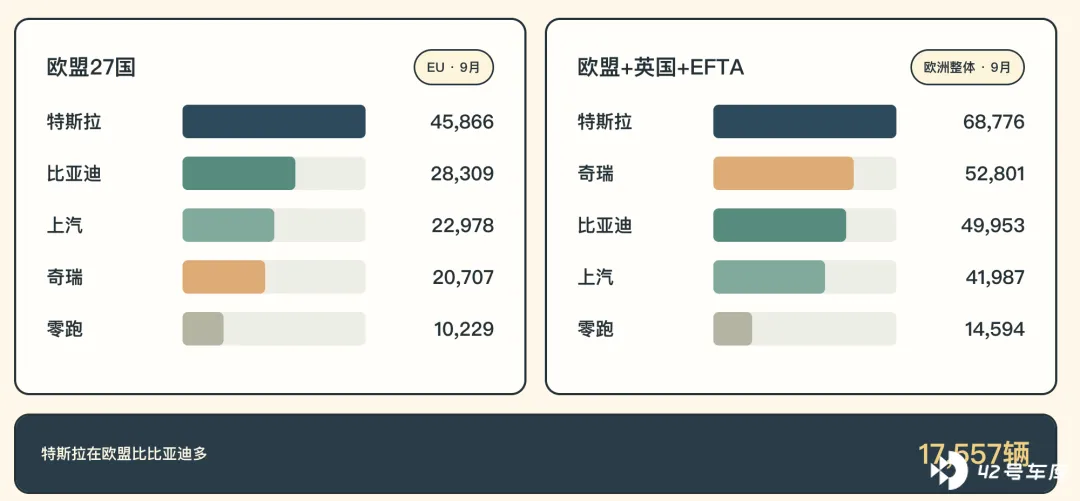
扩大到欧盟+英国+EFTA,9 月特斯拉是 68,776 辆,奇瑞 52,801 辆,比亚迪 49,953 辆,上汽 41,987 辆。
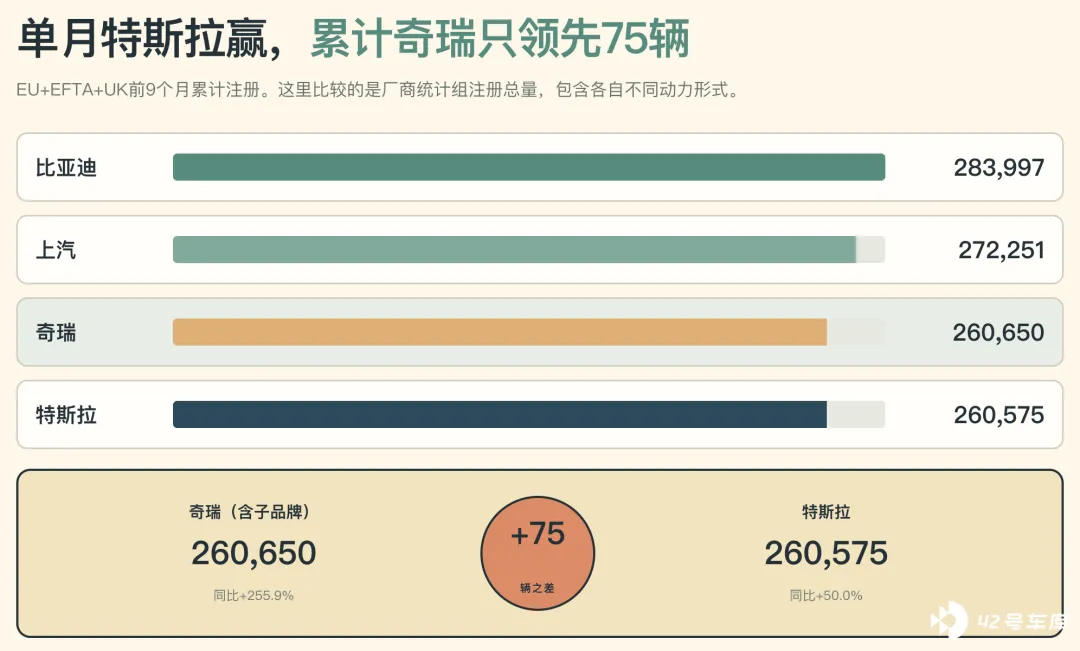
今年前 9 个月广义欧洲比亚迪累计 283,997 辆,上汽 272,251 辆,奇瑞 260,650 辆,特斯拉 260,575 辆。
奇瑞只比特斯拉多 75 辆。 去年同期,奇瑞还只有 73,237 辆,今年增长 255.9%;比亚迪同比增长 134.6%,上汽增长 20.3%。特斯拉同比增长 50.0%,也在增长,只是对手扩张得更快。
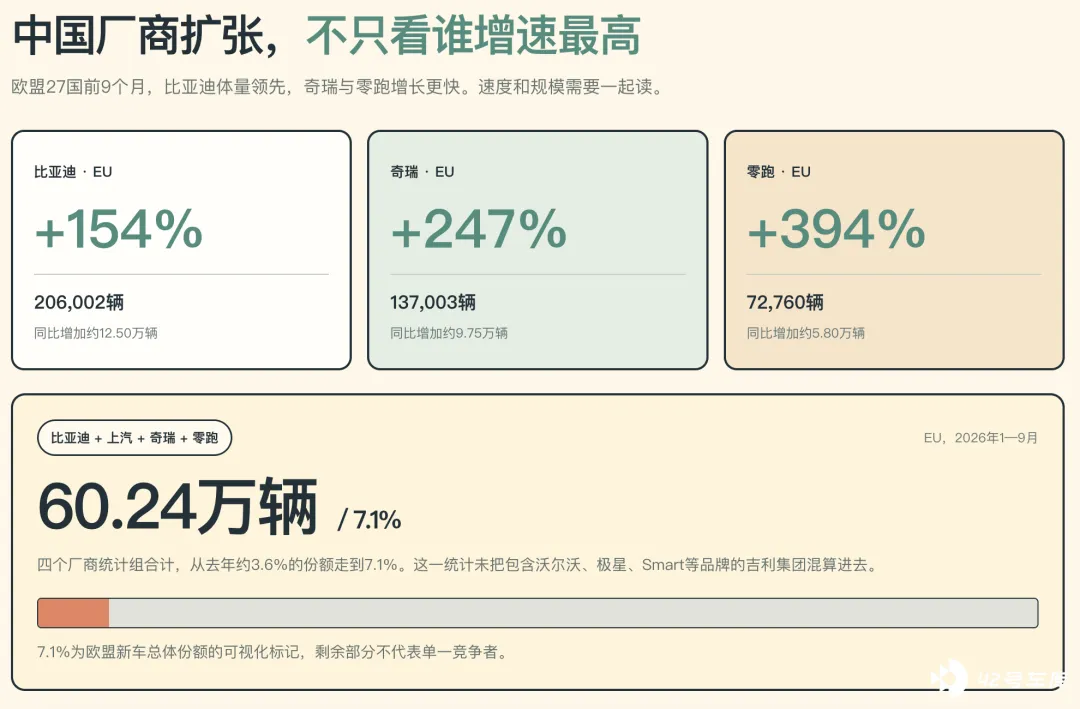
在欧盟 27 国,比亚迪前 9 个月 206,002 辆,已经超过特斯拉 188,035 辆。加上上汽 186,650 辆、奇瑞 137,003 辆和零跑 72,760 辆,这四个中国厂商统计组累计 60.24 万辆,占欧盟新车市场 7.1%,去年同期只有约 3.6%。
比亚迪、奇瑞、零跑三家合计净增约 28.05 万辆,相当于欧盟整体净增 46.05 万辆的 61%,零跑由 Stellantis 控股的 Leapmotor International 负责欧洲分销,在 ACEA 品牌表中单独列示;吉利集团另有 23.62 万辆,包括沃尔沃、极星、Smart 等品牌。
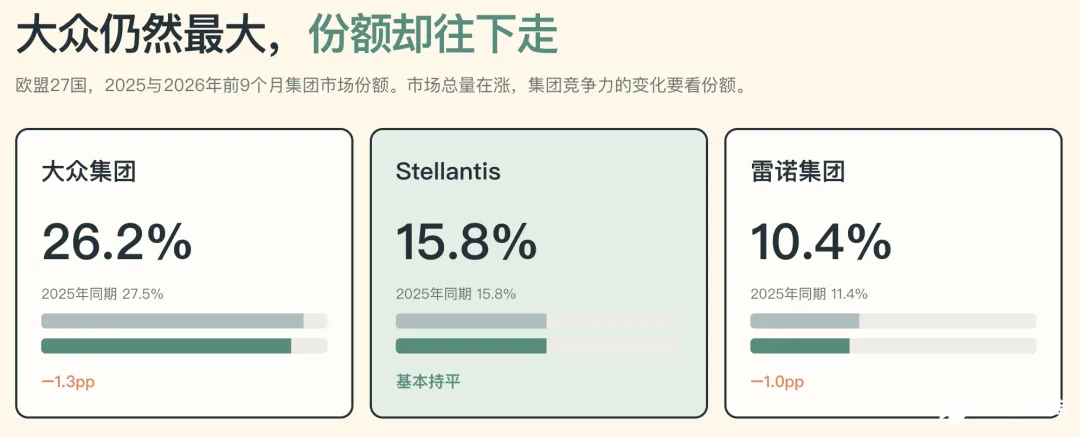
老牌集团也没有停在原地。大众集团前 9 个月欧盟注册 223.02 万辆,仍占 26.2%,但份额比去年少 1.3 个百分点;Stellantis 占 15.8%,基本持平;雷诺集团从 11.4%降至 10.4%。
小结
2027 年,欧洲市场中国车企要怎么做?
9 月欧洲最重要的变化是纯电突破 30%、油车跌至 21.7%。特斯拉季末强势反弹,也没有改变比亚迪、奇瑞、上汽前 9 个月的累计扩张。
欧洲消费者的电动化选择已经很清楚,中国车企的问题是本地生产、渠道效率、价格体系和持续盈利。






