


作者 | 邱锴俊
编辑 | 王凌方
2 个月多前,李书福辞任吉利汽车控股有限公司(0175.HK,下称吉利汽车)董事会主席,由安聪慧(上图)接任。
如今,吉利汽车到了发三季报的时节。 李书福辞任、安聪慧接任的第一个季度,吉利汽车表现如何?
10 月 29 日,吉利汽车发布三季报,表现可以说可圈可点 —— 收入增长 10%,净利润增长超过 28%,核心净利润创出新高 。
不过,管理层表示 「不是很满意」,同时也给出了「突围」之策。
利润大增,幅 度远超 收入增幅
先把三个季度的关键数字摆在一起: 销量 81.25 万辆,同比增长 7%;收入 989.64 亿元,同比增长 10%;母公司拥有人应占利润 48.4 亿元,同比增长 28%;母公司拥有人应占核心利润 52.1 亿元,同比增长 32%。
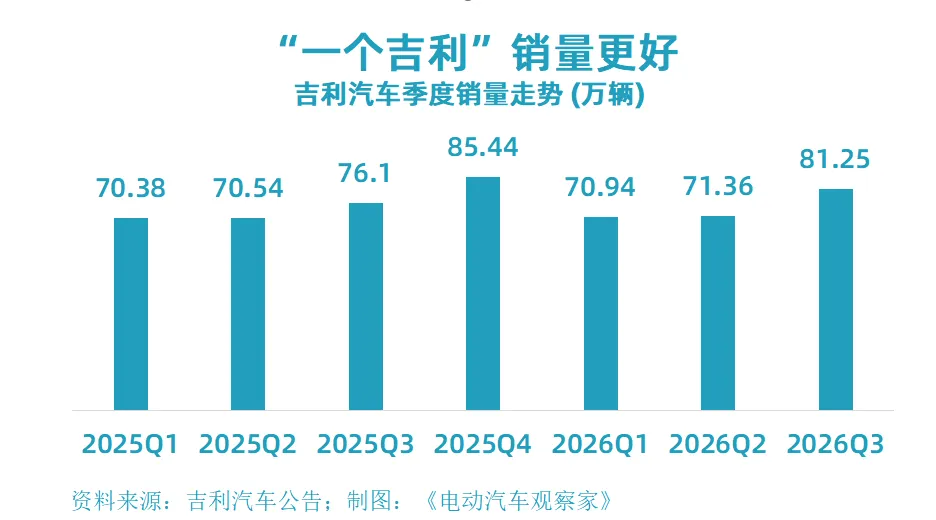
真正的看点不在哪几个数,而在这几个数之间的关系。收入只多了 10%,净利润却多了 28%。
吉利汽车在公告里的解释是,期内出口销量大幅增长、高价值产品销售占比提升,收入增速高于销量增速,表明产品结构及平均销售价格均有所改善。
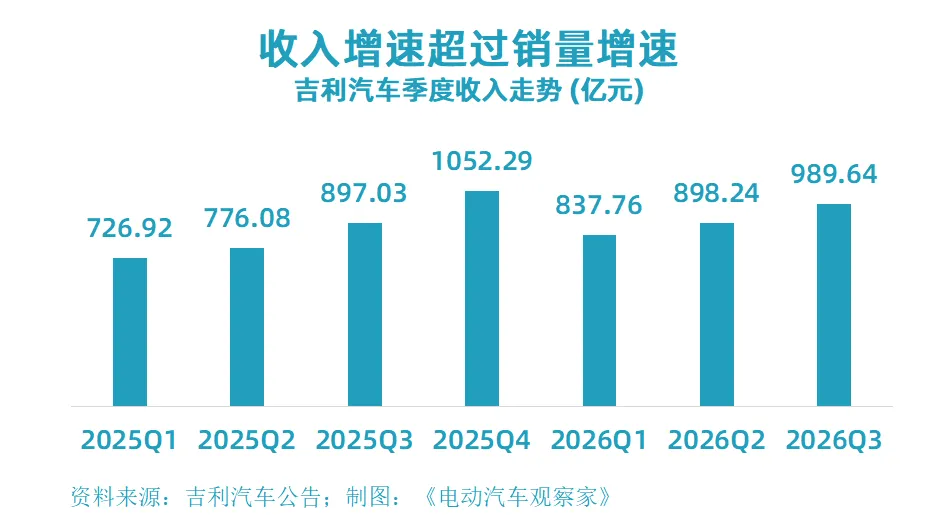
放到九个月里看更清楚。 2026 年前三季度,吉利汽车收入 2725.64 亿元,同比增长 13%,创历史新高;母公司拥有人应占核心利润 149.0 亿元,同比增长 41%,同样创历史新高。
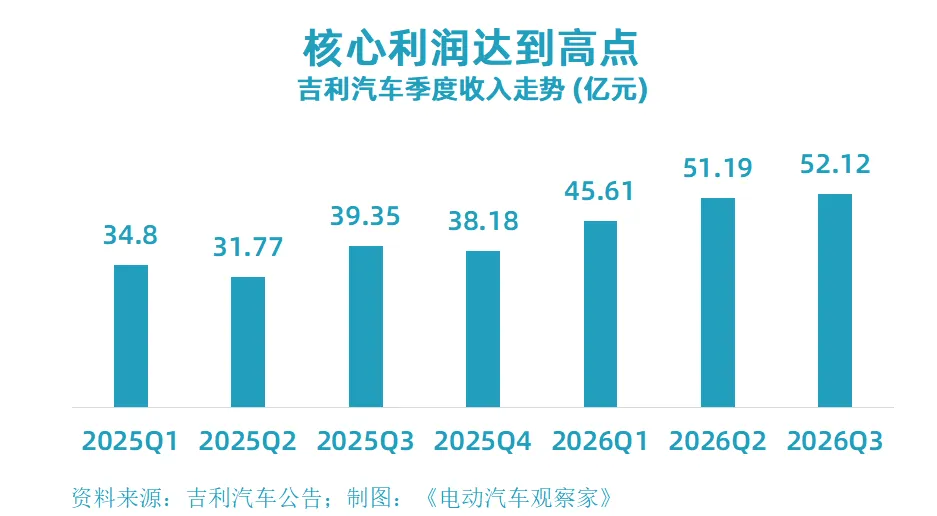
需要说明的是,核心利润并非香港财务报告准则下的指标,它以准则口径的归母利润为基准,撇除外汇汇兑税后归属母公司拥有人的净收益或亏损、非金融资产减值亏损的影响后计算得出。过去几个季度,因为汇兑损益的缘故,吉利汽车更愿意用核心利润说话。
但这一次不同: 即便按通用会计准则口径,母公司拥有人应占利润也同比增长 28%。 前九个月准则口径的归母利润 139.28 亿元只增长了 7%,和核心利润的 41%之间隔着 44 个百分点的差距,原因是期内录得外汇汇兑净亏损 11.26 亿元,而去年同期是汇兑净收益 33.37 亿元。
换句话说,汇兑这个 「 外挂 」 这次是负的,但利润照样涨了 28%,这才是这份季报真正干净的地方。
「一个吉利」 战略,继续贡献红利
利润从哪里来?把九个月的损益表拆开看,答案并不神秘。
销售成本 2236.34 亿元,同比增长 11%,低于收入 13%的增速;毛利 489.3 亿元,同比增长 23.6%,按公告数据测算,毛利率从去年同期的 16.4%抬升到 17.9%。
费用端同样克制:分销及销售费用 153.96 亿元,同比增长 11.2%;行政费用 44.64 亿元,同比增长 4.5%,两项都跑在收入后面。研发费用 144.38 亿元,同比增长 23.2%,是少数跑赢收入的项目——但这是主动投出去的钱,着眼的是长线。
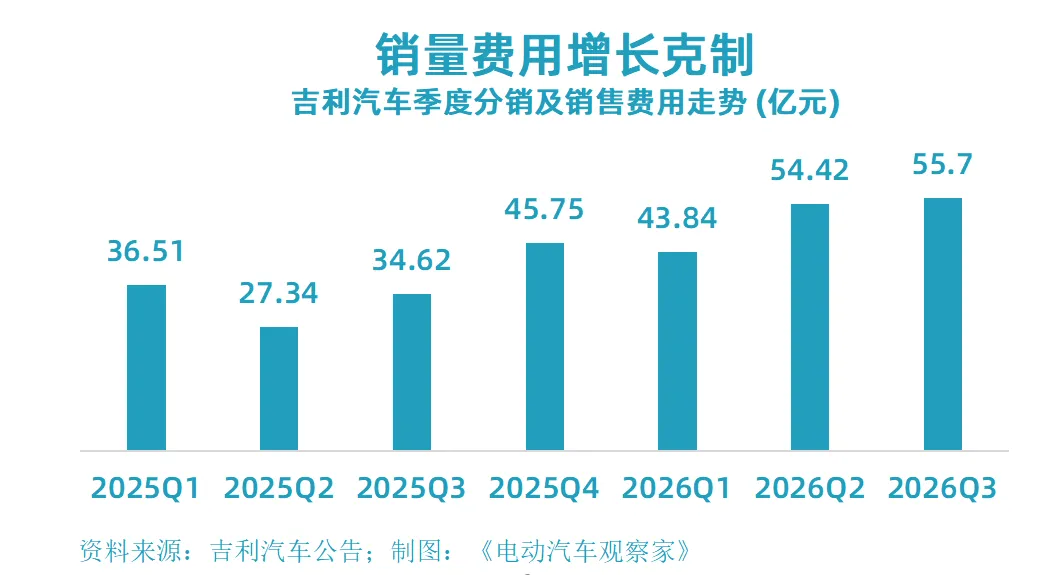
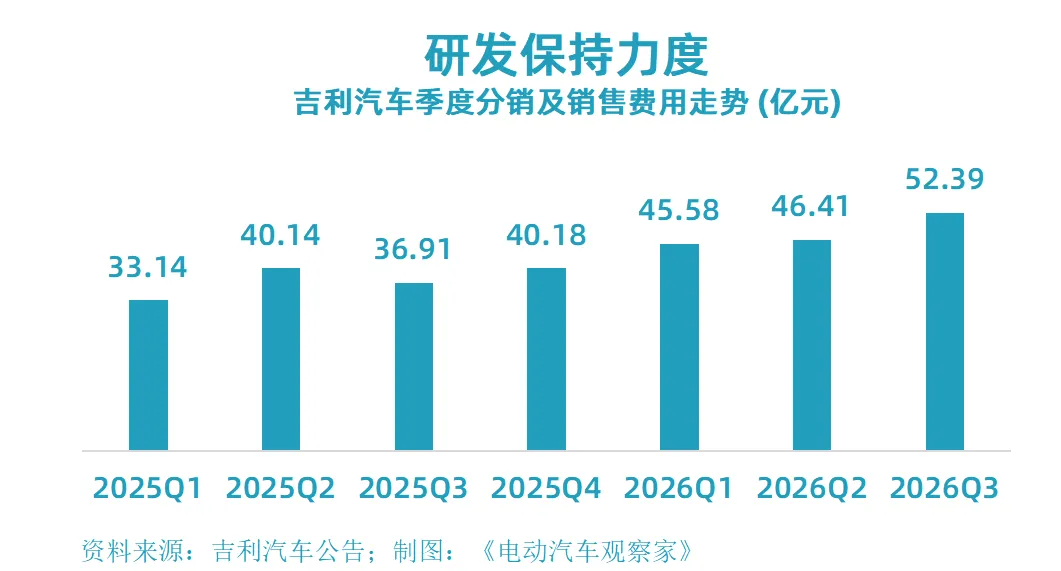
这套成本与费用结构,是 「一个吉利」 战略的结果。
2024 年 9 月,《台州宣言》发布,吉利宣布启动战略整合;2026 年 1 月,这项战略被正式定名为 「一个吉利」 。在此期间,吉利把过去多品牌分散、独立融资、独立核算的格局收拢,把极氪、领克、银河、雷达等全部装入吉利汽车上市主体,统一研发、采购、制造、渠道,减少重复投入、合并报表、消除内部竞争。
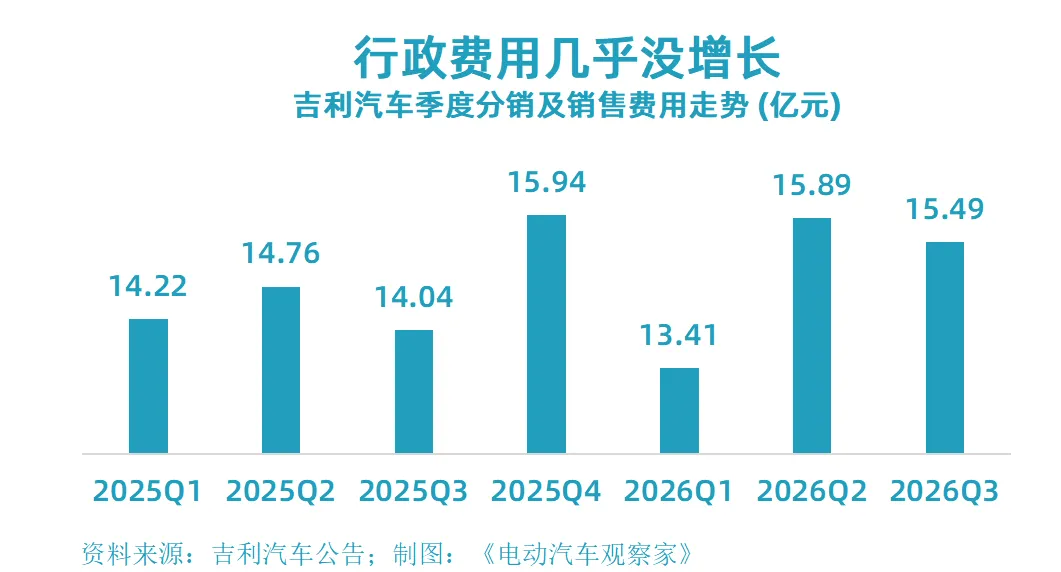
像 行政费用只涨 4.5%,则说明过去重复搭建的那些架构正在被拆掉。
品牌结构的变化,是利润弹性的第二个来源。
极氪 与吉利合并之后,不降反增 :前三季度销量 28.8 万辆,同比增长 101%,其中出口 8.3 万辆,同比增长 533%。
产品端,极氪 9X 稳居 50 万元以上车型销量第一,极氪 8X 上市不到半年登顶 30 万至 50 万元混动 SUV 全品牌销量第一,极氪 009 成为 40 万元以上纯电 MPV 全品牌销量第一。
银河品牌则站稳主流新能源第一梯队,前三季度销量 87.7 万辆,仅第三季度就交付 35.7 万辆、环比增长 27%,其中出口 34.4 万辆,同比增长 663%。 而且, 银河品牌的高端产品占比也提升了。
高价值产品占比提升这件事,在数据上就是收入增速( 10%)高于销量增速(7%),在结构上就是极氪、银河 高端车 跑得比大盘快。
第三个来源是出口。
前三季度吉利汽车出口 79.8 万辆,同比增长 169%,创历史新高 ;第三季度出口 32.3 万辆,环比增长 19%,并已连续四个月单月出口突破 10 万辆。其中新能源出口 48.4 万辆,同比增长 531%。
管理层表示, 海外新能源毛利显著高于国内,海外占比提升是长期毛利支撑主线。
管理层:不是很满意,必须突围
不过,对于这样的三季报, 吉利 管理层自己并不满意。
吉利汽车董事会副主席桂生悦 在业绩 电话会上坦言,年初预期三季度会有更强表现。
他把原因指向行业:竞争最惨烈,新车扎堆上市,同质化压力巨大,各价位全线承压 。
当然, 大盘走弱吉利仍销量利润双增,他称之为体系韧性,但行业正处 「黎明前的寒冬」,「金九银十」将成为过去式。
如何应对?
吉利的 药方里没有降价。 管理层表示, 面对国内价格战不会盲目杀价,靠产品定义、技术和出海结构对冲内卷 ——前三季度海外销量已占集团约四成。
对国内市场,吉利汽车董事会 主席 安聪慧的判断更直接: 国内乘用车已进入存量竞争, 2027 年国内市场总量会负增长,突围只有两条路,产品技术持续领先加全力全球化出海。
2026 年已经接近尾声。 桂生悦表示, 四季度是补救窗口:兆瓦级吉利智充落地,银河 M8、领克 900L、2027 款极氪 7X、星瑞 L PLUS、星越 L PLUS 等新车交付,目标是修复三季度流失的势能;集团 2030 长期战略也将择机发布,方向是精简车型、聚焦明星产品。






