


作者: 朱玉龙
2026 年第三季度,现代汽车和起亚合计营收约 3651 亿元人民币、营业利润 214 亿元,全球批发销量 176.8 万辆。
韩系仍是全球盈利能力较强的一支,但在中国汽车走向全球的大背景下,韩系车的盈利能力不断下降。
现代在北美、印度增长,欧洲、亚太和中国承压;起亚靠美国混动和西欧电动车,会有一样。比亚迪、吉利、奇瑞 Q3 出口合计 145.85 万辆。
在欧洲市场 Q3 现代+起亚售出 23.63 万辆,同比下降 8.7%;比亚迪+奇瑞合计 21.47 万辆,已经接近前者,而去年同期两家中国车企只有 8.49 万辆。
不仅仅是市场份额上,中国车企是有定价权的,对韩系车的价格、产品组合和利润率有非常大的影响。
现代起亚的营业利润还行
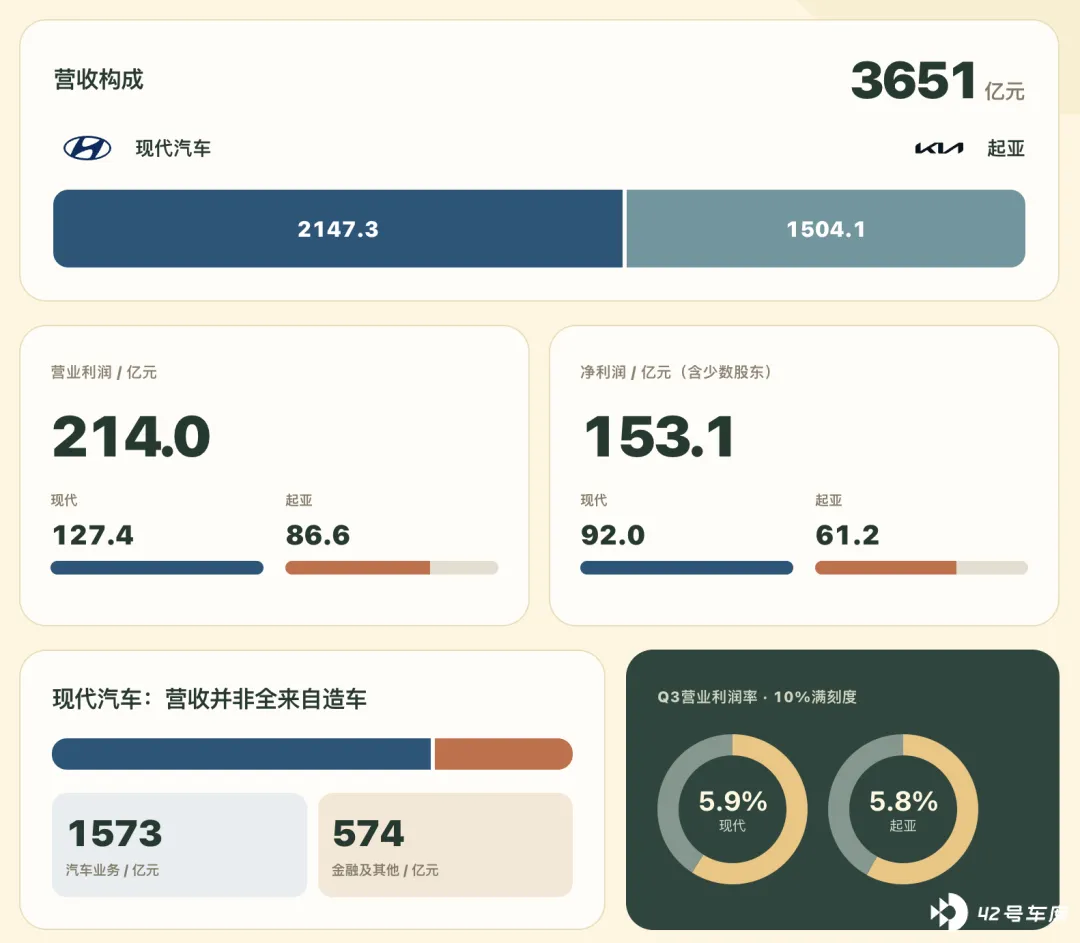
◎ 现代汽车 Q3 营收 2147.28 亿元人民币,营业利润 127.44 亿元,净利润 91.95 亿元,归母净利润 81.13 亿元,批发销量 92.07 万辆。
◎ 起亚营收 1504.06 亿元,营业利润 86.55 亿元,净利润 61.19 亿元,归母约 61.25 亿元,销量 84.74 万辆。
把韩国两家车企简单相加,营收 3651.34 亿元,营业利润 213.99 亿元,归母净利润 142.38 亿元,销量 176.81 万辆 (现代持有起亚 35.17%股权)
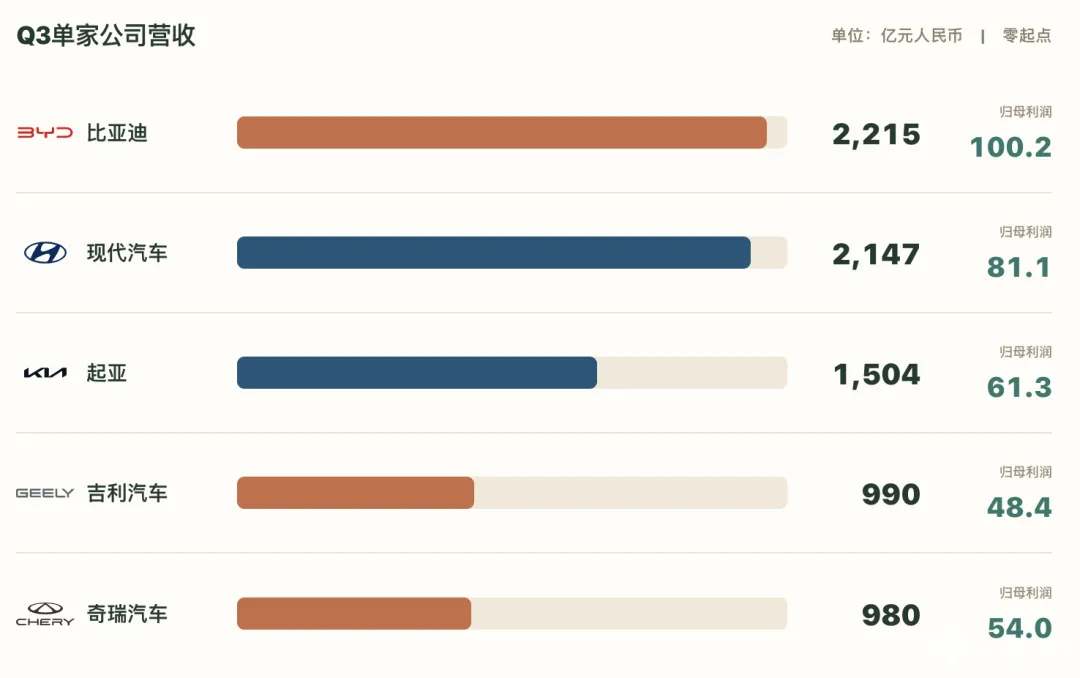
◎ 比亚迪营收 2214.88 亿元、营业利润 122.68 亿元、归母净利 100.20 亿元、销量 132.31 万辆;
◎ 吉利营收 989.64 亿元、归母净利 48.37 亿元、销量 81.25 万辆;
◎ 奇瑞营收 979.54 亿元、归母净利约 53.96 亿元、销量约 80.18 万辆。
三家营收合计约 4184 亿元,归母净利润约 202.53 亿元。
仔细看现代企业的情况
◎ 现代 Q3 营收同比下降 3.4%,营业利润反而增长 5.5%,利润率 5.9%,净利润下降 24.2%。45.11 万亿韩元营收里,汽车业务 33.06 万亿韩元,金融及其他 12.05 万亿韩元,约合 574 亿元、占 26.7%。
现代汽车的利润韧性来自美国混动、产品组合和成本控制:Q3 混动批发 16.74 万辆,增长 3.8%,占全球混动销量 18.2%;纯电批发 6.91 万辆,下降 9.2%。
韩国本土罢工和工作日减少带来产销损失,现代把全年批发目标从约 416 万辆下修到 400 万辆,营业利润率指引从 6.3%—7.3%下修到 5.5%—6.5%。
◎ 起亚更强一些。Q3 营收增长 10.1%,营业利润增长 24.3%,利润率 5.8%,净利润仍下降 9.6%。
全球零售电动化车型约 30 万辆,增长 47%,占零售量 36.2%,其中 HEV 约 17.2 万辆、EV 约 12.3 万辆。
美国汽车关税从 25%降到 15%形成低基数,销量提升和汇率改善共同支撑了营业利润;同时价格和销售激励吃掉约 7270 亿韩元营业利润,原材料和中东冲突推高成本。
销量和利润率的改善,是在更激烈的价格竞争下取得的。
现代的地区销量:北美、印度托底,欧洲、亚太在失血
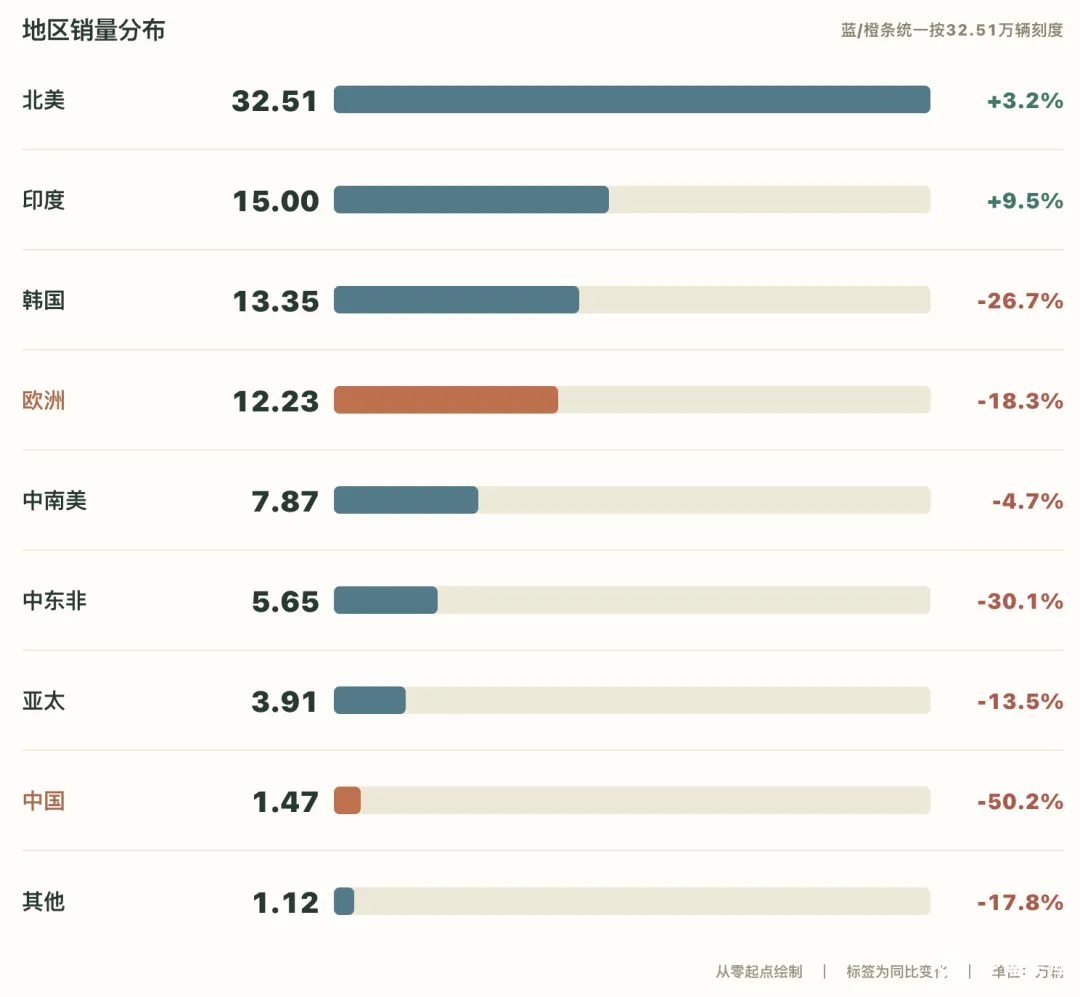
◎ 现代 Q3 终端零售 93.12 万辆,含捷尼赛思,同比下降 10.1%,与财报批发 92.07 万辆口径不同。
北美卖出 32.51 万辆,增长 3.2%,占全球 34.9%,美国 24.69 万辆,创历史同期新高,美国混动增长 35%。
印度零售 15.00 万辆,增长 9.5%。这两块是现代抵御其他地区下滑的支点。
欧洲零售 12.23 万辆,下降 18.3%;亚太下降 13.5%,财报里面提新进入者竞争增强 (就是中国车企) ;中国只卖 1.47 万辆,下降 50.2%。
韩国下降 26.7%主要是罢工和产量问题,中东非下降 30.1%更多与红海、霍尔木兹海峡附近航运和库存受扰有关。
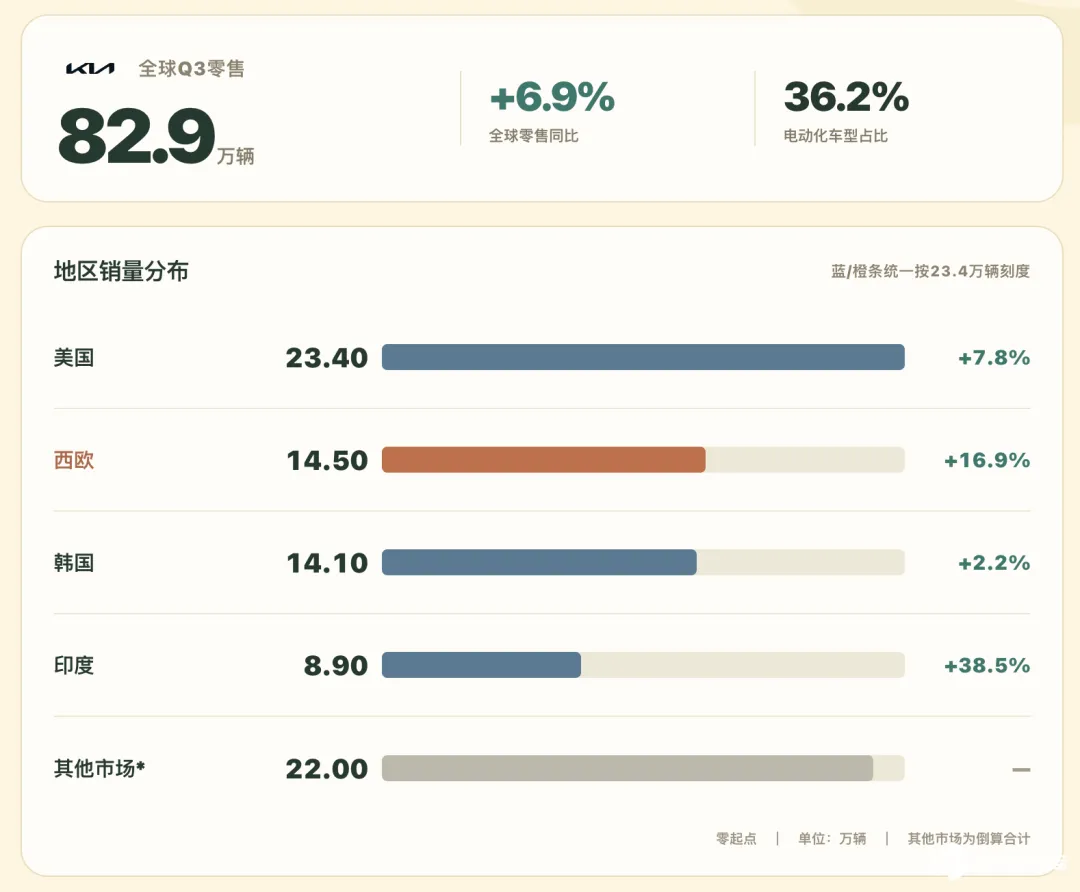
◎ 起亚的地区数据没有这么全,但关键市场都在涨:美国约 23.4 万辆,增长 7.8%;西欧约 14.5 万辆,增长 16.9%;韩国约 14.1 万辆,增长 2.2%;印度约 8.9 万辆,增长 38.5%;全球零售约 82.9 万辆,增长 6.9%。
按双方相同的美国市场算,现代 24.69 万辆加起亚约 23.4 万辆,Q3 合计约 48.1 万辆,韩系最稳的利润来源仍在美国这个高价值市场 。
欧洲市场,韩系车被挤压,比亚迪+奇瑞已到现代起亚的九成
从欧洲开始
看中国车企是否真的挤压韩系,欧洲当地新车注册比中国海关出口量更合适。
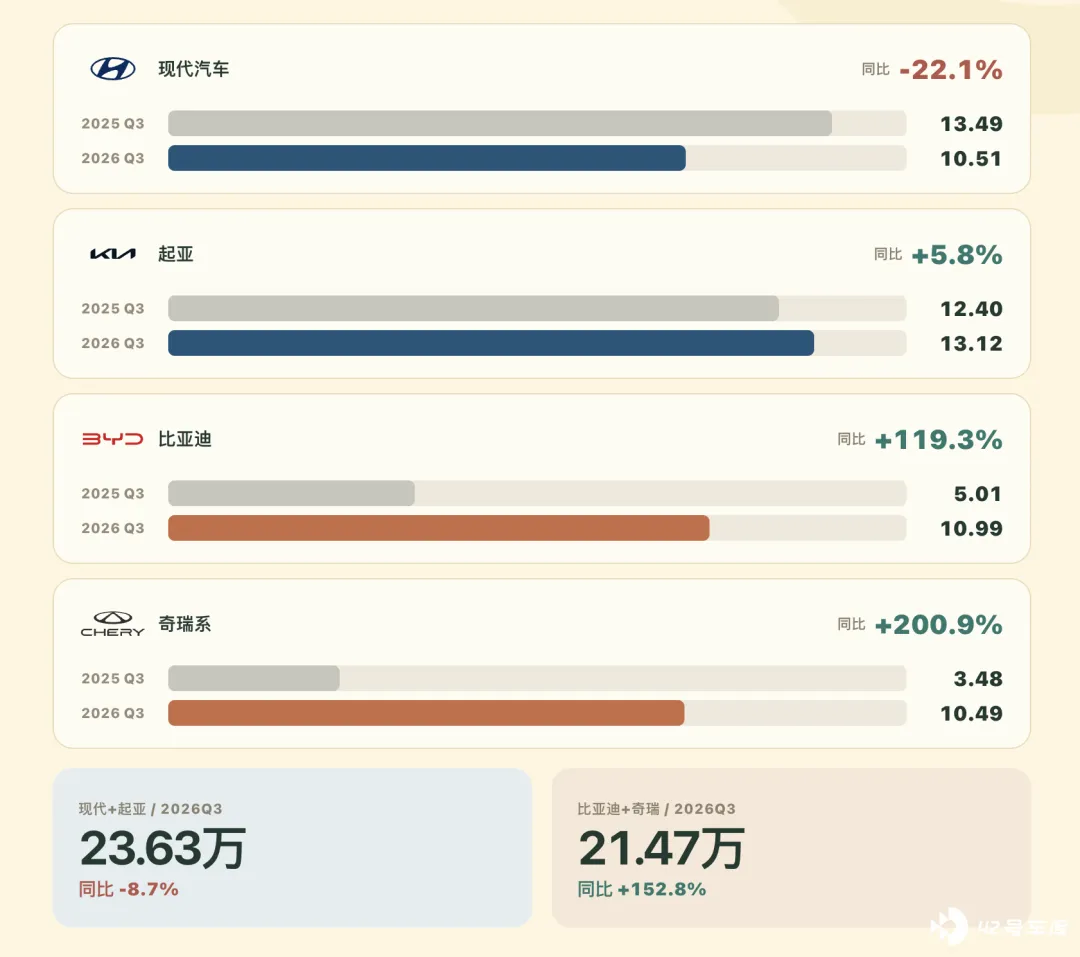
ACEAQ3 注册量来看:
◎ 现代从 13.49 万辆降到 10.51 万辆,下降 22.1%;起亚从 12.40 万辆升到 13.12 万辆,增长 5.8%;两家合计从 25.89 万辆降到 23.63 万辆,下降 8.7%。
◎ 比亚迪从 5.01 万辆涨到 10.99 万辆,增长 119.3%;奇瑞旗下品牌从 3.48 万辆涨到 10.49 万辆,增长 200.9%;两家合计从 8.49 万辆到 21.47 万辆,增长 152.8%。
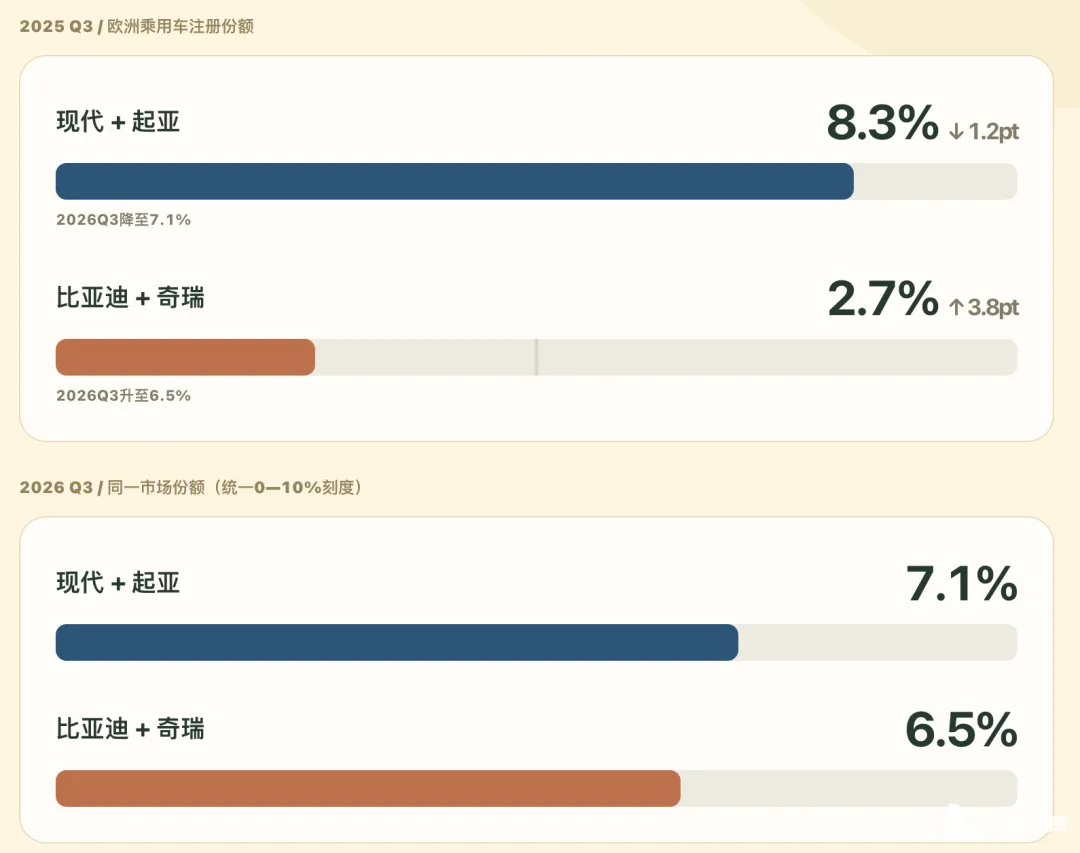
欧洲 Q3 乘用车整体增长约 6.8%
◎ 现代起亚却下降 8.7%,份额从约 8.3%掉到 7.1%;
◎ 比亚迪与奇瑞的合计份额从约 2.7%升到 6.5%。两家中国车企的 Q3 注册量已达到现代+起亚的 90.9%,一年前这个比例是 32.8%。
现代下降 22.1%,起亚增长 5.8%。现代在欧洲的主力 SUV 更新周期、小型电动车布局和价格竞争挑战更大;起亚靠 EV3 这类大众化电动车型稳住了份额。
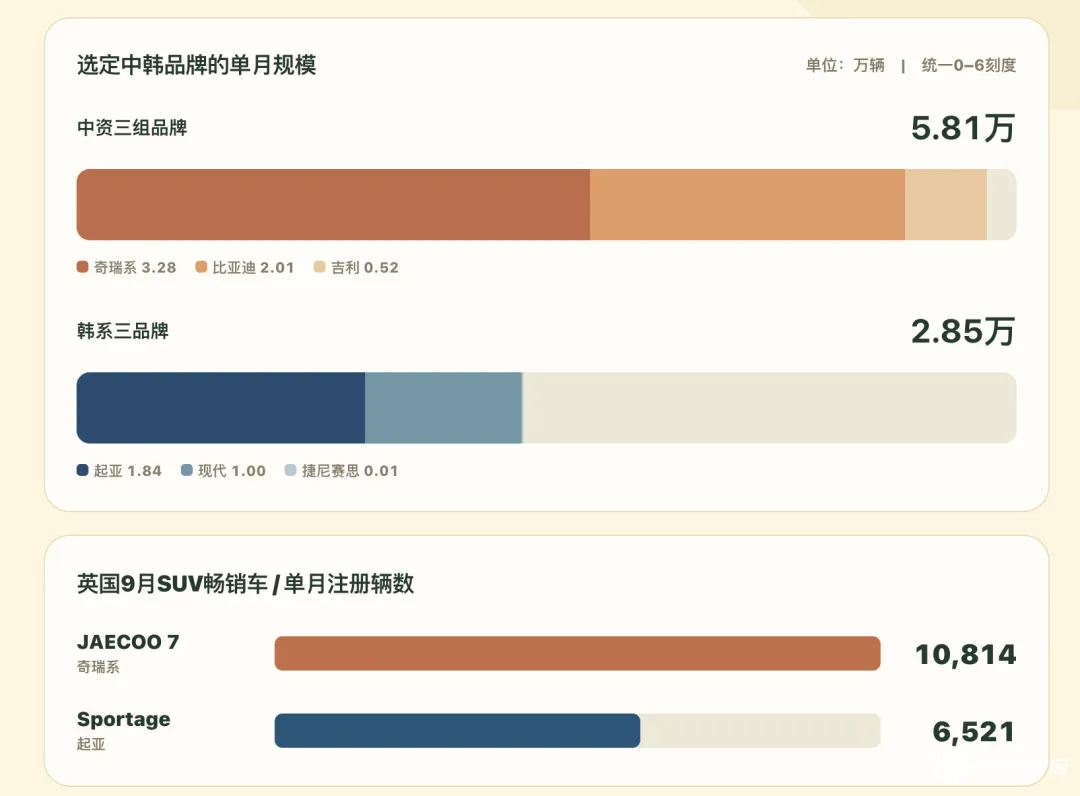
英国 SMMT 数据显示:
◎ 2026 年 9 月现代登记 1.00 万辆、起亚 1.84 万辆、捷尼赛思 109 辆,合计约 2.85 万辆;
◎ 比亚迪 2.01 万辆,奇瑞、Jaecoo、Omoda 及 Lepas 合计 3.28 万辆,吉利品牌 0.52 万辆,三家中资品牌合计约 5.81 万辆,约为韩系的 2.04 倍。
同月 Jaecoo 7 以 10,814 辆成为英国最畅销车型,起亚 Sportage 为 6,521 辆。
中国三家车企的出海方式不同
Q3 出口:
◎ 比亚迪 55.07 万辆、占其全球销量 41.6%,主攻欧洲 BEV/PHEV、拉美和东南亚;
◎ 吉利 32.34 万辆、占 39.8%,吉利、领克、极氪分头打欧洲、拉美、澳大利亚和东南亚;
◎ 奇瑞 58.44 万辆、占 72.9%,燃油 SUV 与混动并行,覆盖欧洲、拉美、中东和非洲。
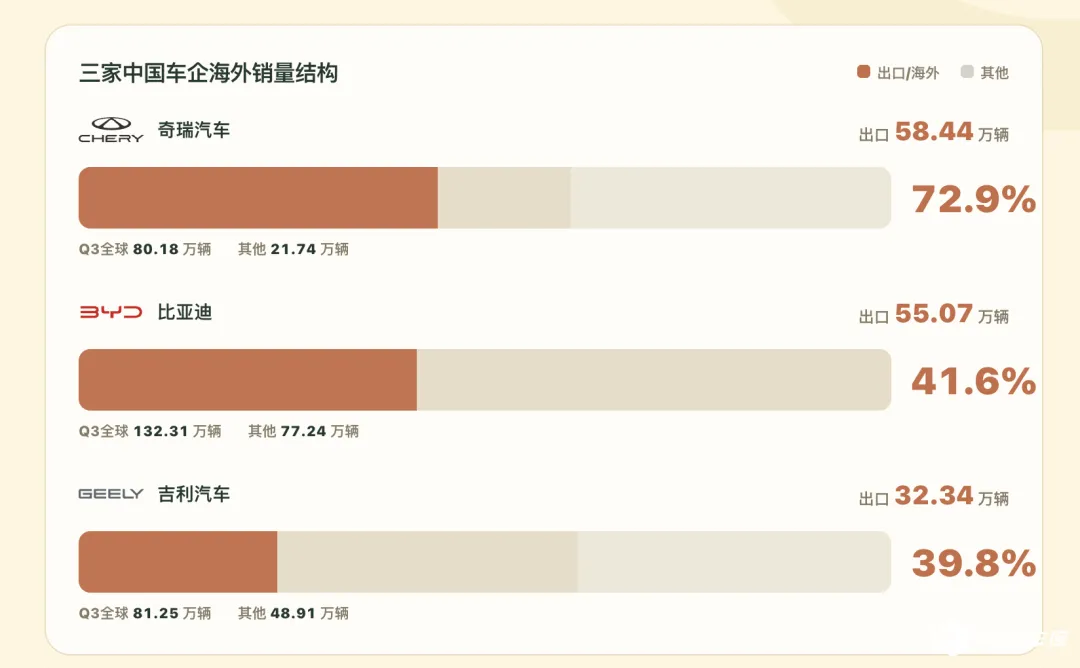
三家合计 145.85 万辆。
东南亚的竞争逻辑也在变。 JETRO 按泰国官方注册数据统计,2026 年 1—9 月泰国乘用 BEV 注册中,奇瑞旗下品牌占 19.5%,比亚迪 16.5%,吉利及极氪 12.1%,中国品牌整体占 90.4%。
市场可以分三类看。
◎ 美国和印度,韩系仍有本土化制造、SUV 和混动供给的综合优势,中国三家在美国尚未构成同等直接竞争。
◎ 欧洲和英国,市场整体在涨,现代品牌销量和份额却在掉,比亚迪和奇瑞对现代起亚形成了市场压力;起亚靠 EV 新车稳住份额,销售激励在增加,价格战已经打到费用表上。
◎ 东南亚、拉美、中东和非洲,中国三家用不同动力形式铺渠道、铺物流、铺本地产能,韩系面对的车型和价格选择更多;
现代中东非的降幅里有战争和航运冲击,韩国本土有罢工,和中国车企没关系。
小结
现代起亚靠美国高价值 SUV、混动、金融和全球本地化赚钱;
比亚迪、吉利、奇瑞把国内练出来的电动化、混动和 SUV 能力向海外复制,在东南亚和欧洲已经对韩系车产生了直接的压力,现代起亚除了韩国、美国和印度,其他市场都会受到很大的影响。







