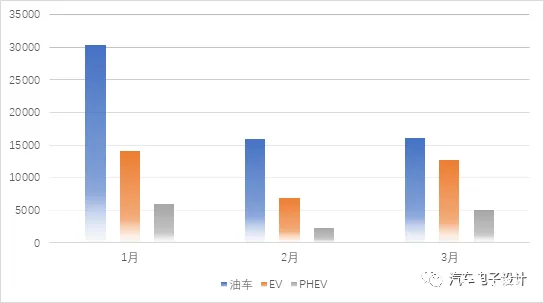
第一季度比亚迪一共上险了 10.9 万台,拆解下来燃油车、电动汽车和插电式混动的上险数据分别为 62396、33700 和 13347。我想单独就比亚迪的第一季度做一个展开和分析。
比亚迪的电动汽车情况
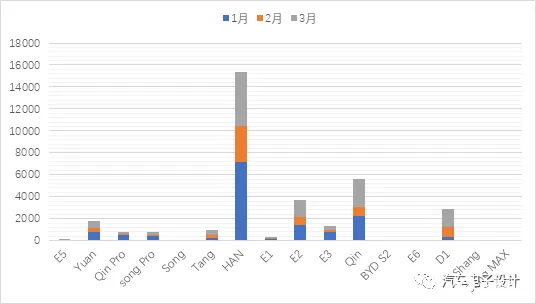
从第一季度来看,纯电动汽车里面,车型排前三名的为汉 1.53 万台,秦 5642 台和 E2 3730 台,值得注意的是 D1 的数据在快速提升。目前来看,汉 EV 的销售进入阶段性的瓶颈,需要后面进行升级和调整,而刀片电池在其他各系里面的扩展,特别是给秦、元、宋和唐四款之前销量较低的车型里面全面部署,可能会带来一些改观。
我们拆解下比亚迪的 BEV 的量,第一季度 33698 台,汉系列面向个人消费者,D1 和秦系列面向 2B 客户,由于少了 A00 级别,这使得比亚迪的纯电的增量速度还是存在很大的瓶颈。我们对比下 BEV 领域,特斯拉、五菱、比亚迪和长城的上量情况。
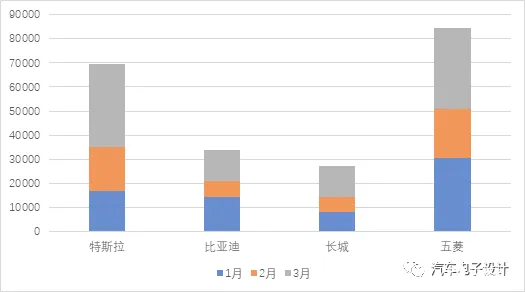
上个月数据盯着汉 EV 的上线数据往下走,这个月 4980 台的上险,应该不会再有电池产能的瓶颈(毕竟扩展到全系了),与 Model 3 的直接 PK,也使得汉 EV 的销量存在天花板的。
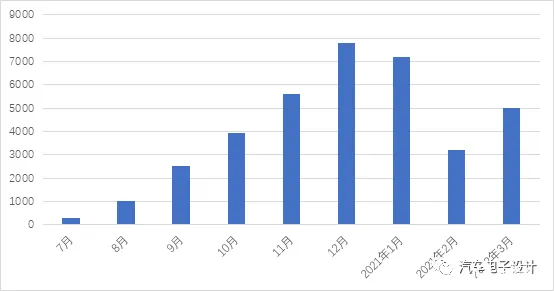
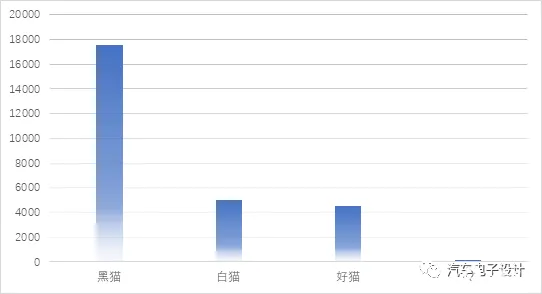
我是这么看的,随着 A00 局面的打开,在实际的数据上,A00 的车型占比会改变电动汽车的实际排名,这些车大量在 2-3 线渗透,对于原有车企开的 A 级和 A0 级别就是差异化的低价竞争,直接限制了这两个原有比亚迪元、宋、秦的个人消费量。这里我们重点把比亚迪和长城两家来做对比,长城一方面也在弄自己的电池产能,一方面让欧拉独立运行以后,取得了非常好的结果,如下图所示,从 A00 级别的黑猫一路往上铺路,慢慢好猫成了一个细分市场的上量非常快的产品,这里车型定位的作用非常明显。
上险数显示,2021 年 1-3 月,中国新能源乘用车共上险 40.7 万辆,同比增加近 3 倍。其中,A00 级车型共上险 14.4 万辆占总量 35%。接下里从数量来看,价格具备极强性价比的 A00 的市场增长是没有明显的天花板的。
油车和 PHEV
插电式混动里面,目前第一季度上险数据一共 1.33 万台,其中汉 DM 为 5539 台,唐 DM 为 4525 台,这两台占了绝大多数,秦和宋系列因为很早做了 DMI 的宣传,所以 Q1 的量只有 1500 台。
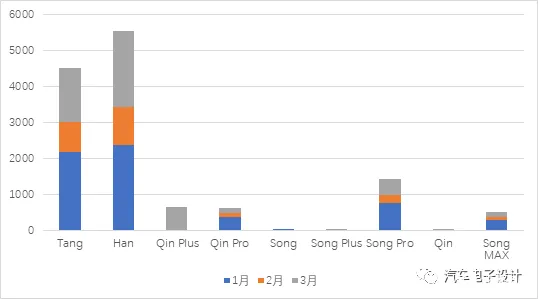
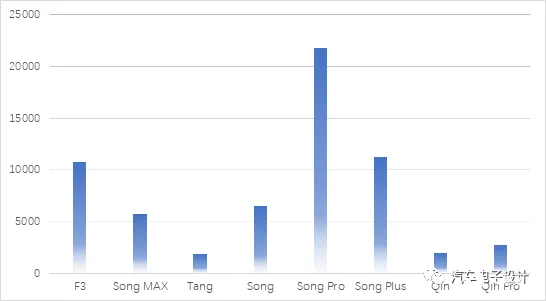
目前比亚迪的油车,第一季度销售为 6.239 万台,主要的销量担当是宋系列(宋、宋 Pro、宋 Plus 和 Song Max)一共 4.5 万台,其余只有 1 万台的 F3 和秦系列的 5000 台不到。我们可以完全理解,随着 DMI 的投入,依靠新的动力总成系统,车型的需求不仅把原有的 PHEV 的量分化给 DMI,燃油车这边的需求也完全转化过去。因此短期内 DMI 的 PHEV 系列的潜在订单,一方面是通过相对本身自己的油车高性价比加上原有限购地区还存在的牌照引发了巨大的关注度。这台新能源汽车,也肩负着在日益竞争激烈的油车市场,给比亚迪现有 4S 店网络增加差异化的任务。
小结:
我觉得新能源汽车如果走不出同质化的道路,在原有赛道上吗就比较容易成为内卷的典型,简单来说,如果不能扩展产品力的差异化,并且把量快速提升占据供应链的议价权。很容易在细分市场上看到越来越多的产品投放,陷入群体竞争中,目前大部分产品都是打智能的牌,可能也确实比续航、动力这些大家都具备的特性更让人瞩目一些。