

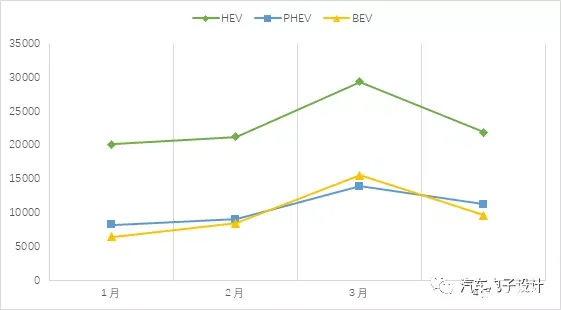
法国的汽车销量出来了,4 月整体的销量为 140,428 辆新车,其中 HEV、PHEV 和 BEV 分别为 21862、11222 和 9598 台。与我们之前猜想 2021 年大踏步进入电气化相比,在现有的激励措施维持的条件下,法国 BEV 的销售似乎还往回走了一些。尤其是像 ZOE 这样的小型 BEV,到底是怎么回事呢?
备注:和欧洲相比,中国新能源汽车销售确实达到了一个拐点,需求端从燃油车转换过来的的扩宽效应很明显,当然这里面存在芯片供给的成分在,具体数据我们继续跟踪
ZOE 的销量
如下图所示,由于去年欧洲特殊的激励政策,ZOE 从去年开始,就稳步进入了月销万台的节奏,如下图所示。而到了 2021 年,ZOE 的整体销量就回归到了 5000 台左右。这种现象和 ID3 还是有些不同,毕竟 ID3 的冲量和交付有着新车和新平台的加成效应。
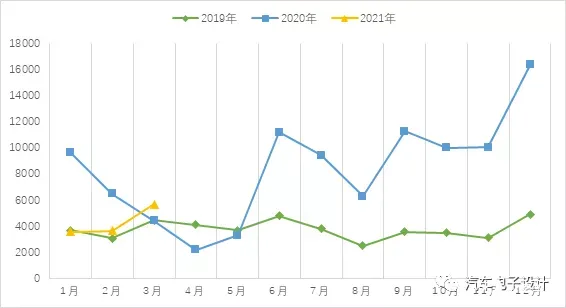
如下图所示,进入 2021 年以后,大众的 ID3 的量也从之前的疯狂交付模式,进入往 5000 靠拢的模式,一方面后续有 ID4 分流,一方面也是前期订单逐步交付完以后的状态。
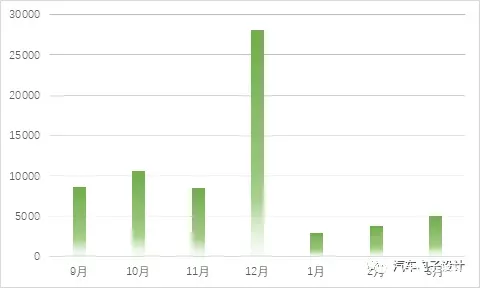
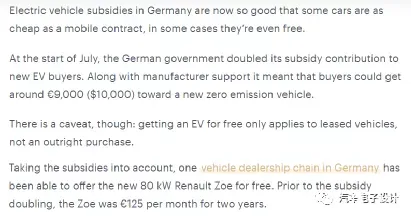
从这个意义上来看,回归到 ZOE,去年德国和法国的补贴,一下子形成了一股租赁风(几乎免费开回家),把 ZOE 的需求进一步拉高。
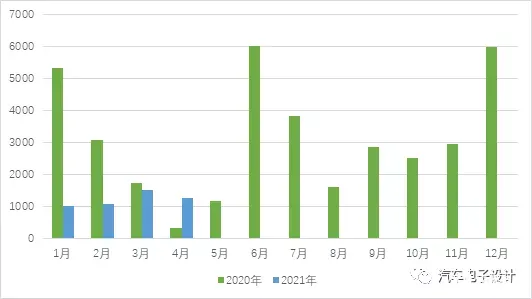
这里还是要回归到真实需求,真实的需求到底怎么样的。我把 ZOE 在法国的销量单独拉出来了,在雷诺的大本营,ZOE 的销量也处在一个比较低周期。目前在 1000-12500 的范围波动。
根据 AAAData 公司的调查,目前在欧洲的电动汽车有几个原因:
-
从生产端来看,全球电子零件短缺影响了新车的生产,这对于电动汽车也是一视同仁的,所以整体的交付产能是存在瓶颈的。
-
从使用端来看,疫情的反复也影响到了交付端,短期租赁公司由于消费习惯的变化减少很多(这是小型电动汽车之前很大的一块需求)。疫情造成欧洲的局面,不休假,商务旅行也进一步减少了
-
从公司本身的层面来看,到了下半年去平衡碳排的需求和拉动 BEV 是来得及,所以上半年确实要少一些。
当然 ZOE 本身也有很多的原因,这方面主要是 ZOE 在大幅收缩电池租赁的策略,甚至在法国也开始收缩使用。According to Renault, 98% of sales are made under LLD or LOA over 3 years. Understand that almost all buyers are already 「lessors」.
雷诺在初期销售 ZOE,电池迭代了 3 轮,在过去的时间这些老的电池的价值基本都是内部消化的,这对于过往 ZOE 销售是有价值的。随着欧洲所有的车企,开始按照整车投放,继续保持这个策略虽然继续能增加销量,但是总是要回归常态,因此这种变化适时把电池租赁这部分从 ZOE 的产品力里面退出,让我们可以看一些真实的需求。
小结:
我其实觉得欧洲去年的新能源汽车的销量,有很大的虚妄的成分,这种销量其实并不真实,也不一定能一步一步往上走。就像我们之前在 2017 年的繁花锦簇一样,是要经过 2019 年最艰苦的时间,到 BEV 形成爆款吸引消费者,对燃油车的量直接进行转移才有价值。






