

*本文转载自知乎作者:殷玮
自动驾驶系统经理一枚,从产业链角度分析下当前造车 2.0 的整体情况
第二波造车大军入场
目前百度,大疆,小米等一众公司都已经宣布加入「造车大军」,这已经是第二波造车热潮,第一波热潮如果更多的是初创车企的入局,整个过程大家都有点羞涩懵懂,但这一波入场的已经都是互联网界的翘楚,可以说有备而来。
也就是说互联网行业已经对造车这件事的可行性有了一个更深刻的理解。这核心得益于整车架构的变化,首先是电动车带来的结构性简化,使造车过程相对于过去燃油车有了本质上的精简。具体大家可以看我这个回答
未来汽车的发展方向是什么?(www.zhihu.com)
然后就是电子电气架构的集中化,加快了「软件定义汽车」的进程,软件开发在整车上获得了前所未有的比重。具体可以看如下回答
如何理解「软件定义汽车」?(www.zhihu.com)
背景在上面两篇中已做回答,这里不累述。核心是,这两个作用力共同叠加,促使了一大批互联网企业开始进军造车业务。
从用户视角来看,「整车智能」将定义下一代智能驾驶,用户已经不满足于发动机性能,整车装配质量等维度,开始把智能化作为购车选择的又一个重要维度。
新旧产业链对比
造车 2.0 时代,汽车产业格局的变化是根本性的,过去互联网产业经常说的一句话「让大象跳舞」,最终也降临到了汽车行业,汽车产业链由于互联网的介入,其构成也在发生着变化,如下图所示,过去整车厂有一套完备的供应链体系,而整车厂和供应商的合作绝大部分是以「硬件总成」为基本形式。
需要 ADAS 功能,安一个 ADAS 控制器,需要车窗升降,安一个车窗控制器,通过 CAN 网络的有序组织就形成了整车需要的大部分电子功能,虽然实际情况非常复杂,但简单理解就是这么一个过程。左侧是过去汽车行业的供应商关系。
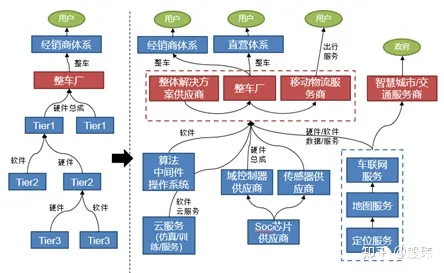
OEM(主机厂 / 整车厂),负责开发、制造、销售汽车;往下是汽车零部件的一级供应商(Tier1)、二级供应商(Tier2)等。其中 OEM 即为广为人知的各种整车厂,例如上汽大众、上汽通用、一汽大众等汽车厂。
Tier1 即为各种手握真正汽车核心技术的一级零部件供应商,例如博世、采埃孚 / 天合、大陆、伟世通、联合电子等。
Tier2 即为各种维度上给 Tier1 供应商供零部件的供应商,以汽车电子零部件中的半导体芯片产业为例,主要是德州仪器(TI)、瑞萨电子(Renesas)、英飞凌(Infineon)、电子地平线等芯片厂家。
而现在,右侧的合作模式正在越来越成为主流。产业链正在面临全面的洗牌,而这次变革的规律也是非常明确的。主要反映在如下方面。
放弃硬件组装,走向软硬件集成
原来的供应商最喜闻乐见的便是硬软件解决方案,车企你只要解决好 CAN 网络,电源管理,热管理等的整车适配,功能实现的复杂度就可控。车企和供应商的关系就是:整车功能 = Tier1A(软硬) + Tier1B(软硬) + Tier1C(软硬)。
而在「软件定义汽车」的集中式的域控制器上则变成了:整车功能 = Tier1 A(硬) * Tier1 B(操作系统 / OTA) * (主机厂(软) + Tier1 D(软) + Tier1 E(软))。
从这个公式中我们可以看出合作断面从硬件组装转向了软硬件集成。过去的产业链主线不复存在,现在芯片,域控制器,软件的整个垂直产业链环节成为了新主线。
从网联功能出发的 TBOX-》OTA 升级,从智能功能出发应用算法(深度学习)-》中间件-》操作系统-》域控制器-》芯片 soc-》芯片,
整车控制器的合并,导致原来各自为政的 ECU,MCU,VCU 逐渐失去市场,导致供应商要么卖软件 IP,要么卖硬件设备,所有设计必须在一个更大的平台上进行整合,虽然目前有些控制器仍然非常独立,比如 DMS,车机仪表,地图控制器等。但逐步合并统一是一个趋势,因此在整个电子电气架构关键路径上的公司都有了发展的机会。
多元化弹性集成体系的搭建
在新的行业合作模式下,不同于过去单纯的货架硬件产品,行业合作出现「多元化弹性」集成的特点。与「T」型人才复合性知识体系类似,集成供应商也需要复合性的T型集成体系。
想招几个自动驾驶技术的工程师就这么难嘛,为什么这么难,人才都到哪里去了?(www.zhihu.com)
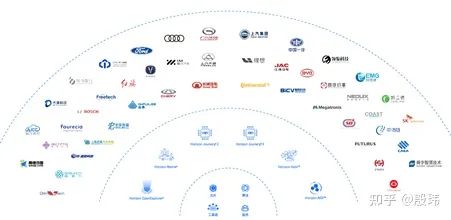
以电子地平线的集成策略为例,在产业链上以芯片为中心,需要提供全级别可选的,覆盖 L1-L4 级别自动驾驶芯片方案,分别对应了征程 1-5 芯片产品。芯片作为核心业务可以横向集成到多个整车方案当中。完成横向布局。
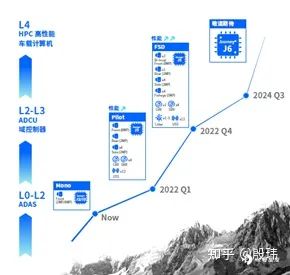
同时在纵向上,同样以芯片为中心,到支持芯片开发的基础支持 SDK,特别是人工智能算法相关的 SDK 或者 API,以及继续向上的环境感知算法,关键域控制器硬件以及整体智能驾驶解决方案。
以此为基础便可以展开和多个级别的整车厂和供应商合作,无论需求在哪个级别,都可以有对应的断面进行合作。
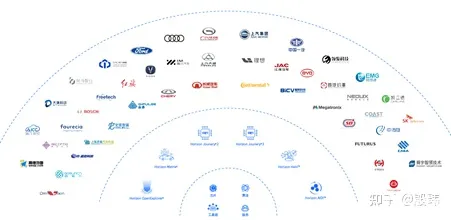
以自己的核心业务作为行业集成的「最大公约数」,纵向与横向配合进行扩展,便可以在新的行业合作断面下,找到稳固的合作定位和有益的行业角色定义。同时过去供应链体系无法形成的差异化输出,在新的体系当中也由此找到了解决策略。
总结
造车 2.0 时代,电子电气架构,域控制器,芯片等的结构性变化是源头,而在此之上用户获得的功能快速迭代和智能化体验的提升是终局。产业链上的各个公司都需要在新的格局下找到自己的定位,找到多元弹性的,能够平衡规模化和差异性的新合作模式。
以上,如果对自动驾驶感兴趣,欢迎关注我







