

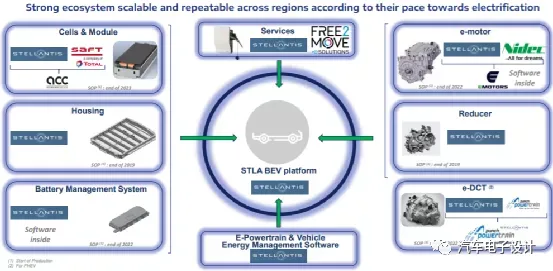
随着欧洲车企的电动汽车的规模放大,出现了一个非常有意思的现象,Stellantis 的 CEO Carlos Tavares 开始描绘自给自足的前景,也就是 FCA 之前和特斯拉的协议开始进入倒计时(2020 年 FCA 花费了 3 亿欧元购买碳排积分,其中 2 亿欧元支付给特斯拉)。
2021 年开始就不再向特斯拉购买碳排放积分开始,其实本质问题还是从 Stellantis 的角度出发,在当前的经营环境下,还是想少花钱。
Stellantis 的 2021 年新能源汽车起量计划
根据 EV-Sale 上的数据,2021 年 Q1 Stellantis 的新能源汽车的量达到了 6.66 万台,居于全球前五了。按照 2021 年 4 月的规划,2021 年整体规划要达到 40 万台,也就是 2020 年的 3 倍,接下来每个季度要实现 11.11 万。
如果我们分解一下,2020 年 Stellantis 在美国销量为 184.2 万台,2021 年预期增长 8%,按照 4% 的比例,这个数据为 7.95 万台;在欧洲的销量为 303.8 万(2021 年预期欧洲销量要增长 10%),这个 14% 的就超过了 40 万。
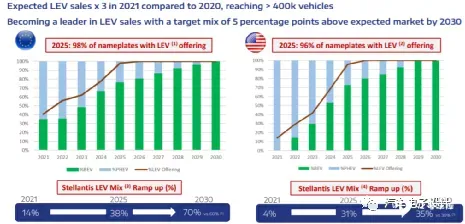
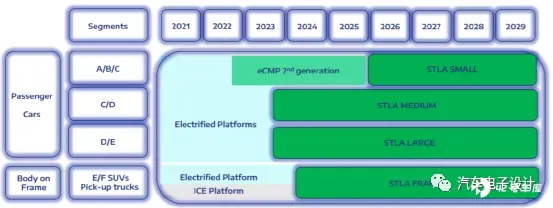
基于以上的规划,目前 Stellantis 设定的 BEV 的销量约占 35% 左右,也就是 40 万里面有 14 万(50 kWh 的电池对应的是 7 GWh 的需求),也就是今年预计大部分都是各种 PHEV 占主导,根据图 1 和图 2 的结合来看,在后续 2023 年的 STLA 平台下才能把 BEV 的占比提高到 50%。
在下面这个定义中,eCMP 这个平台还要过渡到 eCMP2,可能占据比较大的量,STLA 这个全新平台是从中大型电动汽车开始起步。
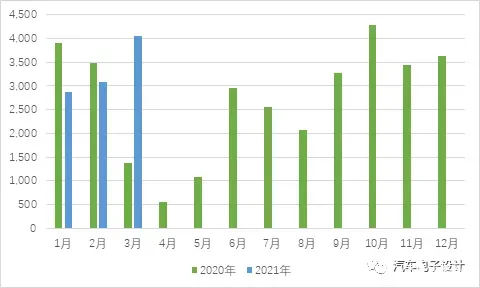
目前 Stellantis 的 e-208 的 BEV 车型,每个月的量能需求拉高到了 4 千台左右,加上其他衍生的 BEV,按照 6.6 万 1 / 3 的比例来看 Q1 的实销估计在 2.2 万台(对应 1.1 GWh)
备注:Fiat 500e 目前采用的是 42 kWh 的电池
电气化长远规划
从三电系统来看,Stellantis 目前都是采取逐步内化的措施,包括电池壳体、电机、减速器和 PHEV 的变速箱。而在 STLA 平台上,是围绕和 SAFT 合资的 ACC 来构建的。目前 Stellantis 的供应商主要包括 CATL、LG Chem 和 SDI 三家,在国内还包括万向 A123。
备注:蜂巢的供应不知道是在什么阶段开始的
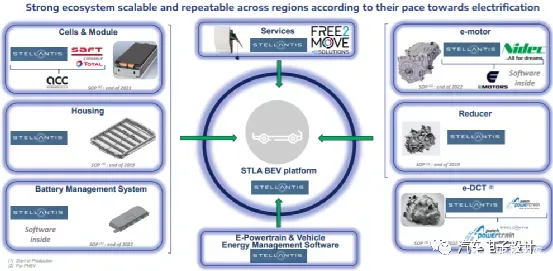
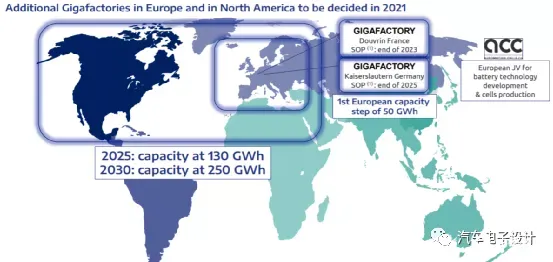
目前欧洲汽车产业主要存在于法意 + 德国,所以和大众的想法一模一样的是,Stellantis 也要弄电芯,整个规模也是相似的(两家在欧洲目前都是 300 万 +),所以从目前来看都是规划 2025 年 130 GWh 电芯自产,2030 年 250 GWh 自产(这个比大众的 240 GWh 还多一些。)因为大众在中国根基深厚,所以整体的声音是比较响彻的,而 Stellantis 一个季度才 5 万台车,所以也没人太在意。
小结
按照目前欧洲车企的努力程度,可能 Q2-Q3 还有一个很大的涨幅,不过总体来看,今年 2021 年是 PHEV 大年,好像 PHEV 更好卖一些






