在做季度报告的时候,特斯拉单个季度 18.48 万的车辆到底去哪里了,确实让人诧异。
随着各个数据来源的增多,我想把这些数据做一些统计和分析,把他们去哪里,还有在各个区域的竞争情况做一些探讨。首先一个我们来看下 Hana Financial Group 报告里面 SNE 的数据。
分区域的数据概述
SNE 给的数据,美国、中国、欧洲和其他区域的交付量分别为 61,600、69,282、31,205 和 22,790,但是这个数据和美国、中国、其他区域营收对不上,因为特斯拉财报里面的营收为 44.24、30.43 和 29.22 亿美金,去掉储能 4.94 亿美金,美国、中国和欧洲单车的价格对不上。所以这里估计可能需要采用 Clean Technica 的数据(美国的数据为 7.53 万台)
这个我们可以和 2020 年的数据做一些比对:
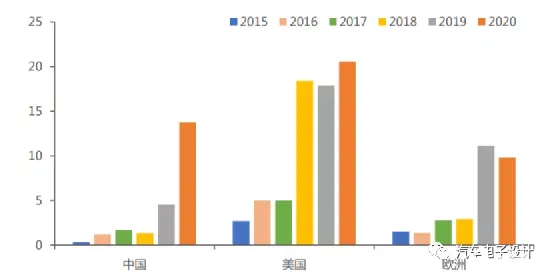
美国:2020 年大本营美国市场销量 20.6 万辆,同比增长 14.9%,其实 Model Y 在美国的需求上的很快,7.53 万更合理一些。
欧洲市场:2020 年销量同比下滑 11.6% 至 9.8 万辆,Q1 的量为 3.1 万台,随着欧洲车企在本国市场大量推动 BEV 和 PHEV 销量,特斯拉在这些市场的竞争优势不明显。
中国市场:2020 年中国是主要增量市场,销量同比仍大增 203.0% 至 13.7 万辆, Q1 接近 7 万台的量,也让中国市场今年预期往 30 万走,但是随着负面的增多,这个事情不好说
值得一提的是,特斯拉在亚洲除了中国的市场,也在开拓。韩国第一季度特斯拉卖了 3149 台,日本 3 月单月卖了 588 台(预估 Q1 为 800 台左右),这种降价模式还是很有杀伤力的。
欧洲的情况
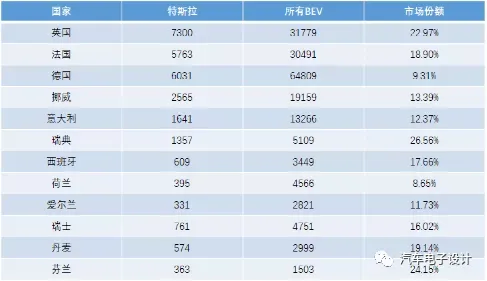
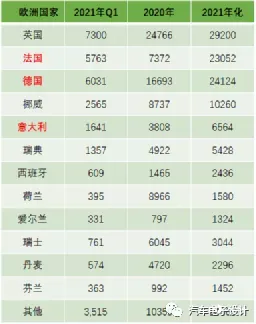
特斯拉在欧洲,主要的前三大市场分别为英国、法国和德国,Q1 的销量分别为 7300(23.39%)、5763(18.47%)和 6031(19.32%)。
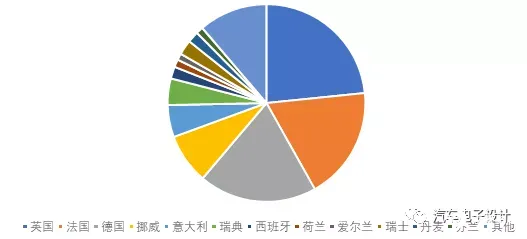
欧洲的情况,我把主要的国家的一些数据给拉出来了,其中特斯拉在法国、德国、意大利和西班牙几个国家是类似翻倍的年化增长,挪威、英国和瑞典是小幅增长;当然可能由于缺少产能的原因,在瑞士、丹麦和荷兰是大幅衰退的。
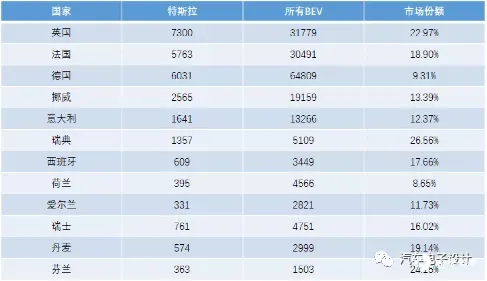
特斯拉比较厉害的地方在于,在大部分国家都有 10% 的 BEV 市占率(当然这个和在美国主导的 80% 这样的市占率是没办法比的),但是某些国家还是超过了 25% 的市占率。特斯拉想要在欧洲真正大卖,还是要把工厂开过去,并且针对欧洲的需求做一些调整。
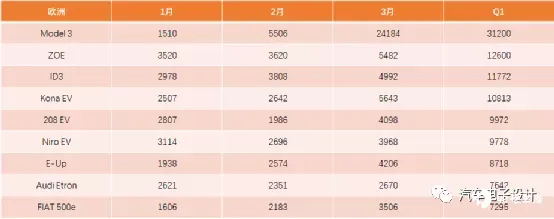
当然和欧洲的车企比,单台车的爆款特性还是显露无疑,Q1 是第二名 ZOE 的接近 3倍,虽然欧洲的 BEV 投放已经逐步加大了,但是车型的分化还比较厉害,总体来看依靠 PHEV 的数据,欧洲车企第一季度数字比较好看,但是单纯比拼 BEV 的产品竞争力,还是有很大的差距。建立在高补贴下,这些车拿出来搞一搞没问题,真正是否能立住脚,要看长期。
小结
等主要国家的车型排行出来,我们一个个看国家。我觉得看欧洲内部的小市场分化(这是由车企在所在国家的资源做出来的偏好),和观察我们国家不同区域的偏好(地方政策管理和大客户的资源)有一点点相似性,分析起来还是比较有意思的。