

*作者:王凌方
动力电池正在进入新一轮的扩产竞赛。
宁德时代扩产超过 184 GWh;
瑞浦能源扩产 130 GWh;
中航锂电扩产 100 GWh……
根据不完全统计,今年 1-4 月份,中国动力电池相关的新建项目 20 余个,投建资金高达 1900 多亿元,建设年产能超过 450 GWh。
进入 2021 年,有实力的电池企业都在投入重资兴建产能,很多项目都是动辄百亿元的投资。
新能源汽车市场井喷期到来,没有产能的动力电池企业,肯定要错失机会。宁德时代董事长曾毓群说 2025 年动力电池市场将进入 TWh(即 1000 GWh)时代。按此推算,不照着几百 GWh 产能去建,其他电池企业老板都没法和曾首富坐一张牌桌。
大踏步扩建产能
今年以来,宁德时代的产能建设规模最大,仅前四个月,扩产规模就达到 184 GWh。
瑞浦能源已经宣布了 130 GWh 的扩产计划,温州的 100 GWh 产能将在 2026 年完成投资,2027 年全面投产;佛山的 30 GWh 产能将在今年开始动工,分两期完成。
中航锂电也宣布了近 100 GWh 的扩产规划,江苏的三期、四期相继开工、签约,厦门二期也已开工;并宣布与四川成都签约,规划建设 50 GWh 产能。
紧随其后的便是蜂巢能源,仅半年便落子四地,规划出超过 70 GWh 产能,不仅加快扩建金坛工厂,还快速落子欧洲、四川遂宁、浙江湖州、安徽马鞍山。
值得注意的是,中航锂电、蜂巢能源、瑞浦能源等企业都将 2025 年的产能目标定在 200 GWh。
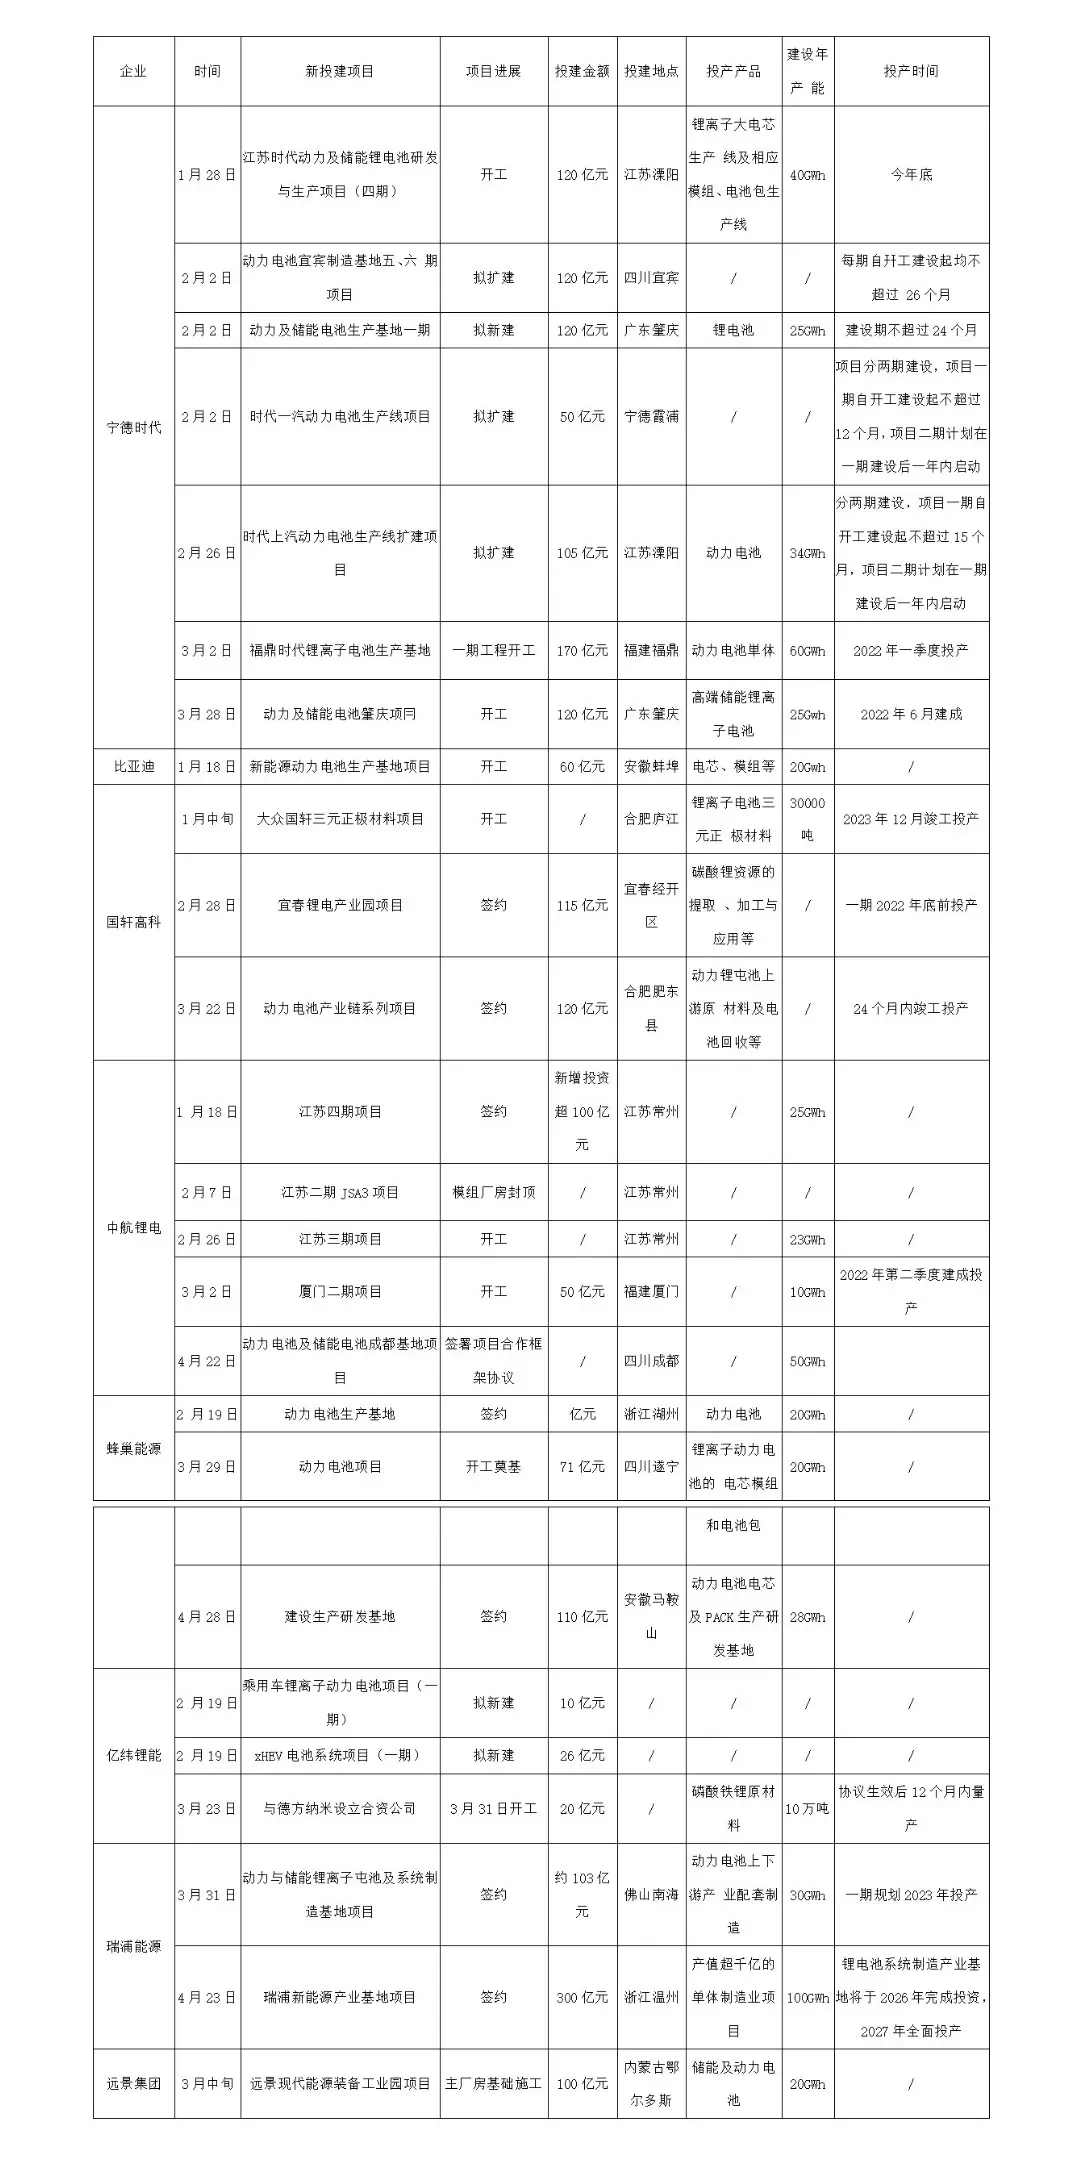
图片资料来源:企业公告和新闻报道
除此之外,中国诚通控股后的力神等企业也在酝酿扩产;捷威动力的嘉兴一期 8 GWh 的项目也将启动。
真锂研究总裁墨柯将近期扩产的企业总结为三类,一是本身市场份额就比较大的,例如宁德时代、比亚迪;二是与海外电池企业、车企联系比较密切的,例如亿纬锂能、国轩高科、孚能科技等;三是有资金支持的,例如蜂巢能源和力神。
这些企业,无疑是下一轮动力电池竞争的种子选手。
为何大规模扩张
中国配套车企的动力电电池数量并不少,2020 年就有多达 73 家电池企业在配套。
不过,在蜂巢能源董事长兼 CEO 杨红新看来,数量多不代表质量高。
在蜂巢能源成立之初,杨红新就提到,中国动力电池行业特点是结构性产能过剩,高端资源严重不足。
杨红新认为,将来动力电池的产能会越来越集中,集中到真正能把技术做好、代表下一代技术的企业中,很多企业会在这个过程中被淘汰,产能集中的过程恰恰也是全球新能源汽车爆发式增长的过程。
在蜂巢方面看来,全球新能源汽车已经迎来了爆发式增长,对动力电池的需求规模也将达到 TWh,因此,进行提前布局十分必要。
蜂巢能源相关负责人在对《电动汽车观察家》阐述的产能规划时表示,蜂巢能源扩产主要基于几个方面:
一是公司的战略发展定位及市场需求预测,蜂巢能源是以电池系统为中心,覆盖整个新能源电池产业链,包括乘用车、储能 / 商用车、轻型动力、HEV 等多个领域需求,他们未来的发展目标是达到行业 TOP 3,因此产能建设是必然。
其次是基于蜂巢能源战略客户的需求计划以及未来客户开发计划。蜂巢方面表示,他们的产能规划主要是面向目前客户的需求以及未来开发客户的计划。目前蜂巢在国内外已经有 25 家主机厂定点,未来几年客户的需求会逐步释放,因此产能消化不成问题。
与蜂巢能源相同的是,瑞浦对新能源汽车市场前景的看好。不同的则是,瑞浦能源的产能建设相对集中,例如仅在温州,瑞浦就布局了 100 GWh 的产能规划。
瑞浦能源市场总监张小聪直言,瑞浦能源产能不是一步到位,而是分阶段实现。他们产品主打的特点是性价比,而只有规模化才能带来成本优势,相对分散的产能,会拉升企业管理、人员等成本。
张小聪表示,未来瑞浦能源在一个地区的产能规划至少也是 20-30 GWh,低于这个产能是没有竞争优势的。
在墨柯看来,电池企业选择这个时间点扩产,有两方面原因,一方面,方形和软包的价格在原材料上涨的情况下还在下降。这种情况下的那些没有规模的电池厂其实是很难生存的。「那些稍微有资金实力的或者是头部的企业现在想扩产,是准备接收接收这些中小电池厂淘汰退出所留下的市场空白。」
另一方面,在双碳目标下,以电动重卡为代表的大市场正在开启,未来其他的市场也将陆续打开,因此,企业的产能建设都要适当提前。
这其中最大的代表就是宁德时代和国家电投的合作。
曾毓群就曾在去年两会上谏言,全力推进工程机械和重卡等公共服务领域车辆电动化。
今年 2 月 26 日,在北京举办「绿动未来」媒体日暨 2020 年社会责任报告发布会上,国家电投党组副书记、董事祖斌表示,到 2025 年计划新增总投资规模 1150 亿,推广重卡 20 万台。
随后,3 月 13 日,宁德时代与国家电投签署战略协议,大概率就是这一合作。
强者越强,淘汰赛继续
作为投资者,上海劲邦股权投资管理有限公司合伙人王荣进对各家电池企业的情况都比较熟悉。
在王荣进看来,这次扩产是结构性的,主要体现在两方面,一方面,目前扩产的都是头部的几家动力电池企业;另一方面,磷酸铁锂电池的产能增长远超过三元电池。
王荣进透露,除了头部几家企业,很多电池企业的生存近况并不好,其中一些在寻求托管或者代加工等机会。
正如王荣进所说,这些扩产的企业本身装机排名就很靠前,大部分都在 TOP 10 企业当中。
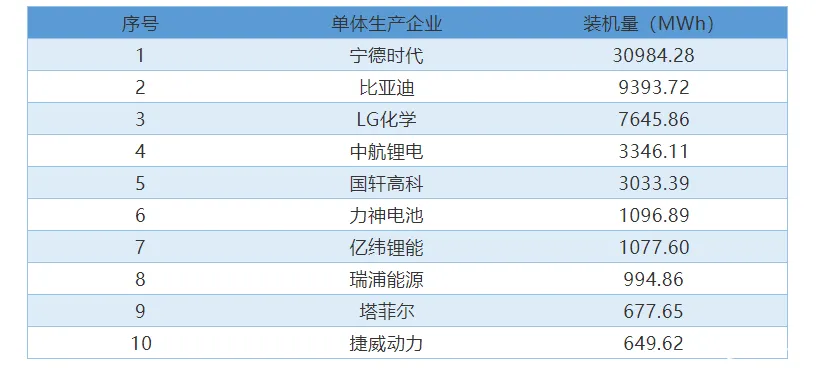
资料来源:根据整车出厂合格证数据
随着新产能的崛起,电池领域的马太效应已经愈发明显。
根据整车出厂合格证数据也可以看出,除了去年前 2 名电芯企业市场占比相比 2019 年略有下降,前 5 名和前 10 名的占比情况都有明显增长,可见电池企业集中度在不断提升。
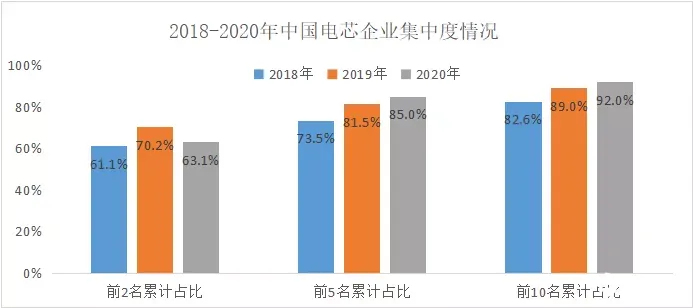
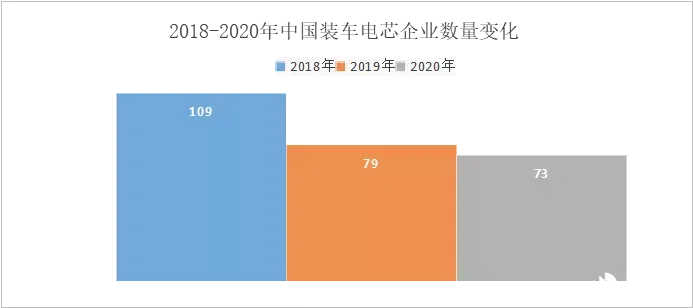
除了头部企业占比在不断提升,整体电池企业的数量也在减少。2018 年时,配套整车的电池企业达到 109 家,2019 年降低到 79 家,2020 年再减少为 73 家。
虽然不断有新势力企业冒出,但是整体数量减少的趋势没有改变。
王荣进表示,现在装机排名相对靠后的电池企业,要么市场认可度不高,要么产品出现过问题,车企在选择他们时都很谨慎,这些企业逐渐就会退出车用动力电池领域。
伊维经济研究院研究部总经理吴辉与王荣进的看法有些类似。吴辉认为,一是,现在动力电池已经已经形成品牌了,用头部企业的电池,对车辆销售也是一个亮点;二是,排名靠后的企业产品稳定性和一致性还存在问题,这类企业为大车企配套经验明显不足,配套能力不够。
不过,王荣进认为,相对头部的企业也没那么稳定。要在动力电池领域站稳脚跟,两个方面至少占一头,要么「家里有矿」,能够保证产品有相对低的成本;要么下游有足够优质的大客户,市场需求不愁。「两头都不占的企业,未来生存境况堪忧。」






