5 月 13 日晚,小鹏汽车举行 2021Q1 财报电话会议,重点信息归纳如下:
何小鹏发言部分:
-
自今年 1 月 26 日以来,激活 NGP 的车辆,NGP 渗透率超过 50%。
-
截至 2021 第一季度末,小鹏汽车研发团队人数总数占总数的40%。
-
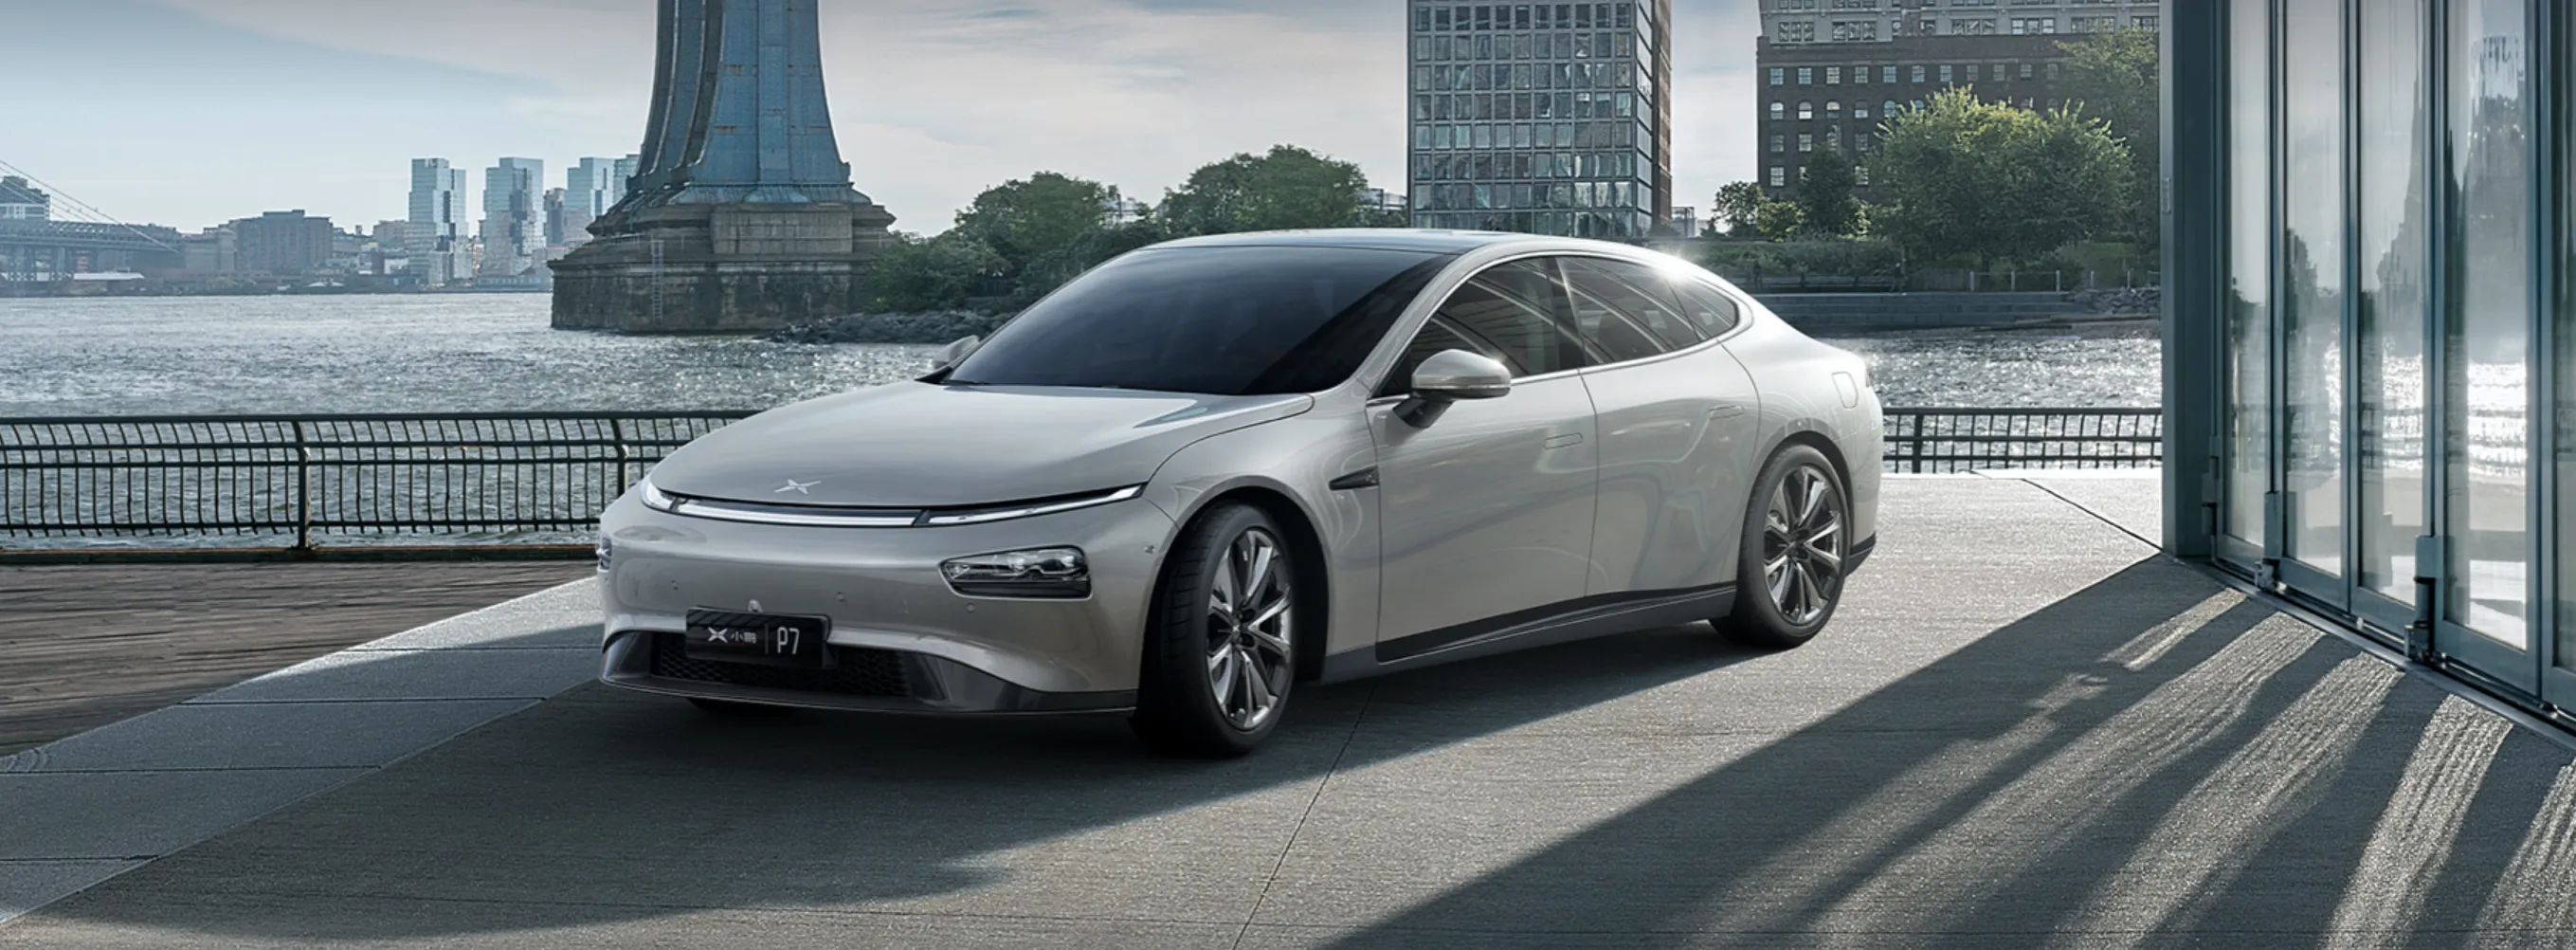
P5 市场表现超出预期,将于今年四季度交付。Xpilot 3.5 今年年底开始内部用户测试,明年年初 OTA 给所有用户。
-
进一步扩张充电基础设施。年底实现超过 500 座小鹏自有品牌的超充站。
-
生产制造方面:肇庆工厂 P5/P7 共线已改造完成,P5 样车正在进行实验。相信 P5/P7/新 G3 共线生产可以有效降本。武汉工厂年产能 10 万辆,肇庆、广州、武汉三家工厂产能可达 30 万辆,峰值产能接近 50 万辆。
-
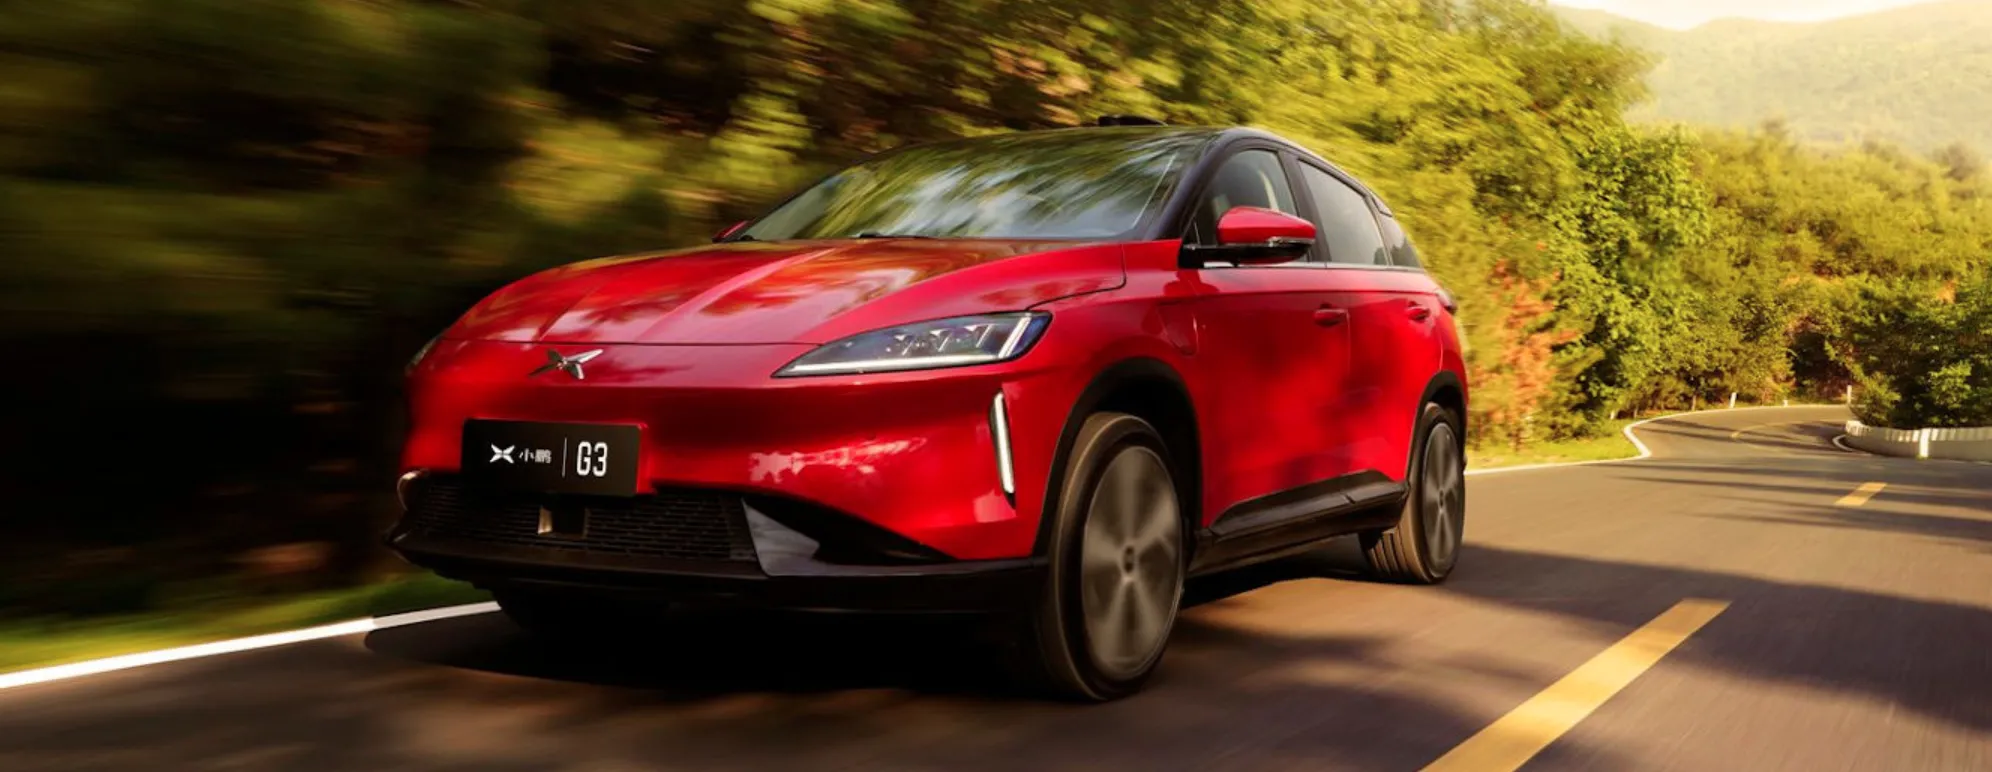
出口方面:今年第一季度,G3 挪威出口量超过 300 辆。今年下半年 P7 将开始在挪威交付。
-
目前小鹏汽车待交付订单数达历史高位,计划在二季度努力克服芯片短缺的影响进行提产。预计 2021 第二季度交付量达到 15,500 至 16,000 辆,总收入在人民币 34 亿元至 35 亿元之间。
问答环节:
Q:2021Q1 软件方面收入和毛利多少?如何看待这方面未来盈利?
软件方面总收入达 8,000 万人民币,其中 5,000 万来自去年,3,000 万来自今年。随着 NGP 远征的成功,第二季度 Xpilot 的渗透率会持续走高。
Q:磷酸铁锂版本的 G3 毛利如何?关于财报中提到的原材料降本能不能更具体一点?
具体数字无法透露,Q2 会看到表现。降本方面,今年与电池供应商协调,降低了成本。
Q:小鹏汽车测试的激光雷达是否达到了你们的要求?
我们测试了很多型号的激光雷达,考虑其不同的类型、工艺成本以及可规模化的问题。在 P5 方面,我们与大疆下属的一家激光雷达供应商合作,以后会有更多的合作伙伴,去平衡不同的激光雷达的不同特性、价格、规模和成本。
Q:P5 订单数的最新情况
无法透露具体数据,但可以对比:P5 对比 P7 同期数据达到了数倍。P7 发布之后,销售店员反馈当时销售量有承压,但 P5 目前发馈都非常正面。
Q:芯片短缺问题:
二季度有可能是芯片最有挑战的一个季度,预计最快三季度、最慢明年一季度才能缓解。小鹏汽车做了很多工作去缓解,去年三季度预测到了这一问题,提前下单,和负责人沟通,灵活应对,有挑战但有信心顺利应对。
Q:对于其他关键零件,是否有额外措施来确保下半年的供应充分?
电芯爬坡需要一个季度的时间,预计三季度会到一个比较舒服的状况。二季度有挑战。目前已经考虑到了影响。
Q4: Xpilot 3.5 与 4.0 付费问题
正在考虑其他付费方式,确定后会适时公布。
Q:Xpilot 3.5 和百度与华为的产品对比,有何区别?
P5 正式发布会时会分享 Xpilot 3.5 具体功能。相比之下,自动驾驶要关注:硬软件综合成本、可使用的范围和场景、用户使用数据的反馈(来自于好的体验),来形成自动驾驶评估体系。一些体系中的能力可能只是在一定范围内且成本较高。Xpilot 3.5 和 4.0 考虑平衡的艺术。
Q:G3 下半年中期改款:
智能化方面并没有针对性的提高,有信心提高毛利。
Q:关于磷酸铁锂电芯:
计划在二、三季度提高供货商产能,三季度争取满足产能要求。长远角度将进一步提高磷酸铁锂比例并提高毛利比例。