

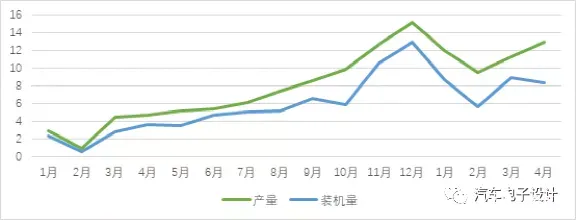
在汽协的数据发布以后,我觉得有一些内容可以解释了,其实比对国内中国汽车动力电池产业创新联盟数据、上险数据还有 SNE 的数据,这里国内电池产量和装机量已经出现很大的背离原因现在有解释了。这里有几个因素,一方面类似特斯拉这样装了国内的电池出口去欧洲的,这些随车的电池在国内就没有口径,在 SNE 的数据里面根据全球的车辆 * 单车装机量就能算出来;还有一个就是直接出口电池给海外的欧洲车企使用,这也使得电池的产量持续大于装机量;还有最后一个因素就是电池缓存库 + 特殊目的(维修、换电)等,几个要素使得从 2020 年以来有 33.8 GWh 的差值。
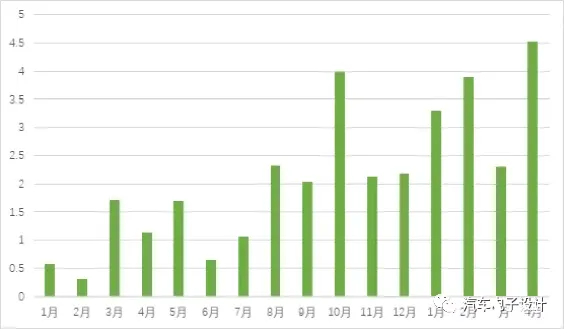
GWh,也就是国内装机量的 50%
产量综述
4 月动力电池产量共计 12.9 GWh,同比增长 173.7%。三元电池产量 6.7 GWh,占总产量 51.9%,同比增长 134.3%;磷酸铁锂电池产量 6.2 GWh,占总产量 47.9%,同比增长 235.4%。
4 月动力电池装车量 8.4 GWh,同比上升 134.0%,三元电池共计装车 5.2 GWh,同比上升 97.3%, 环比上升 1.5%;磷酸铁锂电池共计装车 3.2GWh,同比上升 244.5%,环比下降 17.6%。
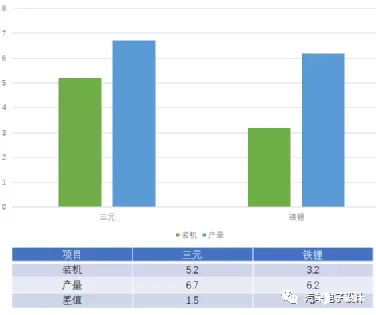
我们看到这里三元的差值是出口电池多一些,磷酸铁锂的差值一方面是备货,一方面是出口多一些。4 月乘联会乘用车整车出口 10.7 万辆,新能源车占出口总量的 16%,也就是 17120 台,特斯拉中国出口 14174 辆,上汽乘用车的新能源出口 2378 辆,爱驰汽车出口 335 辆。这里对应的磷酸铁锂的数字是 780 MWh,也就是潜在的 2 GWh 的磷酸铁锂可能是后续使用的。
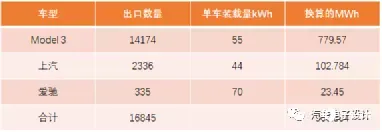
而且还有一个需要注意的事情,就是铁锂今年的产量一路高于装机,确实有可能大量进入缓存库里面为后面的装机做准备。
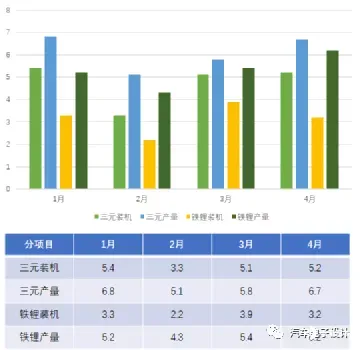
当然这是一个推论,目前 4 月乘用车装车 2.2 GWh 的铁锂 + 出口 0.8 GWh 的情况,一方面从这个产量的趋势图来看(产量连续大额超过装机量),后面铁锂的需求大一些,一方面可能后续客车也会逐渐复苏一些。
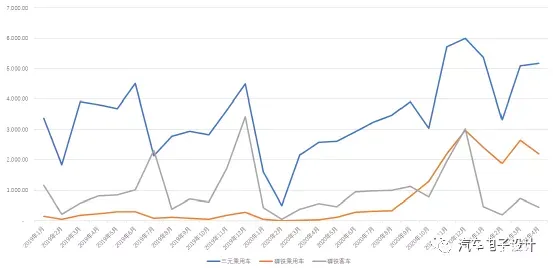
三元和铁锂
在这个话题里面,随着比亚迪战略性的从三元路线转到铁锂路线,目前在三元路线上能看得到的,主要是中航锂电。
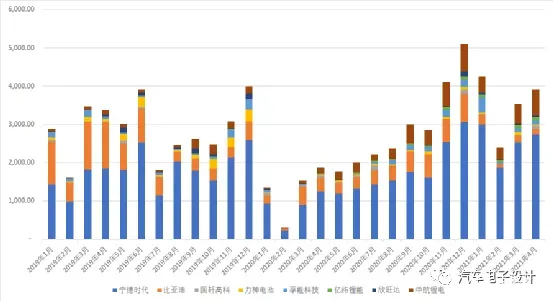
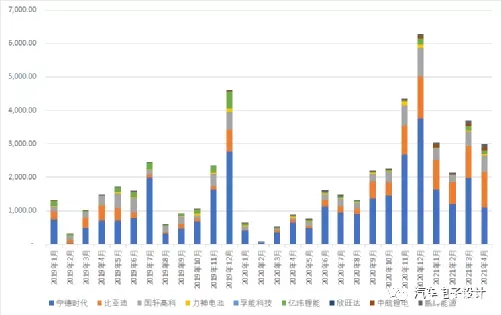
铁锂这块,在经历了 2020 年最低谷的 6 个月以后,目前占据主要位置的还是比亚迪,这块随着所有的量转过来在国内装机是比较高的;第二是 CATL,国轩排在第三。
小结:
看月度数据,还是要结合着整体环境来看,我想后续把电池企业和汽车企业对应起来进行来看,效果可能更好一些。







