*作者:冯金刚
导语
拐点已至,「好好干」。
最近,诸多数据表明,新能源汽车发展拐点已来。
新能源汽车销量渗透率方面,在挪威超过 50% 以后,全球其它国家、地区也陆续传来利好,包括欧洲 Q1 渗透率达到 15%,3 月中国新能源乘用车渗透率突破 10%,上海 Q1 渗透率达到 31%……
品牌方面,特斯拉全球月销量首次突破 10 万台,蔚小理等中国新能源发展中坚力量月销量稳定在 5 千台左右,并向1万台发起冲击,菱欧吒等中低端品牌同样势不可挡……
在全球新能源狂奔发展的同时,各企业的财报表现如何,将成为支撑可持续发展的关键所在,到底是之前的走量不走价?还是量价齐飞?
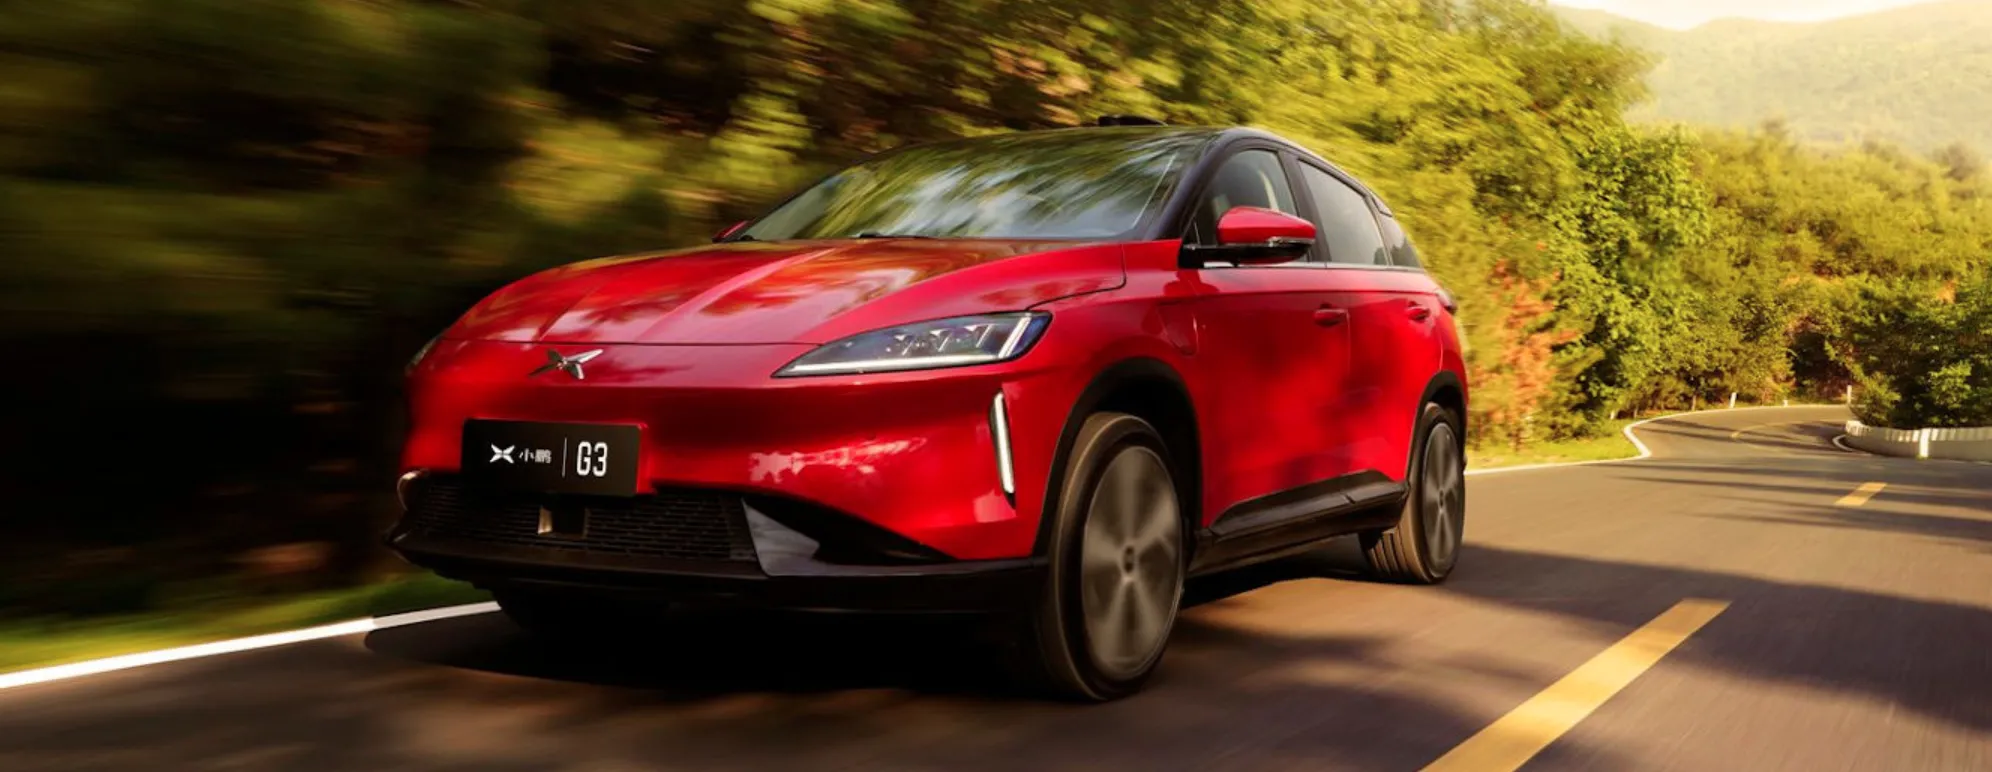
5 月 13 日,小鹏公布了 2021 财年一季度财务报表,其中销量为 13340 台,营收 29.51 亿元,毛利率达到 11.2% 的新高。从 Q1 财报来看,小鹏属于量价齐飞的。
那么,小鹏财报还有什么看点?何小鹏在财报电话会上又说了什么?
财务看点——毛利率达到 11.2%
先看财务。一季度小鹏汽车总收入为 29.51 亿元,较 2020 年同期的 4.12 亿元增长 616.1%,增长十分显著。
其中汽车销售收入为 28.10 亿元,较 2020 年同期的 3.72 亿元增长 655.2%。
依据一季度销量和汽车收入算下来,小鹏一季度单车销售价大概为 21 万元,几乎为蔚来一半,但在所有中国汽车品牌里面,排名靠前。
在整体营收增加的同时,小鹏的毛利率也首次突破 10 个点,一季度毛利率达到 11.2%,去年同期及 2020 年第四季度分别为 -4.8% 和 7.4%。
相较蔚来、理想等高端品牌,面向中高端市场的小鹏的毛利率不算高,但相较传统汽车品牌,这个毛利率非常可观。
对于毛利率的看法,何小鹏认为创业公司不应保持非常高的毛利率。
尽管营收、毛利率都取得了新高,但小鹏 Q1 仍然处于亏损状态,归属于股东的净利润为负 7.87 亿元,低于市场预期的负 9.69 亿元。
在现金流方面,小鹏拥有现金、现金等价物、受限资金、短期存款、短期投资和长期存款为共计人民币 362 亿元,财务状况依旧良好。
对于 Q2,小鹏也做了预计,总收入在人民币 34 亿元至 35 亿元之间,同比增长约 475.5% 至 492.4%,增幅有些回落。
对于 Q1 财报,小鹏汽车副董事长兼总裁顾宏地总结说,「良好的财务状况和强劲的现金状况使我们能够更好地践行增长战略,巩固竞争优势,并抓住智能电动汽车领域的巨大增长机会。」
销量看点——同比增长近 5 倍
再看销量。小鹏 Q1 交付量达 13340 台,较 2020 年同期的 2271 台增长了 487.4%,增幅高达近 5 倍。
具体到各车型,G3 累计交付 5366 台,在一季度中国A级纯电 SUV 中上险数排名第一。
而 P7 累计交付 7974 台,在一季度中国 B 级纯电轿车上险数排名第三。自去年 6 月开始交付到今年 Q1,P7 累计交付 2.3 万辆。
除了国内市场,小鹏也于去年开始进军挪威市场。财报披露,Q1 小鹏出口了超 300 辆 G3 到挪威。
另外,小鹏还表示,「P7 也将在今年下半年开始在挪威交付,我们将继续积极在挪威和更多的欧洲国家市场的布局,完善我们在当地的销售、交付和服务体系。」
对于 Q1 交付,何小鹏说,「尽管一季度面临着传统销售淡季和芯片短缺的挑战,但我们的汽车交付量仍创历史新高,为 2021 年开局打下良好基础。」
而针对芯片短缺调整,何小鹏在 QA 环节表示,「将在三季度缓解,悲观一点大概是明年一季度。」
自动驾驶看点——付费率高达 20%
再看智能。一季度小鹏的智能标签进一步被凸显,无论是首次产生营收报表,还是 NGP 开始装车,财报上小鹏披露了更多细节。
一季度已交付的 P7 中, 96% 支持 XPILOT 2.5 或 XPILOT 3.0。尤其是,XPILOT 3.0 的累计付费率超过 20%,并且在今年 3 月达到了约 25%,领先行业。
自动驾驶也首次体现到了财报上,何小鹏在财报电话会上表示,「本季度我们的整车收入中首次确认了 XPILOT 自动驾驶软件收入。我相信我们是中国唯一一家实现了全栈自研的自动辅助驾驶软件单独收费的汽车企业。」
据何小鹏在 QA 环节中透露,一季度小鹏软件收入为 8000 万元,其中去年 5000 万元,今年一季度 3000 万元,二季度将有更为可观的增长。
对于以上变化,何小鹏表示,「我相信 XPILOT 软件的变现将成为我们除整车硬件销售外的持续性收入和利润来源。」
今年 1 月 26 日,小鹏向车主推送了 NGP 高速自动导航辅助驾驶功能,截至3月31日,NGP 已经辅助驾驶 230 万公里,每月按 100 万多公里增长。
另外,小鹏还披露,对于激活了 NGP 的车辆,其 NGP 里程渗透率超过 50%。
今年 3 月,小鹏做了一次 NGP 远征活动,里程超过 3000 公里,国内最长的一次,其核心数据是平均百公里人工接管次数为 0.7 次,变道超车、匝道通过、隧道通过成功率均超过 90%。
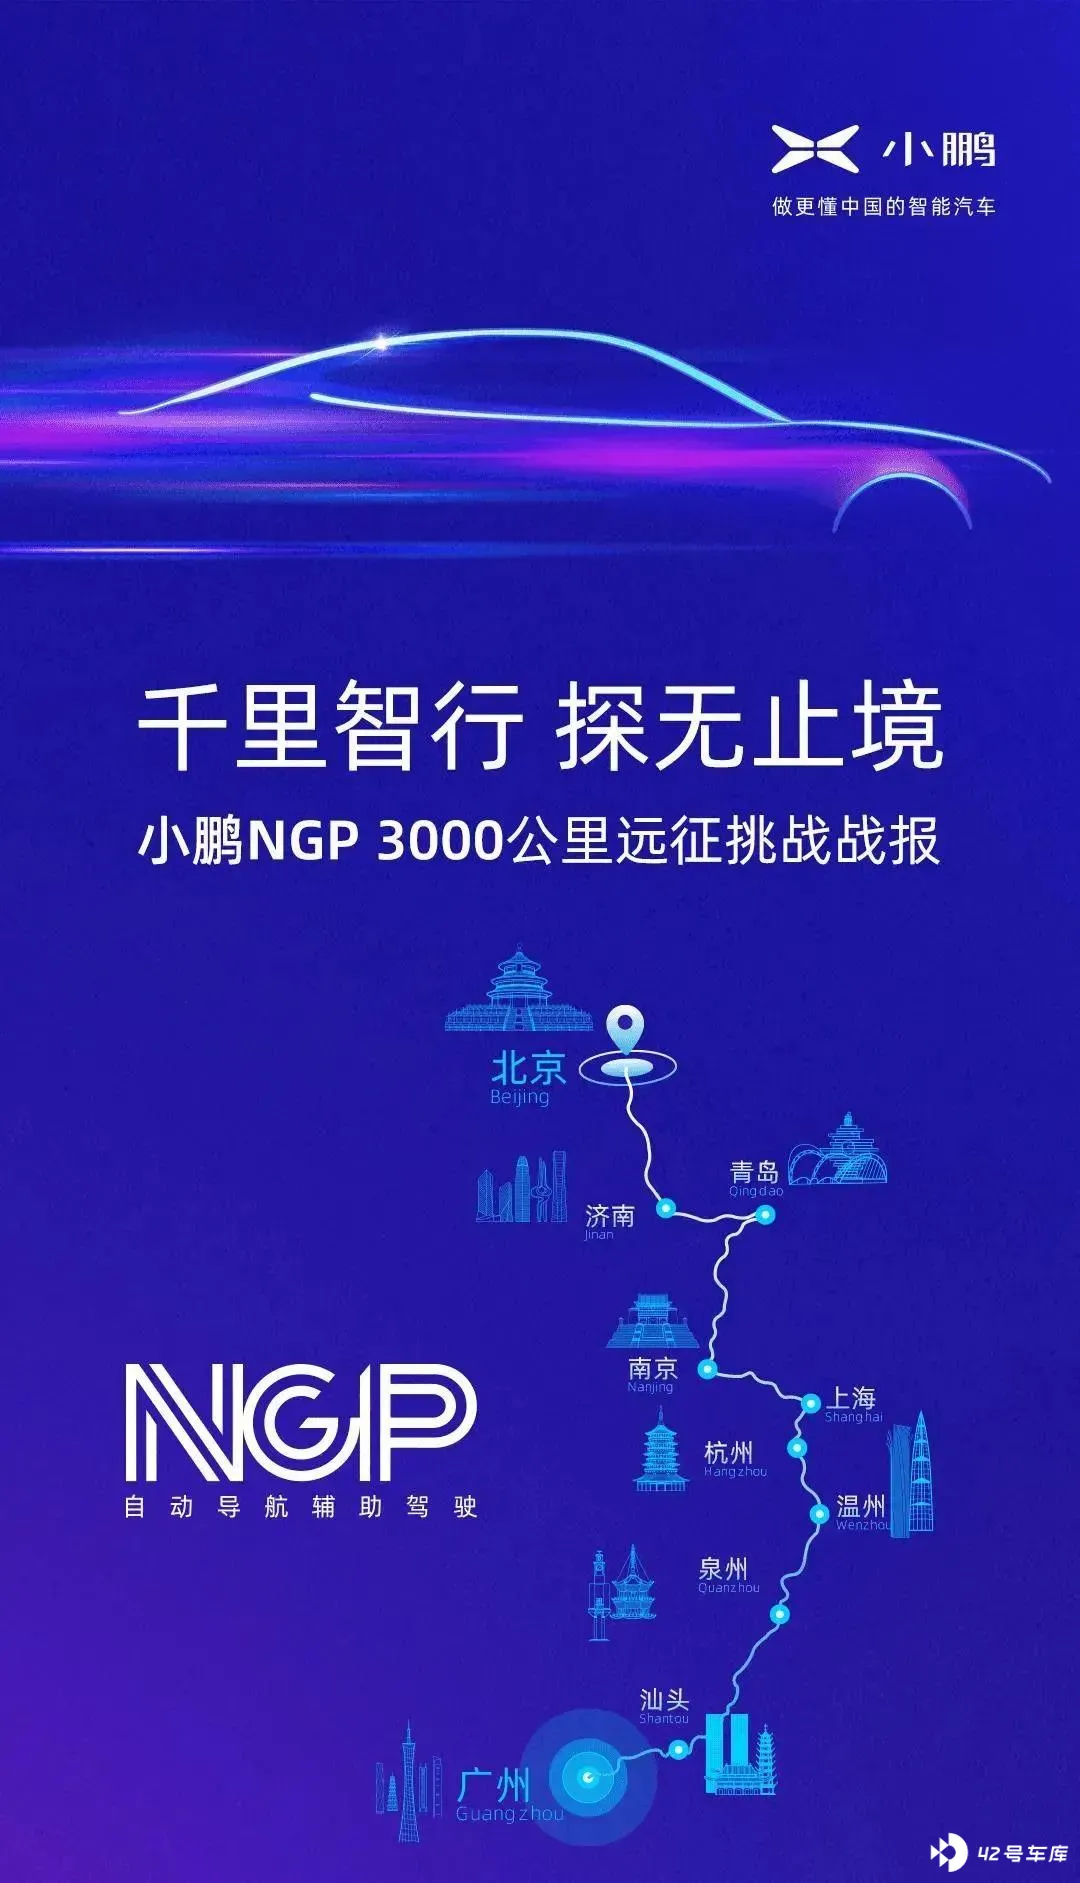
对此,何小鹏认为,「我相信是领先于目前市场上量产的所有自动辅助驾驶系统。」
作为自动驾驶的核心,小鹏汽车已经实现了以周为单位的算法快速迭代。
何小鹏表示,「随着 P7 交付的不断提升,我相信小鹏汽车将拥有中国公开道路上具备数据闭环能力的最大且快速增长的车队。」
新车看点——P5 需求超出预期
再看新车。今年 4 月上海车展前夕,小鹏发布了第三款车 P5,尽管效果不如人意,但从此次披露的财报信息来看,市场需求超出预期,极大可能成为小鹏销量支柱。
小鹏表示,「P5 在上海车展预定开放 53 小时,收到的意向金数量即破万,市场反馈超出我们的期望。」
在 QA 环节,何小鹏进一步补充说,「P7 发布之后,销售端店员的反馈,在那个时候还是有一定承压的。但 P5 的反馈都非常非常正面,对于销售数据远超过 P7,我们是非常有信心的。」
除了 P5,小鹏还推出了 G3 / P7 的磷酸铁锂版(即 LFP 版),何小鹏在 QA 中表示,「磷酸铁锂需求度高于原来的预测,无论 G3 还是 P7,对于 LFP 电芯需求度快速提高,订单已经超过了原来的 10%、20% 的比例。」
不过小鹏也表示,由于 LFP 电芯产能短时难以跟上,大概需要一个季度爬坡,所以电芯供应二季度仍有挑战,三季度会得到解决。
另外,小鹏也披露了 LFP 电芯带来的成本下降,一季度降了 5-10% 之间。小鹏表示,「我们蛮有信心 LFP 的比例和毛利都会进一步提高。」
其它看点——P7 / P5 / 新 G3 共线生产
再看其它的。小鹏在财报上披露了一个小细节:
「在生产制造方面,肇庆工厂 P5 与 P7 共线生产的产线改造已完成,正在进行 P5 的样车试制。我们相信随着 P7,P5 和新 G3 的共线生产,将较大幅度的降低制造成本。」
不同车型,不同平台,共线生产,小鹏在生产工艺革新上不遗余力。
在零售渠道上,截至 2021 年 3 月 31 日,小鹏的销售与服务网络已包括 178 家销售网点和 61 家服务网点,覆盖 70 个城市。到今年年底,小鹏计划将总销售网点数提高到 300 家左右,覆盖超过 110 个城市。
超充布局上,截至 2021 年 3 月 31 日,小鹏汽车品牌的超级充电站已运营 172 座(目标年底 500 座),覆盖 60 个城市。小鹏的免费超充体系截止 4 月底已经拥有超过 1000 个超充站点,覆盖超过 160 个城市。
4 月 30 日,小鹏汽车宣布正式打通 318 国道川藏段,全线包含 1 个超充站和 12 个目的地充电站。
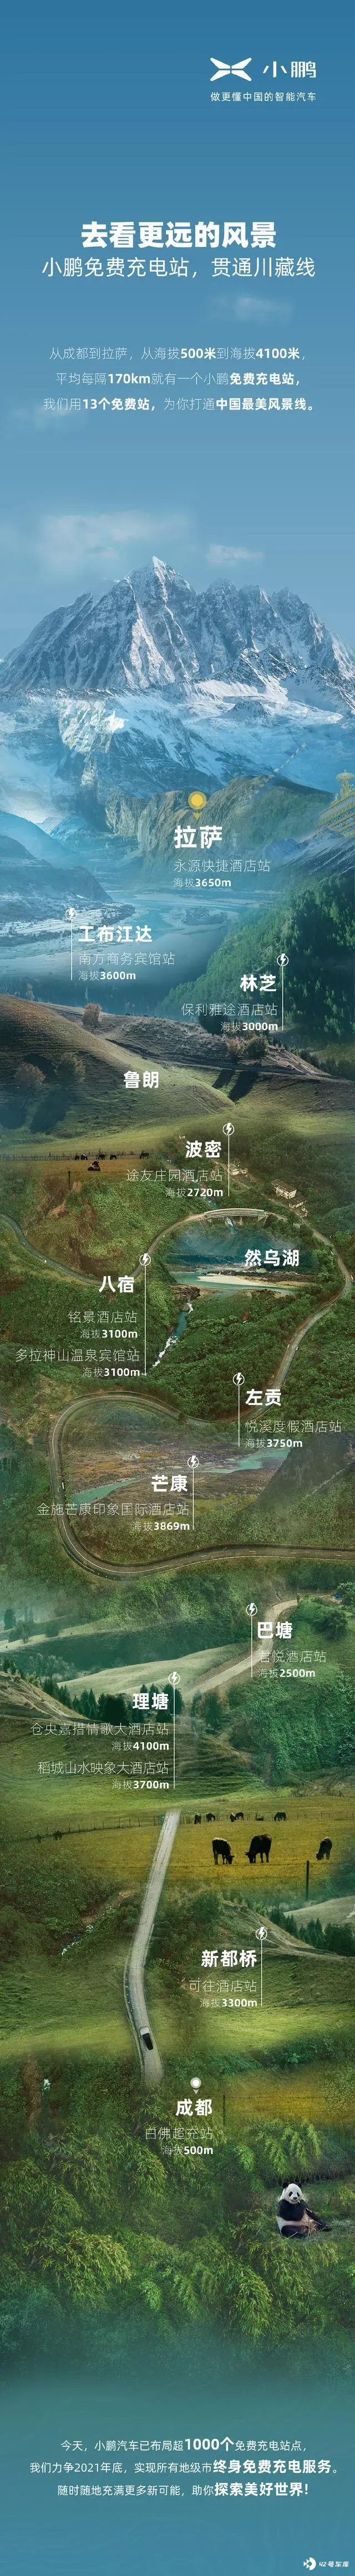
超充网络,已经是小鹏汽车一个重要的产品力体现,对于消除消费者续航焦虑起到关键作用。
同时,超充网络的完善也将助力于小鹏可以减少整车电池电量,没有续航焦虑、保持竞争力的同时削减成本,进而提振产品竞争力,促进终端销售,完成「特斯拉闭环」。
值得一提的是,小鹏 4 月宣布开建武汉第三工厂,规划 10 万辆。加上肇庆、广州工厂,小鹏累计产能达到 30 万辆,若经适度改造和增加班次,可以实现峰值产能近 50 万辆。
对于广州、武汉工厂的接连落地,小鹏表示,「为迎接汽车行业全面智能化的到来打下基础。」